 DriveHub
Guia por país · Austrália · 8 min
Cents per km ou log book: qual compensa mais para o seu carro na Austrália
Conduz o seu próprio carro ao serviço, como trabalhador por conta de outrem ou empresário em nome individual, e a declaração pergunta como quer deduzi-lo. Há dois métodos: cents per kilometre, que quase não pede papéis e deixa de contar aos 5 000 quilómetros, e o método do log book, que pede um log book e recibos e conta tudo.

A resposta curta
O Income Tax Assessment Act 1997 dá-lhe duas formas de deduzir um carro de que é proprietário ou locatário, e escolhe uma por carro, por ano.
- Cents per kilometre. 91 cêntimos por cada quilómetro profissional em 2026-27, para no máximo 5 000 quilómetros profissionais por carro. Sem recibos nem log book; tem de mostrar que o carro é seu e como chegou aos quilómetros.
- O método do log book. As despesas reais do carro, multiplicadas pela percentagem de uso profissional do carro. Pede um log book de doze semanas, leituras do conta-quilómetros, recibos das despesas e uma estimativa escrita registada antes de entregar a declaração.
Se os seus quilómetros profissionais ficarem abaixo de 5 000, o cents per kilometre é o mais simples, e conta todos os quilómetros que fez em serviço. Acima de 5 000, cada quilómetro a mais perde-se nesse método, pelo que o log book é a única forma de o deduzir.
Para comparar, faça as duas contas: 91 cêntimos vezes os seus quilómetros profissionais, até 5 000, contra a sua percentagem de uso profissional vezes os custos do carro no ano. A maior é a melhor dedução, se tiver os registos que ela exige.
E a escolha não é definitiva. s 28-20(2): "you can change your choice for the income year", e o exemplo da própria lei é uma mudança feita depois de uma inspeção.
Dois métodos, e quem os pode usar
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." A secção 28-15(2) explica porque há dois: "one method may involve more paperwork than the other, but could give you bigger deductions."
A Division aplica-se a pessoas singulares e a sociedades de pessoas que incluam pelo menos uma pessoa singular; "It does not apply to any other entity" (s 28-10). Assim, um trabalhador por conta de outrem e um empresário em nome individual usam os mesmos dois métodos, nos mesmos termos. Uma sociedade fica fora da Division.
Fica também de fora um carro de que não é proprietário nem locatário. O exemplo do ATO é um carro fornecido pela entidade patronal, ou um que paga por salary sacrifice através de um novated lease. Nesse caso, "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Nenhum dos métodos serve para um veículo concebido para transportar uma carga de uma tonelada ou mais, porque a lei não o trata como carro. Esse caso está em a minha ute precisa de logbook?.
Cents per kilometre: 91 cêntimos, 5 000 km por carro
A taxa. A Determination de 2026, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." A sua nota explicativa chama-lhe uma base de 89 cêntimos "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". Os 91 cêntimos "will be in effect for the 2026–27 income year only." Em 2024-25 e 2025-26, a taxa era de 88 cêntimos.
O limite. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." O exemplo da lei: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." O limite é por carro, não por pessoa. Coproprietários que usam o carro para atividades geradoras de rendimento separadas têm, cada um, o seu limite. Nas palavras do ATO, "you can each claim up to 5,000 work-related kilometres."
O que a taxa cobre. Tudo. A página do ATO sobre o cents per kilometre diz que "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
O que tem de guardar. Recibos, não. A secção 28-35, na íntegra: "To use this method, you do not need to substantiate the car expenses for the car." Mas os quilómetros continuam a ser seus para justificar. Quilómetros profissionais são os feitos a "producing your assessable income" ou em "travel between workplaces", e calcula-os "by making a reasonable estimate" (s 28-25(3)). O ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
O método do log book: despesas vezes uso profissional
O cálculo. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". A percentagem são os quilómetros profissionais no período em que teve o carro, a dividir pelo total de quilómetros que ele fez nesse período (s 28-90(3)). Nos termos da s 28-95, só pode usar este método se "held the car for some or all of the income year".
O log book. Pelo menos doze semanas seguidas, representativas das deslocações do ano, com as datas, as leituras do conta-quilómetros, os quilómetros e o motivo de cada deslocação de trabalho. Cada deslocação regista-se no fim ou logo que possível depois (s 28-125(2)), e todas as entradas têm de estar em inglês (s 28-125(5)). O pormenor, campo a campo, está em o método do log book: doze semanas, cinco anos, inglês.
Leituras do conta-quilómetros todos os anos. A 1 de julho e a 30 de junho, ou para a parte do ano em que teve o carro. O log book dá a percentagem; as leituras do ano dão o total a que ela se aplica.
A estimativa escrita. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." O Commissioner pode aceitá-la mais tarde, mas a lei conta com ela antes da entrega.
Recibos, com uma exceção. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Para combustível e óleo há uma alternativa. A página do ATO sobre o método do log book aceita "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Cinco anos a partir de um só log book. Um log book cobre o seu ano e os quatro seguintes (s 28-115(2)). Guarda-o durante cinco anos depois da última declaração que nele se apoie (s 28-150). Precisa de um novo se o Commissioner o determinar, ou se juntar um carro para o qual quer usar o método (s 28-115(3)–(4)). Um carro que designe por escrito como substituto do anterior continua com o log book do anterior (s 28-130). O ATO acrescenta um terceiro caso: o log book antigo já não representa a forma como usa o carro.
Carregar um carro elétrico em casa
Para o custo de carregar em casa, a PCG 2024/2 dá uma taxa por quilómetro, e é um valor apenas do método do log book. Para 2026-27, são 5,47 cêntimos por quilómetro. Multiplica a taxa "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Páginas mais antigas do ATO mostram 4,2 cêntimos, a taxa de 2022-23 a 2025-26. E, se usar a taxa de carregamento em casa, o ATO diz que "can't claim any commercial charging costs" além disso.
A taxa não tem lugar no método cents per kilometre, porque os 91 cêntimos já cobrem todas as despesas do carro.
Qual dos métodos compensa mais? Uma comparação
Três condutores, todos em 2026-27, cada um com um carro. Todos os valores são ilustrativos, não médias.
| Condutor A | Condutor B | Condutor C | |
|---|---|---|---|
| Quilómetros profissionais | 3 000 | 8 000 | 8 000 |
| Quilómetros totais | 15 000 | 16 000 | 16 000 |
| Percentagem de uso profissional | 20 % | 50 % | 50 % |
| Despesas do carro no ano | 9 000 $ | 12 000 $ | 8 000 $ |
| Cents per km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Log book | 20 % × 9 000 $ = 1 800 $ | 50 % × 12 000 $ = 6 000 $ | 50 % × 8 000 $ = 4 000 $ |
O condutor A fica abaixo do limite e usa o carro sobretudo para fins pessoais. O cents per kilometre dá mais, com menos para guardar.
O condutor B perde 3 000 quilómetros para o limite no cents per kilometre. Com 12 000 $ de custos, metade deles profissionais, o log book dá mais 1 450 $.
O condutor C faz as mesmas distâncias que o B num carro mais barato de manter. O limite continua a custar 3 000 quilómetros, mas, com custos mais baixos, o cents per kilometre ganha, por 550 $.
Os números que decidem são os quilómetros profissionais, a percentagem de uso profissional e os custos reais do carro. Os dois primeiros só os conhece se tiver registado a sua condução, e o log book é a forma de os provar.
Pode mudar de método, mesmo depois de uma inspeção
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Depois, s 28-20(2): "However, you can change your choice for the income year." O exemplo da lei:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
E s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Quando faltam os registos, isto só funciona num sentido. Sem um log book válido, o método do log book fica fechado, e o ATO diz "You may be able to use the cents per kilometre method instead", com o limite de 5 000 quilómetros. Se nenhum dos métodos puder ser usado, aplica-se a s 28-12(2): "you can't deduct anything for the car expenses." Um log book mantém, portanto, os dois métodos em aberto. Sem ele, só resta o método com limite.
Antes de entregar a declaração
- Apure os quilómetros profissionais de cada carro, e guarde o diário ou o registo que mostra como chegou a eles.
- Se estiver a comparar métodos, tenha à mão as leituras do conta-quilómetros do ano e as despesas do carro.
- Para o método do log book, anote os quilómetros profissionais e a percentagem de uso profissional antes de entregar a declaração, e guarde as leituras do conta-quilómetros do ano.
- Guarde os recibos de todas as despesas do carro. Para combustível e óleo, uma estimativa com base no conta-quilómetros pode substituí-los.
- Guarde o log book durante cinco anos depois da última declaração que nele se apoie.
Um registo de quilometragem australiano em branco (PDF) tem as colunas do log book. Quatro formas de manter um registo de quilometragem compara o papel, as folhas de cálculo, os dispositivos e as aplicações.
Como o DriveHub facilita isto
Os dois métodos partem do mesmo número: os seus quilómetros profissionais do ano, carro a carro. O difícil não é a aritmética. São as viagens que ninguém anotou.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. As viagens profissionais e as privadas ficam ambas registadas, com o telefone no bolso, e marca depois cada uma como Profissional ou Pessoal.
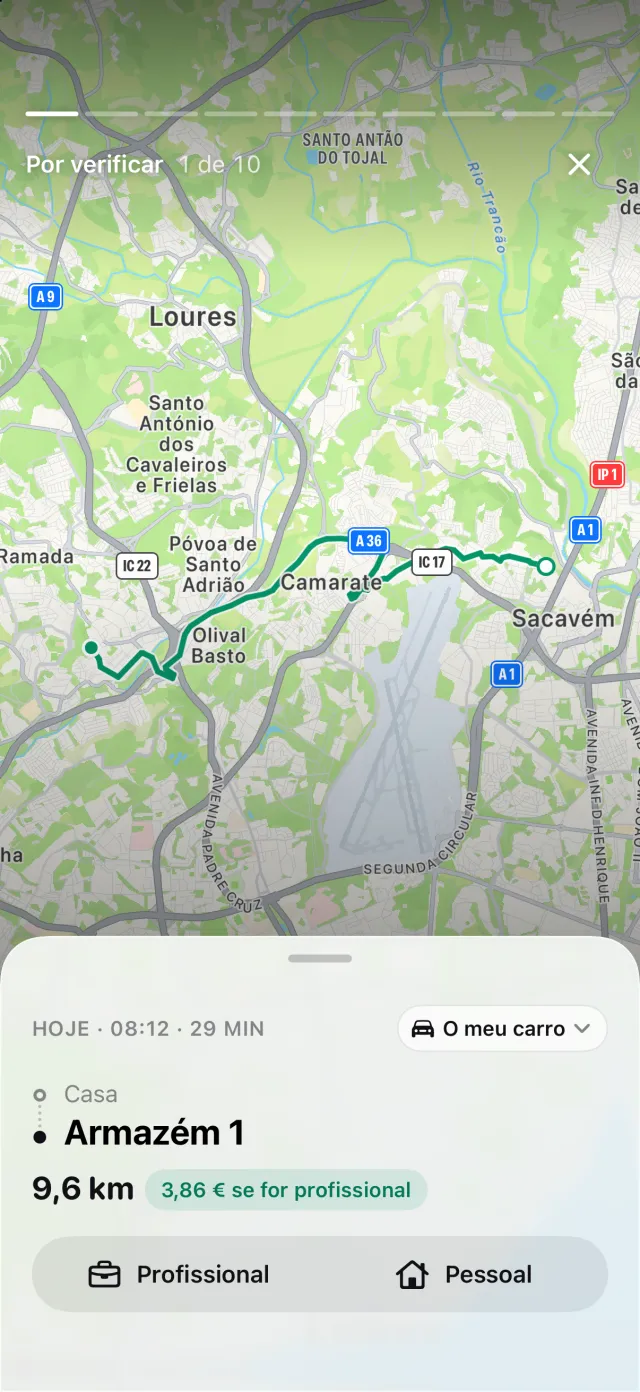
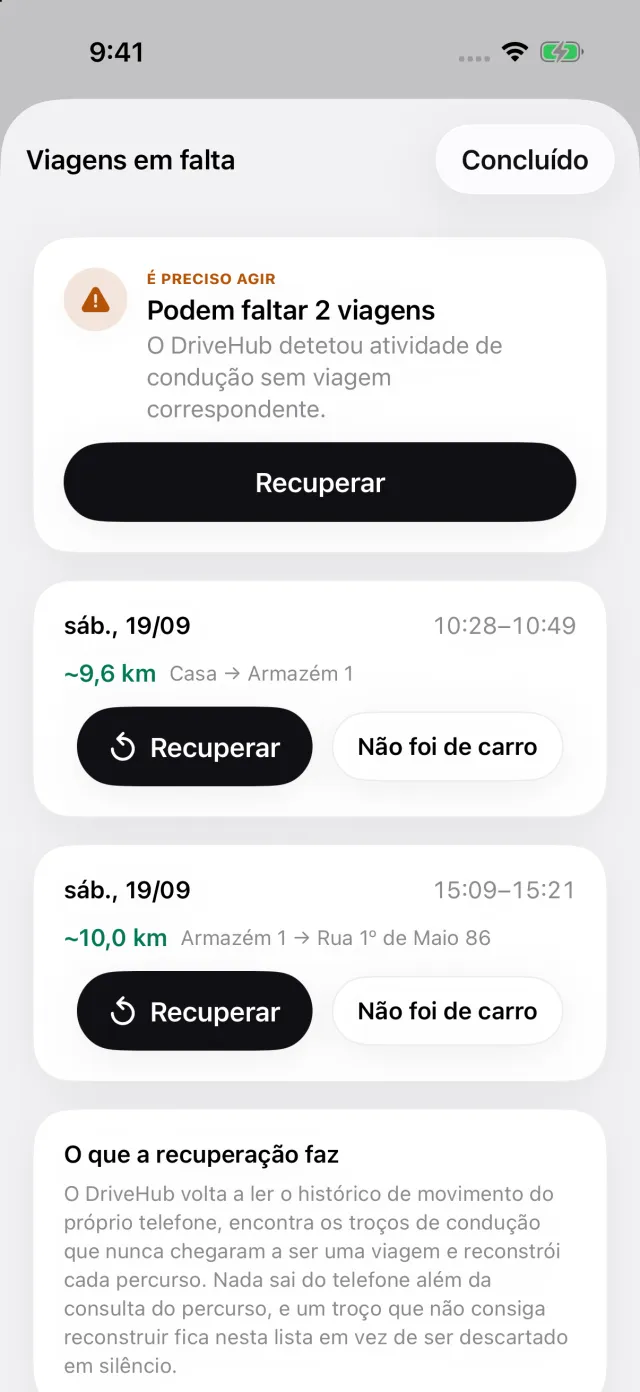
Se o seu iPhone registou condução sem viagem correspondente, aparece uma história Viagens em falta no separador Viagens. Abre Viagens em falta, as viagens que podem faltar, cada uma com Recuperar, que reconstrói o percurso. Assim, apanha uma viagem perdida antes de entregar a declaração, e não depois.
Para a Austrália, "Ano" quer dizer de 1 de julho a 30 de junho, no relatório e no ecrã de revisão. Se o método do log book parecer melhor, a janela de doze semanas é um período predefinido. O seu relatório imprime os totais do período, a percentagem de uso profissional e a marca, o modelo, a matrícula e a cilindrada do carro, em inglês.
Onde o DriveHub para: regista quilómetros, não despesas. Não soma o seu combustível, o seguro ou a manutenção, nem calcula uma dedução pelo método do log book. Essa parte são os seus recibos e o seu tax agent.
O DriveHub está na App Store para iPhone. As regras australianas que segue estão na página da Austrália, e configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem a Division 28 do Income Tax Assessment Act 1997, o ATO e a sua orientação publicada, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu tax agent — e leve o log book.
A regra completa, com os diplomas de onde vem: Austrália: requisitos do registo de quilómetros.