 DriveHub
Vodič za državu · Australija · 8 min
Cents per km ili logbook: što vam za automobil u Australiji donosi više
Za posao vozite vlastiti automobil, kao zaposlenik ili samostalni poduzetnik, a prijava pita kako ga želite odbiti. Postoje dvije metode: cents per kilometre, koja ne traži gotovo nikakve papire i prestaje brojiti na 5 000 kilometara, i logbook metoda, koja traži log book i račune te broji sve.

Kratki odgovor
Income Tax Assessment Act 1997 daje vam dva načina da odbijete automobil koji posjedujete ili imate na leasing, a birate jedan po automobilu, za svaku godinu.
- Cents per kilometre (po kilometru). 91 cent za svaki poslovni kilometar u 2026-27, za najviše 5 000 poslovnih kilometara po automobilu. Bez računa i bez log booka; morate pokazati da je automobil vaš i kako ste izračunali kilometre.
- Logbook metoda. Vaši stvarni troškovi automobila pomnoženi s postotkom poslovne uporabe automobila. Traži log book od dvanaest tjedana, stanja brojila, račune za troškove i pisanu procjenu zabilježenu prije podnošenja prijave.
Ako vaši poslovni kilometri ostanu ispod 5 000, cents per kilometre jednostavnija je metoda i broji svaki kilometar koji ste odvozili za posao. Iznad 5 000 svaki se dodatni kilometar tom metodom gubi, pa je log book jedini način da ga odbijete.
Za usporedbu izračunajte oboje: 91 cent puta vaši poslovni kilometri, do 5 000, naspram postotka poslovne uporabe puta troškovi automobila u godini. Veći iznos bolji je zahtjev, ako imate evidenciju koju on traži.
A izbor nije konačan. s 28-20(2): „you can change your choice for the income year“, a primjer iz samog Zakona jest promjena nakon porezne kontrole.
Dvije metode, i tko ih smije koristiti
s 28-12(1): „If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods.“ Odjeljak 28-15(2) kaže zašto postoje dvije: „one method may involve more paperwork than the other, but could give you bigger deductions.“
Division se primjenjuje na fizičke osobe i na partnership (ortaštvo) u kojem je barem jedna fizička osoba; „It does not apply to any other entity“ (s 28-10). Zaposlenik i samostalni poduzetnik stoga koriste iste dvije metode pod jednakim uvjetima. Društvo je izvan Division.
Izvan nje je i automobil koji ni ne posjedujete ni nemate na leasing. Primjer ATO-a (australske porezne uprave) jest automobil koji daje poslodavac ili onaj koji plaćate iz bruto plaće preko novated leasea. Vi „aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car.“
Nijedna metoda nije dostupna za vozilo namijenjeno prijevozu tereta od tone ili više, jer ga Zakon ne smatra automobilom. Taj je slučaj opisan u članku treba li ute od jedne tone log book.
Cents per kilometre: 91 cent, 5 000 km po automobilu
Iznos. Determination za 2026., F2026L00785, s 6: „the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre.“ Obrazloženje uz nju navodi osnovicu od 89 centi „with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year“. Tih 91 cent „will be in effect for the 2026–27 income year only.“ Za 2024-25 i 2025-26 iznos je bio 88 centi.
Gornja granica. s 28-25(2): „If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000.“ Primjer iz Zakona: „If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85.“ Granica vrijedi po automobilu, a ne po osobi. Suvlasnici koji automobil koriste za zasebne djelatnosti kojima stječu dohodak imaju svaki svoju granicu. Riječima ATO-a: „you can each claim up to 5,000 work-related kilometres.“
Što iznos pokriva. Sve. Stranica ATO-a o metodi cents per kilometre kaže da „covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate“.
Što morate čuvati. Ne račune. Odjeljak 28-35 u cijelosti: „To use this method, you do not need to substantiate the car expenses for the car.“ Ali kilometre i dalje morate opravdati. Poslovni su kilometri oni prijeđeni „producing your assessable income“ ili pri „travel between workplaces“, a računate ih „by making a reasonable estimate“ (s 28-25(3)). ATO: „You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app.“
Logbook metoda: troškovi puta poslovna uporaba
Izračun. s 28-90(1): „you multiply the amount of each car expense by the business use percentage“. Postotak su poslovni kilometri u razdoblju u kojem ste imali automobil podijeljeni s ukupnim kilometrima koje je automobil u tom razdoblju prešao (s 28-90(3)). Prema s 28-95 ovu metodu smijete koristiti samo ako ste „held the car for some or all of the income year“.
Log book. Najmanje dvanaest neprekinutih tjedana, reprezentativnih za vožnje u godini, s datumima, stanjima brojila, kilometrima i svrhom svake poslovne vožnje. Svaka se vožnja upisuje na njezinu kraju ili što prije nakon toga (s 28-125(2)), a svaki unos mora biti na engleskom (s 28-125(5)). Pojedinosti polje po polje nalaze se u članku logbook metoda: dvanaest tjedana, pet godina, engleski.
Stanje brojila svake godine. Na 1. srpnja i 30. lipnja, ili za dio godine u kojem ste imali automobil. Log book daje postotak; godišnja očitanja daju ukupnu kilometražu na koju se on primjenjuje.
Pisana procjena. s 28-100(4): „You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage.“ Commissioner to može dopustiti i kasnije, ali Zakon očekuje da bude prije podnošenja prijave.
Računi, uz jednu iznimku. s 28-100(1): „To use this method, you must substantiate the car expenses under Subdivision 900-C.“ Za gorivo i ulje postoji alternativa. Stranica ATO-a o logbook metodi prihvaća „receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year“.
Pet godina iz jednog log booka. Jedan log book pokriva svoju godinu i sljedeće četiri (s 28-115(2)). Čuvate ga pet godina nakon posljednje prijave koja se na njega oslanja (s 28-150). Novi vam treba ako to naloži Commissioner ili ako dodate automobil za koji želite koristiti ovu metodu (s 28-115(3)–(4)). Automobil koji pisanim putem odredite kao zamjenu za stari nastavlja s log bookom staroga (s 28-130). ATO dodaje treći slučaj: stari log book više ne odražava kako koristite automobil.
Punjenje električnog automobila kod kuće
Za trošak punjenja kod kuće PCG 2024/2 daje iznos po kilometru, i to samo za logbook metodu. Za 2026-27 to je 5,47 centi po kilometru. Iznos množite „by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year“ (para 16).
Starije stranice ATO-a navode 4,2 centa, iznos od 2022-23 do 2025-26. A ako koristite iznos za punjenje kod kuće, ATO kaže da uz to „can't claim any commercial charging costs“.
Tom iznosu nema mjesta u metodi cents per kilometre, jer 91 cent već pokriva sve troškove automobila.
Koja metoda donosi više? Usporedba s izračunom
Tri vozača, svi u 2026-27, svaki s jednim automobilom. Svi su iznosi ilustrativni, a ne prosjeci.
| Vozač A | Vozač B | Vozač C | |
|---|---|---|---|
| Poslovni kilometri | 3 000 | 8 000 | 8 000 |
| Ukupni kilometri | 15 000 | 16 000 | 16 000 |
| Postotak poslovne uporabe | 20 % | 50 % | 50 % |
| Troškovi automobila u godini | 9 000 $ | 12 000 $ | 8 000 $ |
| Cents per km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Logbook | 20 % × 9 000 $ = 1 800 $ | 50 % × 12 000 $ = 6 000 $ | 50 % × 8 000 $ = 4 000 $ |
Vozač A ostaje ispod granice i automobil koristi uglavnom privatno. Metoda cents per kilometre daje više, uz manje evidencije.
Vozač B metodom po kilometru gubi 3 000 kilometara zbog granice. S 12 000 $ troškova, od kojih je pola poslovno, log book daje 1 450 $ više.
Vozač C vozi iste udaljenosti kao B, ali automobilom koji je jeftiniji za održavanje. Granica i dalje odnosi 3 000 kilometara, ali uz niže troškove pobjeđuje metoda po kilometru, za 550 $.
Odlučujući su brojevi poslovni kilometri, postotak poslovne uporabe i stvarni troškovi automobila. Prva dva znate samo ako ste bilježili vožnje, a log book je način da ih dokažete.
Metodu možete promijeniti, čak i nakon kontrole
s 28-20(1): „You can choose only one method for all the car expenses for the car for the income year.“ Zatim s 28-20(2): „However, you can change your choice for the income year.“ Primjer iz Zakona:
„You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700.“
I s 28-20(3): „You can also choose different methods for the same car for different income years and different methods for different cars for the same year.“
Kad evidencija nedostaje, to radi samo u jednom smjeru. Bez valjanog log booka logbook metoda je zatvorena, a ATO kaže „You may be able to use the cents per kilometre method instead“, uz granicu od 5 000 kilometara. Ako se ne može koristiti nijedna metoda, primjenjuje se s 28-12(2): „you can't deduct anything for the car expenses.“ Log book tako drži otvorenima obje metode. Bez njega ostaje samo ona s granicom.
Prije podnošenja prijave
- Izračunajte poslovne kilometre za svaki automobil i sačuvajte dnevnik ili evidenciju koja pokazuje kako.
- Ako uspoređujete metode, pripremite stanja brojila za godinu i troškove automobila.
- Za logbook metodu zapišite poslovne kilometre i postotak poslovne uporabe prije podnošenja prijave i sačuvajte godišnja stanja brojila.
- Čuvajte račune za svaki trošak automobila. Za gorivo i ulje može ih zamijeniti procjena na temelju stanja brojila.
- Čuvajte log book pet godina nakon posljednje prijave koja se na njega oslanja.
Prazan australski obrazac evidencije vožnji (PDF) ima stupce log booka. Četiri načina vođenja evidencije vožnji uspoređuje papir, tablice, uređaje i aplikacije.
Kako vam DriveHub olakšava
Obje metode kreću od istog broja: vaših poslovnih kilometara u godini, automobil po automobil. Teži dio nije računica. To su vožnje koje nitko nije zapisao.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Bilježe se i poslovne i privatne vožnje, s telefonom u džepu, a svaku poslije označite kao Poslovno ili Privatno.
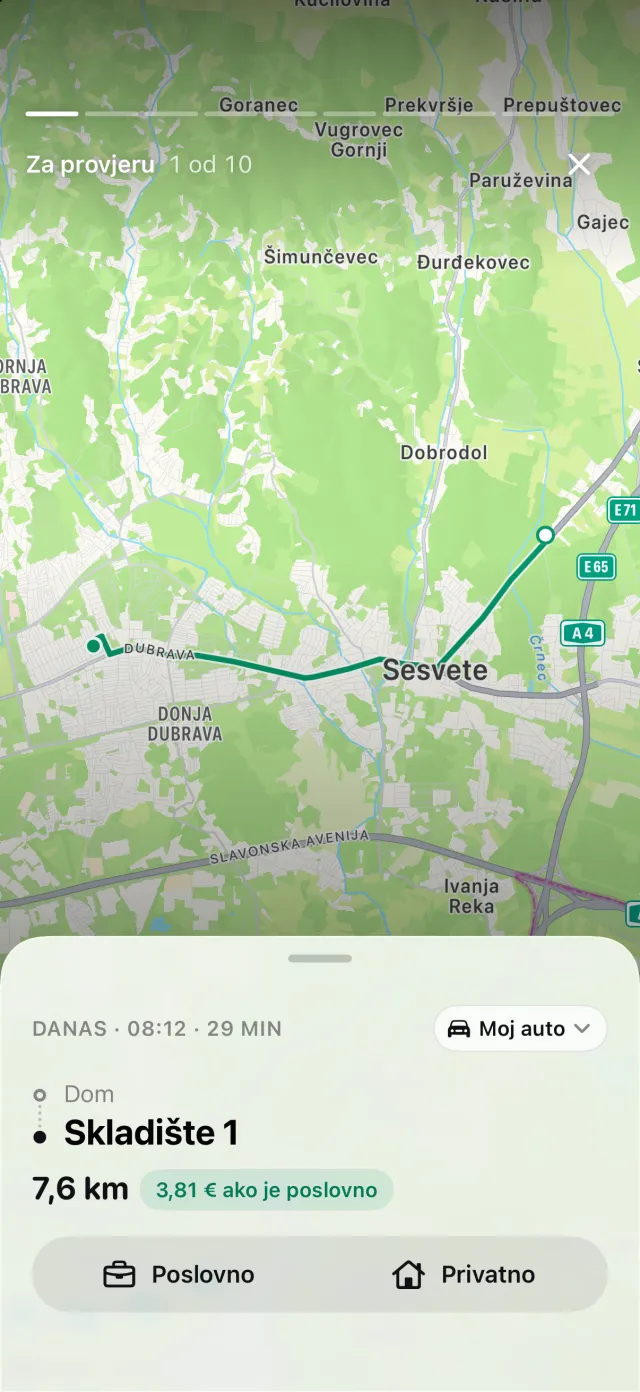
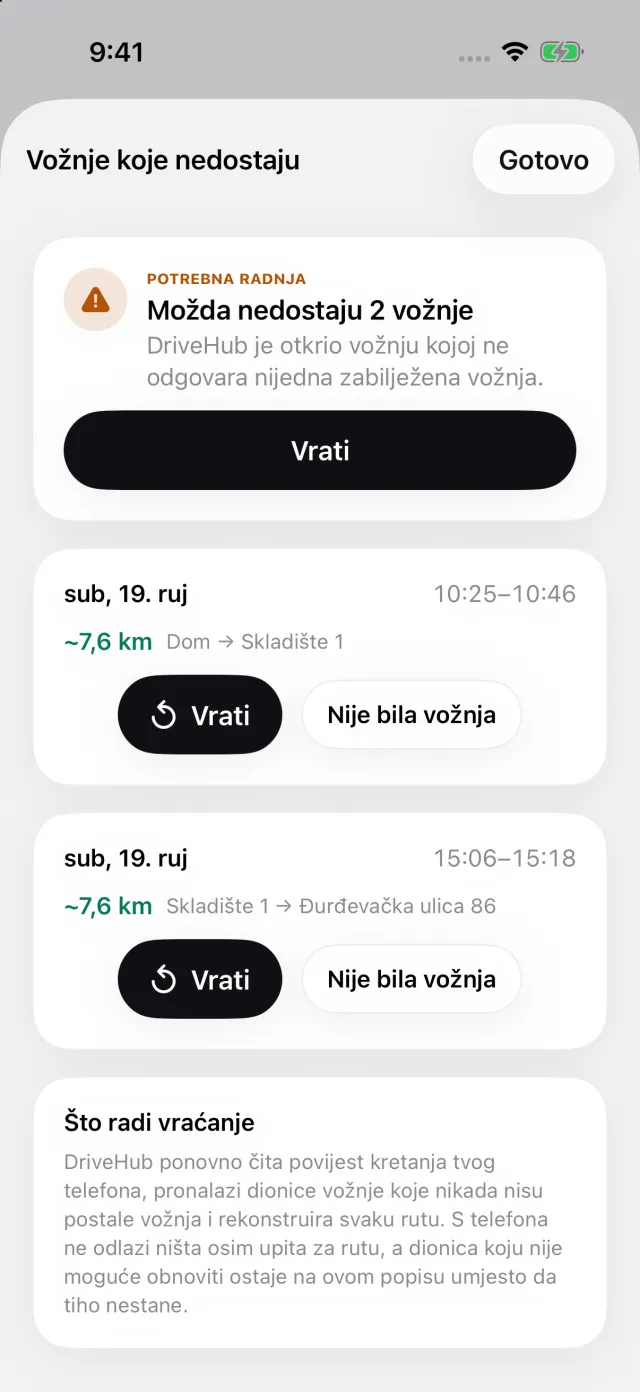
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara Vožnje koje nedostaju, vožnje koje možda nedostaju, svaku s Vrati, koji obnavlja rutu. Tako propuštenu vožnju možete uhvatiti prije podnošenja prijave, a ne poslije.
Za Australiju „Godina“ znači od 1. srpnja do 30. lipnja, i u izvješću i na zaslonu za pregled. Ako logbook metoda izgleda bolje, razdoblje od dvanaest tjedana unaprijed je zadano. Njegovo izvješće ispisuje zbrojeve za razdoblje, postotak poslovne uporabe te marku, model, registraciju i obujam motora automobila, na engleskom.
Gdje DriveHub staje: bilježi kilometre, a ne troškove. Ne zbraja vam gorivo, osiguranje ni servis i ne izračunava odbitak po logbook metodi. Taj dio čine vaši računi i vaš porezni zastupnik.
DriveHub je u App Storeu za iPhone. Australska pravila kojih se drži nalaze se na stranici za Australiju, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu Division 28 Zakona Income Tax Assessment Act 1997, ATO i njegove objavljene upute, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog poreznog zastupnika — i ponesite log book.
Cijelo pravilo s propisima iz kojih proizlazi: Australija: zahtjevi za evidenciju kilometraže.