 DriveHub
Przewodnik po kraju · Australia · 8 min
Cents per km czy log book: co daje więcej za twój samochód w Australii
Jeździsz własnym samochodem w pracy, jako pracownik albo sole trader, a zeznanie pyta, jak chcesz to rozliczyć. Są dwie metody: cents per kilometre, która prawie nie wymaga dokumentów i przestaje liczyć przy 5 000 kilometrów, oraz metoda log book, która wymaga log booka i rachunków, ale liczy wszystko.

Krótka odpowiedź
Income Tax Assessment Act 1997 daje dwa sposoby odliczenia samochodu, który posiadasz albo leasingujesz, a wybierasz jeden na samochód i na rok.
- Cents per kilometre. 91 centów za każdy kilometr służbowy w 2026-27, za najwyżej 5 000 kilometrów służbowych na samochód. Bez rachunków i bez log booka; musisz pokazać, że samochód jest twój i jak wyliczyłeś kilometry.
- Metoda log book. Twoje rzeczywiste koszty samochodu pomnożone przez jego procent użycia służbowego. Wymaga dwunastotygodniowego log booka, stanów licznika, rachunków za wydatki i pisemnego szacunku zapisanego przed złożeniem zeznania.
Jeśli twoje kilometry służbowe nie przekraczają 5 000, cents per kilometre jest prostsza i liczy każdy kilometr przejechany w pracy. Powyżej 5 000 każdy dodatkowy kilometr w tej metodzie przepada, więc tylko log book pozwala go odliczyć.
Żeby porównać, policz obie: 91 centów razy kilometry służbowe, najwyżej 5 000, wobec procentu użycia służbowego razy roczne koszty utrzymania samochodu. Wyższa kwota to lepsze odliczenie — o ile masz dokumenty, których wymaga.
A wybór nie jest ostateczny. s 28-20(2): "you can change your choice for the income year", a przykład z samej ustawy to zmiana dokonana po kontroli.
Dwie metody i kto może z nich korzystać
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." Section 28-15(2) mówi, po co są dwie: "one method may involve more paperwork than the other, but could give you bigger deductions."
Division stosuje się do osób fizycznych i do spółek osobowych, w których jest co najmniej jedna osoba fizyczna; "It does not apply to any other entity" (s 28-10). Pracownik i sole trader korzystają więc z tych samych dwóch metod na identycznych zasadach. Spółka kapitałowa jest poza Division.
Poza nią jest też samochód, którego sam nie posiadasz ani nie leasingujesz. Przykład ATO to samochód udostępniony przez pracodawcę albo taki w novated lease finansowanym z wynagrodzenia (salary sacrifice). Według ATO jego użytkownicy "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Żadna z metod nie jest dostępna dla pojazdu zaprojektowanego do przewozu ładunku o masie tony lub więcej, bo ustawa nie traktuje go jako samochodu. Ten przypadek opisuje czy ute o ładowności tony potrzebuje log booka.
Cents per kilometre: 91 centów, 5 000 km na samochód
Stawka. Determination z 2026, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Jej explanatory statement nazywa to podstawą 89 centów "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". 91 centów "will be in effect for the 2026–27 income year only." W latach 2024-25 i 2025-26 stawka wynosiła 88 centów.
Limit. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." Przykład z ustawy: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Limit dotyczy samochodu, nie osoby. Współwłaściciele, którzy używają samochodu do odrębnych celów zarobkowych, mają każdy własny limit. Słowami ATO: "you can each claim up to 5,000 work-related kilometres."
Co obejmuje stawka. Wszystko. Strona ATO o cents per kilometre mówi, że "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Co trzeba przechowywać. Nie rachunki. Section 28-35 w całości: "To use this method, you do not need to substantiate the car expenses for the car." Kilometry nadal jednak musisz uzasadnić. Kilometry służbowe to te przejechane "producing your assessable income" albo w "travel between workplaces", a liczysz je "by making a reasonable estimate" (s 28-25(3)). ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
Metoda log book: koszty razy użycie służbowe
Obliczenie. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". Procent to kilometry służbowe w okresie, w którym miałeś samochód, podzielone przez wszystkie kilometry, które przejechał w tym okresie (s 28-90(3)). Na podstawie s 28-95 możesz stosować tę metodę tylko wtedy, gdy "held the car for some or all of the income year".
Log book. Co najmniej dwanaście ciągłych tygodni, reprezentatywnych dla podróży w całym roku, z datami, stanami licznika, kilometrami i celem każdego przejazdu związanego z pracą. Każdy przejazd zapisuje się na jego końcu albo jak najszybciej po nim (s 28-125(2)), a każdy wpis musi być po angielsku (s 28-125(5)). Szczegóły pole po polu opisuje metoda log book: dwanaście tygodni, pięć lat, po angielsku.
Stany licznika co roku. Na 1 lipca i 30 czerwca albo na część roku, w której miałeś samochód. Log book daje procent; roczne odczyty dają całość, do której się go stosuje.
Pisemny szacunek. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Commissioner może zgodzić się na późniejszy zapis, ale ustawa oczekuje go przed złożeniem zeznania.
Rachunki, z jednym wyjątkiem. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Dla paliwa i oleju jest alternatywa. Strona ATO o metodzie log book przyjmuje "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Pięć lat z jednego log booka. Jeden log book obejmuje swój rok i cztery kolejne (s 28-115(2)). Przechowujesz go pięć lat po ostatnim zeznaniu, które się na nim opiera (s 28-150). Nowy potrzebny jest, gdy Commissioner tak zarządzi albo gdy dodajesz samochód, dla którego chcesz stosować tę metodę (s 28-115(3)–(4)). Samochód, który pisemnie wskażesz jako następcę starego, przejmuje log book starego (s 28-130). ATO dodaje trzeci przypadek: stary log book nie odzwierciedla już tego, jak używasz samochodu.
Ładowanie samochodu elektrycznego w domu
Dla kosztu ładowania w domu PCG 2024/2 podaje stawkę za kilometr i jest to liczba wyłącznie dla metody log book. Na 2026-27 to 5,47 centa za kilometr. Stawkę mnożysz "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Starsze strony ATO podają 4,2 centa, stawkę z lat 2022-23 do 2025-26. A jeśli stosujesz stawkę za ładowanie w domu, ATO mówi, że "can't claim any commercial charging costs" dodatkowo.
W metodzie cents per kilometre ta stawka nie ma zastosowania, bo 91 centów obejmuje już wszystkie koszty samochodu.
Która metoda daje więcej? Porównanie na liczbach
Trzech kierowców, wszyscy w 2026-27, każdy z jednym samochodem. Wszystkie liczby są przykładowe, a nie średnie.
| Kierowca A | Kierowca B | Kierowca C | |
|---|---|---|---|
| Kilometry służbowe | 3 000 | 8 000 | 8 000 |
| Kilometry łącznie | 15 000 | 16 000 | 16 000 |
| Procent użycia służbowego | 20% | 50% | 50% |
| Koszty samochodu za rok | 9 000 AUD | 12 000 AUD | 8 000 AUD |
| Cents per km | 3 000 × 0,91 AUD = 2 730 AUD | 5 000 × 0,91 AUD = 4 550 AUD | 5 000 × 0,91 AUD = 4 550 AUD |
| Log book | 20% × 9 000 AUD = 1 800 AUD | 50% × 12 000 AUD = 6 000 AUD | 50% × 8 000 AUD = 4 000 AUD |
Kierowca A mieści się w limicie i używa samochodu głównie prywatnie. Cents per kilometre daje więcej przy mniejszej ilości dokumentów.
Kierowca B traci w metodzie centowej 3 000 kilometrów przez limit. Przy 12 000 AUD kosztów utrzymania, w połowie służbowych, log book daje o 1 450 AUD więcej.
Kierowca C przejeżdża te same odległości co B samochodem tańszym w utrzymaniu. Limit nadal zabiera 3 000 kilometrów, ale przy niższych kosztach wygrywa metoda centowa, o 550 AUD.
Rozstrzygają kilometry służbowe, procent użycia służbowego i rzeczywiste koszty samochodu. Dwie pierwsze liczby znasz tylko wtedy, gdy zapisywałeś swoje przejazdy, a log book jest tym, czym je udowadniasz.
Metodę można zmienić, nawet po kontroli
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Potem s 28-20(2): "However, you can change your choice for the income year." Przykład z ustawy:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
I s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Gdy brakuje dokumentów, działa to tylko w jedną stronę. Bez ważnego log booka metoda log book jest zamknięta, a ATO mówi "You may be able to use the cents per kilometre method instead", z limitem 5 000 kilometrów. Jeśli nie da się zastosować żadnej metody, obowiązuje s 28-12(2): "you can't deduct anything for the car expenses." Log book utrzymuje więc otwarte obie metody. Bez niego zostaje tylko ta z limitem.
Zanim złożysz zeznanie
- Wylicz kilometry służbowe dla każdego samochodu i zachowaj dziennik albo zapis, który pokazuje, jak to zrobiłeś.
- Jeśli porównujesz metody, miej pod ręką roczne stany licznika i koszty samochodu.
- Przy metodzie log book zapisz kilometry służbowe i procent użycia służbowego przed złożeniem zeznania i zachowaj roczne stany licznika.
- Zachowaj rachunki za każdy wydatek na samochód. Dla paliwa i oleju może je zastąpić szacunek oparty na stanach licznika.
- Przechowuj log book pięć lat po ostatnim zeznaniu, które się na nim opiera.
Pusty australijski wzór ewidencji przebiegu (PDF) ma kolumny log booka. Cztery sposoby prowadzenia ewidencji przebiegu porównują papier, arkusze, urządzenia i aplikacje.
Jak DriveHub to ułatwia
Obie metody zaczynają się od tej samej liczby: twoich kilometrów służbowych w roku, samochód po samochodzie. Trudna nie jest arytmetyka. Trudne są przejazdy, których nikt nie zapisał.
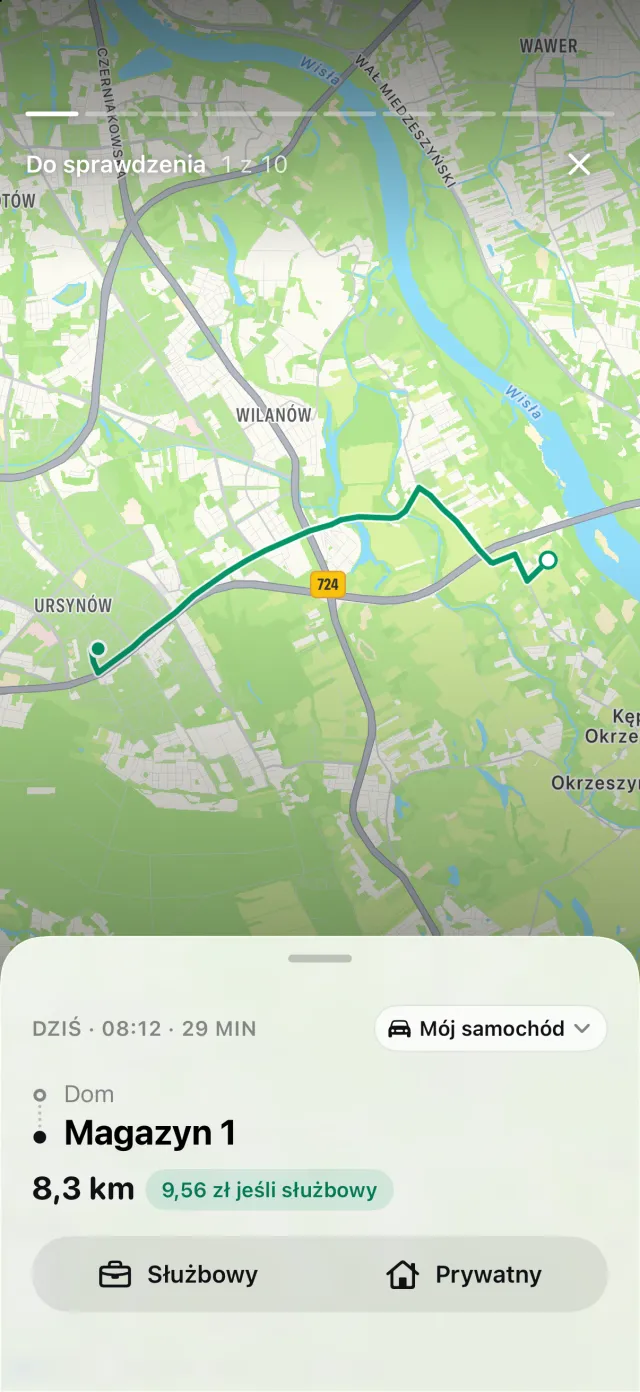
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Zapisuje zarówno przejazdy służbowe, jak i prywatne, z telefonem w kieszeni, a ty potem oznaczasz każdy jako Służbowy albo Prywatny.
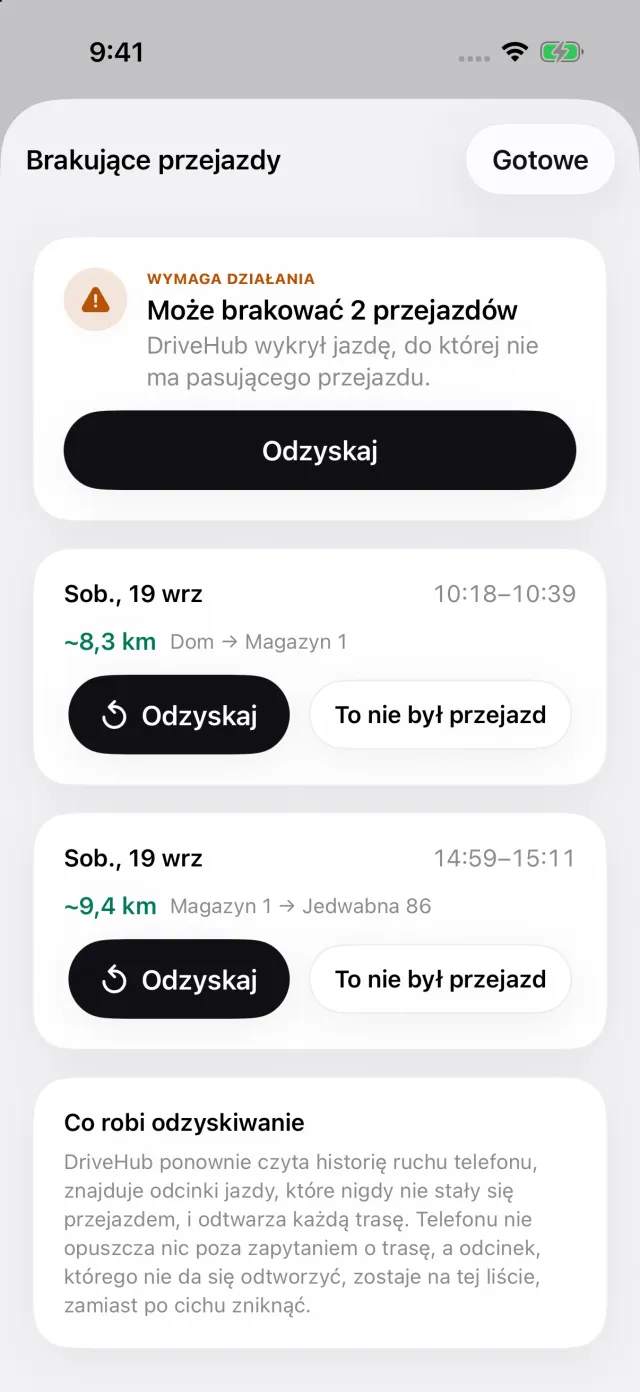
Jeśli iPhone zarejestrował jazdę bez pasującego przejazdu, na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera Brakujące przejazdy, czyli przejazdy, których może brakować, każdy z przyciskiem Odzyskaj, który odtwarza trasę. Pominięty przejazd wychwycisz więc przed złożeniem zeznania, a nie po nim.
Dla Australii „Rok” oznacza okres od 1 lipca do 30 czerwca, w raporcie i na ekranie przeglądu. Jeśli metoda log book wygląda korzystniej, dwunastotygodniowe okno jest gotowym okresem do wybrania. Jego raport drukuje sumy za okres, procent użycia służbowego oraz markę, model, numer rejestracyjny i pojemność silnika samochodu, po angielsku.
Gdzie DriveHub się zatrzymuje: zapisuje kilometry, a nie wydatki. Nie sumuje paliwa, ubezpieczenia ani serwisu i nie wylicza odliczenia w metodzie log book. Ta część to twoje rachunki i twój tax agent.
DriveHub jest w App Store na iPhone'a. Australijskie zasady, których przestrzega, są na stronie o Australii, a konfiguracja automatycznego śledzenia zajmuje kilka minut, raz.
Ta strona przedstawia to, co mówią Division 28 Income Tax Assessment Act 1997, ATO i jego opublikowane wytyczne, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego tax agenta — i przynieś log book.
Pełna reguła wraz z przepisami, z których pochodzi: Australia: wymogi dotyczące ewidencji przebiegu.