 DriveHub
Maaopas · Australia · 8 min
Cents per km vai logbook: kumpi antaa autostasi Australiassa enemmän
Ajat omalla autollasi työajoja, palkansaajana tai yksityisenä elinkeinonharjoittajana, ja veroilmoitus kysyy, miten haluat vähentää sen. Menetelmiä on kaksi: cents per kilometre, joka ei vaadi juuri mitään paperitöitä ja lakkaa laskemasta 5 000 kilometrin kohdalla, ja logbook-menetelmä, joka vaatii ajopäiväkirjan ja kuitit mutta laskee kaiken.

Lyhyt vastaus
Income Tax Assessment Act 1997 antaa kaksi tapaa vähentää omistamasi tai leasing-vuokraamasi auton kulut, ja valitset yhden autoa ja vuotta kohden.
- Cents per kilometre. 91 senttiä jokaiselta työajokilometriltä vuonna 2026–27, enintään 5 000 työajokilometriltä autoa kohden. Ei kuitteja eikä ajopäiväkirjaa; sinun on osoitettava, että omistat auton ja miten laskit kilometrit.
- Logbook-menetelmä. Auton todelliset kulut kerrottuna auton työajo-osuudella. Se vaatii kahdentoista viikon ajopäiväkirjan, mittarilukemat, kuitit kuluista ja kirjallisen arvion, joka on tehty ennen veroilmoituksen jättämistä.
Jos työajokilometrisi jäävät alle 5 000:n, cents per kilometre on yksinkertaisempi, ja se laskee jokaisen työssä ajamasi kilometrin. Yli 5 000:n jokainen lisäkilometri menetetään tällä menetelmällä, joten logbook on ainoa tapa saada niistä vähennys.
Vertaa laskemalla molemmat: 91 senttiä kertaa työajokilometrisi, enintään 5 000, verrattuna työajo-osuuteesi kertaa auton vuoden käyttökulut. Suurempi on parempi vaatimus, jos sinulla on sen vaatimat muistiinpanot.
Valinta ei myöskään ole lopullinen. s 28-20(2): "you can change your choice for the income year", ja lain oma esimerkki on verotarkastuksen jälkeen tehty vaihto.
Kaksi menetelmää, ja kuka niitä saa käyttää
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." Section 28-15(2) kertoo, miksi menetelmiä on kaksi: "one method may involve more paperwork than the other, but could give you bigger deductions."
Division koskee luonnollisia henkilöitä ja yhtymiä (partnership), joissa on ainakin yksi luonnollinen henkilö; "It does not apply to any other entity" (s 28-10). Palkansaaja ja yksityinen elinkeinonharjoittaja käyttävät siis samoja kahta menetelmää samoin ehdoin. Yhtiö on Divisionin ulkopuolella.
Niin on myös auto, jota et itse omista etkä vuokraa. ATO:n esimerkkejä ovat työnantajan antama auto tai auto, jonka hankit palkanvaihdolla novated lease -järjestelyn kautta. Sinulla "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Kumpaakaan menetelmää ei voi käyttää ajoneuvoon, joka on suunniteltu kantamaan tonnin tai suuremman kuorman, koska laki ei pidä sitä autona. Siitä kerrotaan artikkelissa tarvitseeko tonnin ute ajopäiväkirjaa.
Cents per kilometre: 91 senttiä, 5 000 km autoa kohden
Korvaus. Vuoden 2026 Determination, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Sen perustelumuistio kutsuu sitä 89 sentin perustasoksi "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". 91 senttiä "will be in effect for the 2026–27 income year only." Vuosina 2024–25 ja 2025–26 korvaus oli 88 senttiä.
Katto. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." Lain esimerkki: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Katto on autokohtainen, ei henkilökohtainen. Yhteisomistajilla, jotka käyttävät autoa kukin omaan tulonhankintaansa, on kullakin oma kattonsa. ATO:n sanoin "you can each claim up to 5,000 work-related kilometres."
Mitä korvaus kattaa. Kaiken. ATO:n cents per kilometre -sivu sanoo sen "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Mitä on säilytettävä. Ei kuitteja. Section 28-35 kokonaisuudessaan: "To use this method, you do not need to substantiate the car expenses for the car." Kilometrit sinun on silti pystyttävä perustelemaan. Työajokilometrejä ovat ne, jotka ajetaan "producing your assessable income" tai "travel between workplaces", ja ne lasketaan "by making a reasonable estimate" (s 28-25(3)). ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
Logbook-menetelmä: kulut kertaa työajo-osuus
Laskutapa. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". Osuus on työajokilometrit sinä aikana, kun auto oli hallussasi, jaettuna auton samana aikana ajamilla kokonaiskilometreillä (s 28-90(3)). s 28-95:n mukaan menetelmää voi käyttää vain, jos "held the car for some or all of the income year".
Ajopäiväkirja. Vähintään kaksitoista yhtäjaksoista viikkoa, jotka edustavat vuoden ajoja, ja jokaisesta työajosta päivämäärät, mittarilukemat, kilometrit ja tarkoitus. Jokainen ajo kirjataan sen päättyessä tai niin pian kuin mahdollista sen jälkeen (s 28-125(2)), ja jokaisen merkinnän on oltava englanniksi (s 28-125(5)). Kenttäkohtaiset yksityiskohdat ovat artikkelissa logbook-menetelmä: kaksitoista viikkoa, viisi vuotta, englanti.
Mittarilukemat joka vuosi. 1. heinäkuuta ja 30. kesäkuuta, tai siltä osalta vuotta, kun auto oli hallussasi. Ajopäiväkirja antaa prosentin; vuoden lukemat antavat kokonaismäärän, johon sitä sovelletaan.
Kirjallinen arvio. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Commissioner voi sallia sen myöhemmin, mutta laki odottaa sitä ennen veroilmoituksen jättämistä.
Kuitit, yhtä poikkeusta lukuun ottamatta. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Polttoaineelle ja öljylle on vaihtoehto. ATO:n logbook-menetelmän sivu hyväksyy "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Viisi vuotta yhdellä ajopäiväkirjalla. Yksi ajopäiväkirja kattaa oman vuotensa ja neljä seuraavaa (s 28-115(2)). Sitä säilytetään viisi vuotta sen viimeisen veroilmoituksen jälkeen, joka nojaa siihen (s 28-150). Uusi tarvitaan, jos Commissioner niin määrää tai jos otat mukaan auton, jolle haluat käyttää menetelmää (s 28-115(3)–(4)). Auto, jonka nimeät kirjallisesti vanhan korvaajaksi, jatkaa vanhan auton ajopäiväkirjalla (s 28-130). ATO lisää kolmannen tapauksen: vanha ajopäiväkirja ei enää kuvaa sitä, miten käytät autoa.
Sähköauton lataaminen kotona
Kotona lataamisen kuluille PCG 2024/2 antaa kilometrikohtaisen hinnan, ja se on vain logbook-menetelmän luku. Vuodelle 2026–27 se on 5,47 senttiä kilometriltä. Hinta kerrotaan "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
ATO:n vanhemmilla sivuilla näkyy 4,2 senttiä, joka oli hinta tulovuodesta 2022–23 tulovuoteen 2025–26. Ja jos käytät kotilatauksen hintaa, ATO:n mukaan "can't claim any commercial charging costs" sen lisäksi.
Cents per kilometre -menetelmässä hinnalla ei ole sijaa, koska 91 senttiä kattaa jo kaikki autokulusi.
Kumpi antaa enemmän? Laskettu vertailu
Kolme kuljettajaa, kaikki vuonna 2026–27, kullakin yksi auto. Kaikki luvut ovat havainnollistavia, eivät keskiarvoja.
| Kuljettaja A | Kuljettaja B | Kuljettaja C | |
|---|---|---|---|
| Työajokilometrit | 3 000 | 8 000 | 8 000 |
| Kokonaiskilometrit | 15 000 | 16 000 | 16 000 |
| Työajo-osuus | 20 % | 50 % | 50 % |
| Auton kulut vuodessa | 9 000 $ | 12 000 $ | 8 000 $ |
| Cents per km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Logbook | 20 % × 9 000 $ = 1 800 $ | 50 % × 12 000 $ = 6 000 $ | 50 % × 8 000 $ = 4 000 $ |
Kuljettaja A jää katon alle ja käyttää autoa enimmäkseen yksityisesti. Cents per kilometre antaa enemmän, ja säilytettävää on vähemmän.
Kuljettaja B menettää katon vuoksi 3 000 kilometriä cents-menetelmällä. Kun käyttökulut ovat 12 000 $ ja niistä puolet on työajoa, logbook antaa 1 450 $ enemmän.
Kuljettaja C ajaa samat matkat kuin B, mutta autolla, jonka käyttö on halvempaa. Katto vie edelleen 3 000 kilometriä, mutta pienemmillä käyttökuluilla cents-menetelmä voittaa, 550 $:lla.
Ratkaisevat luvut ovat työajokilometrit, työajo-osuus ja auton todelliset kulut. Kaksi ensimmäistä tiedät vain, jos olet kirjannut ajosi, ja ajopäiväkirjalla ne todistetaan.
Menetelmää voi vaihtaa, jopa verotarkastuksen jälkeen
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Sitten s 28-20(2): "However, you can change your choice for the income year." Lain esimerkki:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
Ja s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Kun muistiinpanot puuttuvat, tämä toimii vain yhteen suuntaan. Ilman pätevää ajopäiväkirjaa logbook-menetelmä on suljettu, ja ATO sanoo "You may be able to use the cents per kilometre method instead", 5 000 kilometrin katolla. Jos kumpaakaan menetelmää ei voi käyttää, sovelletaan s 28-12(2):ta: "you can't deduct anything for the car expenses." Ajopäiväkirja pitää siis molemmat menetelmät avoinna. Ilman sitä jää vain katollinen menetelmä.
Ennen veroilmoituksen jättämistä
- Laske kunkin auton työajokilometrit ja säilytä päiväkirja tai muistiinpano, joka näyttää miten.
- Jos vertailet menetelmiä, pidä vuoden mittarilukemat ja auton kulut käsillä.
- Logbook-menetelmää varten kirjaa työajokilometrit ja työajo-osuus ennen veroilmoituksen jättämistä, ja säilytä vuoden mittarilukemat.
- Säilytä kuitit jokaisesta autokulusta. Polttoaineen ja öljyn osalta mittarilukemiin perustuva arvio voi korvata ne.
- Säilytä ajopäiväkirja viisi vuotta sen viimeisen siihen nojaavan veroilmoituksen jälkeen.
Tyhjässä australialaisessa ajopäiväkirjapohjassa (PDF) on ajopäiväkirjan sarakkeet. Neljä tapaa pitää ajopäiväkirjaa vertailee paperia, taulukoita, laitteita ja sovelluksia.
Miten DriveHub helpottaa
Molemmat menetelmät alkavat samasta luvusta: vuoden työajokilometreistäsi auto kerrallaan. Vaikea osa ei ole laskutoimitus. Se on ajot, joita kukaan ei kirjoittanut muistiin.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Työ- ja yksityisajot tallentuvat molemmat puhelimen ollessa taskussasi, ja merkitset jokaisen jälkikäteen joko Työ tai Yksityinen.
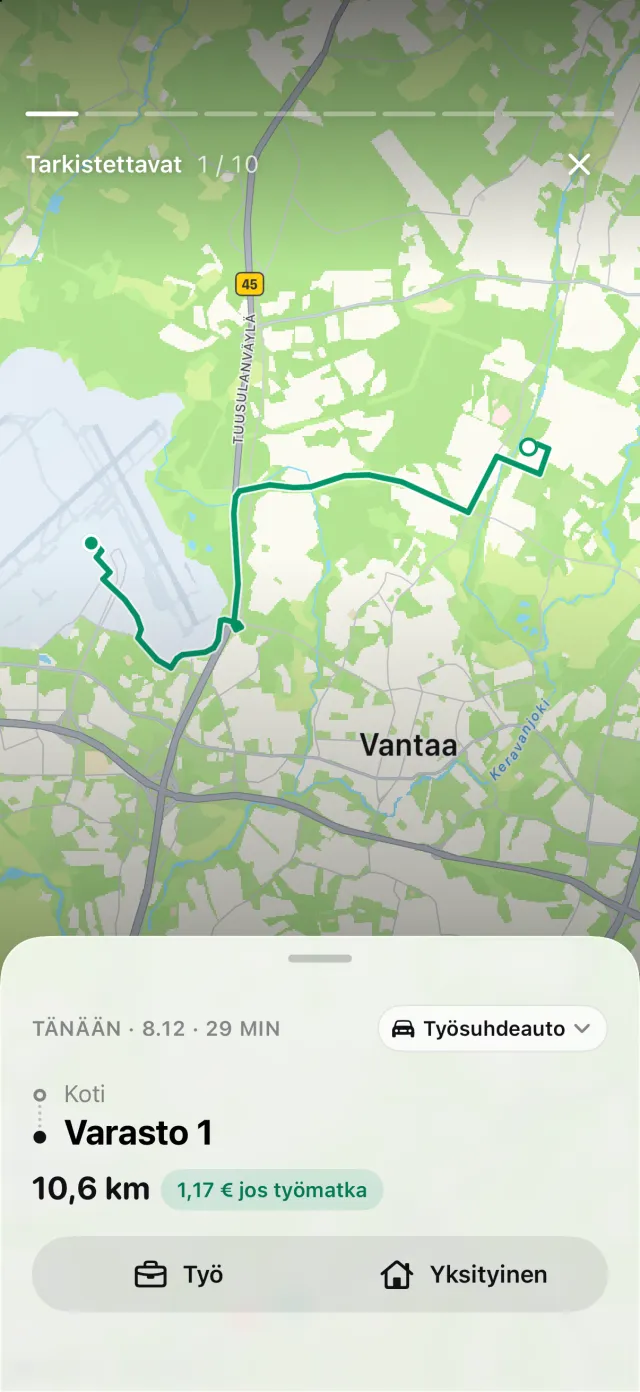
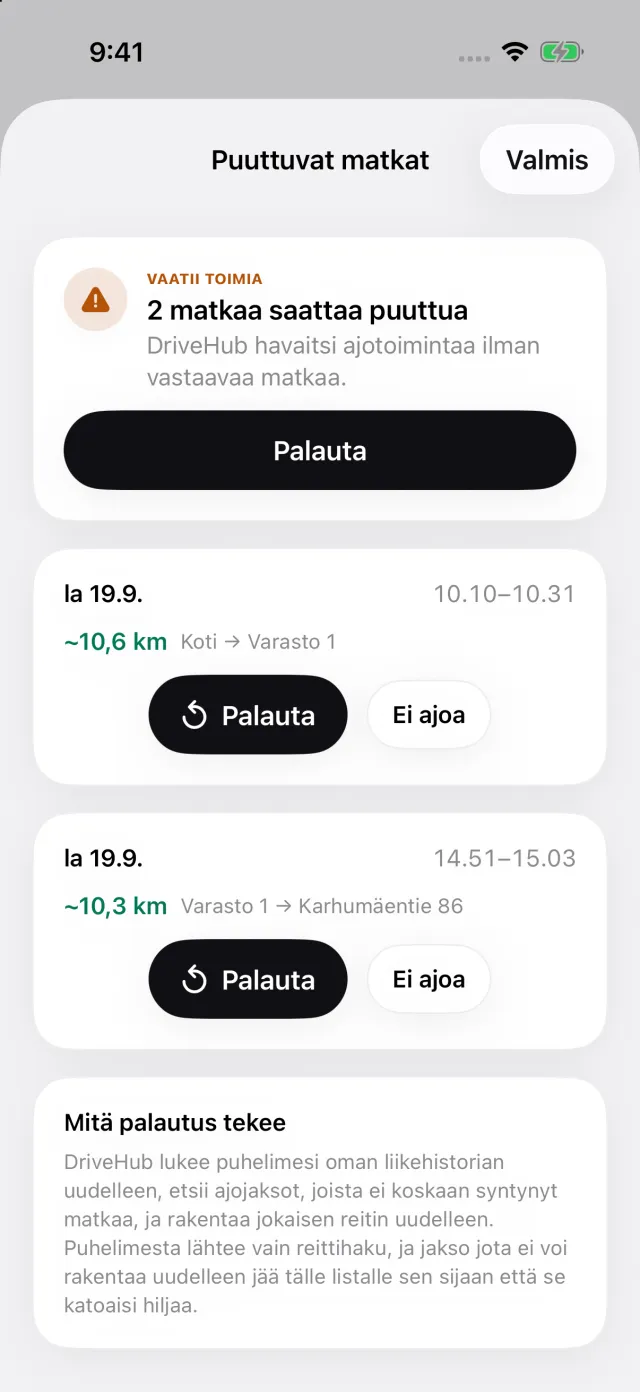
Jos iPhonesi kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina. Se avaa Puuttuvat matkat -luettelon ajoista, jotka saattavat puuttua, ja kussakin on Palauta, joka rakentaa reitin uudelleen. Näin huomaat puuttuvan ajon ennen veroilmoitusta, ei sen jälkeen.
Australiassa "Vuosi" tarkoittaa 1. heinäkuuta – 30. kesäkuuta sekä raportilla että tarkistusnäkymässä. Jos logbook-menetelmä näyttää paremmalta, kahdentoista viikon ikkuna on valmis jaksovaihtoehto. Sen raportille tulostuvat jakson kokonaismäärät, työajo-osuus sekä auton merkki, malli, rekisterinumero ja iskutilavuus, englanniksi.
Mihin DriveHub ei ulotu: se tallentaa kilometrejä, ei kuluja. Se ei laske yhteen polttoainetta, vakuutusta tai huoltoja eikä laske logbook-menetelmän vähennystä. Se osa on kuittiesi ja veroasiamiehesi työtä.
DriveHub on App Storessa iPhonelle. Sen noudattamat Australian säännöt ovat Australian sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä Income Tax Assessment Act 1997:n Division 28, ATO ja sen julkaisemat ohjeet sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa ne. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy veroasiamieheltäsi (tax agent) — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Australia: ajopäiväkirjan vaatimukset.