 DriveHub
Guida per Paese · Australia · 8 min
Cents per km o logbook: quale rende di più per la tua auto in Australia
Usi la tua auto per lavoro, da dipendente o da sole trader, e la dichiarazione ti chiede come vuoi dedurla. I metodi sono due: cents per kilometre, che non chiede quasi documenti e smette di contare a 5000 chilometri, e la logbook method, che vuole un log book e le ricevute e conta tutto.

La risposta breve
L’Income Tax Assessment Act 1997 ti dà due modi per dedurre un’auto di tua proprietà o in leasing, e ne scegli uno per auto, per anno.
- Cents per kilometre. 91 centesimi per ogni chilometro di lavoro nel 2026-27, per al massimo 5000 business kilometres per auto. Niente ricevute e niente log book; devi dimostrare che l’auto è tua e come hai calcolato i chilometri.
- La logbook method. Le spese effettive dell’auto, moltiplicate per la sua percentuale d’uso lavorativo. Richiede un log book di dodici settimane, le letture del contachilometri, le ricevute delle spese e una stima scritta registrata prima di presentare la dichiarazione.
Se i tuoi chilometri di lavoro restano sotto i 5000, cents per kilometre è il metodo più semplice, e conta ogni chilometro che hai guidato per lavoro. Oltre i 5000, con quel metodo ogni chilometro in più va perso, quindi il log book è l’unico modo per dedurlo.
Per confrontare, calcola entrambi: 91 centesimi per i chilometri di lavoro, fino a 5000, contro la percentuale d’uso lavorativo per i costi di gestione dell’auto nell’anno. Il più alto è la deduzione migliore, se hai le registrazioni che richiede.
E la scelta non è definitiva. s 28-20(2): "you can change your choice for the income year", e l’esempio della legge stessa è un cambio fatto dopo un controllo.
Due metodi, e chi può usarli
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." La section 28-15(2) spiega perché sono due: "one method may involve more paperwork than the other, but could give you bigger deductions."
La Division si applica alle persone fisiche e alle partnership che comprendono almeno una persona fisica; "It does not apply to any other entity" (s 28-10). Quindi un dipendente e un sole trader usano gli stessi due metodi alle stesse identiche condizioni. Una società è fuori dalla Division.
Ne è fuori anche un’auto che non possiedi né hai in leasing tu. Gli esempi dell’ATO sono un’auto fornita dal datore di lavoro, o una presa in salary sacrifice con un novated lease. In quei casi "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Nessuno dei due metodi vale per un veicolo progettato per portare un carico di una tonnellata o più, perché la legge non lo considera un’auto. Quel caso è in un ute da una tonnellata ha bisogno di un logbook?
Cents per kilometre: 91 centesimi, 5000 km per auto
La tariffa. La Determination 2026, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." L’explanatory statement la descrive come una base di 89 centesimi "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". I 91 centesimi "will be in effect for the 2026–27 income year only." Per il 2024-25 e il 2025-26 la tariffa era di 88 centesimi.
Il tetto. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." L’esempio della legge: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Il tetto è per auto, non per persona. I comproprietari che usano l’auto per attività produttive di reddito distinte hanno ciascuno il proprio tetto. Con le parole dell’ATO, "you can each claim up to 5,000 work-related kilometres."
Che cosa copre la tariffa. Tutto. La pagina dell’ATO su cents per kilometre dice che "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Che cosa devi conservare. Non le ricevute. La section 28-35, per intero: "To use this method, you do not need to substantiate the car expenses for the car." Ma i chilometri restano da giustificare. I business kilometres sono quelli percorsi "producing your assessable income" o in "travel between workplaces", e li calcoli "by making a reasonable estimate" (s 28-25(3)). L’ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
La logbook method: spese per uso lavorativo
Il calcolo. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". La percentuale è data dai chilometri di lavoro nel periodo in cui hai avuto l’auto, divisi per i chilometri totali che ha percorso in quel periodo (s 28-90(3)). Secondo la s 28-95 puoi usare questo metodo solo se hai "held the car for some or all of the income year".
Il log book. Almeno dodici settimane consecutive, rappresentative dei viaggi dell’anno, con date, letture del contachilometri, chilometri e motivo di ogni viaggio di lavoro. Ogni viaggio si registra alla fine o il prima possibile dopo (s 28-125(2)), e ogni voce dev’essere in inglese (s 28-125(5)). Il dettaglio campo per campo è in la logbook method: dodici settimane, cinque anni, in inglese.
Le letture del contachilometri ogni anno. Al 1° luglio e al 30 giugno, o per la parte dell’anno in cui hai avuto l’auto. Il log book dà la percentuale; le letture dell’anno danno il totale a cui applicarla.
La stima scritta. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Il Commissioner può accettarla anche dopo, ma la legge se l’aspetta prima della dichiarazione.
Le ricevute, con un’eccezione. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Per carburante e olio c’è un’alternativa. La pagina dell’ATO sulla logbook method accetta "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Cinque anni con un solo log book. Un log book copre il suo anno e i quattro successivi (s 28-115(2)). Lo conservi per cinque anni dopo l’ultima dichiarazione che vi si basa (s 28-150). Te ne serve uno nuovo se il Commissioner te lo ordina, o se aggiungi un’auto per cui vuoi usare il metodo (s 28-115(3)–(4)). Un’auto che indichi per iscritto come sostituta della vecchia continua con il log book di quella (s 28-130). L’ATO aggiunge un terzo caso: il vecchio log book non rappresenta più come usi l’auto.
Ricaricare un’auto elettrica a casa
Per il costo della ricarica a casa, la PCG 2024/2 dà una tariffa al chilometro, e vale solo per la logbook method. Per il 2026-27 è di 5,47 centesimi al chilometro. La tariffa si moltiplica "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Le pagine meno recenti dell’ATO riportano 4,2 centesimi, la tariffa dal 2022-23 al 2025-26. E se usi la tariffa per la ricarica a casa, l’ATO dice che "can't claim any commercial charging costs" in aggiunta.
Con cents per kilometre questa tariffa non c’entra, perché i 91 centesimi coprono già tutte le spese dell’auto.
Quale metodo rende di più? Un confronto con i numeri
Tre conducenti, tutti nel 2026-27, ciascuno con un’auto. Tutte le cifre sono illustrative, non medie.
| Conducente A | Conducente B | Conducente C | |
|---|---|---|---|
| Chilometri di lavoro | 3000 | 8000 | 8000 |
| Chilometri totali | 15 000 | 16 000 | 16 000 |
| Percentuale d’uso lavorativo | 20 % | 50 % | 50 % |
| Spese dell’auto nell’anno | 9000 $ | 12 000 $ | 8000 $ |
| Cents per km | 3000 × 0,91 $ = 2730 $ | 5000 × 0,91 $ = 4550 $ | 5000 × 0,91 $ = 4550 $ |
| Logbook | 20 % × 9000 $ = 1800 $ | 50 % × 12 000 $ = 6000 $ | 50 % × 8000 $ = 4000 $ |
Il conducente A resta sotto il tetto e usa l’auto soprattutto per sé. Cents per kilometre dà di più, con meno da conservare.
Il conducente B perde 3000 chilometri per il tetto con il metodo a centesimi. Con 12 000 $ di costi di gestione, metà dei quali di lavoro, il logbook dà 1450 $ in più.
Il conducente C percorre le stesse distanze di B con un’auto che costa meno da gestire. Il tetto gli costa ancora 3000 chilometri, ma con costi più bassi vince il metodo a centesimi, di 550 $.
I numeri che decidono sono i chilometri di lavoro, la percentuale d’uso lavorativo e i costi reali dell’auto. I primi due li conosci solo se hai registrato i tuoi viaggi, e il log book è il modo in cui li dimostri.
Puoi cambiare metodo, anche dopo un controllo
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Poi la s 28-20(2): "However, you can change your choice for the income year." L’esempio della legge:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
E la s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Quando mancano le registrazioni, però, funziona in una sola direzione. Senza un log book valido la logbook method è chiusa, e l’ATO dice "You may be able to use the cents per kilometre method instead", con il tetto dei 5000 chilometri. Se non si può usare nessuno dei due metodi, vale la s 28-12(2): "you can't deduct anything for the car expenses." Quindi un log book tiene aperti entrambi i metodi. Senza, resta solo quello con il tetto.
Prima di presentare la dichiarazione
- Calcola i chilometri di lavoro di ogni auto, e conserva il diario o la registrazione che mostra come.
- Se confronti i metodi, tieni a portata di mano le letture del contachilometri dell’anno e le spese dell’auto.
- Per la logbook method, scrivi i chilometri di lavoro e la percentuale d’uso lavorativo prima di presentare la dichiarazione, e conserva le letture del contachilometri dell’anno.
- Conserva le ricevute di ogni spesa dell’auto. Per carburante e olio, una stima basata sul contachilometri può sostituirle.
- Conserva il log book per cinque anni dopo l’ultima dichiarazione che vi si basa.
Un registro chilometrico australiano vuoto (PDF) ha le colonne del log book. Quattro modi di tenere un registro chilometrico confronta carta, fogli di calcolo, dispositivi e app.
Come DriveHub lo rende più semplice
Entrambi i metodi partono dallo stesso numero: i tuoi chilometri di lavoro dell’anno, auto per auto. La parte difficile non è l’aritmetica. Sono i viaggi che nessuno ha annotato.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Registra sia i viaggi di lavoro sia quelli privati, con il telefono in tasca, e dopo segni ognuno come Lavoro o Personale.
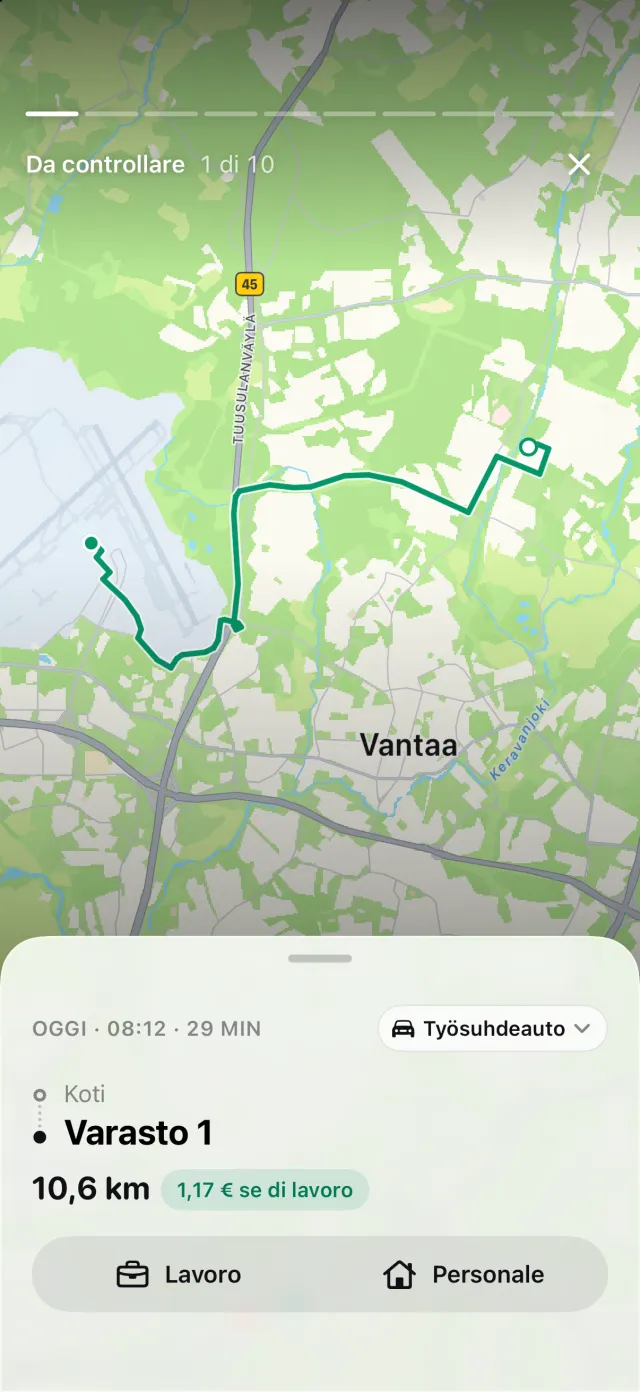
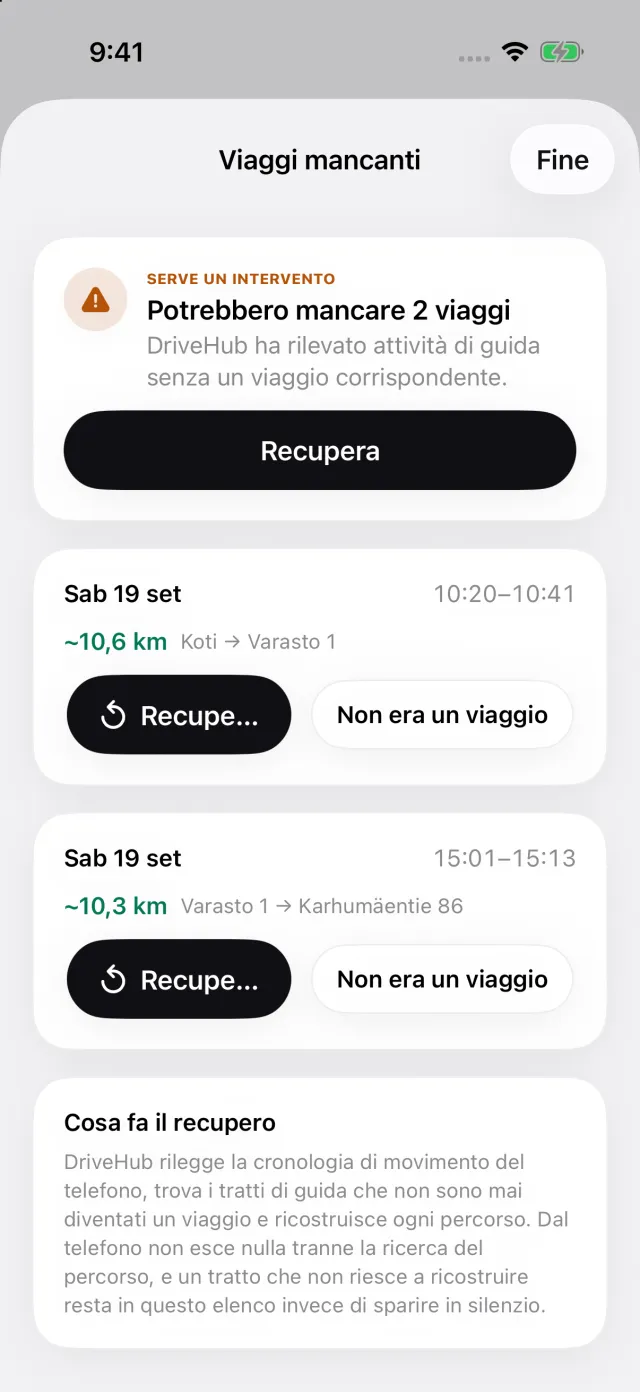
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare una storia Viaggi mancati. Apre Viaggi mancanti, i viaggi che potrebbero mancare, ognuno con Recupera, che ricostruisce il percorso. Così un viaggio perso lo trovi prima della dichiarazione, non dopo.
Per l’Australia «Anno» significa dal 1° luglio al 30 giugno, nel report e nella schermata di revisione. Se la logbook method sembra più conveniente, la finestra di dodici settimane è un periodo predefinito. Il suo report stampa i totali del periodo, la percentuale d’uso lavorativo e marca, modello, targa e cilindrata dell’auto, in inglese.
Dove DriveHub si ferma: registra i chilometri, non le spese. Non somma carburante, assicurazione o manutenzione, e non calcola una deduzione con la logbook method. Quella parte sono le tue ricevute e il tuo tax agent.
DriveHub è sull’App Store per iPhone. Le regole australiane che segue sono nella pagina sull’Australia, e configurare il tracciamento automatico richiede pochi minuti, una volta sola.
Questa pagina riporta ciò che dicono la Division 28 dell’Income Tax Assessment Act 1997, l’ATO e le sue indicazioni pubblicate, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo tax agent — e porta il log book.
La regola completa, con le norme da cui deriva: Australia: requisiti del registro chilometri.