 DriveHub
Guide pays · Australie · 8 min
Cents per km ou log book : quelle méthode rapporte le plus pour votre voiture en Australie
Vous utilisez votre propre voiture pour le travail, comme salarié ou comme entrepreneur individuel, et la déclaration vous demande comment vous voulez la déduire. Il existe deux méthodes : cents per kilometre, qui ne demande presque aucun justificatif et cesse de compter à 5 000 kilomètres, et la logbook method, qui exige un log book et des factures et compte tout.

En bref
L'Income Tax Assessment Act 1997 offre deux façons de déduire une voiture dont vous êtes propriétaire ou locataire, et vous en choisissez une par voiture et par année.
- Cents per kilometre, la méthode au kilomètre. 91 cents par kilomètre professionnel en 2026-27, pour au plus 5 000 kilomètres professionnels par voiture. Ni factures ni log book ; il vous faut montrer que vous êtes propriétaire de la voiture et comment vous avez établi les kilomètres.
- La logbook method, la méthode du carnet de bord. Vos frais de voiture réels, multipliés par le pourcentage d'usage professionnel de la voiture. Elle exige un log book de douze semaines, des relevés du compteur, les factures des frais, et une estimation écrite consignée avant le dépôt de la déclaration.
Si vos kilomètres professionnels restent sous 5 000, la méthode au kilomètre est la plus simple, et elle compte chaque kilomètre parcouru pour le travail. Au-delà de 5 000, chaque kilomètre supplémentaire est perdu avec cette méthode : le log book est alors le seul moyen de le déduire.
Pour comparer, calculez les deux : 91 cents multipliés par vos kilomètres professionnels, dans la limite de 5 000, face à votre pourcentage d'usage professionnel multiplié par les frais de fonctionnement de la voiture sur l'année. Le plus élevé des deux est la meilleure déduction, si vous disposez des justificatifs qu'elle exige.
Et le choix n'est pas définitif. s 28-20(2) : "you can change your choice for the income year", et l'exemple que donne la loi elle-même est un changement opéré après un contrôle.
Deux méthodes, et qui peut y recourir
s 28-12(1) : "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." La section 28-15(2) explique pourquoi il y en a deux : "one method may involve more paperwork than the other, but could give you bigger deductions."
La Division s'applique aux personnes physiques et aux partnerships comprenant au moins une personne physique ; "It does not apply to any other entity" (s 28-10). Un salarié et un entrepreneur individuel disposent donc des deux mêmes méthodes, aux mêmes conditions. Une société est hors de la Division.
Une voiture dont vous n'êtes ni propriétaire ni locataire l'est aussi. Les exemples de l'ATO sont une voiture fournie par votre employeur, ou une voiture financée par salary sacrifice au moyen d'un novated lease. Vous "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Aucune des deux méthodes ne s'applique à un véhicule conçu pour transporter une charge d'une tonne ou plus, car la loi ne le traite pas comme une voiture. Ce cas est traité dans un ute d'une tonne a-t-il besoin d'un log book.
Cents per kilometre : 91 cents, 5 000 km par voiture
Le taux. La Determination de 2026, F2026L00785, s 6 : "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Son explanatory statement parle d'une base de 89 cents "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". Les 91 cents "will be in effect for the 2026–27 income year only." Pour 2024-25 et 2025-26, le taux était de 88 cents.
Le plafond. s 28-25(2) : "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." L'exemple de la loi : "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Le plafond s'applique par voiture, pas par personne. Des copropriétaires qui utilisent la voiture chacun pour sa propre activité rémunératrice ont chacun leur plafond. Selon l'ATO, "you can each claim up to 5,000 work-related kilometres."
Ce que couvre le taux. Tout. La page de l'ATO sur la méthode cents per kilometre précise qu'il "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Ce qu'il faut conserver. Pas de factures. La section 28-35, en entier : "To use this method, you do not need to substantiate the car expenses for the car." Mais c'est toujours à vous de justifier les kilomètres. Les kilomètres professionnels sont ceux parcourus en "producing your assessable income" ou en "travel between workplaces", et vous les calculez "by making a reasonable estimate" (s 28-25(3)). L'ATO : "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
La logbook method : les frais multipliés par l'usage professionnel
Le calcul. s 28-90(1) : "you multiply the amount of each car expense by the business use percentage". Le pourcentage correspond aux kilomètres professionnels parcourus pendant la période où vous déteniez la voiture, divisés par le total des kilomètres qu'elle a parcourus sur cette période (s 28-90(3)). Selon la s 28-95, cette méthode n'est possible que si vous "held the car for some or all of the income year".
Le log book. Au moins douze semaines continues, représentatives des déplacements de l'année, avec pour chaque trajet professionnel les dates, les relevés du compteur, les kilomètres et le motif. Chaque trajet est consigné à son terme ou dès que possible après (s 28-125(2)), et chaque entrée doit être rédigée en anglais (s 28-125(5)). Le détail rubrique par rubrique se trouve dans la logbook method : douze semaines, cinq ans, en anglais.
Des relevés du compteur chaque année. Au 1er juillet et au 30 juin, ou pour la partie de l'année pendant laquelle vous déteniez la voiture. Le log book donne le pourcentage ; les relevés de l'année donnent le total auquel il s'applique.
L'estimation écrite. s 28-100(4) : "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Le Commissioner peut l'accepter plus tard, mais la loi l'attend avant le dépôt.
Les factures, avec une exception. s 28-100(1) : "To use this method, you must substantiate the car expenses under Subdivision 900-C." Pour le carburant et l'huile, il existe une alternative. La page de l'ATO sur la logbook method accepte "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Cinq ans pour un seul log book. Un log book vaut pour son année et les quatre suivantes (s 28-115(2)). Vous le conservez cinq ans après la dernière déclaration qui s'appuie sur lui (s 28-150). Il en faut un nouveau si le Commissioner vous le demande, ou si vous ajoutez une voiture pour laquelle vous voulez utiliser la méthode (s 28-115(3)–(4)). Une voiture que vous désignez par écrit comme remplaçant l'ancienne reprend le log book de celle-ci (s 28-130). L'ATO ajoute un troisième cas : l'ancien log book ne reflète plus l'usage que vous faites de la voiture.
Recharger une voiture électrique à domicile
Pour le coût de la recharge à domicile, le PCG 2024/2 fixe un taux au kilomètre, qui ne vaut que pour la logbook method. Pour 2026-27, il est de 5,47 cents par kilomètre. Vous multipliez ce taux "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Des pages plus anciennes de l'ATO indiquent 4,2 cents, le taux de 2022-23 à 2025-26. Et si vous utilisez le taux de recharge à domicile, l'ATO précise que vous "can't claim any commercial charging costs" en plus.
Ce taux n'a pas sa place dans la méthode au kilomètre, puisque les 91 cents couvrent déjà tous les frais de la voiture.
Quelle méthode rapporte le plus ? Une comparaison chiffrée
Trois conducteurs, tous en 2026-27, chacun avec une voiture. Tous les chiffres sont des illustrations, pas des moyennes.
| Conducteur A | Conducteur B | Conducteur C | |
|---|---|---|---|
| Kilomètres professionnels | 3 000 | 8 000 | 8 000 |
| Total des kilomètres | 15 000 | 16 000 | 16 000 |
| Pourcentage d'usage professionnel | 20 % | 50 % | 50 % |
| Frais de voiture de l'année | 9 000 $ | 12 000 $ | 8 000 $ |
| Cents per km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Log book | 20 % × 9 000 $ = 1 800 $ | 50 % × 12 000 $ = 6 000 $ | 50 % × 8 000 $ = 4 000 $ |
Le conducteur A reste sous le plafond et utilise surtout sa voiture à titre privé. La méthode au kilomètre rapporte davantage, avec moins à conserver.
Le conducteur B perd 3 000 kilomètres au plafond avec la méthode au kilomètre. Avec 12 000 $ de frais de fonctionnement, dont la moitié professionnelle, le log book rapporte 1 450 $ de plus.
Le conducteur C parcourt les mêmes distances que B, dans une voiture moins chère à entretenir. Le plafond lui coûte toujours 3 000 kilomètres, mais avec des frais plus bas, la méthode au kilomètre l'emporte, de 550 $.
Les chiffres décisifs sont les kilomètres professionnels, le pourcentage d'usage professionnel et les coûts réels de la voiture. Vous ne connaissez les deux premiers que si vous avez enregistré vos trajets, et le log book est la façon de les prouver.
Vous pouvez changer de méthode, même après un contrôle
s 28-20(1) : "You can choose only one method for all the car expenses for the car for the income year." Puis s 28-20(2) : "However, you can change your choice for the income year." L'exemple de la loi :
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
Et s 28-20(3) : "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Quand les justificatifs manquent, cela ne marche que dans un sens. Sans log book valable, la logbook method est fermée, et l'ATO indique : "You may be able to use the cents per kilometre method instead", dans la limite de 5 000 kilomètres. Si aucune des deux méthodes n'est possible, la s 28-12(2) s'applique : "you can't deduct anything for the car expenses." Un log book garde donc les deux méthodes ouvertes. Sans lui, il ne reste que la méthode plafonnée.
Avant de déposer la déclaration
- Établissez les kilomètres professionnels de chaque voiture, et conservez l'agenda ou le relevé qui montre comment.
- Si vous comparez les méthodes, ayez sous la main les relevés du compteur de l'année et les frais de la voiture.
- Pour la logbook method, notez par écrit les kilomètres professionnels et le pourcentage d'usage professionnel avant le dépôt, et conservez les relevés du compteur de l'année.
- Conservez les factures de chaque frais de voiture. Pour le carburant et l'huile, une estimation fondée sur le compteur peut les remplacer.
- Conservez le log book cinq ans après la dernière déclaration qui s'appuie sur lui.
Un modèle vierge de relevé kilométrique australien (PDF) reprend les colonnes du log book. Quatre façons de tenir un relevé kilométrique compare le papier, le tableur, les boîtiers et les apps.
Ce que DriveHub vous simplifie
Les deux méthodes partent du même chiffre : vos kilomètres professionnels de l'année, voiture par voiture. Le plus difficile n'est pas le calcul. Ce sont les trajets que personne n'a notés.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Les trajets professionnels comme privés sont enregistrés, téléphone en poche, et vous marquez ensuite chacun comme Professionnel ou Privé.
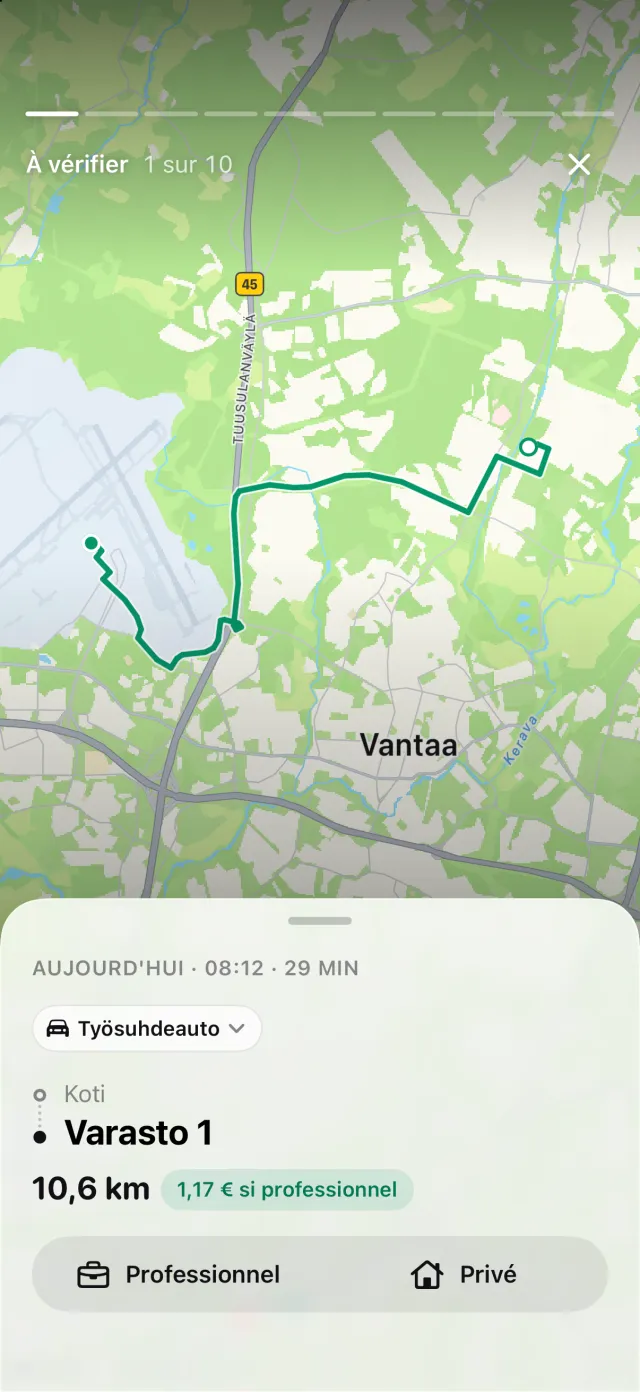
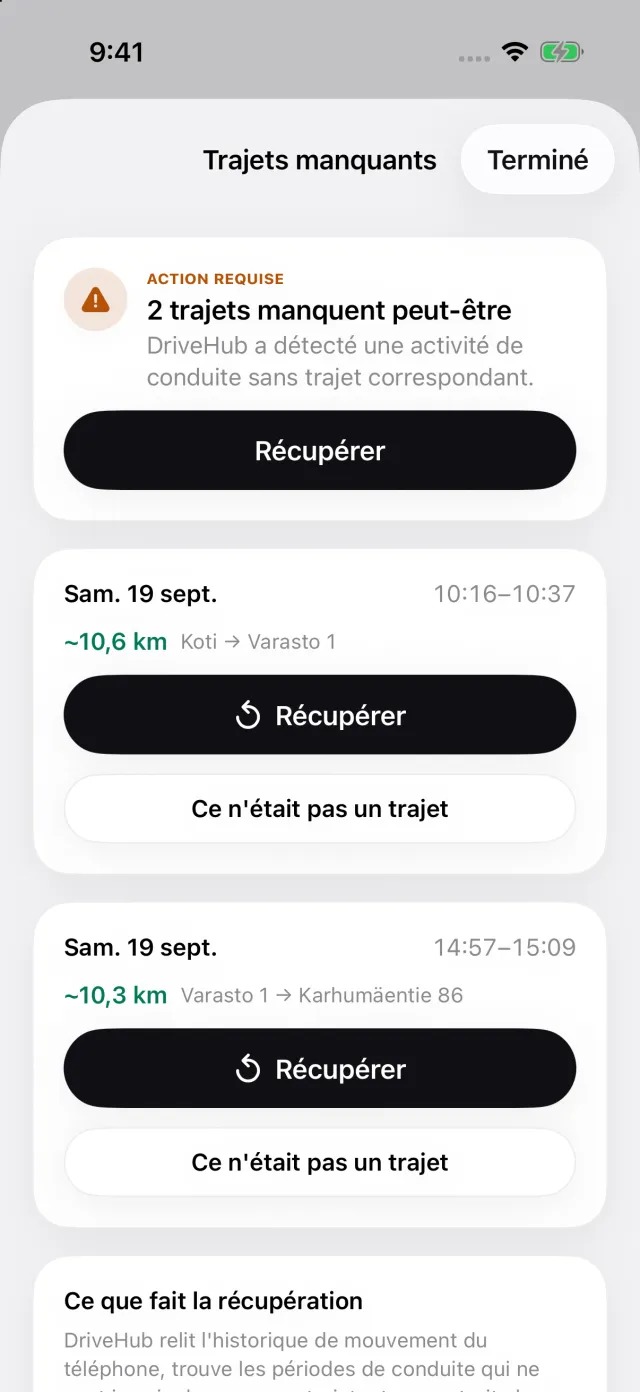
Si votre iPhone a enregistré une conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre Trajets manquants, les trajets qui manquent peut-être, chacun avec Récupérer, qui reconstitue l'itinéraire. Vous pouvez ainsi rattraper un trajet manqué avant le dépôt de la déclaration, et non après.
Pour l'Australie, « Année » signifie du 1er juillet au 30 juin, dans le rapport comme sur l'écran de vérification. Si la logbook method paraît plus avantageuse, la période de douze semaines est une période prédéfinie. Son rapport imprime les totaux de la période, le pourcentage d'usage professionnel ainsi que la marque, le modèle, l'immatriculation et la cylindrée de la voiture, en anglais.
Là où DriveHub s'arrête : il enregistre des kilomètres, pas des frais. Il ne totalise ni votre carburant, ni votre assurance, ni votre entretien, et ne calcule pas une déduction selon la logbook method. Cette partie relève de vos factures et de votre tax agent.
DriveHub est sur l'App Store pour iPhone. Les règles australiennes qu'il applique figurent sur la page Australie, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent la Division 28 de l'Income Tax Assessment Act 1997, l'ATO et ses publications, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre conseiller fiscal (tax agent) — et apportez le log book.
La règle complète, avec les textes dont elle découle : Australie : exigences du journal kilométrique.