 DriveHub
Landengids · Australië · 8 min
Cents per km of logbook: wat levert voor je auto in Australië het meest op
Je rijdt met je eigen auto voor je werk, als werknemer of als sole trader, en de aangifte vraagt hoe je dat wilt opvoeren. Er zijn twee methoden: cents per kilometre, die bijna geen papierwerk vraagt en bij 5 000 kilometer ophoudt met tellen, en de logbook method, die een log book en bonnetjes vraagt en alles telt.

Het korte antwoord
De Income Tax Assessment Act 1997 geeft je twee manieren om een auto op te voeren die je bezit of leaset, en je kiest er één per auto, per jaar.
- Cents per kilometre. 91 cent voor elke zakelijke kilometer in 2026-27, voor hoogstens 5 000 zakelijke kilometers per auto. Geen bonnetjes en geen log book; je moet laten zien dat de auto van jou is en hoe je de kilometers hebt berekend.
- De logbook method. Je werkelijke autokosten, vermenigvuldigd met het zakelijke gebruikspercentage van de auto. Daarvoor heb je een log book van twaalf weken nodig, kilometerstanden, bonnetjes van de kosten, en een schriftelijke schatting die je vastlegt voordat je indient.
Blijven je zakelijke kilometers onder de 5 000, dan is de cents-per-kilometre-methode de eenvoudigste, en telt elke kilometer die je voor je werk reed. Boven de 5 000 gaat onder die methode elke extra kilometer verloren, dus is het log book de enige manier om ze op te voeren.
Om te vergelijken reken je beide uit: 91 cent maal je zakelijke kilometers, tot 5 000, tegenover je zakelijke gebruikspercentage maal de lopende kosten van de auto voor het jaar. Het hoogste bedrag is de betere aftrek, als je de administratie hebt die het vraagt.
En de keuze ligt niet vast. s 28-20(2): "you can change your choice for the income year", en het eigen voorbeeld van de wet is een wijziging na een controle.
Twee methoden, en wie ze mag gebruiken
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." Section 28-15(2) zegt waarom het er twee zijn: "one method may involve more paperwork than the other, but could give you bigger deductions."
De Division geldt voor natuurlijke personen en voor partnerships met minstens één natuurlijke persoon; "It does not apply to any other entity" (s 28-10). Een werknemer en een sole trader gebruiken dus dezelfde twee methoden onder precies dezelfde voorwaarden. Een vennootschap valt buiten de Division.
Dat geldt ook voor een auto die je niet zelf bezit of leaset. Het voorbeeld van de ATO is een auto die je werkgever ter beschikking stelt, of een die je via een novated lease met salary sacrifice rijdt. Je "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Geen van beide methoden is beschikbaar voor een voertuig dat is ontworpen om een lading van een ton of meer te vervoeren, omdat de wet het niet als car behandelt. Dat geval staat in heeft een ute van een ton een logbook nodig.
Cents per kilometre: 91 cent, 5 000 km per auto
Het tarief. De Determination van 2026, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." De toelichting noemt het een basis van 89 cent "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". De 91 cent "will be in effect for the 2026–27 income year only." Voor 2024-25 en 2025-26 was het tarief 88 cent.
Het plafond. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." Het voorbeeld uit de wet: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Het plafond geldt per auto, niet per persoon. Mede-eigenaren die de auto voor afzonderlijke inkomstenbronnen gebruiken, hebben elk hun eigen plafond. In de woorden van de ATO: "you can each claim up to 5,000 work-related kilometres."
Wat het tarief dekt. Alles. De pagina van de ATO over de cents per kilometre method zegt dat het "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Wat je moet bewaren. Geen bonnetjes. Section 28-35, volledig: "To use this method, you do not need to substantiate the car expenses for the car." Maar de kilometers moet je nog steeds kunnen verantwoorden. Zakelijke kilometers zijn die welke zijn afgelegd bij "producing your assessable income" of bij "travel between workplaces", en je berekent ze "by making a reasonable estimate" (s 28-25(3)). De ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
De logbook method: kosten maal zakelijk gebruik
De berekening. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". Het percentage is het aantal zakelijke kilometers in de periode dat je de auto had, gedeeld door het totaal aantal kilometers dat hij in die periode aflegde (s 28-90(3)). Volgens s 28-95 mag je deze methode alleen gebruiken als je "held the car for some or all of the income year".
Het log book. Minstens twaalf aaneengesloten weken, representatief voor de ritten van het jaar, met van elke werkrit de data, kilometerstanden, kilometers en het doel. Elke rit wordt vastgelegd aan het einde ervan of zo snel mogelijk daarna (s 28-125(2)), en elke vermelding moet in het Engels zijn (s 28-125(5)). De details per veld staan in de logbook method: twaalf weken, vijf jaar, Engels.
Elk jaar kilometerstanden. Op 1 juli en 30 juni, of voor het deel van het jaar dat je de auto had. Het log book levert het percentage; de standen van het jaar leveren het totaal waarop het wordt toegepast.
De schriftelijke schatting. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." De Commissioner kan het later toestaan, maar de wet verwacht het voordat je indient.
Bonnetjes, met één uitzondering. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Voor brandstof en olie is er een alternatief. De pagina van de ATO over de logbook method aanvaardt "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Vijf jaar uit één log book. Eén log book dekt zijn eigen jaar en de vier jaren daarna (s 28-115(2)). Je bewaart het tot vijf jaar na de laatste aangifte die erop steunt (s 28-150). Een nieuw log book is nodig als de Commissioner dat opdraagt, of als je een auto toevoegt waarvoor je de methode wilt gebruiken (s 28-115(3)–(4)). Een auto die je schriftelijk aanwijst als vervanger van de oude, zet het log book van de oude voort (s 28-130). De ATO voegt een derde geval toe: het oude log book geeft niet meer weer hoe je de auto gebruikt.
Een elektrische auto thuis opladen
Voor de kosten van thuis opladen geeft PCG 2024/2 een tarief per kilometer, en dat is uitsluitend een getal voor de logbook method. Voor 2026-27 is dat 5,47 cent per kilometer. Je vermenigvuldigt het tarief "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Oudere pagina's van de ATO tonen 4,2 cent, het tarief van 2022-23 tot en met 2025-26. En wie het tarief voor thuis opladen gebruikt, "can't claim any commercial charging costs", zegt de ATO, erbovenop.
Het tarief heeft geen plaats in de cents-per-kilometre-methode, omdat de 91 cent al al je autokosten dekt.
Welke methode levert meer op? Een uitgewerkte vergelijking
Drie bestuurders, allemaal in 2026-27, elk met één auto. Alle bedragen zijn illustratief, geen gemiddelden.
| Bestuurder A | Bestuurder B | Bestuurder C | |
|---|---|---|---|
| Zakelijke kilometers | 3 000 | 8 000 | 8 000 |
| Totaal aantal kilometers | 15 000 | 16 000 | 16 000 |
| Zakelijk gebruikspercentage | 20 % | 50 % | 50 % |
| Autokosten over het jaar | $ 9 000 | $ 12 000 | $ 8 000 |
| Cents per km | 3 000 × $ 0,91 = $ 2 730 | 5 000 × $ 0,91 = $ 4 550 | 5 000 × $ 0,91 = $ 4 550 |
| Logbook | 20 % × $ 9 000 = $ 1 800 | 50 % × $ 12 000 = $ 6 000 | 50 % × $ 8 000 = $ 4 000 |
Bestuurder A blijft onder het plafond en gebruikt de auto vooral privé. De cents-per-kilometre-methode levert meer op, met minder te bewaren.
Bestuurder B verliest onder de cents-methode 3 000 kilometer aan het plafond. Met $ 12 000 aan lopende kosten, de helft zakelijk, levert het log book $ 1 450 meer op.
Bestuurder C rijdt dezelfde afstanden als B, in een auto die goedkoper is in gebruik. Het plafond kost nog steeds 3 000 kilometer, maar met lagere lopende kosten wint de cents-methode, met $ 550.
De beslissende getallen zijn de zakelijke kilometers, het zakelijke gebruikspercentage en de werkelijke kosten van de auto. De eerste twee ken je alleen als je je ritten hebt vastgelegd, en het log book is hoe je ze bewijst.
Je mag van methode wisselen, zelfs na een controle
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Dan s 28-20(2): "However, you can change your choice for the income year." Het voorbeeld uit de wet:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
En s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Als de administratie ontbreekt, werkt dit maar in één richting. Zonder geldig log book is de logbook method dicht, en de ATO zegt "You may be able to use the cents per kilometre method instead", begrensd op 5 000 kilometer. Kan geen van beide methoden worden gebruikt, dan geldt s 28-12(2): "you can't deduct anything for the car expenses." Een log book houdt dus beide methoden open. Zonder blijft alleen de begrensde methode over.
Voordat je indient
- Bereken de zakelijke kilometers per auto, en bewaar de agenda of registratie die laat zien hoe.
- Vergelijk je methoden, zorg dan dat je de kilometerstanden van het jaar en de kosten van de auto bij de hand hebt.
- Schrijf voor de logbook method de zakelijke kilometers en het zakelijke gebruikspercentage op voordat je indient, en bewaar de kilometerstanden van het jaar.
- Bewaar de bonnetjes van alle autokosten. Voor brandstof en olie kan een schatting op basis van de kilometerstanden ze vervangen.
- Bewaar het log book tot vijf jaar na de laatste aangifte die erop steunt.
Een leeg Australisch rittenlogboek (pdf) heeft de kolommen van het log book. Vier manieren om een rittenregistratie bij te houden vergelijkt papier, spreadsheets, apparaten en apps.
Hoe DriveHub dit makkelijker maakt
Beide methoden beginnen bij hetzelfde getal: je zakelijke kilometers over het jaar, auto per auto. Het lastige is niet het rekenwerk. Het zijn de ritten die niemand opschreef.
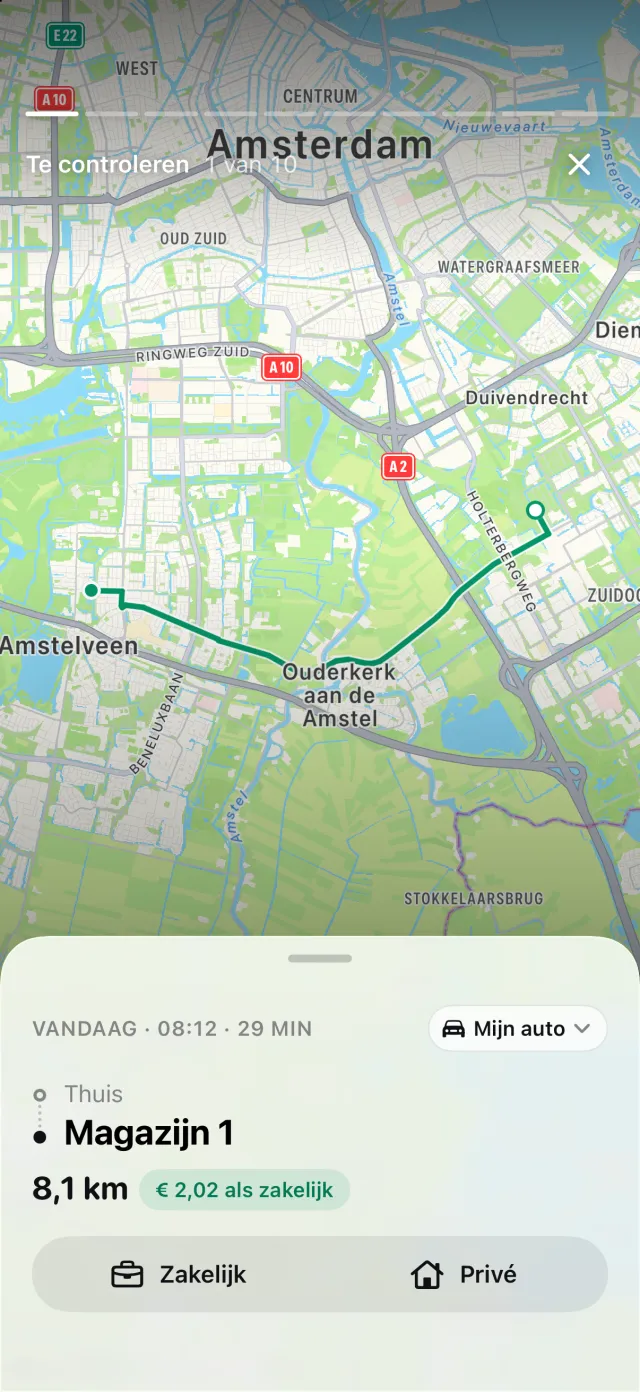
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Zakelijke en privéritten worden allebei vastgelegd, met de telefoon in je zak, en achteraf markeer je elke rit als Zakelijk of Privé.
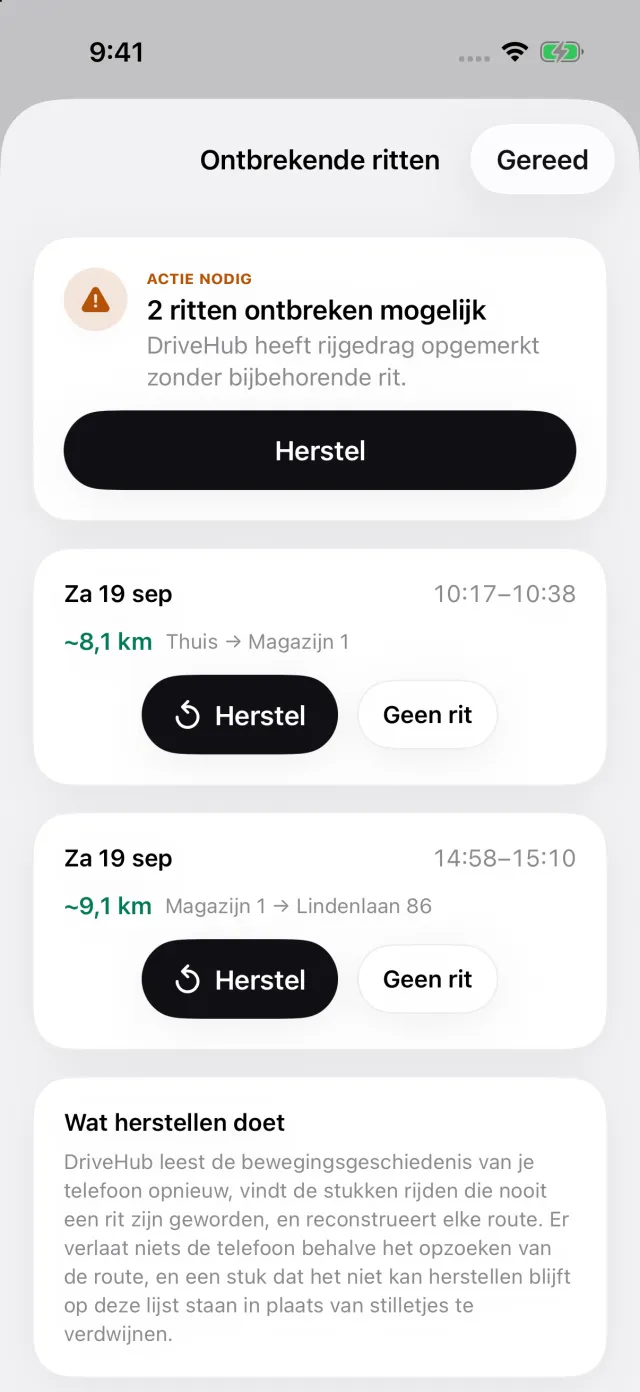
Heeft je iPhone rijden vastgelegd zonder bijpassende rit, dan verschijnt op het tabblad Ritten een verhaal Gemiste ritten. Het opent Ontbrekende ritten, de ritten die mogelijk ontbreken, elk met Herstel, dat de route opnieuw opbouwt. Zo vang je een gemiste rit op voordat je indient, niet erna.
Voor Australië betekent "Jaar" 1 juli tot 30 juni, in het rapport en op het controlescherm. Lijkt de logbook method gunstiger, dan is het venster van twaalf weken een vooraf ingestelde periode. Het rapport daarvan vermeldt de totalen van de periode, het zakelijke gebruikspercentage en merk, model, kenteken en cilinderinhoud van de auto, in het Engels.
Waar DriveHub ophoudt: het legt kilometers vast, geen kosten. Het telt je brandstof, verzekering of onderhoud niet op, en berekent geen aftrek volgens de logbook method. Dat deel is aan je bonnetjes en je tax agent.
DriveHub staat in de App Store voor iPhone. De Australische regels die het volgt, staan op de pagina over Australië, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat Division 28 van de Income Tax Assessment Act 1997, de ATO en haar gepubliceerde richtlijnen zeggen, en noemt de bron zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je tax agent — en neem het log book mee.
De volledige regel, met de bronnen waarop die berust: Australië: eisen aan de rittenregistratie.