 DriveHub
Průvodce zemí · Austrálie · 8 min
Centy za km, nebo log book: co vám v Austrálii za auto vynese víc
Vlastním autem jezdíte služebně, jako zaměstnanec nebo živnostník, a přiznání se ptá, jak ho chcete uplatnit. Metody jsou dvě: centy za kilometr, které skoro nic nevyžadují a přestanou počítat u 5 000 kilometrů, a metoda log book, která chce knihu jízd a doklady a započítá všechno.

Stručná odpověď
Income Tax Assessment Act 1997 vám dává dva způsoby, jak uplatnit auto, které vlastníte nebo máte na leasing, a volíte jeden pro každé auto a každý rok.
- Centy za kilometr. 91 centů za každý služební kilometr v roce 2026-27, nejvýš za 5 000 služebních kilometrů na auto. Žádné doklady a žádný log book; musíte ukázat, že auto vlastníte a jak jste kilometry spočítali.
- Metoda log book. Vaše skutečné náklady na auto vynásobené procentem jeho služebního použití. Potřebuje dvanáctitýdenní log book, stavy tachometru, doklady k nákladům a písemný odhad zaznamenaný před podáním přiznání.
Pokud vaše služební kilometry zůstanou pod 5 000, jsou centy za kilometr jednodušší metodou a započítají každý kilometr, který jste služebně ujeli. Nad 5 000 tato metoda každý další kilometr zahodí, takže jediný způsob, jak ho uplatnit, je log book.
Pro srovnání spočítejte obojí: 91 centů krát vaše služební kilometry, nejvýš 5 000, proti procentu služebního použití krát provozní náklady auta za rok. Vyšší částka je lepší nárok, pokud k ní máte potřebné záznamy.
A volba není konečná. s 28-20(2): "you can change your choice for the income year", a vlastní příklad zákona je změna provedená po kontrole.
Dvě metody a kdo je smí použít
s 28-12(1): "If you owned or leased a car, you can deduct for the car's expenses an amount or amounts worked out using one of 2 methods." Section 28-15(2) říká, proč jsou dvě: "one method may involve more paperwork than the other, but could give you bigger deductions."
Division se vztahuje na fyzické osoby a na partnerships, jejichž členem je alespoň jedna fyzická osoba; "It does not apply to any other entity" (s 28-10). Zaměstnanec a živnostník tedy používají tytéž dvě metody za stejných podmínek. Společnost stojí mimo Division.
Stejně tak auto, které sami nevlastníte ani nemáte na leasing. Příkladem ATO je auto od zaměstnavatele nebo auto, které máte přes novated lease formou salary sacrifice. Takoví řidiči podle ATO "aren't entitled to claim work-related car expenses using the logbook or cents per kilometre method. This is because they don't own the car."
Ani jedna metoda není k dispozici pro vozidlo konstruované k přepravě nákladu o hmotnosti tuny a více, protože ho zákon za auto (car) nepovažuje. Tento případ popisuje článek potřebuje jednotunový ute log book.
Centy za kilometr: 91 centů, 5 000 km na auto
Sazba. Determination z roku 2026, F2026L00785, s 6: "the rate of cents per kilometre for cars for the income year commencing on 1 July 2026 is 91 cents per kilometre." Důvodová zpráva ji popisuje jako základ 89 centů "with a temporary one-off uplift of 2 cents per kilometre for the 2026-27 income year". Těch 91 centů "will be in effect for the 2026–27 income year only." Pro roky 2024-25 a 2025-26 byla sazba 88 centů.
Strop. s 28-25(2): "If the car travelled more than 5,000 business kilometres, you must discard the kilometres in excess of 5,000." Příklad ze zákona: "If the car travelled 5,085 business kilometres, you could claim for 5,000, and would lose the extra 85." Strop platí na auto, ne na osobu. Spoluvlastníci, kteří auto používají k odděleným výdělečným účelům, mají každý svůj strop. Slovy ATO: "you can each claim up to 5,000 work-related kilometres."
Co sazba pokrývá. Všechno. Stránka ATO o metodě centů za kilometr uvádí, že "covers all of your car expenses including decline in value, registration and insurance, maintenance, repairs and fuel costs. You can't add these, or any other car expenses, on top of the rate".
Co uchovávat. Doklady ne. Section 28-35 v plném znění: "To use this method, you do not need to substantiate the car expenses for the car." Kilometry ale doložit musíte. Služební kilometry jsou ty ujeté při "producing your assessable income" nebo při "travel between workplaces" a počítáte je "by making a reasonable estimate" (s 28-25(3)). ATO: "You do need to be able to show that you own the car and how you work out your work-related kilometres. For example, you could record your work-related trips: in a diary; using the myDeductions tool in the ATO app."
Metoda log book: náklady krát služební použití
Výpočet. s 28-90(1): "you multiply the amount of each car expense by the business use percentage". Procento jsou služební kilometry za dobu, kdy jste auto měli, vydělené celkovými kilometry, které auto za tu dobu ujelo (s 28-90(3)). Podle s 28-95 můžete metodu použít jen tehdy, pokud jste "held the car for some or all of the income year".
Log book. Nejméně dvanáct souvislých týdnů, reprezentativních pro jízdy celého roku, s daty, stavy tachometru, kilometry a účelem každé pracovní jízdy. Každá jízda se zapisuje na jejím konci nebo co nejdříve po něm (s 28-125(2)) a každý záznam musí být anglicky (s 28-125(5)). Podrobnosti pole po poli najdete v článku metoda log book: dvanáct týdnů, pět let, angličtina.
Stav tachometru každý rok. K 1. červenci a 30. červnu, nebo za tu část roku, kdy jste auto měli. Log book dá procento; roční odečty dají celek, na který se uplatní.
Písemný odhad. s 28-100(4): "You must record the following information, in writing, before you lodge your income tax return: (a) your estimate of the number of business kilometres; and (b) the business use percentage." Commissioner ho může připustit i později, ale zákon ho očekává před podáním přiznání.
Doklady, s jednou výjimkou. s 28-100(1): "To use this method, you must substantiate the car expenses under Subdivision 900-C." Pro palivo a olej existuje alternativa. Stránka ATO o metodě log book přijímá "receipts for your fuel and oil expenses, or a record of your reasonable estimate of these expenses based on the odometer readings for the start and end of the period you owned the car, the fuel consumption for your car and the average price of fuel during the income year".
Pět let z jednoho log booku. Jeden log book pokrývá svůj rok a další čtyři (s 28-115(2)). Uchováváte ho pět let po posledním přiznání, které se o něj opírá (s 28-150). Nový potřebujete, když vám to Commissioner nařídí, nebo když přidáte auto, u kterého chcete metodu použít (s 28-115(3)–(4)). Auto, které písemně určíte jako náhradu starého, přebírá log book toho starého (s 28-130). ATO přidává třetí případ: starý log book už neodpovídá tomu, jak auto používáte.
Nabíjení elektromobilu doma
Pro náklady na nabíjení doma dává PCG 2024/2 sazbu za kilometr, a to jen pro metodu log book. Pro 2026-27 činí 5,47 centu za kilometr. Sazbu násobíte "by the total number of relevant kilometres travelled by the electric vehicle in the relevant income year" (para 16).
Starší stránky ATO uvádějí 4,2 centu, sazbu z let 2022-23 až 2025-26. A pokud použijete sazbu za nabíjení doma, ATO říká, že "can't claim any commercial charging costs" navíc.
V metodě centů za kilometr tato sazba místo nemá, protože 91 centů už pokrývá všechny náklady na auto.
Která metoda vynese víc? Srovnání na příkladu
Tři řidiči, všichni v roce 2026-27, každý s jedním autem. Všechna čísla jsou ilustrativní, ne průměry.
| Řidič A | Řidič B | Řidič C | |
|---|---|---|---|
| Služební kilometry | 3 000 | 8 000 | 8 000 |
| Celkové kilometry | 15 000 | 16 000 | 16 000 |
| Procento služebního použití | 20 % | 50 % | 50 % |
| Náklady na auto za rok | 9 000 $ | 12 000 $ | 8 000 $ |
| Centy za km | 3 000 × 0,91 $ = 2 730 $ | 5 000 × 0,91 $ = 4 550 $ | 5 000 × 0,91 $ = 4 550 $ |
| Log book | 20 % × 9 000 $ = 1 800 $ | 50 % × 12 000 $ = 6 000 $ | 50 % × 8 000 $ = 4 000 $ |
Řidič A zůstává pod stropem a auto používá hlavně soukromě. Metoda centů za kilometr dá víc a uchovávat je méně.
Řidič B přijde u metody centů o 3 000 kilometrů kvůli stropu. S provozními náklady 12 000 $, z nichž polovina je služební, dá log book o 1 450 $ víc.
Řidič C jezdí stejné vzdálenosti jako B autem s nižšími provozními náklady. Strop ho stále stojí 3 000 kilometrů, ale při nižších nákladech vyhrají centy, o 550 $.
Rozhodují služební kilometry, procento služebního použití a skutečné náklady auta. První dvě čísla znáte jen tehdy, když jízdy zaznamenáváte, a log book je způsob, jak je doložit.
Metodu můžete změnit, i po kontrole
s 28-20(1): "You can choose only one method for all the car expenses for the car for the income year." Pak s 28-20(2): "However, you can change your choice for the income year." Příklad ze zákona:
"You choose the "log book" method and deduct $1,000. On audit, the Commissioner finds that your claim is too high and should be reduced to $500. You would have been able to deduct $700 if you had chosen the "cents per kilometre" method. This rule lets you change your choice and deduct the $700."
A s 28-20(3): "You can also choose different methods for the same car for different income years and different methods for different cars for the same year."
Když chybějí záznamy, funguje to jen jedním směrem. Bez platného log booku je metoda log book zavřená a ATO říká "You may be able to use the cents per kilometre method instead", se stropem 5 000 kilometrů. Pokud nelze použít ani jednu metodu, platí s 28-12(2): "you can't deduct anything for the car expenses." Log book tedy nechává otevřené obě metody. Bez něj zbude jen ta se stropem.
Než podáte přiznání
- Spočítejte služební kilometry za každé auto a uchovejte deník nebo záznam, který ukazuje jak.
- Pokud metody srovnáváte, mějte po ruce stavy tachometru za rok a náklady auta.
- U metody log book si před podáním přiznání zapište služební kilometry a procento služebního použití a uchovejte stavy tachometru za rok.
- Uchovávejte doklady ke všem nákladům na auto. U paliva a oleje je může nahradit odhad podle tachometru.
- Log book uchovávejte pět let po posledním přiznání, které se o něj opírá.
Prázdná australská kniha jízd (PDF) má sloupce log booku. Čtyři způsoby vedení knihy jízd srovnávají papír, tabulky, zařízení a aplikace.
Jak to DriveHub usnadňuje
Obě metody vycházejí ze stejného čísla: vašich služebních kilometrů za rok, auto po autu. Těžká není aritmetika. Těžké jsou jízdy, které nikdo nezapsal.
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Služební i soukromé jízdy se zaznamenávají obě, s telefonem v kapse, a každou pak označíte jako Služebně nebo Soukromě.
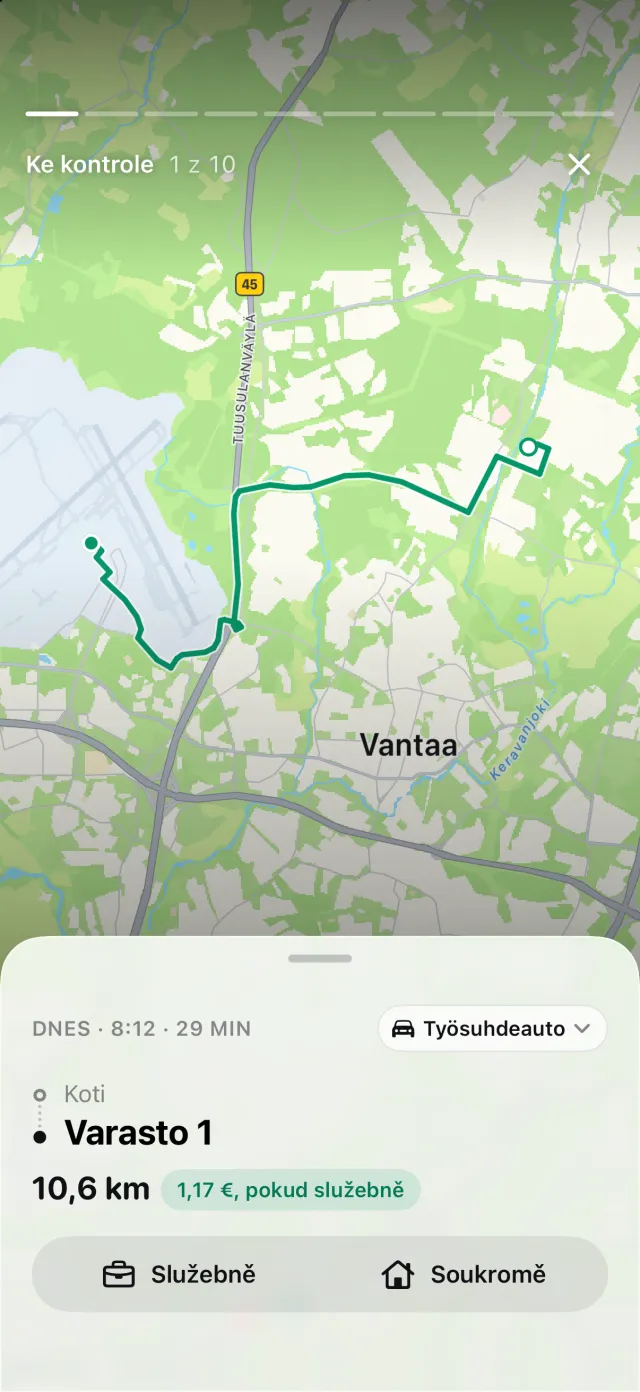
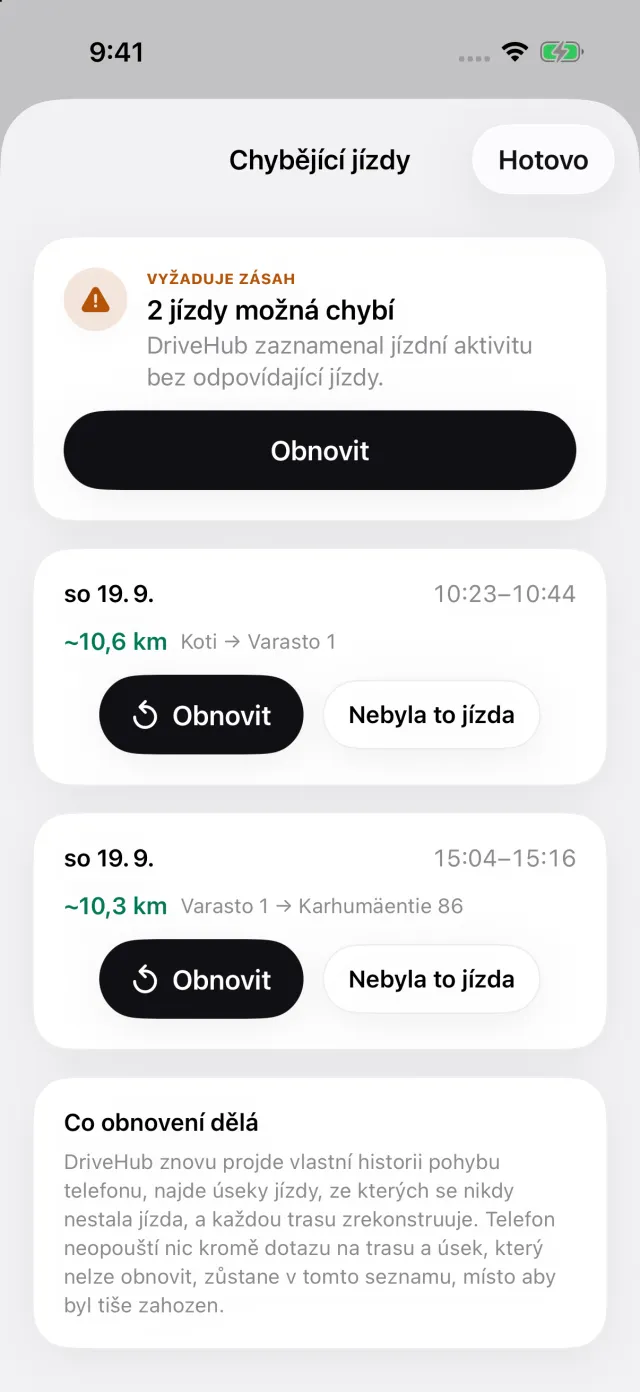
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře Chybějící jízdy, jízdy, které mohou chybět, každou s tlačítkem Obnovit, které znovu sestaví trasu. Zmeškanou jízdu tak zachytíte před podáním přiznání, ne po něm.
Pro Austrálii znamená „Rok“ 1. červenec až 30. červen, ve výkazu i na obrazovce kontroly. Pokud vypadá lépe metoda log book, je dvanáctitýdenní okno předvoleným obdobím. Jeho výkaz tiskne součty za období, procento služebního použití a značku, model, registrační značku a objem motoru auta, anglicky.
Kde DriveHub končí: zaznamenává kilometry, ne náklady. Nesčítá vaše palivo, pojištění ani servis a nepočítá odpočet podle metody log book. To je věc vašich dokladů a vašeho daňového poradce.
DriveHub je v App Storu pro iPhone. Australská pravidla, kterými se řídí, jsou na stránce o Austrálii, a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká Division 28 zákona Income Tax Assessment Act 1997, ATO a jeho zveřejněné výklady, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého daňového poradce – a vezměte s sebou log book.
Úplné pravidlo i s předpisy, ze kterých vychází: Austrálie: požadavky na knihu jízd.