 DriveHub
Przewodnik po kraju · Niemcy · 7 min
Fahrtenbuch App vom Finanzamt anerkannt? Żadna — ocenia się ewidencję
Chcesz prowadzić Fahrtenbuch w aplikacji zamiast w zeszycie, a każdy producent nazywa swoją „vom Finanzamt anerkannt”. Administracja skarbowa nie zatwierdza żadnej aplikacji. Bada twoją ewidencję — a wszystkie reguły, które stosuje, dotyczą zapisu, nie produktu.

Krótka odpowiedź
Żadna aplikacja do Fahrtenbuch nie jest z góry zatwierdzona przez Finanzamt, bo nie ma procedury, przez którą można by ją zatwierdzić. Przepisy o Fahrtenbuch stawiają warunki ewidencji. Żaden z nich nie przewiduje zatwierdzenia, certyfikatu, rejestru ani listy produktów.
Administracja skarbowa mówi to o oprogramowaniu w ogóle. Nie wydaje Positivtestate, a certyfikat podmiotu trzeciego jej nie wiąże (GoBD Rz. 180 i 181). „Anerkannt” na stronie produktu to więc deklaracja producenta, a nie status.
Finanzamt przyjmuje albo odrzuca twoją ewidencję, gdy ją bada. Elektroniczna musi spełnić co najmniej te cztery warunki:
- Daje „dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch” — każde pole, którego wymaga zeszyt (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Późniejsze zmiany są technicznie wykluczone albo udokumentowane w samym pliku.
- Cel i kontrahent są wpisywane niezwłocznie. Przy automatycznej rejestracji administracja uznaje za niezwłoczne do siedmiu dni kalendarzowych po przejeździe.
- To jeden zamknięty ciąg za cały rok, z przejazdami prywatnymi włącznie.
Jeden Finanzgericht odrzucił też ewidencję GPS, w której stany licznika były wyliczane i nigdy nie porównane z licznikiem auta. To ustalenie jednego sądu, a nie reguła publikowana przez Finanzamt; opisujemy je niżej.
Wybieraj więc aplikację według tego, co pokaże jej ewidencja, a nie według plakietki w sklepie. Źródła poniżej pozwolą ci sprawdzić każdą aplikację albo arkusz kalkulacyjny.
Dlaczego „anerkannt” to nie status
Niemiecka praktyka opiera się na czterech tekstach: R 8.1 Abs. 9 Nr. 2 LStR, wskazówkach do nich w H 8.1 (9-10) LStH oraz dwóch pismach BMF — 03.03.2022 dla pracowników i 18.11.2009 dla samozatrudnionych. Razem stawiają warunki zapisowi: jego treści, temu, że jest zeitnah, że jest zamknięty, i temu, jak traktuje się zmiany. Żaden nie wymienia procedury zatwierdzania. To brak w tych tekstach, a nie zdanie, które zawierają.
Wprost mówią o tym GoBD, reguły administracji dla zapisów elektronicznych. BMF 03.03.2022 Rz. 28 każe je stosować do ewidencji elektronicznych: GoBD „sind zu beachten”. Ich część o certyfikacji (wersja z 14 lipca 2025) zaczyna się od stwierdzenia, że różnorodność systemów nie pozwala administracji na ogólnie ważną wypowiedź o zgodności sprzętu czy oprogramowania (Rz. 179). Dalej:
- Rz. 180: „Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt.”
- Rz. 181: „„Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung.”
Certyfikat może pomóc w wyborze. Twojej sprawy nie rozstrzyga. Rozstrzyga ewidencja.
Co musi robić elektroniczny Fahrtenbuch
Dawać te same informacje co zeszyt. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: „Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden.” BMF 18.11.2009 Rz. 23 mówi to samo o samozatrudnionych.
To wprowadza listę pól z Satz 3: „Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner.” Zasady dla przejazdów prywatnych i dojazdów do pracy są na stronie o niemieckiej ewidencji.
Zmiany wykluczone albo widoczne w pliku. BMF 03.03.2022 Rz. 28 ujmuje to jako „technisch ausgeschlossen, zumindest aber dokumentiert”. Federalny Trybunał Finansowy powiedział, gdzie ta dokumentacja ma być. W BFH 12.01.2024 – VI B 37/23 plik, w którym wcześniejsze wpisy nadal można zmieniać, liczy się tylko wtedy, gdy zakres zmian jest „in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt”. Sąd nie przesądził, jak to zrobić. Odrzucił natomiast zmiany, które wychodzą na jaw dopiero po dodatkowym zapytaniu do administratora systemu.
Cel, niezwłocznie. BMF 03.03.2022 Rz. 29 to fragment, na którym opiera się każda ewidencja automatyczna: „Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden.”
Dwa słowa są w nim ważne. „Jedenfalls dann” czyni z siedmiu dni bezpieczną przystań, a nie regułę, że ósmy dzień przepada. I odpowiada ono tylko na pytanie, czy ewidencja jest zeitnah; nie zastępuje żadnego innego wymogu. Co można, a czego nie można dopisać później, opisuje artykuł o tym, co jeszcze naprawi Fahrtenbuch dopisany po fakcie.
W samym Fahrtenbuch, jako jeden ciąg. H 8.1 (9-10) LStH: „Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben.” Oraz: „Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen.”
BFH zastosował to w VI R 3/12 (13 listopada 2012). Przejazdy oznaczono tylko jako „Außendienst”, a klienci byli na wydruku kalendarza. Sąd: „Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden.” Oznaczenie przejazdu jako „służbowy” zapisuje kategorię. Powód nadal musisz wpisać sam.
Czy Fahrtenbuch w Excelu zostanie uznany?
Nie jako zwykły arkusz. Leitsatz VI B 37/23 obejmuje każdy plik, który tworzy program: liczy się tylko wtedy, gdy późniejsze zmiany są „technisch ausgeschlossen” albo udokumentowane „in der Datei selbst”. Arkusz, w którym każdą komórkę można nadpisać bez śladu, nie spełnia żadnego z tych warunków.
Sam GPS nie jest Fahrtenbuch
Finanzgericht, który zbadał ewidencję GPS, odrzucił ją. FG Niedersachsen, 23 stycznia 2019 – 3 K 107/18 dotyczył urządzenia z GPS wpinanego do auta; cele dopisywano w portalu. Oficjalny Leitsatz: „Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden.”
Sąd znalazł drugą, osobną wadę w stanie licznika (Rn. 43): „Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat.” Stany wyliczano z jednej wartości początkowej plus zapisanych przejazdów (Rn. 47).
Czytaj to dokładnie tak, jak jest napisane. Nie przechodzi wyliczony stan licznika, którego nigdy nie porównano z rzeczywistym. Sąd nie ustalił tolerancji, a żadne źródło pierwotne nie mówi, jak blisko musi być porównany odczyt. To orzeczenie Finanzgericht i nie wiąże innych sądów. Bezpieczniej jest mimo to wpisywać do ewidencji rzeczywisty stan licznika auta, zestawiony z tym, co zapisano.
Ile kosztuje odrzucona ewidencja
Finanzamt nie skreśla pojedynczych przejazdów. Wraca do metody 1 % / 0,03 %, która zwykle wychodzi znacznie drożej. A przerwa w ciągu unieważnia ewidencję na cały rok. Drogi pośredniej też nie ma. H 8.1 (9-10) LStH: „Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht.”
Nie każda wada jest przerwą. Te same wskazówki mówią: „Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind.” Jak działa wybór metody 1 % i dlaczego luka kosztuje więcej niż przejazdy, które pochłonęła, wyjaśnia artykuł Fahrtenbuch czy metoda 1 %.
Elektroniczna ewidencja musi też przetrwać: dziesięć lat, i przez cały ten czas do odczytu maszynowego. Zobacz, dlaczego Fahrtenbuch przechowuje się dziesięć lat, a nie osiem.
Pytania do każdej aplikacji
Żadna plakietka na nie nie odpowiada. Zadaj je każdej aplikacji, urządzeniu albo arkuszowi:
- Czy ewidencja drukuje każde pole z R 8.1 Abs. 9 Nr. 2 Satz 3, łącznie z odwiedzonym kontrahentem?
- Czy zapisuje też przejazdy prywatne, tak by rok był jednym zamkniętym ciągiem?
- Czy późniejsza zmiana przejazdu jest wykluczona albo widoczna w samym wyeksportowanym pliku?
- Czy możesz niezwłocznie po przejeździe wpisać prawdziwy powód, a nie tylko „służbowy”?
- Czy rzeczywisty stan licznika trafia do ewidencji i czy jest porównywany z zapisanym dystansem?
- Czy mówi ci, kiedy mogła pominąć przejazd?
- Czy możesz wyeksportować cały rok w formie do odczytu maszynowego i przechowywać go dziesięć lat?
Plusy i minusy papieru, arkusza, urządzenia i aplikacji opisuje artykuł o tym, jak prowadzić ewidencję przebiegu.
Jak DriveHub wpisuje się w te reguły
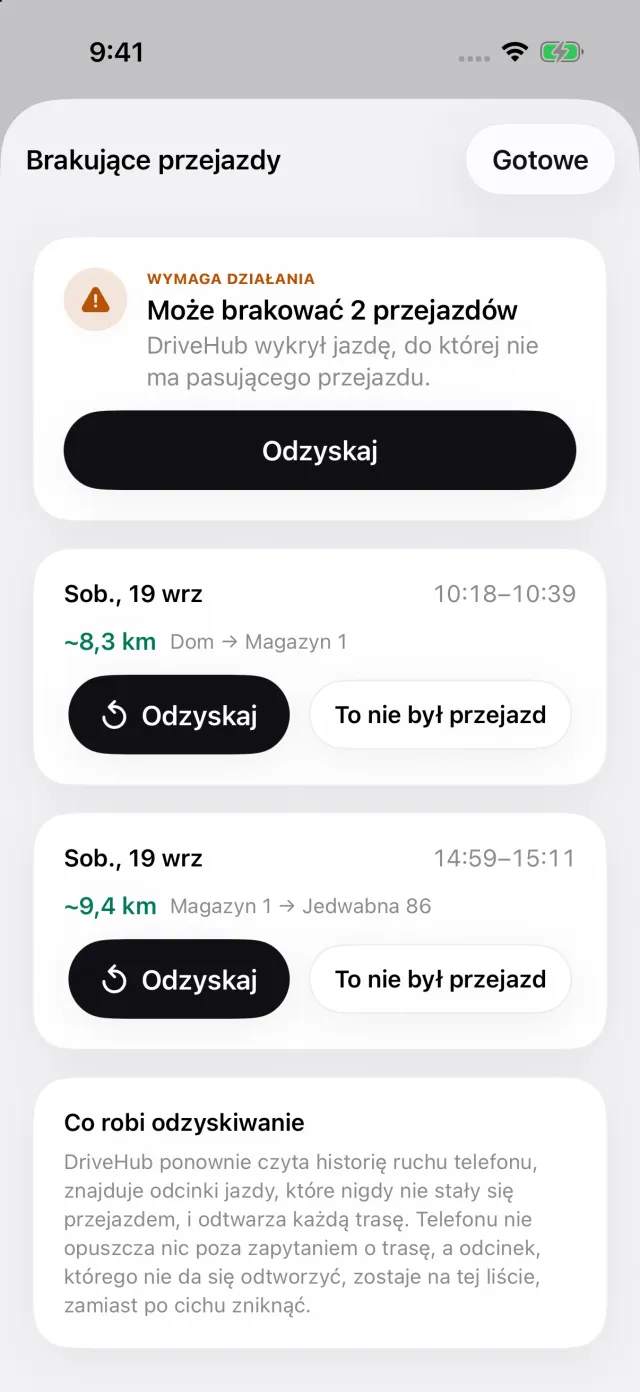
DriveHub nie jest zatwierdzony ani certyfikowany przez Finanzamt — żadna aplikacja nie jest. Rejestruje przejazdy i drukuje pola, które wymieniają te przepisy; powody wpisujesz sam. Gdy dostęp do lokalizacji jest ustawiony na „Zawsze”, DriveHub zapisuje każdy przejazd w tle — a jeśli któryś mu jednak umknie, powie ci o tym. Przejazdy służbowe i prywatne zapisuje jednakowo, a każdy oznaczasz potem jako Służbowy albo Prywatny.
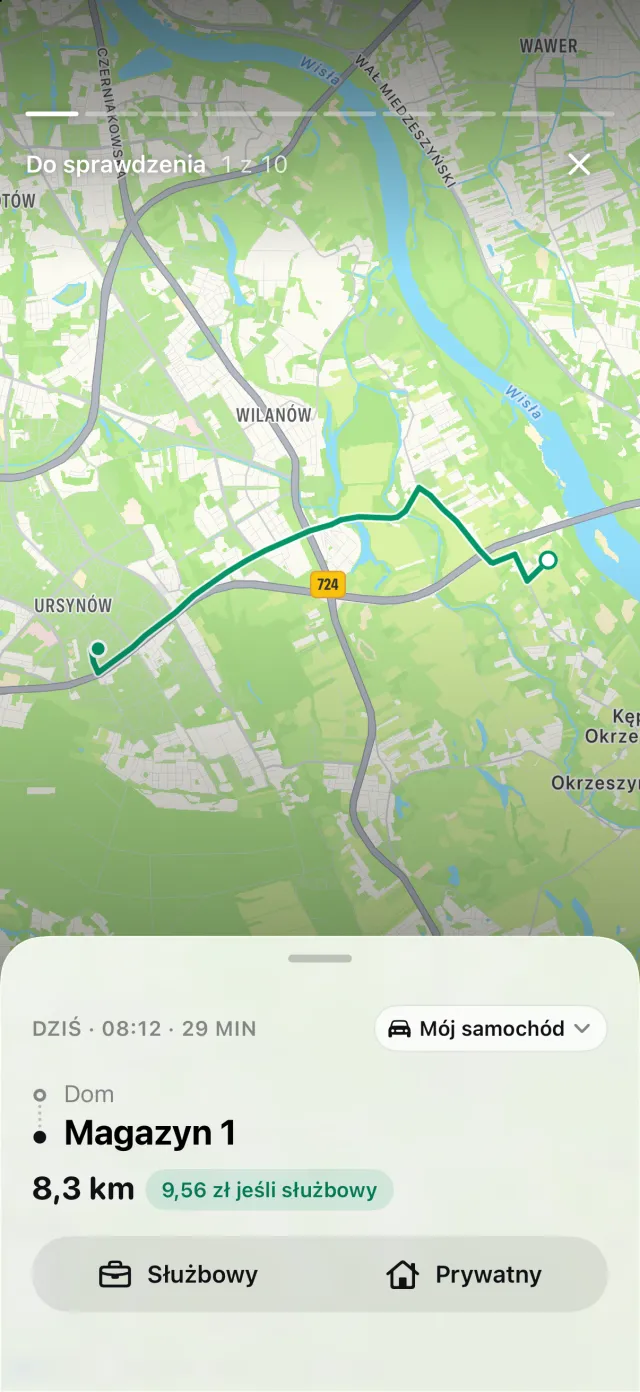
Jeśli twój iPhone zarejestrował jazdę, do której nie pasuje żaden przejazd, na karcie Przejazdy pojawia się historia Pominięte przejazdy, która otwiera ekran Brakujące przejazdy — ten poniżej. Stuknij Odzyskaj, żeby odtworzyć trasę, albo dodaj przejazd sam, żeby w roku nie było luki.
Raport drukuje stan licznika na początku i na końcu każdego przejazdu oraz odwiedzonego kontrahenta. Każda późniejsza zmiana przejazdu jest wydrukowana na samym raporcie. Przed eksportem raport porównuje wpisane przez ciebie stany licznika z zapisanym dystansem. Raporty eksportują się jako PDF, jako Excel lub CSV i jako plik DATEV; eksporty to DriveHub Pro.
Co zostaje po twojej stronie. Cel to powód — „Angebot besprochen, Müller GmbH” — i tylko ty możesz go wpisać; w ciągu siedmiu dni jesteś po bezpiecznej stronie. Rzeczywiste stany licznika pochodzą z twojej deski rozdzielczej. A o tym, czy ewidencja jest ordnungsgemäß, decyduje Finanzamt — dla twojej ewidencji, nie dla DriveHub.
- DriveHub w App Store
- Niemieckie wymogi dla Fahrtenbuch
- Skonfiguruj automatyczne rejestrowanie i dowiedz się, kiedy przejazd umknął
Ta strona podaje, co mówią R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, pisma BMF z 3 marca 2022 i 18 listopada 2009, GoBD oraz wymienione wyżej orzeczenia, i cytuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego Steuerberatera — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Niemcy: wymogi dotyczące ewidencji przebiegu.