 DriveHub
Przewodnik po kraju · Niemcy · 8 min
Erste Tätigkeitsstätte oder Dienstreise: raz 0,38 € albo 0,30 € w obie strony
Erste Tätigkeitsstätte oder Dienstreise — od odpowiedzi zależy, jak liczy się przejazd własnym autem. Te same 30 km to 11,40 € dziennie jako dojazd do pracy i 18,00 € jako podróż służbowa. Rozstrzyga miejsce na końcu przejazdu, a to miejsce zwykle wskazuje pracodawca.

Krótka odpowiedź
Przejazd z domu do twojej erste Tätigkeitsstätte to dojazd do pracy. Każdy inny przejazd służbowy własnym autem to podróż służbowa. Ustawa nazywa ją Auswärtstätigkeit; większość ludzi mówi Dienstreise. Obie są wyceniane inaczej:
- Dojazd do pracy: 0,38 € za każdy pełny kilometr odległości w jedną stronę, raz za każdy dzień pracy, w którym tam jedziesz. To pokrywa drogę tam i z powrotem (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, od 1 stycznia 2026).
- Podróż służbowa: 0,30 € za każdy faktycznie przejechany kilometr, tam i z powrotem oraz każdy odcinek pomiędzy, albo rzeczywiste koszty auta (§ 9 Abs. 1 Satz 3 Nr. 4a EStG w związku z § 5 BRKG).
Dlatego te same 30 km mogą być warte 11,40 € albo 18,00 € dziennie (przykład z obliczeniami niżej). Twoja erste Tätigkeitsstätte to przede wszystkim miejsce, do którego pracodawca trwale cię przypisał. Dopiero bez jasnego przypisania liczą się dni pracy: codziennie, dwa pełne dni w tygodniu albo jedna trzecia uzgodnionego czasu pracy. Masz najwyżej jedną na każde zatrudnienie, a domowe biuro nigdy nią nie jest.
To reguła dla pracowników. Dalsza część strony omawia kolejno każdy element.
Czym według ustawy jest erste Tätigkeitsstätte
§ 9 Abs. 4 EStG, Satz 1: „Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist.”
Muszą się spotkać trzy rzeczy. Musi istnieć stałe miejsce. Musi należeć do pracodawcy, spółki z grupy albo osoby trzeciej wskazanej przez pracodawcę. I musisz być do niego trwale przypisany.
Krok 1 — przypisanie przez pracodawcę. Satz 2: przypisanie „wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt.” Satz 3 mówi, kiedy jest trwałe: „Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll.”
Krok 2 — tylko gdy brak jasnego przypisania: dni pracy. Satz 4 czyni erste Tätigkeitsstätte miejsce, w którym masz pracować trwale i „1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll.”
Nigdy więcej niż jedna. Satz 5: „Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte.” Jeśli warunki spełnia kilka miejsc, pracodawca wybiera jedno (Satz 6). Jeśli tego nie zrobi, jest nią „die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte” (Satz 7).
Jak stosuje to administracja skarbowa
Pismo BMF o kosztach podróży z 25 listopada 2020 (LStH 2026, Anhang 25 III) uzupełnia szczegóły.
Przypisanie nie musi być na piśmie. Rz. 11: może być ustne albo dorozumiane, a „Die Zuordnungsentscheidung muss nicht dokumentiert werden.” Może wynikać z umowy, grafików, zasad podróży służbowych albo rozliczeń kosztów.
Pracodawca nie może przypisać cię do niczego. Rz. 13: pracodawca „kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)”. To, czy ją masz, rozstrzygają kryteria ustawy, a nie zdanie, że jej nie masz.
Wpadnięcie do bazy to nie praca w niej. Rz. 27: przy kryterium dni musisz wykonywać w tym miejscu „seine eigentliche berufliche Tätigkeit”. Krótkie przygotowanie, raporty, wizyty „zur Abholung oder Abgabe von Kundendienstfahrzeugen” albo oddanie potwierdzeń zleceń i kart czasu pracy się nie liczą. W Beispiel 14 z pisma Kundendienstmonteur, który co rano odbiera furgonetkę, „hat keine erste Tätigkeitsstätte”.
Bez erste Tätigkeitsstätte każdy przejazd służbowy jest podróżą służbową. Rz. 2: „Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig.”
Czy domowe biuro jest pierwszym miejscem pracy?
Nie, nigdy. Rz. 4: „Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein.”
To nie zmienia przejazdu do biura w podróż służbową. W Rz. 28 Beispiel 17 ktoś pracuje trzy dni w domu i dwa pełne dni w siedzibie pracodawcy. Siedziba jest erste Tätigkeitsstätte, więc droga z domu do biura to dojazd do pracy.
W niektóre dni pracujesz głównie w domu i nie jedziesz do erste Tätigkeitsstätte. Za te dni przysługuje zamiast tego Tagespauschale za domowe biuro, 6 € dziennie, do 1260 € rocznie (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Z zasady dzień jest albo dniem dojazdu, albo dniem domowego biura. Wyjątek: jeśli do tej pracy nie masz trwale dostępnego innego miejsca, Tagespauschale przysługuje nawet w dniu, w którym pracujesz też w erste Tätigkeitsstätte (Nr. 6c Satz 2).
Najpierw biuro, potem klient: która część jest którą?
Droga z domu do biura pozostaje dojazdem do pracy, nawet jeśli jedziesz tam tylko po to, żeby wyruszyć do klienta. H 9.10 LStH 2026: „Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten” (BFH, 18 stycznia 1991 – VI R 132/86).
- Biuro → klient i z powrotem to podróż służbowa, po 0,30 € za przejechany km.
- Dom → klient bezpośrednio, bez zaglądania do biura, to podróż służbowa od pierwszego kilometra (H 9.5).
- Tylko jeden odcinek dojazdu. Jedziesz do biura, potem do klienta, a stamtąd do domu. H 9.10 dopuszcza wtedy „nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag”.
- Objazd w drodze do pracy, np. po pocztę. Dojazd pozostaje dojazdem, a „die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten” (H 9.10, BFH 12 października 1990 – VI R 165/87).
Sammelpunkt i weiträumiges Tätigkeitsgebiet
Dwie grupy nie mają erste Tätigkeitsstätte, a mimo to za część jazd dostają tylko stawkę za dojazd. Regułą jest § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Stosuje się ją, gdy polecenia pracodawcy wymagają, żebyś „dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen”.
Sammelpunkt. Przykłady BMF to „Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen” (Rz. 38). Drogę z domu do tego punktu „dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden”. Miejsce zbiórki wspólnych dojazdów, które umówiłeś prywatnie, nie jest Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet. Typowo „Zusteller oder Forstarbeiter” (Rz. 42). Nie „Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen”, mobilny personel opiekuńczy w wyznaczonym rejonie ani kominiarze. Droga z domu do najbliższego punktu wjazdu do obszaru idzie po stawce za dojazd. Jazda wewnątrz obszaru i dodatkowe kilometry do dalszego punktu wjazdu idą po 0,30 € za przejechany km albo według rzeczywistych kosztów (Rz. 43–44).
Dla diet i kosztów noclegu nadal jesteś auswärts tätig (Rz. 40, 45). Ale pracodawca nie może zwracać bez podatku przejazdów z domu do Sammelpunkt ani z domu do obszaru na podstawie § 3 Nr. 13 lub 16 EStG.
Dojazd do pracy: 0,38 € od pierwszego kilometra
Od 1 stycznia 2026 § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG daje „für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte” 0,38 €. Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) zastąpiła „0,30 Euro” słowami „0,38 Euro” i skreśliła dawną regułę od 21. kilometra. Strony, które wciąż pokazują dwa progi, opisują prawo sprzed 2026.
- Odległość w jedną stronę, pełne kilometry, raz dziennie. Liczy się odległość, nie przejechane kilometry, i pokrywa ona „arbeitstäglich zwei Wege” (H 9.10; BMF 18 listopada 2021, Rz. 12 i 23).
- Tylko dni w erste Tätigkeitsstätte. Dni choroby, urlopu, podróży służbowych i domowego biura się nie liczą (ELSTER, pomoc do Anlage N).
- Wszystko jest pokryte. „Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten” (§ 9 Abs. 2 Satz 1). Paliwa, zużycia i ubezpieczenia nie można doliczyć. Jeden wyjątek to koszty wypadku w drodze do pracy, które obok Pauschale nadal podlegają odliczeniu (H 9.10).
- Bez limitu 4500 € dla samochodu. Limit nie obowiązuje, „soweit” korzystasz z własnego albo udostępnionego Kraftwagen (BMF 18 listopada 2021, Rz. 11).
Dni, odległość i dowody przy dojeździe opisuje artykuł Pendlerpauschale w 2026.
Podróż służbowa: 0,30 € za każdy przejechany kilometr
§ 9 Abs. 1 Satz 3 Nr. 4a EStG obejmuje „beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind”. Dla samochodu BMF podaje liczbę: „PKW 0,30 €” za „jeden gefahrenen Kilometer” (BMF 25 listopada 2020, Rz. 37).
Liczą się obie strony, każdy odcinek i przejazdy między kilkoma klientami (H 9.5). Zamiast stawki ryczałtowej możesz odliczyć tę część rzeczywistych rocznych kosztów auta, którą stanowią te przejazdy (R 9.5 Abs. 1 LStR). Jeśli pracodawca płaci ci do 0,30 € za km, jest to wolne od podatku (§ 3 Nr. 16 EStG); to, czego nie zapłaci, to Werbungskosten. Co musisz zapisywać i co możesz odliczyć dodatkowo, opisuje artykuł podróże służbowe własnym autem.
Przykład z obliczeniami: te same 30 km na trzy sposoby
Liczby przykładowe, nie z żadnego przepisu. Mieszkasz 30 km od biura pracodawcy, miejsca, do którego jesteś przypisany. Klient jest też 30 km od domu i 25 km od biura.
| Dzień | Przejazdy | Jak liczy się każdy | Kwota |
|---|---|---|---|
| A — tylko biuro | Dom → biuro → dom, 60 km przejechane | Dojazd: 30 km × 0,38 €, raz | 11,40 € |
| B — tylko klient | Dom → klient → dom, 60 km przejechane | Podróż służbowa: 60 km × 0,30 € | 18,00 € |
| C — biuro, potem klient | Dom → biuro (30) → klient (25) → dom (30) | Dojazd, tylko jeden odcinek: 30 km × 0,19 € = 5,70 € · Podróż służbowa: 55 km × 0,30 € = 16,50 € | 22,20 € |
Rachunek: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Połowa Pauschale to 0,19 €, a 30 × 0,19 = 5,70. Służbowa część dnia C to 25 + 30 = 55 km, a 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
Przez 20 takich dni dzień A daje 228 €, a dzień B 360 €. To 132 € różnicy przy tym samym aucie, tej samej odległości i tych samych godzinach.
Czy coś z tego obniża twój podatek, zależy od sumy. Werbungskosten zmieniają rachunek tylko wtedy, gdy przekraczają Arbeitnehmer-Pauschbetrag w wysokości 1230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), a zarówno dojazd, jak i podróże służbowe to Werbungskosten.
Zanim złożysz zeznanie
- Zapytaj, do czego jesteś przypisany. Rozstrzyga o tym umowa i polecenia pracodawcy, i nie musi to być na papierze. Jeśli to niejasne, decyduje kryterium dni z § 9 Abs. 4 Satz 4.
- Licz dni dojazdu, nie dni pracy. Pomiń dni choroby, urlopu, podróży służbowych i domowego biura.
- Oddzielaj podróże służbowe od dojazdu. Zapisuj cel, czas trwania i trasę każdej podróży służbowej. Popieraj je dokumentami, takimi jak ewidencja przejazdów albo rachunki (R 9.4 Satz 5 LStR).
- Uważaj na dni mieszane. Biuro, a potem klient to dojazd plus podróż służbowa, a dzień z jednym odcinkiem dojazdu liczy się w połowie.
Jak DriveHub trzyma te dwie rzeczy osobno
Reguła zależy od tego, który przejazd prowadził dokąd i którego dnia. To jest ewidencja, a koszt błędnego wiersza to różnica między 0,38 € raz a 0,30 € w obie strony.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Dojazd do pracy też jest zapisywany. DriveHub przypisuje większość przejazdów jako Służbowe albo Prywatne według twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie w sekcji Do sprawdzenia.
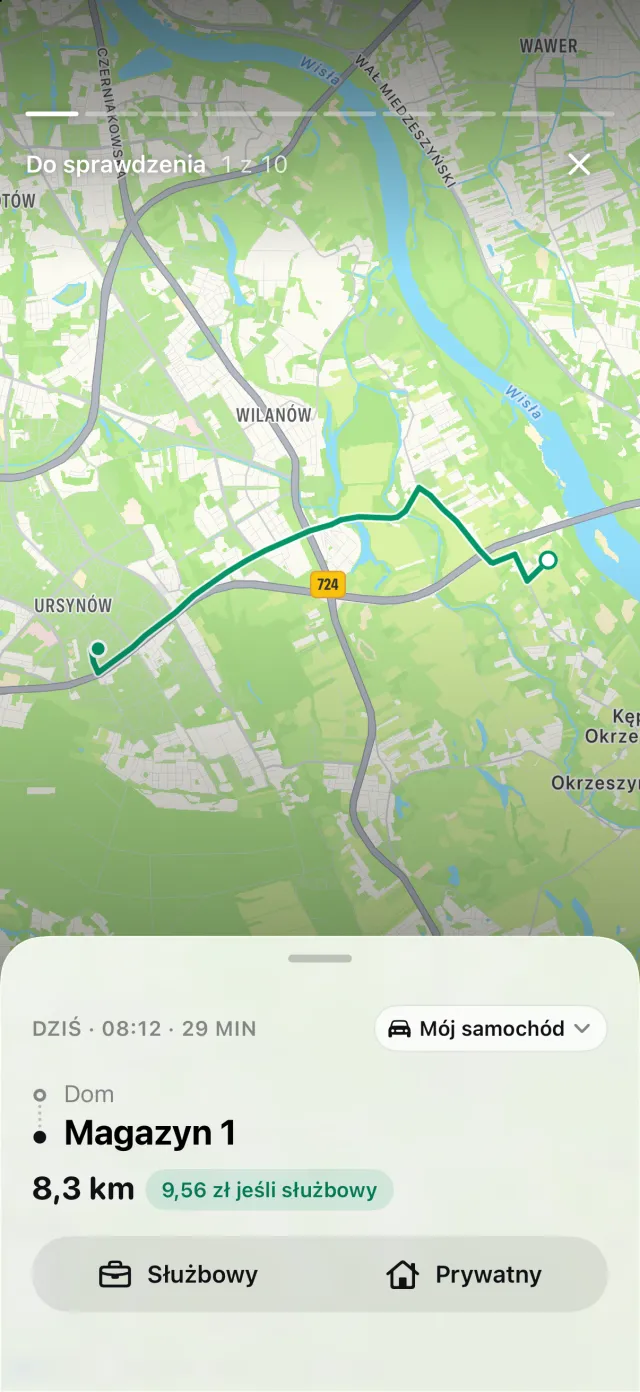
Przejazd, na który odpowiesz Dojazd do pracy, jest zapisywany jako jazda prywatna, więc nie trafia do kilometrów służbowych wycenianych po 0,30 €. Każdy przejazd jest osobny, więc w dniu C odcinek do biura oraz odcinki do klienta i do domu to osobne wiersze. Oba odcinki z klientem, przypisane jako Służbowe, pojawiają się w raporcie (PDF, Excel lub CSV z DriveHub Pro) z datą, oboma adresami i odległością; cel dopisujesz sam.
DriveHub nie rozstrzyga, które miejsce jest twoją erste Tätigkeitsstätte. Zależy to od przypisania przez pracodawcę i twoich dni pracy, a DriveHub nie zna ani jednego, ani drugiego. Gdy pyta o przejazd z domu do tego miejsca, odpowiedz Dojazd do pracy, a nie Służbowy ani Prywatny.
DriveHub jest w App Store na iPhone'a. Pozostałe niemieckie zasady są na stronie o Niemczech. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Źródła
- § 9 Abs. 1 Satz 3 Nr. 4 i 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 i 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 i Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 i 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 i H 9.10 LStH 2026; ELSTER, pomoc do Anlage N.
Ta strona przedstawia, co mówią Einkommensteuergesetz, Lohnsteuer-Richtlinien i pisma BMF, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej. Nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego Steuerberatera — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Niemcy: wymogi dotyczące ewidencji przebiegu.