 DriveHub
Przewodnik po kraju · Niemcy · 8 min
Przejście z metody 1 % na Fahrtenbuch zaczyna się 1 stycznia
Twój samochód służbowy jest opodatkowany metodą 1 %, a Fahrtenbuch wyszedłby, jak sądzisz, taniej. Zmienić można — ale dla tego samego auta tylko na cały rok, więc ewidencja zaczęta w październiku liczy się dopiero od stycznia.

Krótka odpowiedź
Tak, możesz zmienić metodę — ale nie w połowie roku dla tego samego samochodu. Metodę ustala się na rok kalendarzowy i dla konkretnego pojazdu. Fahrtenbuch zaczęty dziś nie zamieni tegorocznego 1 % w metodę ewidencji. Jeśli chcesz z niej korzystać w 2027, ewidencja musi biec od 1 stycznia 2027, łącznie z przejazdami prywatnymi.
- Lista płac: pracodawca ustala z tobą metodę na każdy rok kalendarzowy i nie może jej zmienić w trakcie roku dla tego samego auta (R 8.1 Abs. 9 Nr. 3 Satz 1 LStR).
- Sądy mówią to samo: metoda ewidencji ma zastosowanie tylko wtedy, gdy Fahrtenbuch obejmuje cały rok, w którym korzystasz z tego auta (BFH, 20 marca 2014 – VI R 35/12).
- Zeznanie podatkowe nie jest związane listą płac. Tam nadal możesz wybrać metodę ewidencji — jeśli Fahrtenbuch obejmuje cały rok (Nr. 3 Satz 5).
- Samozatrudnieni: wybór dotyczy Wirtschaftsjahr, a zmiana pojazdu pozwala zmienić metodę w trakcie roku (BMF, 18 listopada 2009, Rz. 8).
- Nowe auto? Zakaz dotyczy tego samego samochodu. Auto, które dostajesz w trakcie roku, może od pierwszego dnia jeździć na Fahrtenbuch — uzgodnij to z działem płac.
Czy ewidencja rzeczywiście wychodzi taniej, to osobne pytanie, i odpowiada na nie artykuł Fahrtenbuch czy metoda 1 %. Ta strona dotyczy tego, kiedy możesz przejść.
Dlaczego Fahrtenbuch zaczęty w trakcie roku się nie liczy
Wytyczne mówią to jednym zdaniem. R 8.1 Abs. 9 Nr. 3 Satz 1 LStR: „Der Arbeitgeber muss in Abstimmung mit dem Arbeitnehmer die Anwendung eines der Verfahren nach den Nummern 1 und 2 für jedes Kj. festlegen; das Verfahren darf bei demselben Kfz während des Kj. nicht gewechselt werden.”
Bundesfinanzhof doszedł do tego samego. BFH, 20 marca 2014 – VI R 35/12, Leitsatz 2: „Die Fahrtenbuchmethode ist nur dann zu Grunde zu legen, wenn der Arbeitnehmer das Fahrtenbuch für den gesamten Veranlagungszeitraum führt, in dem er das Fahrzeug nutzt; ein unterjähriger Wechsel von der 1 %-Regelung zur Fahrtenbuchmethode für dasselbe Fahrzeug ist nicht zulässig.” Administracja skarbowa powtarza to w BMF, 3 marca 2022, Rz. 41.
Kilka dobrych miesięcy też nie pomoże. Wytyczne wprost wykluczają okres próbny, w R 8.1 Abs. 9 Nr. 2 Satz 5 LStR: „Die Führung des Fahrtenbuchs kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen.”
To samo orzeczenie wskazuje też wyjście. Metodę ewidencji można wybrać „von vornherein” albo „für den folgenden Veranlagungszeitraum dazu überzugehen”. Czyli od następnego roku kalendarzowego.
Lista płac i zeznanie podatkowe to dwie osobne decyzje
U pracownika o metodzie decyduje się dwa razy, i reguły są różne.
Na liście płac pracodawca ustala z tobą metodę na rok kalendarzowy. W trakcie roku nie może jej zmienić dla tego samego auta. Jedne drzwi zostają otwarte, w Nr. 3 Satz 2: „Eine rückwirkende Änderung des Lohnsteuerabzugs (Wechsel von der pauschalen Nutzungswertmethode zur Fahrtenbuchmethode oder umgekehrt für das gesamte Kalenderjahr) ist vor Übermittlung oder Ausschreibung der Lohnsteuerbescheinigung jedoch im Rahmen des § 41c EStG möglich.” Zmiana obejmuje cały rok i wymaga za sobą Fahrtenbuch z całego roku.
W wymiarze podatku dochodowego lista płac cię nie wiąże. Nr. 3 Satz 5: „Bei der Veranlagung zur Einkommensteuer ist der Arbeitnehmer nicht an das für die Erhebung der Lohnsteuer gewählte Verfahren gebunden; Satz 1 zweiter Halbsatz gilt entsprechend.” Ostatnia część zdania ma znaczenie: zakaz zmiany w trakcie roku obowiązuje także w zeznaniu. Lista płac może więc przez cały rok liczyć 1 %, a ty rozliczysz się metodą ewidencji — pod warunkiem, że Fahrtenbuch zaczyna się 1 stycznia.
Jeśli prowadzisz działalność
Jednostką jest rok obrotowy, nie kalendarzowy, a reguła ma wyjście. BMF, 18 listopada 2009, Rz. 8, dla auta używanego służbowo w ponad 50 %: wyboru dokonuje się „durch Einreichen der Steuererklärung beim Finanzamt” i „muss für das Wirtschaftsjahr einheitlich getroffen werden. Im Fall des Kraftfahrzeugwechsels (vgl. Randnummer 9) ist auch während eines Wirtschaftsjahres der Übergang zu einer anderen Ermittlungsmethode zulässig. Das Wahlrecht kann bis zur Bestandskraft der Steuerfestsetzung ausgeübt oder geändert werden.”
Przy kilku autach firmowych każde wycenia się osobno (Rz. 22). Auto bez Fahrtenbuch zostaje przy metodzie 1 %, nawet jeśli inne ma ewidencję.
Nowe auto, gdy jesteś pracownikiem. Każdy tekst, który zakazuje zmiany w trakcie roku, mówi o tym samym aucie: „bei demselben Kfz” w wytycznych, „für dasselbe Kraftfahrzeug” w BMF Rz. 41. BFH wymaga ewidencji za cały okres, „in dem er das Fahrzeug nutzt”. Nowe auto w trakcie roku jest więc, według ich brzmienia, nowym wyborem — z Fahrtenbuch od pierwszego dnia. Żadne zdanie nie mówi tego wprost o pracownikach, jak Rz. 8 mówi o samozatrudnionych, więc najpierw uzgodnij to z działem płac.
Przykład: decyzja w październiku
Liczby przykładowe, nie z żadnego przepisu. Od 2025 jeździsz tym samym samochodem służbowym, a lista płac opodatkowuje go metodą 1 %. 1 października 2026 zaczynasz prowadzić Fahrtenbuch.
- 2026: lista płac zostaje przy 1 % na cały rok, bo metody nie wolno zmieniać dla tego samego auta w trakcie roku. W zeznaniu też nie użyjesz metody ewidencji, bo Fahrtenbuch nie obejmuje stycznia–września. Trzy miesiące ewidencji nic nie zmieniają za 2026.
- 2027: jeśli Fahrtenbuch biegnie bez przerwy od 1 stycznia, możesz uzgodnić z pracodawcą metodę ewidencji na 2027. Uzgodnioną później listę płac nadal można zmienić za cały rok, zanim zostanie przesłana Lohnsteuerbescheinigung (Nr. 3 Satz 2). Jeśli lista płac zostanie przy 1 %, metodę ewidencji nadal możesz wybrać w zeznaniu za 2027.
Ile dałaby ewidencja, policzysz sam. Załóżmy, że cena katalogowa auta to 50 000 €, więc paski płacowe za 2027 pokazują 6 000 € korzyści według 1 % w skali roku. Załóżmy też, że auto kosztuje w tym roku 12 000 € (pracodawca zna tę kwotę), a Fahrtenbuch dowodzi 6 000 kilometrów prywatnych na 30 000.
- Udział prywatny: 6 000 ÷ 30 000 = 20 %
- Użycie prywatne według kosztów rzeczywistych: 20 % × 12 000 € = 2 400 €
- Różnica w korzyści podlegającej opodatkowaniu: 6 000 € − 2 400 € = 3 600 €
To niższa kwota do opodatkowania, a nie zaoszczędzony podatek; oszczędność to ta kwota razy twoja stawka podatku. Jak poszczególne koszty i dojazdy do pracy wchodzą do rzeczywistego rachunku, to sprawa działu płac albo Steuerberatera. Przykład pokazuje tylko, dlaczego rok ewidencji musi być kompletny: bez 1 stycznia całe porównanie odpada.
Jaki musi być Fahrtenbuch od pierwszego dnia
Metoda jest dopuszczalna tylko tam, gdzie istnieje „ein ordnungsgemäßes Fahrtenbuch” (§ 6 Abs. 1 Nr. 4 Satz 3 EStG). Co to znaczy, określa R 8.1 Abs. 9 Nr. 2 LStR.
- Służbowe i prywatne osobno, na bieżąco (Satz 2): „Dabei sind die dienstlich und privat zurückgelegten Fahrtstrecken gesondert und laufend im Fahrtenbuch nachzuweisen.”
- Przy każdym przejeździe służbowym (Satz 3): „Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner.”
- Przejazdy prywatne i dojazdy do pracy (Satz 4): „Für Privatfahrten genügen jeweils Kilometerangaben; für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genügt jeweils ein kurzer Vermerk im Fahrtenbuch.”
- Jeden nieprzerwany ciąg. H 8.1 (9-10) LStH, za BFH VI R 27/05: ewidencja „muss zeitnah und in geschlossener Form geführt werden” i pokazywać każdy przejazd ze stanem licznika na jego końcu.
- Forma elektroniczna jest dopuszczalna (Satz 6), „wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden.”
Przy ewidencji automatycznej administracja daje czas na wpisanie celu. BMF, 3 marca 2022, Rz. 29 uznaje ją za prowadzoną zeitnah co najmniej wtedy, gdy kierowca wpisze Reisezweck i Geschäftspartner „innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt”. Siedem dni to bezpieczna przystań: pismo mówi „jedenfalls dann”, a nie że ósmy dzień przepada. Co wolno, a czego nie wolno dopisać później, opisuje artykuł o uzupełnianiu Fahrtenbuch po fakcie.
Same drobne uchybienia nie przekreślają ewidencji (BFH, 10 kwietnia 2008 – VI R 38/06). Brakującej ewidencji nie da się jednak zastąpić innymi zapisami. H 8.1 (9-10): „Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht.” Jeśli Fahrtenbuch nie zostanie uznany, obowiązuje metoda 1 % — za cały rok.
Przed 1 stycznia 2027
- Uzgodnij metodę z pracodawcą na 2027 albo postanów, że zastosujesz ją w zeznaniu.
- Zapisz rzeczywisty stan licznika przy pierwszym przejeździe w roku. Każdy przejazd służbowy potrzebuje stanu na początku i na końcu.
- Zapisuj też przejazdy prywatne. Książka samych przejazdów służbowych nie jest zamkniętym ciągiem.
- Wpisuj cel każdego przejazdu służbowego niezwłocznie — przy ewidencji, która zapisuje przejazdy automatycznie, w ciągu siedmiu dni — jako powód i z odwiedzonym kontrahentem.
- Prowadź ją przez cały rok. Luka w sierpniu kosztuje cały rok, nie jeden miesiąc.
- Przechowuj ją dziesięć lat od końca roku ostatniego wpisu; zobacz przechowywanie Fahrtenbuch.
Przyjęta przez rząd zmiana Lohnsteuer-Richtlinien na 2027 (Bundesrat-Drucksache 549/26 z 23 września 2026) nie zmienia R 8.1 Abs. 9.
Jak DriveHub pomaga utrzymać cały rok
Przejście 1 stycznia stoi albo upada na roku bez luki. Właśnie tu pomaga oprogramowanie: nie przy wyborze, tylko przy ciągu.
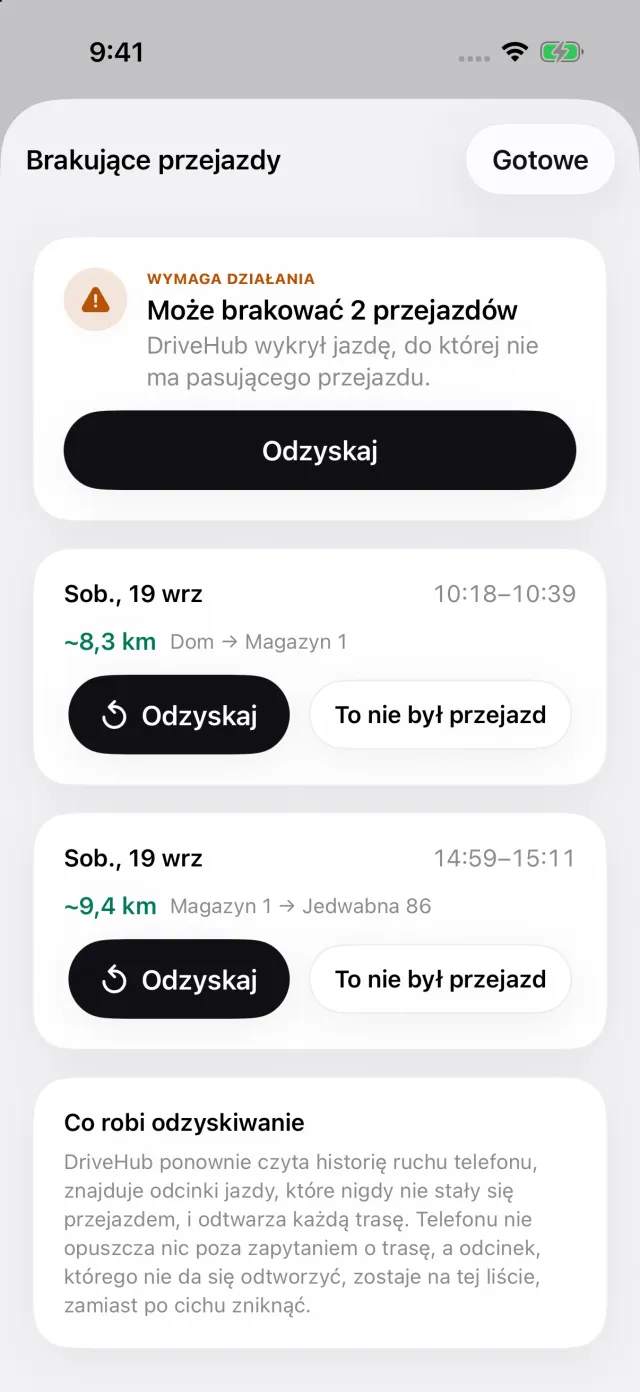
Gdy dostęp do lokalizacji jest ustawiony na „Zawsze”, DriveHub zapisuje każdy przejazd w tle — a jeśli któryś mu jednak umknie, powie ci o tym. Zapisuje przejazdy służbowe i prywatne jednakowo, a potem pyta, które były służbowe. Jeśli twój iPhone zarejestrował jazdę, do której nie pasuje żaden przejazd, pokaże ją ekran Brakujące przejazdy, a Odzyskaj odtworzy trasę.
Raport drukuje stan licznika na początku i na końcu każdego przejazdu, odwiedzonego kontrahenta i każdą późniejszą zmianę przejazdu — na samym raporcie. DriveHub może przypominać ci o wpisaniu stanu licznika. Raporty obejmują dzień, tydzień, miesiąc, kwartał lub rok; dla Finanzamtu wybierz Rok. Raport z jednego miesiąca nie jest Fahrtenbuch.
Gdzie DriveHub się zatrzymuje: zaczyna zapisywać w dniu, w którym go skonfigurujesz, więc nie uzupełni miesięcy sprzed tej daty. Nie oblicza twojej korzyści, nie wybiera metody i nie załatwia spraw z działem płac. Cel nadal wpisujesz sam — „Angebot besprochen, Müller GmbH”, a nie samo „służbowy” — w ciągu siedmiu dni.
DriveHub jest w App Store na iPhone'a. Pozostałe niemieckie zasady dla Fahrtenbuch są na stronie o Niemczech. Konfiguracja automatycznego rejestrowania zajmuje kilka minut, raz, i warto ją zrobić przed 1 stycznia. Papier, arkusz i aplikacje obok siebie porównuje artykuł o czterech sposobach prowadzenia ewidencji przebiegu.
Źródła
- § 6 Abs. 1 Nr. 4 Satz 3 EStG.
- R 8.1 Abs. 9 Nr. 2 Sätze 2–6 oraz Nr. 3 Sätze 1, 2 i 5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 – S 2334/21/10004 :001, Rz. 29 i 41.
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 8 i 22.
- BFH, 20 marca 2014 – VI R 35/12; BFH, 10 kwietnia 2008 – VI R 38/06; BFH, 9 listopada 2005 – VI R 27/05.
- Bundesrat-Drucksache 549/26 (Lohnsteuer-Änderungsrichtlinie 2027), 23 września 2026.
Ta strona podaje, co mówią Lohnsteuer-Richtlinien, pisma BMF i Bundesfinanzhof, i cytuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego Steuerberatera — i przynieś dokumentację.
Pełna reguła wraz z przepisami, z których pochodzi: Niemcy: wymogi dotyczące ewidencji przebiegu.