 DriveHub
Przewodnik po kraju · Niemcy · 8 min
Dienstreise własnym autem: 0,30 € za każdy kilometr i co musisz umieć wykazać
Dienstreise mit eigenem Auto absetzen — jeździsz własnym samochodem do klientów, na budowy albo do innego oddziału, a niemieckie prawo podatkowe wycenia każdy z tych kilometrów na 0,30 €, w obie strony. Pracodawca może tyle wypłacić bez podatku, a to, czego nie wypłaci, trafia do twojego zeznania podatkowego. Żadna z tych dróg nie wymaga Fahrtenbuch, ale obie wymagają ewidencji.

Krótka odpowiedź
- Stawka. 0,30 € za kilometr samochodem osobowym, 0,20 € każdym innym pojazdem silnikowym, np. motocyklem (§ 9 Abs. 1 Satz 3 Nr. 4a EStG w związku z § 5 Abs. 2 BRKG). To właśnie zwykle nazywa się Kilometerpauschale dla podróży służbowych.
- Które kilometry. Każdy kilometr faktycznie przejechany w podróży służbowej, tam i z powrotem. Nie odległość w jedną stronę, jak przy dojeździe do pracy.
- Wyższe koszty? Nie wyższa stawka. Alternatywą są rzeczywiste koszty twojego auta, rozdzielone według kilometrów (R 9.5 Abs. 1 LStR).
- Od pracodawcy. Kilometergeld do 0,30 € za km jest wolne od podatku na podstawie § 3 Nr. 16 EStG. Wszystko powyżej to Arbeitslohn.
- W zeznaniu podatkowym. To, czego pracodawca nie zapłacił, do 0,30 € za km, to Werbungskosten. Zmienia twój podatek tylko wtedy, gdy wszystkie twoje Werbungskosten razem przekraczają Arbeitnehmer-Pauschbetrag w wysokości 1230 €.
- Co musisz wykazać. Służbowy powód, czas trwania i trasę każdej podróży, zapisane i poparte odpowiednimi dokumentami (R 9.4 Satz 5 LStR). Fahrtenbuch jest jednym z przykładów takiego dokumentu, a nie warunkiem.
- Samochód służbowy? Wtedy żadnych 0,30 € — ani bez podatku, ani jako Werbungskosten.
Skąd się bierze 0,30 €
Ustawa nie podaje tej liczby. § 9 Abs. 1 Satz 3 Nr. 4a EStG zalicza do Werbungskosten „Aufwendungen des Arbeitnehmers für beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 sowie keine Familienheimfahrten sind.”
Satz 2 pozwala następnie pominąć rzeczywiste koszty: przejazdy można wycenić „mit den pauschalen Kilometersätzen …, die für das jeweils benutzte Beförderungsmittel (Fahrzeug) als höchste Wegstreckenentschädigung nach dem Bundesreisekostengesetz festgesetzt sind.”
Sama liczba jest w ustawie o podróżach służbowych urzędników. § 5 Abs. 2 Satz 1 BRKG: „beträgt die Wegstreckenentschädigung 30 Cent je Kilometer zurückgelegter Strecke.” Dla każdego innego pojazdu silnikowego § 5 Abs. 1 Satz 2 ustala „20 Cent je Kilometer zurückgelegter Strecke”. Pozostałe warunki § 5 BRKG dotyczą tylko urzędników; EStG przejmuje wyłącznie stawkę.
Pismo BMF o kosztach podróży z 25 listopada 2020, Rz. 37, podaje te liczby wprost: „PKW 0,30 €, für jedes andere motorbetriebene Fahrzeug 0,20 €”, „für jeden gefahrenen Kilometer”. I dalej: „Eine Prüfung der tatsächlichen Kilometerkosten ist demnach nicht mehr erforderlich, wenn der Arbeitnehmer von dieser gesetzlichen Typisierung Gebrauch macht.”
Każdy kilometr, w obie strony
Stawka jest za kilometr gefahren — przejechany — a nie za kilometr odległości. H 9.5 LStH zalicza do kosztów podróży przejazdy „zwischen Wohnung oder erster Tätigkeitsstätte und auswärtiger Tätigkeitsstätte … einschl. sämtlicher Zwischenheimfahrten”. Zalicza też przejazdy „zwischen mehreren auswärtigen Tätigkeitsstätten oder innerhalb eines weiträumigen Tätigkeitsgebietes”.
Liczby przykładowe. Jedziesz z domu do klienta oddalonego o 42 km i tego samego dnia wracasz. To 84 km × 0,30 € = 25,20 €.
Dojazd do pracy liczy się odwrotnie. Entfernungspauschale wynosi 0,38 € za każdy pełny kilometr odległości w jedną stronę, raz dziennie do twojej erste Tätigkeitsstätte, i pokrywa wszystkie koszty auta na tym przejeździe. Pomylenie, który przejazd jest którym, kosztuje tu najwięcej:
- Dom → klient, bez zaglądania do biura: podróż służbowa po 0,30 € za przejechany km.
- Dom → biuro, potem biuro → klient: droga z domu do biura pozostaje dojazdem do pracy, nawet jeśli pojechałeś tam tylko po to, żeby wyruszyć dalej (H 9.10 LStH). Biuro → klient to podróż służbowa.
Gdzie jest twoja erste Tätigkeitsstätte i kiedy nie masz żadnej, opisuje artykuł dojazd czy podróż służbowa: erste Tätigkeitsstätte. Sam dojazd do pracy opisuje Pendlerpauschale 2026.
Alternatywą są rzeczywiste koszty, nie wyższa stawka
Jeśli 0,30 € nie pokrywa tego, ile kosztuje twoje auto, wyższej stawki ryczałtowej nie ma. Jest tylko rzeczywista kwota. R 9.5 Abs. 1 Satz 3 LStR: „Benutzt der Arbeitnehmer sein Fahrzeug, ist der Teilbetrag der jährlichen Gesamtkosten dieses Fahrzeugs anzusetzen, der dem Anteil der zu berücksichtigenden Fahrten an der Jahresfahrleistung entspricht.”
Do tego potrzebne są łączne koszty auta za rok i jego łączny przebieg, żeby obliczyć udział służbowy. Stawkę za km wyliczoną z kosztów z dwunastu miesięcy można potem stosować „bis sich die Verhältnisse wesentlich ändern” (Satz 4). Satz 5 zostawia stawkę ryczałtową jako alternatywę.
H 9.5 LStH („Einzelnachweis”) wymienia, co wchodzi w Gesamtkosten: paliwo, obsługa, naprawy, garaż przy domu, Kfz-Steuer, ubezpieczenie, odsetki od kredytu i amortyzacja, „i. d. R. eine Nutzungsdauer von 6 Jahren”. Koszty wypadku, parkingi i opłaty drogowe do nich nie należą; to Reisenebenkosten.
Ponad 0,30 € tylko to, czego nie dało się przewidzieć. H 9.5 („Pauschale Kilometersätze”) dopuszcza obok stawki ryczałtowej „etwaige außergewöhnliche Kosten”. Chodzi o „nur die nicht voraussehbaren Aufwendungen für Reparaturen, die nicht auf Verschleiß … oder die auf Unfallschäden beruhen” oraz szkody po kradzieży. Ubezpieczenie autocasco nie jest takim kosztem, a Leasingsonderzahlung jest już pokryta stawką ryczałtową.
Co musisz umieć wykazać
Przy własnym aucie nie potrzebujesz ordnungsgemäßes Fahrtenbuch. Ten wymóg dotyczy wyceny prywatnego użytku samochodu służbowego. W § 9 EStG nie pojawia się nigdzie.
Regułą dla podróży służbowych jest R 9.4 Satz 5 LStR:
„Die berufliche Veranlassung der Auswärtstätigkeit, die Reisedauer und den Reiseweg hat der Arbeitnehmer aufzuzeichnen und anhand geeigneter Unterlagen, z. B. Fahrtenbuch (>R 8.1 Abs. 9 Nr. 2 Satz 3), Tankquittungen, Hotelrechnungen, Schriftverkehr, nachzuweisen oder glaubhaft zu machen.”
Dwa kroki: zapisujesz (aufzeichnen) i udowadniasz albo uprawdopodabniasz (nachweisen oder glaubhaft machen). Fahrtenbuch jest wymieniony tylko jako jeden z przykładów odpowiedniego dokumentu, obok rachunków za paliwo, rachunków hotelowych i korespondencji.
W praktyce jeden wiersz na przejazd z tymi danymi pokrywa trzy elementy, które wymienia wytyczna:
| Czego wymaga R 9.4 | Co zapisać |
|---|---|
| Reiseweg (trasa) | data, skąd wyruszyłeś, dokąd pojechałeś, przejechane kilometry |
| berufliche Veranlassung (służbowy powód) | cel i kogo odwiedziłeś, np. „Abnahme Baustelle, Firma Weber” |
| Reisedauer (czas trwania) | kiedy wyjechałeś i kiedy wróciłeś |
R 9.4 nie ustala dalszej listy pól. Nie ustala też wymogów formy, takich jak zeitnah czy in geschlossener Form. Te pochodzą z orzecznictwa o ewidencji samochodów służbowych, którego ten reżim nie przejmuje.
Prywatne sprawy po drodze. R 9.4 Satz 3–4 LStR: prywatną część podróży służbowej, która nie jest nieznaczna, trzeba wyodrębnić. Jeśli to niemożliwe, „– auch nicht durch Schätzung –”, cały koszt jest prywatnym kosztem utrzymania. Objazd do sklepu łatwo wyodrębnić, jeśli ewidencja pokazuje go jako osobny odcinek.
Gdy płaci pracodawca: Kilometergeld do 0,30 € jest wolne od podatku
§ 3 Nr. 16 EStG zwalnia z podatku to, co pracodawcy spoza sektora publicznego płacą „zur Erstattung von Reisekosten …, soweit sie die nach § 9 als Werbungskosten abziehbaren Aufwendungen nicht übersteigen”. Dla sektora publicznego to samo robi § 3 Nr. 13. Wolne od podatku jest więc do 0,30 € za km samochodem albo 0,20 € innym pojazdem silnikowym. Wszystko powyżej to Arbeitslohn.
R 3.16 LStR pozwala pracodawcy łączyć rodzaje zwrotów kosztów podróży i rozliczać kilka podróży razem: „Hierbei können mehrere Reisen zusammengefasst abgerechnet werden.”
Co musi pokazywać rozliczenie — R 9.5 Abs. 2 LStR.
- Satz 1: „Der Arbeitnehmer hat seinem Arbeitgeber Unterlagen vorzulegen, aus denen die Voraussetzungen für die Steuerfreiheit der Erstattung … ersichtlich sein müssen.” Jeśli pracodawca zwraca rzeczywiste koszty zamiast stawki ryczałtowej, dokumenty muszą pokazywać też „die tatsächlichen Gesamtkosten des Fahrzeugs”.
- Satz 2: „Der Arbeitgeber hat diese Unterlagen als Belege zum Lohnkonto aufzubewahren.”
Pracodawca zapisuje wolną od podatku wypłatę w Lohnkonto (§ 4 Abs. 2 Nr. 4 LStDV) i przechowuje ją sześć lat (§ 41 Abs. 1 Satz 9 EStG). Twoja ewidencja przejazdów staje się częścią dokumentacji płacowej.
Jeden wyjątek od strony dojazdu. Bez erste Tätigkeitsstätte możesz musieć codziennie stawiać się w tym samym Sammelpunkt, np. w zajezdni autobusowej. Przejazdy z domu do tego punktu traktuje się wtedy jak dojazd do pracy. Pracodawca nie może ich zwracać bez podatku (BMF 25.11.2020, Rz. 38, 40). Ten przypadek opisuje dojazd czy podróż służbowa: erste Tätigkeitsstätte.
Dostajesz mniej niż 0,30 €? Reszta to Werbungskosten
H 9.5 LStH: koszty podróży „können als Werbungskosten abgezogen werden, soweit sie nicht vom Arbeitgeber steuerfrei erstattet worden sind (§ 3c).” H 9.6 dodaje regułę ogólną. Po częściowym zwrocie odliczenie ogranicza się do kwoty, o którą koszty podlegające odliczeniu przekraczają wolny od podatku zwrot (BFH 15.11.1991 – VI R 81/88).
Liczby przykładowe, nie z żadnego przepisu. W roku przejeżdżasz służbowo 4000 kilometrów, a pracodawca płaci 0,20 € za km.
| Obliczenie | Kwota | |
|---|---|---|
| Do odliczenia po 0,30 € | 4000 × 0,30 € | 1200 € |
| Wypłacone przez pracodawcę bez podatku | 4000 × 0,20 € | 800 € |
| Werbungskosten od różnicy | 1200 € − 800 € | 400 € |
Gdyby pracodawca płacił zamiast tego 0,35 €, rok daje 4000 × 0,35 € = 1400 €. To 200 € ponad 1200 €, które mogą być wolne od podatku. Jeśli pracodawca nie zaliczy ich na poczet innych kosztów podróży, których nie zwrócił (R 3.16 LStR), te 200 € to Arbeitslohn.
Zwrot wypłacony dopiero w następnym roku też zmniejsza Werbungskosten: H 9.4, „auch dann, wenn sie erst im Folgejahr geleistet werden” (BFH 20.09.2006 – I R 59/05).
Najpierw jest 1230 €
§ 9a Satz 1 Nr. 1 Buchst. a EStG daje każdemu pracownikowi „ein Arbeitnehmer-Pauschbetrag von 1 230 Euro”, „wenn nicht höhere Werbungskosten nachgewiesen werden”. 400 € z przykładu zmienia twój podatek tylko o tyle, o ile wszystkie twoje Werbungskosten razem przekraczają 1230 €.
Jeśli bez przejazdów wynoszą już 1500 €, 400 € podnosi je do 1900 € i liczy się całe 400 €. Jeśli 400 € to twoje jedyne Werbungskosten, Pauschbetrag jest wyższy i przejazdy niczego nie zmieniają. Warto to sprawdzić, zanim poświęcisz wieczór na przejazdy z zeszłego roku.
Z samochodem służbowym nie ma 0,30 €
R 9.5 Abs. 2 Satz 3 LStR: „Wird dem Arbeitnehmer für die Auswärtstätigkeit im Rahmen seines Dienstverhältnisses ein Kfz zur Verfügung gestellt, darf der Arbeitgeber die pauschalen Kilometersätze nicht – auch nicht teilweise – steuerfrei erstatten.” Pomoc ELSTER do Anlage N mówi to samo o twoim zeznaniu: „Ein Abzug von Werbungskosten ist nicht möglich, wenn Sie für die Fahrten ein vom Arbeitgeber gestelltes Beförderungsmittel benutzt haben (Firmenwagengestellung, unentgeltliche Sammelbeförderung).”
Samochód służbowy ma własne pytanie: jak opodatkować jego prywatny użytek. To temat artykułu Fahrtenbuch czy metoda 1 %, i tam ewidencja musi być ordnungsgemäß.
Jak DriveHub prowadzi tę ewidencję za ciebie
Z rozliczenia kosztów podróży zwykle znika krótki przejazd: drugi klient po południu, wizyta na budowie w drodze do domu. Każdy jest wart tylko kilka euro, ale jest ich wiele.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Przy każdym przejeździe zachowuje datę, godziny, początek i koniec oraz odległość. Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, w sekcji Dla ciebie na karcie Przejazdy pojawia się historia Pominięte przejazdy, a Odzyskaj odtwarza trasę.
DriveHub przypisuje większość przejazdów jako Służbowe albo Prywatne według twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie.
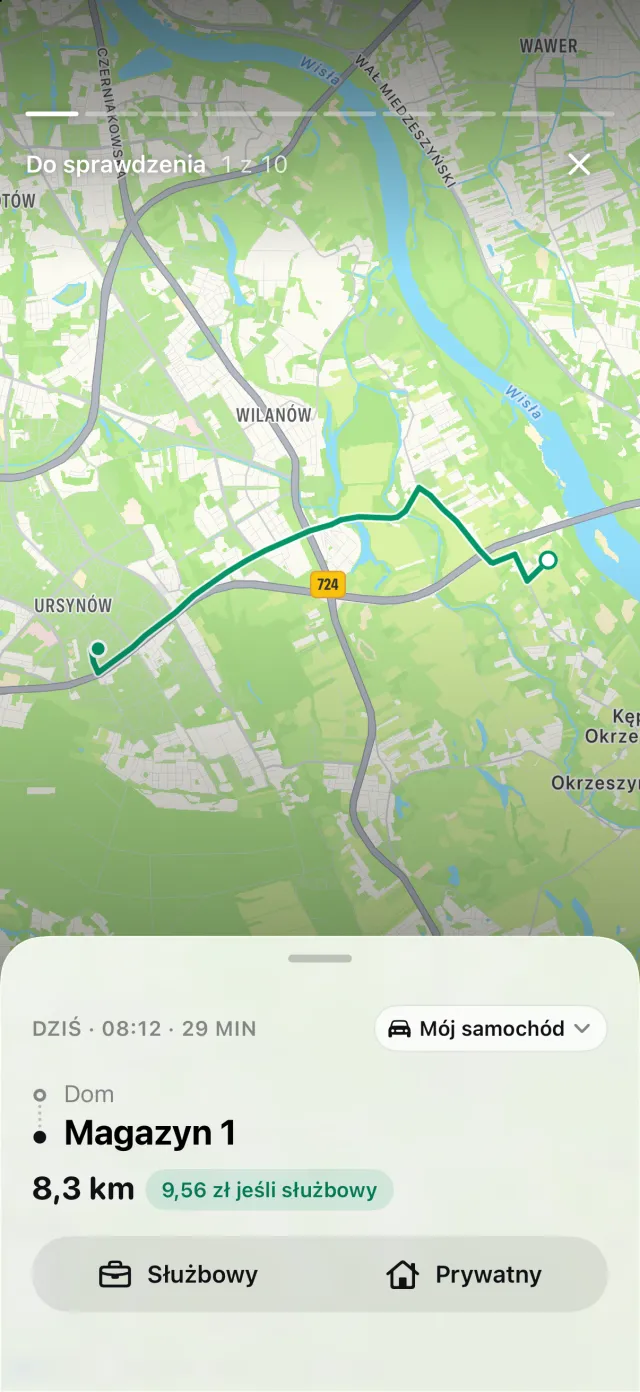
Niemiecka stawka 0,30 € jest wbudowana, a każdy przejazd jest wyceniany według stawki obowiązującej w jego dniu. Raport, plik PDF, Excel lub CSV z DriveHub Pro, wymienia każdy przejazd służbowy z datą, oboma adresami i odległością. Dopisz cel własnymi słowami, „Abnahme Baustelle, Firma Weber”, zamiast zostawiać przejazd oznaczony tylko jako służbowy. Ta część pozostaje twoja.
Gdzie DriveHub się zatrzymuje: nie rozstrzyga, czy przejazd jest dojazdem do pracy, czy podróżą służbową, i nie wie, gdzie jest twoja erste Tätigkeitsstätte. Gdy pyta o przejazd z domu do tego miejsca, odpowiedz Dojazd do pracy, a nie Służbowy ani Prywatny. Niczego nie składa u pracodawcy ani w Finanzamt. Przejazd, którego nie zapisał i nie może odzyskać, bo telefon był wyłączony albo rozładowany, zostaje poza ewidencją, dopóki nie dodasz go ręcznie.
DriveHub jest w App Store na iPhone'a. Pozostałe niemieckie zasady są na stronie o Niemczech, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Źródła
- § 3 Nr. 13, 16, § 9 Abs. 1 Satz 3 Nr. 4a, § 9a Satz 1 Nr. 1 Buchst. a, § 41 Abs. 1 Satz 9 EStG; § 5 BRKG; § 4 Abs. 2 Nr. 4 LStDV.
- R 3.16, R 9.4, R 9.5 LStR; H 9.4, H 9.5, H 9.6, H 9.10 LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 37, 38 i 40 (LStH 2026 Anhang 25 III).
- ELSTER, Anleitung zur Einkommensteuererklärung, Anlage N.
- BFH, 15 listopada 1991 – VI R 81/88; BFH, 20 września 2006 – I R 59/05.
Ta strona przedstawia, co mówią Einkommensteuergesetz, Lohnsteuer-Richtlinien i BMF, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej. Nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego Steuerberatera — i przynieś ewidencję przejazdów.
Pełna reguła wraz z przepisami, z których pochodzi: Niemcy: wymogi dotyczące ewidencji przebiegu.