 DriveHub
Vodnik po državi · Švica · 8 min
Službeni avto v Švici: 0,9 % na mesec ali samo vaši zasebni kilometri
Delodajalec vam dovoli, da Geschäftsauto uporabljate tudi zasebno, v vašem Lohnausweisu pa je za vsak mesec pavšalnih 0,9 % njegove cene. Obstaja druga metoda: vodite Fahrtenbuch (v Švici Bordbuch) in obdavčeni so samo vaši zasebni kilometri, po 75 rapnov vsak. Pot na delo šteje kot zasebna, njen odbitek pa dobite nazaj.

Kratek odgovor
- Privzeto velja pavšal. Vsak mesec se 0,9 % nabavne cene avta šteje kot dohodek iz zasebne rabe (BKV Art. 5a Abs. 2). To je 10,8 % na leto, najmanj pa CHF 150 na mesec (Wegleitung Rz 21).
- Druga možnost je efektivna metoda. Z Bordbuchom se zasebni kilometri, vključno s potjo na delo, pomnožijo s 75 rapni (Wegleitung zum Lohnausweis 2026, Rz 23).
- Pot na delo je v obeh primerih zasebna. Pri pavšalu je že pokrita in odbitek za pot na delo izgubite. Pri efektivni metodi je obdavčena kot zasebni kilometri, odbitek pa se vrne.
- Kdaj se Bordbuch izplača? Ko je zasebnih km × 0,75 manj kot 10,8 % cene. Pri avtu za CHF 50 000 je to manj kot 7 200 zasebnih km na leto, pred odbitkom za pot na delo (naš izračun, spodaj).
- Kaj mora vsebovati, našteva FAQ zum Lohnausweis, Ziff. 2.2.8: stanje števca na 1. januar in 31. december ter za vsako vožnjo datum, kilometre in obiskano osebo s krajem. Dan brez vpisa je zaseben.
Metoda 1: 0,9 % cene, vsak mesec
Izbiro daje uredba. Berufskostenverordnung (BKV, SR 642.118.1) Art. 5a Abs. 1 dovoljuje, "anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5", pavšalni izračun. Abs. 2 ga določi: "gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung".
Wegleitung zum Lohnausweis 2026, Rz 21, doda podrobnosti: "0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat". Spodnja meja CHF 150 je v tem navodilu, ne v uredbi. Pri avtu na lizing šteje Barkaufpreis, gotovinska cena, navedena v pogodbi o lizingu.
Primer iz same Wegleitung: avto za CHF 43 000 da CHF 4 644 na leto. To je 43 000 × 0,9 % × 12.
Kaj pavšal vključuje in kaj vas stane:
- Pokrije pot na delo. Za vožnjo na delo ne prijavite ničesar dodatnega.
- Izgubite odbitek za pot na delo. FAQ 2.2.2 pri pavšalu zahteva križec v polju F Lohnausweisa: "Zusätzlich ist ein Kreuz in Feld «F» anzubringen". Polje F pomeni brezplačen prevoz med domom in delom, zato za to pot ni odbitka Fahrkostenabzug.
- Deleža Aussendienst ni več. Graubünden, Praxisfestlegung 031-01-a-01, Ziff. 5.2: "Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren." Wegleitung 2026 pri službenih avtih odstotka terenskega dela (Aussendienst) ne zahteva več.
- Ne zanima ga, koliko vozite. Deset zasebnih kilometrov ali dvajset tisoč, znesek je enak.
Metoda 2: zasebni kilometri × 75 rapnov, z Bordbuchom
Wegleitung, Rz 23, opiše drugo pot:
"Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375)."
FAQ 2.2.2 to ponovi. Iz teh besed sledijo tri stvari:
- Gre za kilometre krat stopnjo, ne za delež stroškov avta. Pri zaposlenem v znesek ne vstopi nič od goriva, zavarovanja ali amortizacije.
- Pot na delo je zasebna. "inklusive Arbeitsweg", in FAQ 2.2.8: "Der Arbeitsweg gilt als private Fahrt." Zaradi dolge vsakodnevne poti na delo je lahko ta metoda dražja.
- Odbitek za pot na delo se vrne. Bernski TaxInfo, 2.2: "In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden". Graubünden, Ziff. 5.2, navaja "den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--".
Ta zvezni odbitek za pot na delo z avtom znaša 75 rapnov na kilometer (BKV Anhang Ziff. 2), "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 ga omeji na CHF 3 300 na leto (Art. 5a Abs. 1 efektivno pot veže na Fahrkostenabzug nach Artikel 5). Kako ta zvezni znesek za pot na delo ločiti od kantonalnih 70 ali 75 rapnov, je v članku Bordbuch ali pavšal v Švici.
Katera je cenejša? Primer s številkami
To je izračun iz Rz 21 in Rz 23, ne znesek, ki bi ga objavil kateri koli organ.
Točka preloma, samo po znesku v Lohnausweisu. Pavšal je 10,8 % cene na leto. Efektivna metoda je zasebnih km × 0,75. Izenačita se pri 0,108 ÷ 0,75 = 0,144 × cena, v kilometrih:
| Nabavna cena (brez MWST) | Pavšal na leto | Točka preloma, zasebni km |
|---|---|---|
| CHF 43 000 | CHF 4 644 | 6 192 km |
| CHF 50 000 | CHF 5 400 | 7 200 km |
| CHF 80 000 | CHF 8 640 | 11 520 km |
Preverba: 7 200 × 0,75 = 5 400 in 6 192 × 0,75 = 4 644. Pod točko preloma da Bordbuch nižji znesek. Nad njo ga da pavšal, preden upoštevate odbitek za pot na delo.
Nato prištejte nazaj odbitek za pot na delo. Vzemimo avto za CHF 50 000 in dva voznika, ki vsak delata 200 dni na leto. Samo zvezni zneski; pravila vašega kantona za pot na delo so lahko drugačna.
| Voznik A | Voznik B | |
|---|---|---|
| Pot na delo, v eno smer | 5 km | 15 km |
| Km poti na delo na leto (× 2 × 200) | 2 000 | 6 000 |
| Drugi zasebni km | 3 000 | 4 000 |
| Zasebni km, vključno s potjo na delo | 5 000 | 10 000 |
| Efektivna metoda (× 0,75) | CHF 3 750 | CHF 7 500 |
| Odbitek za pot na delo (× 0,75, najv. CHF 3 300) | − CHF 1 500 | − CHF 3 300 |
| Neto, efektivna metoda | CHF 2 250 | CHF 4 200 |
| Pavšal (brez odbitka za pot na delo) | CHF 5 400 | CHF 5 400 |
Voznik B je nad točko preloma 7 200 km, pa se mu z Bordbuchom vseeno izide nižje. 6 000 km poti na delo × 0,75 = CHF 4 500 je omejenih na CHF 3 300, ki pa se še vedno odbijejo. To velja le, če je pot na delo upravičena do stopnje za avto: javnega prevoza ni ali ga ni razumno uporabljati. Brez tega odbitka je CHF 7 500 voznika B več kot pavšalnih CHF 5 400.
Polje F: zvezni besedili si nasprotujeta
Ali naj delodajalec pri efektivni metodi prekriža polje F? Odgovor odloči, ali obdržite odbitek za pot na delo, zvezna dokumenta pa se ne strinjata.
- Wegleitung, Rz 25: "In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9)." Züriški ZStB 17.1, B.I.3, to prepiše.
- FAQ zum Lohnausweis, isto leto, isti organ, 2.2.2: "Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»". In 2.2.1: "Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen."
- Bernski TaxInfo, 2.2, se postavi na stran FAQ: "kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an."
Metodi ustreza branje iz FAQ. Vaša pot na delo je že obdavčena kot zasebni kilometri, zato mora ostati odbitna. Če je v vašem Lohnausweisu efektivni znesek v Ziffer 2.2 in križec v polju F, je to posledica besedila Wegleitung. Preden oddate napoved, to izpostavite plačilni službi delodajalca.
Kaj mora Bordbuch vsebovati
Edini objavljeni seznam polj v Švici je tisti za službene avte: FAQ zum Lohnausweis, Ziff. 2.2.8, z oznako "Zwingende Angaben".
- voznik in koledarsko leto
- stanje števca na 1.1. in na 31.12., brez odčitka pri posamezni vožnji
- za vsako vožnjo: datum, število kilometrov in "Angabe der besuchten Person, inkl. Ortsangabe"
Oblika je stroga. Knjiga se vodi "täglich, vollständig und lückenlos", v "eine feste Form…keine Loseblatt-Ringbücher". Elektronski Bordbuch mora dokumentirati poznejše spremembe.
Vrzel šteje proti vam: "da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist". Vsaka vožnja brez vpisa se šteje za zasebno. In namen vse knjige, v 2.2.8: "Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden."
Niti DBG, niti BKV, OR, MWSTG ali MWSTV ne omenjajo Fahrtenbuch ali Bordbuch. Ta seznam je navodilo zvezne davčne uprave, ne uredba, in je edini objavljeni seznam polj, ki obstaja.
Kdo ga hrani in ali lahko zamenjate metodo?
Kdo hrani Bordbuch, ni urejeno. Prijava v Lohnausweisu je stvar delodajalca (Rz 23, "Der im Lohnausweis zu deklarierende Anteil"; Bern 2.2, "kann der Arbeitgeber … eintragen"). Nobeno od tu navedenih besedil ne pove, ali knjigo hranite vi ali delodajalec. FAQ zahteva le, da ji davčni organ lahko sledi.
Menjava metode. Niti BKV niti Wegleitung 2026 niti FAQ 2026 o menjavi za zaposlenega ne povedo ničesar. Menjava sredi leta preprosto ni predvidena. Pravila „samo ob prelomu leta“, ki kroži po spletu, ni v nobenem od teh besedil.
Zaklepanje pa obstaja za lastnike, ki so zaposleni v svoji družbi, in samozaposlene, in velja za avto, ne za leto. Bernski TaxInfo, 3.2 in 4.3: "Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich." Pri njih „efektivno“ pomeni tudi nekaj drugega: dejanske stroške avta, razdeljene po kilometrih, ne km × 0,75. Če je avto v lasti vaše družbe ali dejavnosti, so pravila za poslovna sredstva v članku Bordbuch ali pavšal v Švici.
Zürich. ZStB 17.1, B.I.1, z naslovom "Grundsatz: Pauschale Berechnung", za zaposlene omenja samo pavšal. Efektivna metoda izhaja iz zvezne Wegleitung, ki ureja Lohnausweis v vseh kantonih.
Kako dolgo ga hraniti. Zaposleni nima zakonskega roka hrambe. Praktično obzorje je desetletno obdobje za naknadno obdavčitev Nachsteuer (DBG Art. 152 Abs. 1).
Preden izberete
- Poznajte nabavno ceno avta brez MWST, z vsemi Sonderausstattungen, ali Barkaufpreis pri lizingu.
- Ocenite svoje zasebne km za leto, vključno s potjo na delo, in jih primerjajte z 0,144 × cena.
- Preverite, ali je vaša pot na delo upravičena do stopnje za avto (ni razumnega javnega prevoza), in pravila svojega kantona za pot na delo.
- Metodo dogovorite s plačilno službo, pa tudi to, kako jim Bordbuch pride v roke.
- Preverite končni Lohnausweis: efektivni znesek v Ziffer 2.2 in brez križca v polju F.
- V knjigi naj bo vsak dan. Manjkajoči dan je zaseben dan.
Kako DriveHub to olajša
Efektivna metoda stoji na eni številki, zasebnih kilometrih v letu, in na knjigi brez vrzeli.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vas vpraša pod Za pregled, eno vožnjo za drugo.
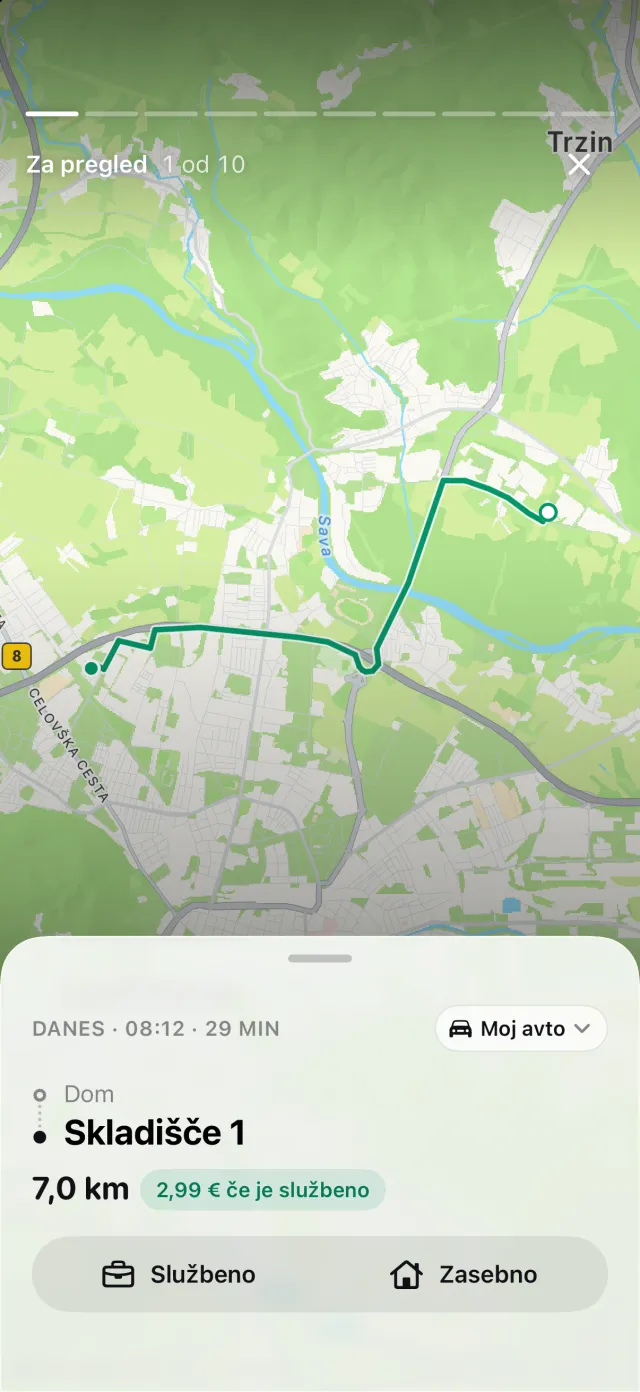
Za vožnjo na delo odgovorite Prevoz na delo: DriveHub jo prišteje vašim zasebnim kilometrom, v Švici pa je zasebna vožnja. Vožnja, ki je še pod Za pregled, ni v nobeni od vsot, zato vrsto izpraznite, preden preberete leto.
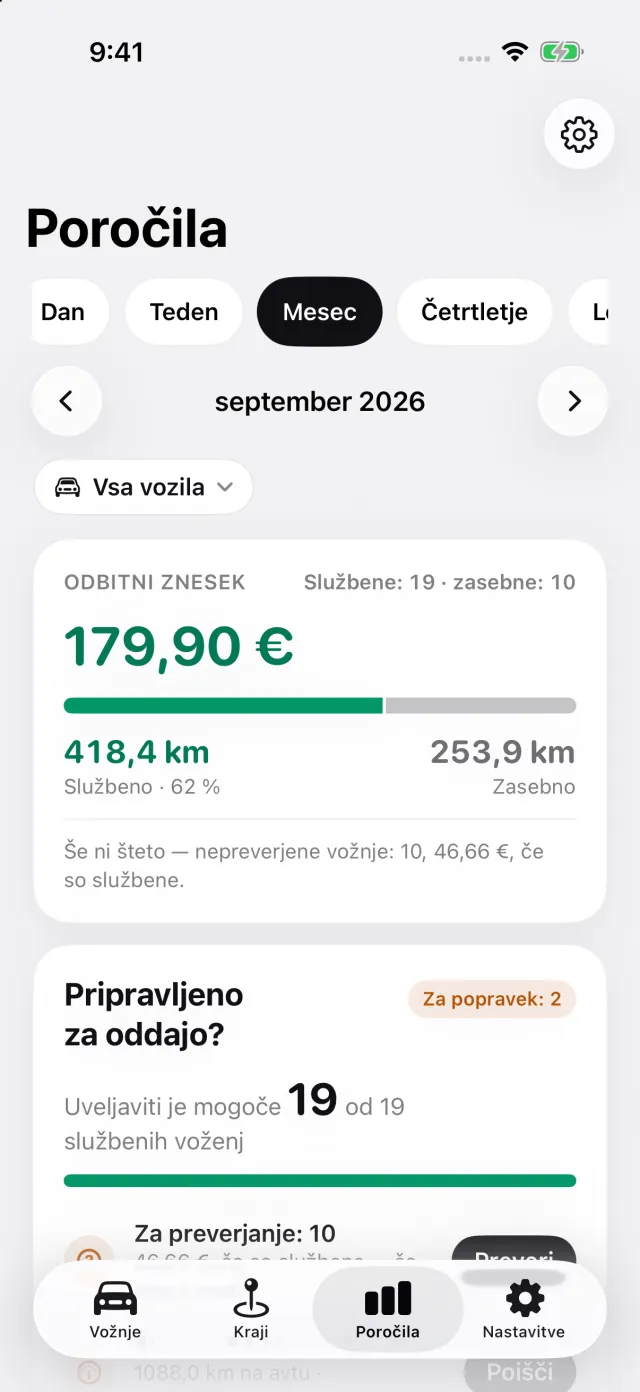
Poročila prikažejo službene in zasebne kilometre za katero koli obdobje, za eno vozilo ali za vsa. Izberite službeni avto in leto: znesek Zasebno je tisti, ki ga pomnožite z 0,75.
Poročilo za vsako vožnjo natisne datum, oba naslova, razdaljo in pri službenem avtu osebo, ki ste jo obiskali. Kadar je avto nastavljen kot službeni ali v lasti podjetja, poročilo za ta avto natisne tudi prvi in zadnji odčitek števca, ki ste ju vnesli v letu, vsakega z datumom, ko ste ga zapisali. Enega zapišite 1. januarja in enega 31. decembra, to sta odčitka, ki ju zahteva FAQ 2.2.8.
Kje se DriveHub ustavi: ne vpraša za nabavno ceno, ne izračuna Privatanteil niti odbitka za pot na delo in ne izpolni Lohnausweisa. Če za delo namesto tega uporabljate lastni avto, glejte lastni avto za delo v Švici.
DriveHub je v App Storu za iPhone. Švicarska pravila so na strani za Švico. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo Berufskostenverordnung, Wegleitung in FAQ zum Lohnausweis ter kantonalne davčne uprave, in jih navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije — v Švici pa je del vaše situacije tudi vaš kanton. Kadar gre za denar, vprašajte plačilno službo delodajalca ali svojega davčnega svetovalca (Treuhänder) — in vzemite Bordbuch s seboj.
Celotno pravilo z viri, iz katerih izhaja: Švica: zahteve za evidenco voženj.