 DriveHub
Przewodnik po kraju · Szwajcaria · 8 min
Samochód służbowy w Szwajcarii: 0,9 % miesięcznie albo tylko twoje prywatne kilometry
Pracodawca pozwala ci jeździć Geschäftsauto prywatnie, a twój Lohnausweis wykazuje ryczałtowo 0,9 % jego ceny za każdy miesiąc. Jest druga metoda: prowadzisz Fahrtenbuch (w Szwajcarii Bordbuch) i opodatkowane są tylko twoje prywatne kilometry, po 75 Rappen każdy. Dojazd do pracy liczy się jako prywatny, a ulga na dojazd do ciebie wraca.

Krótka odpowiedź
- Domyślnie obowiązuje ryczałt. Co miesiąc 0,9 % ceny zakupu samochodu liczy się jako dochód z użytku prywatnego (BKV Art. 5a Abs. 2). To 10,8 % rocznie, co najmniej CHF 150 miesięcznie (Wegleitung Rz 21).
- Alternatywą jest metoda efektywna. Z Bordbuch prywatne kilometry, łącznie z dojazdem do pracy, mnoży się przez 75 Rappen (Wegleitung zum Lohnausweis 2026, Rz 23).
- Dojazd do pracy jest prywatny w obu metodach. Przy ryczałcie jest nim objęty i tracisz ulgę na dojazd. Przy metodzie efektywnej opodatkowuje się go jako prywatne kilometry, a ulga wraca.
- Kiedy Bordbuch się opłaca? Gdy prywatne km × 0,75 to mniej niż 10,8 % ceny. Przy samochodzie za CHF 50 000 oznacza to mniej niż 7 200 prywatnych km rocznie, zanim uwzględni się ulgę na dojazd (nasze wyliczenie, poniżej).
- Co musi zawierać, wylicza FAQ zum Lohnausweis, Ziff. 2.2.8: stan licznika na 1 stycznia i 31 grudnia, a przy każdym przejeździe datę, kilometry i odwiedzoną osobę z miejscem. Dzień bez wpisu jest prywatny.
Metoda 1: 0,9 % ceny, co miesiąc
Wybór daje rozporządzenie. Berufskostenverordnung (BKV, SR 642.118.1) Art. 5a Abs. 1 dopuszcza, "anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5", wyliczenie ryczałtowe. Abs. 2 je ustala: "gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung".
Wegleitung zum Lohnausweis 2026, Rz 21, uzupełnia szczegóły: "0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat". Dolna granica CHF 150 jest w tych wytycznych, nie w rozporządzeniu. Przy samochodzie w leasingu liczy się Barkaufpreis podany w umowie leasingu.
Przykład z samej Wegleitung: samochód za CHF 43 000 daje CHF 4 644 rocznie. To 43 000 × 0,9 % × 12.
Co obejmuje ryczałt i ile cię kosztuje:
- Obejmuje dojazd do pracy. Za jazdę do pracy nie deklarujesz nic dodatkowo.
- Tracisz ulgę na dojazd. FAQ 2.2.2 wymaga przy ryczałcie krzyżyka w Feld F Lohnausweis: "Zusätzlich ist ein Kreuz in Feld «F» anzubringen". Feld F oznacza bezpłatny przewóz między domem a pracą, więc za ten dojazd nie ma Fahrkostenabzug.
- Nie ma już udziału Aussendienst. Praxisfestlegung 031-01-a-01 kantonu Gryzonia, Ziff. 5.2: "Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren." Wegleitung 2026 nie wymaga już przy samochodach służbowych procentu Aussendienst.
- Nie zależy od tego, ile jeździsz. Dziesięć prywatnych kilometrów czy dwadzieścia tysięcy — kwota jest ta sama.
Metoda 2: prywatne kilometry × 75 Rappen, z Bordbuch
Wegleitung, Rz 23, opisuje drugą drogę:
"Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375)."
FAQ 2.2.2 to powtarza. Z tych słów wynikają trzy rzeczy:
- To kilometry razy stawka, a nie część kosztów samochodu. U pracownika paliwo, ubezpieczenie ani amortyzacja w ogóle nie wchodzą do tej kwoty.
- Dojazd do pracy jest prywatny. "inklusive Arbeitsweg", a FAQ 2.2.8: "Der Arbeitsweg gilt als private Fahrt." Przy długim codziennym dojeździe ta metoda może wyjść drożej.
- Ulga na dojazd wraca. Bernieńskie TaxInfo, 2.2: "In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden". Gryzonia, Ziff. 5.2, wymienia "den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--".
Ta federalna ulga na dojazd wynosi 75 Rappen za kilometr samochodem (BKV Anhang Ziff. 2), "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 ogranicza ją do CHF 3 300 rocznie (Art. 5a Abs. 1 wiąże metodę efektywną z Fahrkostenabzug nach Artikel 5). Jak odróżnić tę federalną kwotę dojazdową od kantonalnych 70 czy 75 Rappen, wyjaśnia artykuł Bordbuch czy ryczałt w Szwajcarii.
Która metoda wychodzi taniej? Przykład z liczbami
To wyliczenie na podstawie Rz 21 i Rz 23, a nie kwota publikowana przez jakikolwiek urząd.
Próg opłacalności, licząc tylko kwotę w Lohnausweis. Ryczałt to 10,8 % ceny rocznie. Metoda efektywna to prywatne km × 0,75. Obie są równe przy 0,108 ÷ 0,75 = 0,144 × cena, w kilometrach:
| Cena zakupu (bez MWST) | Ryczałt rocznie | Próg prywatnych km |
|---|---|---|
| CHF 43 000 | CHF 4 644 | 6 192 km |
| CHF 50 000 | CHF 5 400 | 7 200 km |
| CHF 80 000 | CHF 8 640 | 11 520 km |
Sprawdzenie: 7 200 × 0,75 = 5 400, a 6 192 × 0,75 = 4 644. Poniżej progu niższą kwotę daje Bordbuch. Powyżej — ryczałt, zanim policzy się ulgę na dojazd.
Potem dolicz z powrotem ulgę na dojazd. Weźmy samochód za CHF 50 000 i dwóch kierowców, z których każdy pracuje 200 dni w roku. Tylko kwoty federalne; zasady dojazdowe twojego kantonu mogą się różnić.
| Kierowca A | Kierowca B | |
|---|---|---|
| Dojazd do pracy w jedną stronę | 5 km | 15 km |
| Km dojazdowe rocznie (× 2 × 200) | 2 000 | 6 000 |
| Inne prywatne km | 3 000 | 4 000 |
| Prywatne km łącznie z dojazdem | 5 000 | 10 000 |
| Metoda efektywna (× 0,75) | CHF 3 750 | CHF 7 500 |
| Ulga na dojazd (× 0,75, maks. CHF 3 300) | − CHF 1 500 | − CHF 3 300 |
| Netto, metoda efektywna | CHF 2 250 | CHF 4 200 |
| Ryczałt (bez ulgi na dojazd) | CHF 5 400 | CHF 5 400 |
Kierowca B jest powyżej progu 7 200 km, a mimo to z Bordbuch kończy niżej. 6 000 km dojazdowych × 0,75 = CHF 4 500 zostaje ograniczone do CHF 3 300, ale to i tak się odlicza. Działa to tylko wtedy, gdy dojazd kwalifikuje się do stawki samochodowej: brak komunikacji publicznej albo brak takiej, z której rozsądnie da się korzystać. Bez tej ulgi CHF 7 500 kierowcy B to więcej niż ryczałtowe CHF 5 400.
Feld F: federalne teksty sobie przeczą
Czy przy metodzie efektywnej pracodawca powinien zaznaczyć Feld F? Od odpowiedzi zależy, czy zachowasz ulgę na dojazd, a dwa federalne dokumenty mówią co innego.
- Wegleitung, Rz 25: "In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9)." Zuryskie ZStB 17.1, B.I.3, to przepisuje.
- FAQ zum Lohnausweis, ten sam rok, ten sam urząd, 2.2.2: "Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»". A 2.2.1: "Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen."
- Bernieńskie TaxInfo, 2.2, staje po stronie FAQ: "kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an."
Do metody pasuje odczytanie z FAQ. Twój dojazd został już opodatkowany jako prywatne kilometry, więc musi pozostać do odliczenia. Jeśli twój Lohnausweis wykazuje kwotę efektywną w Ziffer 2.2 i krzyżyk w Feld F, to efekt brzmienia Wegleitung. Porusz to z działem płac pracodawcy, zanim złożysz zeznanie.
Co musi zawierać Bordbuch
Jedyna opublikowana w Szwajcarii lista pól dotyczy samochodu służbowego: FAQ zum Lohnausweis, Ziff. 2.2.8, oznaczona "Zwingende Angaben".
- kierowca i rok kalendarzowy
- stan licznika na 1.1. i na 31.12., bez odczytu przy poszczególnych przejazdach
- przy każdym przejeździe: data, liczba kilometrów i "Angabe der besuchten Person, inkl. Ortsangabe"
Forma jest surowa. Książkę prowadzi się "täglich, vollständig und lückenlos", w "eine feste Form…keine Loseblatt-Ringbücher". Elektroniczny Bordbuch musi dokumentować późniejsze zmiany.
Luka działa na twoją niekorzyść: "da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist". Każdy przejazd bez wpisu uznaje się za prywatny. A cel całej książki, w 2.2.8: "Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden."
Ani DBG, ani BKV, OR, MWSTG czy MWSTV nie wspominają o Fahrtenbuch ani Bordbuch. Ta lista to wytyczne federalnej administracji podatkowej, a nie rozporządzenie, i jest jedyną opublikowaną listą pól.
Kto ją prowadzi i czy można zmienić metodę?
Kto prowadzi Bordbuch, nie jest rozstrzygnięte. Deklaracja w Lohnausweis należy do pracodawcy (Rz 23, "Der im Lohnausweis zu deklarierende Anteil"; Berno 2.2, "kann der Arbeitgeber … eintragen"). Żaden z przytoczonych tu tekstów nie mówi, czy książkę trzymasz ty, czy pracodawca. FAQ wymaga tylko, by urząd skarbowy mógł ją prześledzić.
Zmiana metody. Ani BKV, ani Wegleitung 2026, ani FAQ 2026 nie mówią nic o zmianie metody przez pracownika. Zmiana w trakcie roku po prostu nie jest przewidziana. Krążąca w internecie zasada „tylko na przełomie roku” nie występuje w żadnym z tych tekstów.
Blokada istnieje natomiast dla wspólników zatrudnionych we własnej spółce i samozatrudnionych, i obowiązuje dla samochodu, nie dla roku. Bernieńskie TaxInfo, 3.2 i 4.3: "Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich." Dla nich „efektywna” znaczy też co innego: rzeczywiste koszty samochodu podzielone według kilometrów, a nie km × 0,75. Jeśli samochód należy do twojej własnej spółki albo działalności, zasady dla majątku firmowego są w artykule Bordbuch czy ryczałt w Szwajcarii.
Zurych. ZStB 17.1, B.I.1, pod nagłówkiem "Grundsatz: Pauschale Berechnung", wymienia dla pracowników tylko ryczałt. Metoda efektywna pochodzi z federalnej Wegleitung, która reguluje Lohnausweis w każdym kantonie.
Jak długo przechowywać. Pracownik nie ma ustawowego okresu przechowywania. W praktyce horyzontem jest dziesięcioletnie okno Nachsteuer (DBG Art. 152 Abs. 1).
Zanim wybierzesz
- Poznaj cenę zakupu samochodu bez MWST, ze wszystkimi Sonderausstattungen, albo Barkaufpreis przy leasingu.
- Oszacuj swoje prywatne km w roku, łącznie z dojazdem do pracy, i porównaj z 0,144 × cena.
- Sprawdź, czy twój dojazd kwalifikuje się do stawki samochodowej (brak rozsądnej komunikacji publicznej), oraz zasady dojazdowe twojego kantonu.
- Uzgodnij metodę z działem płac i to, jak Bordbuch do niego trafia.
- Sprawdź gotowy Lohnausweis: kwota efektywna w Ziffer 2.2 i brak krzyżyka w Feld F.
- Zapisuj w książce każdy dzień. Brakujący dzień to dzień prywatny.
Jak DriveHub to ułatwia
Metoda efektywna stoi na jednej liczbie, prywatnych kilometrach za rok, i na książce bez luk.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta cię w sekcji Do sprawdzenia, przejazd po przejeździe.
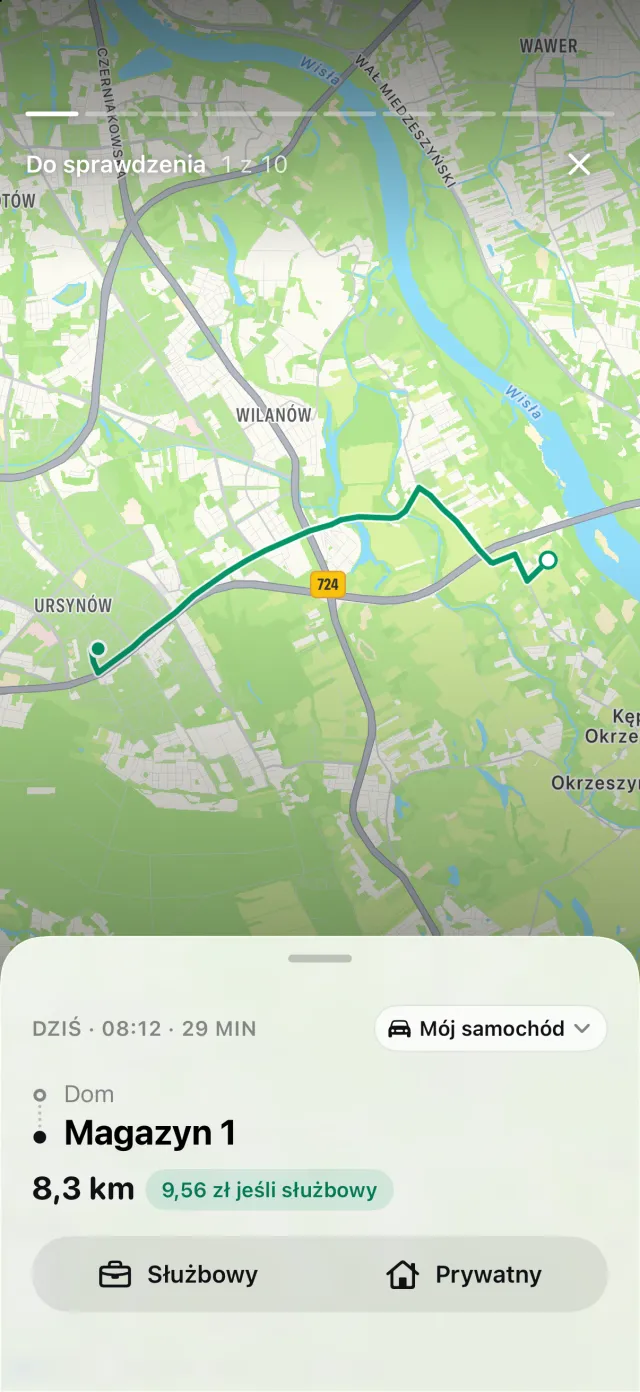
Na jazdę do pracy odpowiedz Dojazd do pracy: DriveHub liczy ją razem z twoimi prywatnymi kilometrami, a w Szwajcarii jest to przejazd prywatny. Przejazd, który wciąż czeka w Do sprawdzenia, nie wchodzi do żadnej sumy, więc opróżnij kolejkę, zanim odczytasz rok.
Raporty pokazują kilometry służbowe i prywatne za dowolny okres, dla jednego pojazdu albo wszystkich. Wybierz samochód służbowy i rok: kwota Prywatny to ta, którą mnożysz przez 0,75.
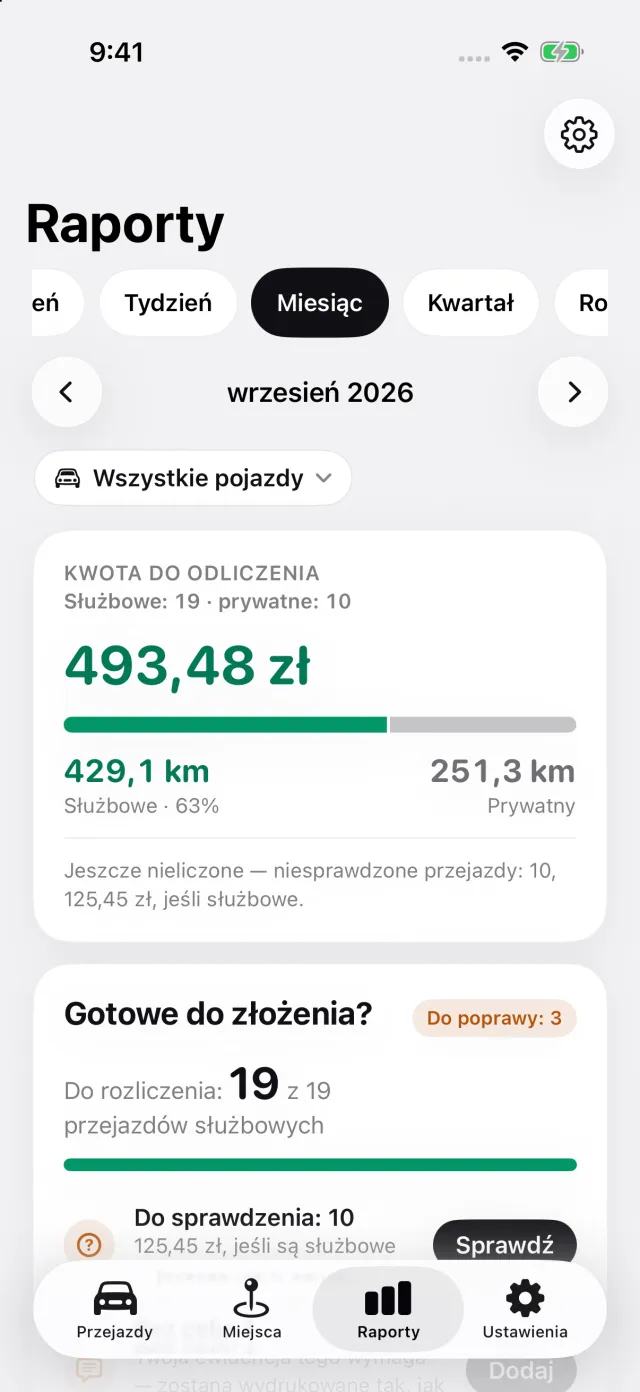
Raport drukuje przy każdym przejeździe datę, oba adresy, odległość, a przy samochodzie służbowym — osobę, którą odwiedziłeś. Gdy samochód jest ustawiony jako samochód służbowy lub firmowy, raport dla tego jednego samochodu drukuje też pierwszy i ostatni wpisany w roku stan licznika, każdy z datą odczytu. Zrób jeden odczyt 1 stycznia i jeden 31 grudnia — te dwa, o które pyta FAQ 2.2.8.
Gdzie DriveHub się zatrzymuje: nie pyta o cenę zakupu, nie wylicza Privatanteil ani ulgi na dojazd i nie wypełnia żadnego Lohnausweis. Jeśli zamiast tego jeździsz w pracy własnym samochodem, zob. własny samochód w pracy w Szwajcarii.
DriveHub jest w App Store na iPhone'a. Szwajcarskie zasady są na stronie o Szwajcarii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią Berufskostenverordnung, Wegleitung i FAQ zum Lohnausweis oraz kantonalne urzędy skarbowe, i wskazuje je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji — a w Szwajcarii twój kanton jest częścią twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj dział płac pracodawcy albo swojego Treuhändera — i przynieś Bordbuch.
Pełna reguła wraz z przepisami, z których pochodzi: Szwajcaria: wymogi dotyczące ewidencji przebiegu.