 DriveHub
Maaopas · Sveitsi · 8 min
Työsuhdeauto Sveitsissä: 0,9 % kuukaudessa tai vain yksityiskilometrisi
Työnantajasi antaa sinun käyttää Geschäftsautoa myös yksityisesti, ja Lohnausweisissasi eli palkkatodistuksessasi on kiinteä 0,9 % auton hinnasta jokaiselta kuukaudelta. Toinenkin tapa on olemassa: pidä Fahrtenbuchia (Sveitsissä Bordbuch), niin verotetaan vain yksityiskilometrisi, 75 Rappenia kilometriltä. Työmatka luetaan yksityisajoksi, ja saat sen vähennyksen takaisin.

Lyhyt vastaus
- Oletus on kiinteä osuus. Joka kuukausi 0,9 % auton hankintahinnasta luetaan yksityiskäytöstä saaduksi tuloksi (BKV Art. 5a Abs. 2). Se on 10,8 % vuodessa, vähintään CHF 150 kuukaudessa (Wegleitung Rz 21).
- Vaihtoehto on efektiivinen menetelmä. Bordbuchin kanssa yksityiskilometrit työmatka mukaan lukien kerrotaan 75 Rappenilla (Wegleitung zum Lohnausweis 2026, Rz 23).
- Työmatka on yksityisajoa kummassakin. Kiinteä osuus kattaa sen, ja menetät työmatkavähennyksen. Efektiivisessä menetelmässä se verotetaan yksityiskilometreinä, ja vähennys palaa.
- Milloin Bordbuch kannattaa? Kun yksityiskilometrit × 0,75 jää alle 10,8 %:n auton hinnasta. CHF 50 000:n autolla se tarkoittaa alle 7 200 yksityiskilometriä vuodessa ennen työmatkavähennystä (oma laskelmamme, alla).
- Mitä siinä on oltava, luetellaan FAQ zum Lohnausweis -asiakirjan kohdassa Ziff. 2.2.8: mittarilukema 1. tammikuuta ja 31. joulukuuta sekä jokaisesta matkasta päivämäärä, kilometrit ja tavattu henkilö paikkoineen. Päivä ilman merkintää on yksityinen.
Menetelmä 1: 0,9 % hinnasta joka kuukausi
Valinnan antaa asetus. Berufskostenverordnung (BKV, SR 642.118.1) Art. 5a Abs. 1 sallii kiinteän laskennan "anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5". Abs. 2 vahvistaa sen: "gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung".
Wegleitung zum Lohnausweis 2026, Rz 21, täydentää yksityiskohdat: "0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat". CHF 150:n alaraja on tuossa ohjeessa, ei asetuksessa. Leasingautossa ratkaisee leasingsopimukseen merkitty Barkaufpreis eli käteishinta.
Wegleitungin oma esimerkki: CHF 43 000:n auto tuottaa CHF 4 644 vuodessa. Se on 43 000 × 0,9 % × 12.
Mitä kiinteä osuus sisältää ja mitä se sinulle maksaa:
- Se kattaa työmatkan. Työpaikalle ajosta ei ilmoiteta mitään lisää.
- Menetät työmatkavähennyksen. FAQ 2.2.2 edellyttää kiinteässä osuudessa rastia Lohnausweisin Feld F -kenttään: "Zusätzlich ist ein Kreuz in Feld «F» anzubringen". Feld F tarkoittaa maksutonta kuljetusta kodin ja työpaikan välillä, joten matkasta ei saa Fahrkostenabzugia eli matkakuluvähennystä.
- Aussendienst-osuutta ei enää ilmoiteta. Graubündenin Praxisfestlegung 031-01-a-01, Ziff. 5.2: "Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren." Wegleitung 2026 ei enää kysy työsuhdeautoista Aussendienst- eli kenttätyöprosenttia.
- Se ei välitä siitä, paljonko ajat. Kymmenen yksityiskilometriä tai kaksikymmentätuhatta, luku on sama.
Menetelmä 2: yksityiskilometrit × 75 Rappenia, Bordbuchin kanssa
Wegleitung, Rz 23, kuvaa toisen tien:
"Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375)."
FAQ 2.2.2 toistaa saman. Sanamuodosta seuraa kolme asiaa:
- Se on kilometrit kertaa luku, ei osuus auton kuluista. Palkansaajalla polttoaine, vakuutus tai poistot eivät vaikuta lukuun lainkaan.
- Työmatka on yksityisajoa. "inklusive Arbeitsweg", ja FAQ 2.2.8: "Der Arbeitsweg gilt als private Fahrt." Pitkä päivittäinen työmatka voi tehdä tästä menetelmästä kalliimman.
- Työmatkavähennys palaa. Bernin TaxInfo, 2.2: "In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden". Graubünden, Ziff. 5.2, mainitsee "den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--".
Tuo liittovaltion työmatkavähennys on autolla 75 Rappenia kilometriltä (BKV Anhang Ziff. 2), "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 rajaa sen CHF 3 300:aan vuodessa (Art. 5a Abs. 1 sitoo efektiivisen tien Fahrkostenabzug nach Artikel 5 -vähennykseen). Miten liittovaltion työmatkaluvun erottaa kantonien omista 70 tai 75 Rappenista, kerrotaan sivulla Bordbuch vai kiinteä osuus Sveitsissä.
Kumpi on edullisempi? Laskuesimerkki
Tämä on Rz 21:stä ja Rz 23:sta johdettua laskentaa, ei minkään viranomaisen julkaisema luku.
Tasapainopiste pelkän Lohnausweis-luvun perusteella. Kiinteä osuus on 10,8 % hinnasta vuodessa. Efektiivinen menetelmä on yksityiskilometrit × 0,75. Ne ovat yhtä suuret, kun kilometrejä on 0,108 ÷ 0,75 = 0,144 × hinta:
| Hankintahinta (ilman MWST:tä) | Kiinteä osuus vuodessa | Tasapainopisteen yksityiskilometrit |
|---|---|---|
| CHF 43 000 | CHF 4 644 | 6 192 km |
| CHF 50 000 | CHF 5 400 | 7 200 km |
| CHF 80 000 | CHF 8 640 | 11 520 km |
Tarkistus: 7 200 × 0,75 = 5 400 ja 6 192 × 0,75 = 4 644. Tasapainopisteen alapuolella Bordbuch antaa pienemmän luvun. Sen yläpuolella kiinteä osuus antaa, ennen kuin työmatkavähennys otetaan huomioon.
Lisää sitten työmatkavähennys takaisin. Otetaan CHF 50 000:n auto ja kaksi kuljettajaa, kumpikin töissä 200 päivää vuodessa. Vain liittovaltion luvut; kantonisi työmatkasäännöt voivat poiketa.
| Kuljettaja A | Kuljettaja B | |
|---|---|---|
| Työmatka, yhteen suuntaan | 5 km | 15 km |
| Työmatkakilometrit vuodessa (× 2 × 200) | 2 000 | 6 000 |
| Muut yksityiskilometrit | 3 000 | 4 000 |
| Yksityiskilometrit työmatka mukaan lukien | 5 000 | 10 000 |
| Efektiivinen menetelmä (× 0,75) | CHF 3 750 | CHF 7 500 |
| Työmatkavähennys (× 0,75, enint. CHF 3 300) | − CHF 1 500 | − CHF 3 300 |
| Netto, efektiivinen menetelmä | CHF 2 250 | CHF 4 200 |
| Kiinteä osuus (ei työmatkavähennystä) | CHF 5 400 | CHF 5 400 |
Kuljettaja B on 7 200 kilometrin tasapainopisteen yläpuolella, mutta päätyy silti Bordbuchilla pienempään lukuun. 6 000 työmatkakilometriä × 0,75 = CHF 4 500 rajautuu CHF 3 300:aan, ja sekin vähennetään. Tämä pätee vain, jos työmatka oikeuttaa autoluvun: julkista liikennettä ei ole tai sen käyttö ei ole kohtuullista. Ilman vähennystä kuljettaja B:n CHF 7 500 on suurempi kuin kiinteä CHF 5 400.
Feld F: liittovaltion tekstit ovat ristiriidassa
Pitäisikö työnantajan rastittaa Feld F efektiivisessä menetelmässä? Vastaus ratkaisee, säilyykö työmatkavähennyksesi, ja kaksi liittovaltion asiakirjaa ovat eri mieltä.
- Wegleitung, Rz 25: "In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9)." Zürichin ZStB 17.1, B.I.3, kopioi tämän.
- FAQ zum Lohnausweis, sama vuosi, sama viranomainen, 2.2.2: "Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»". Ja 2.2.1: "Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen."
- Bernin TaxInfo, 2.2, asettuu FAQ:n kannalle: "kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an."
FAQ:n tulkinta on se, joka sopii menetelmään. Työmatkasi on jo verotettu yksityiskilometreinä, joten sen on pysyttävä vähennyskelpoisena. Jos Lohnausweisissasi on efektiivinen määrä kohdassa Ziffer 2.2 ja rasti Feld F -kentässä, taustalla on Wegleitungin sanamuoto. Ota asia puheeksi työnantajasi palkanlaskennan kanssa ennen veroilmoitusta.
Mitä Bordbuchissa on oltava
Sveitsin ainoa julkaistu kenttäluettelo on työsuhdeautoa koskeva: FAQ zum Lohnausweis, Ziff. 2.2.8, merkintänään "Zwingende Angaben" eli pakolliset tiedot.
- kuljettaja ja kalenterivuosi
- mittarilukema 1. tammikuuta ja 31. joulukuuta, ei matkakohtaista lukemaa
- jokaisesta matkasta: päivämäärä, kilometrimäärä ja "Angabe der besuchten Person, inkl. Ortsangabe"
Muoto on tiukka. Kirjaa pidetään "täglich, vollständig und lückenlos", "eine feste Form…keine Loseblatt-Ringbücher" -muodossa. Sähköisen Bordbuchin on dokumentoitava myöhemmät muutokset.
Aukko lasketaan sinua vastaan: "da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist". Jokainen matka ilman merkintää katsotaan yksityisajoksi. Ja koko kirjan tarkoitus, kohdassa 2.2.8: "Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden."
Yksikään säädöksistä DBG, BKV, OR, MWSTG tai MWSTV ei mainitse Fahrtenbuchia tai Bordbuchia. Luettelo on liittovaltion veroviranomaisen ohje, ei asetus, ja se on ainoa julkaistu kenttäluettelo.
Kuka sitä pitää, ja voiko menetelmää vaihtaa?
Kuka Bordbuchia pitää, ei ole ratkaistu. Ilmoitus Lohnausweisissa on työnantajasi (Rz 23, "Der im Lohnausweis zu deklarierende Anteil"; Bern 2.2, "kann der Arbeitgeber … eintragen"). Yksikään tässä mainituista teksteistä ei sano, onko kirja sinulla vai työnantajallasi. FAQ edellyttää vain, että veroviranomainen pystyy seuraamaan sitä.
Menetelmän vaihtaminen. BKV, Wegleitung 2026 ja FAQ 2026 eivät sano palkansaajan menetelmän vaihtamisesta mitään. Kesken vuoden vaihtamisesta ei yksinkertaisesti ole säädetty. Verkossa kiertävä sääntö "vain vuodenvaihteessa" ei ole missään noista teksteistä.
Lukitus on olemassa osakas-työntekijöille ja itsenäisille ammatinharjoittajille, ja se on autokohtainen, ei vuosikohtainen. Bernin TaxInfo, 3.2 ja 4.3: "Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich." Heille "efektiivinen" tarkoittaa myös muuta: auton todellisia kuluja jaettuna kilometrien mukaan, ei kilometrejä × 0,75. Jos auto kuuluu omalle yhtiöllesi tai yrityksellesi, liikeomaisuutta koskevat säännöt ovat sivulla Bordbuch vai kiinteä osuus Sveitsissä.
Zürich. ZStB 17.1, B.I.1, otsikolla "Grundsatz: Pauschale Berechnung", mainitsee palkansaajille vain kiinteän osuuden. Efektiivinen menetelmä tulee liittovaltion Wegleitungista, joka ohjaa Lohnausweisia jokaisessa kantonissa.
Kuinka kauan säilyttää. Palkansaajalla ei ole säädettyä säilytysaikaa. Käytännön aikajänne on kymmenen vuoden Nachsteuer-ikkuna eli jälkiverotusaika (DBG Art. 152 Abs. 1).
Ennen kuin valitset
- Selvitä auton hankintahinta ilman MWST:tä kaikkine Sonderausstattungeineen eli lisävarusteineen, tai leasingauton Barkaufpreis.
- Arvioi vuoden yksityiskilometrisi työmatka mukaan lukien ja vertaa lukuun 0,144 × hinta.
- Tarkista, oikeuttaako työmatkasi autoluvun (ei kohtuullista julkista liikennettä), ja kantonisi omat työmatkasäännöt.
- Sovi menetelmästä palkanlaskennan kanssa, ja siitä, miten Bordbuch toimitetaan heille.
- Tarkista valmis Lohnausweis: efektiivinen määrä kohdassa Ziffer 2.2 ja ei rastia Feld F -kentässä.
- Kirjaa jokainen päivä. Puuttuva päivä on yksityinen päivä.
Miten DriveHub helpottaa tätä
Efektiivinen menetelmä nojaa yhteen lukuun, vuoden yksityiskilometreihin, ja kirjaan, jossa ei ole aukkoja.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat, matka kerrallaan.
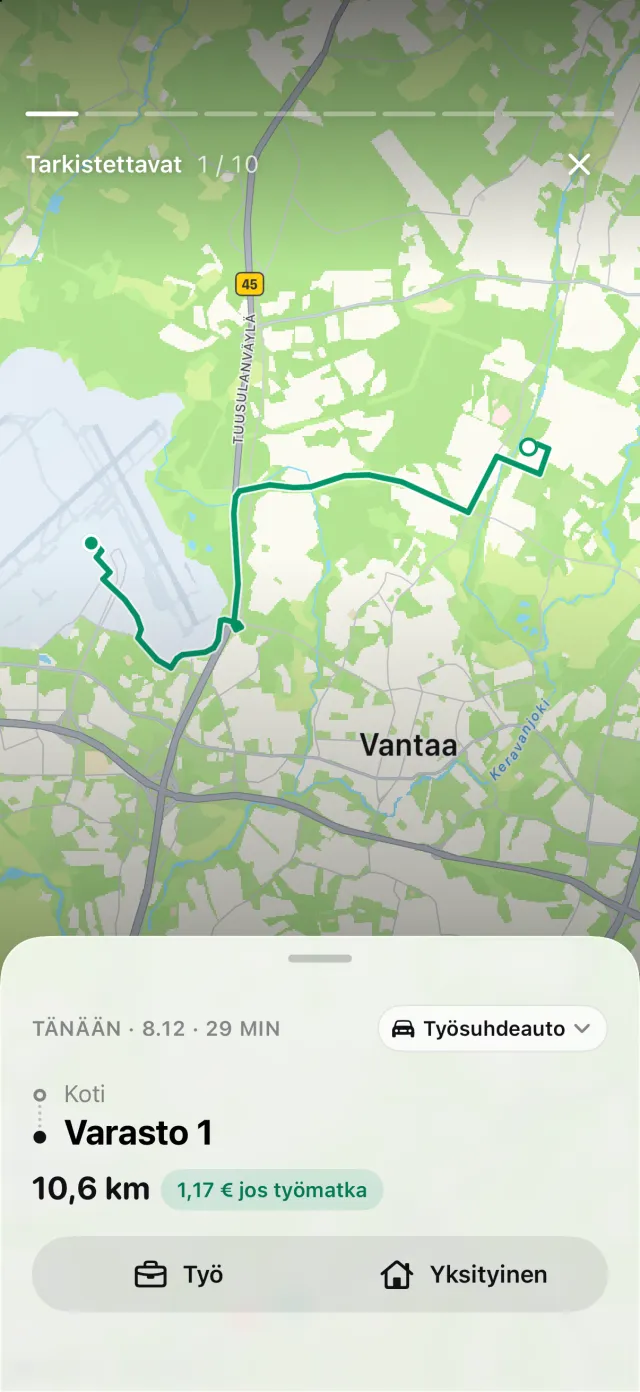
Vastaa työpaikalle ajoon Työmatka: DriveHub laskee sen Yksityinen-kilometreihisi, ja Sveitsissä se on yksityisajo. Matka, joka on yhä kohdassa Tarkistettavat, ei ole kummassakaan summassa, joten tyhjennä jono ennen kuin luet vuoden luvut.
Raportit näyttää työ- ja yksityiskilometrit mille tahansa jaksolle, yhdelle ajoneuvolle tai kaikille. Valitse työsuhdeauto ja vuosi: Yksityinen-luku on se, joka kerrotaan 0,75:llä.
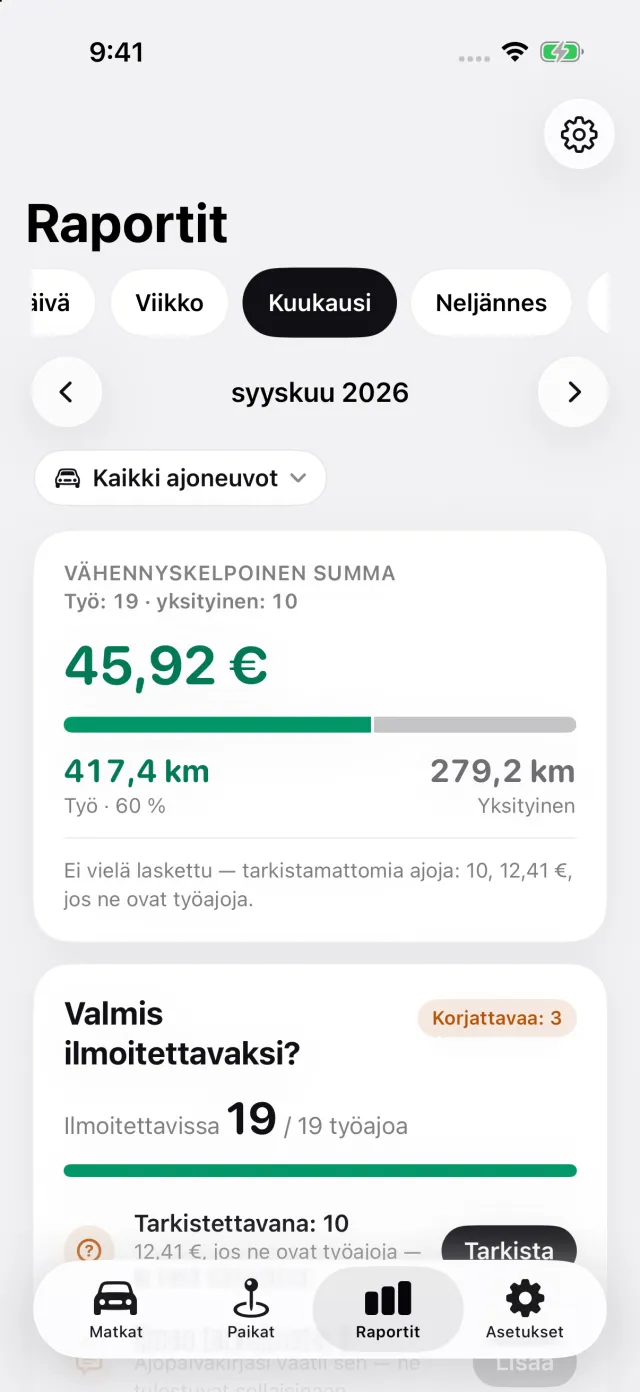
Raporttiin tulostuvat jokaisesta matkasta päivämäärä, molemmat osoitteet, matkan pituus ja työsuhdeautossa tapaamasi henkilö. Kun auto on määritetty yhtiön tai yrityksen omistamaksi, yhden auton raporttiin tulostuvat myös vuoden ensimmäinen ja viimeinen syöttämäsi mittarilukema, kumpikin lukemispäivineen. Ota yksi 1. tammikuuta ja yksi 31. joulukuuta, ne kaksi, joita FAQ 2.2.8 pyytää.
Mihin DriveHub ei ulotu: se ei kysy hankintahintaa, ei laske Privatanteilia eli yksityisosuutta tai työmatkavähennystä eikä täytä Lohnausweisia. Jos ajat työssä sen sijaan omalla autollasi, katso oma auto työajoissa Sveitsissä.
DriveHub on App Storessa iPhonelle. Sveitsin säännöt ovat Sveitsin sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä Berufskostenverordnung, Wegleitung ja FAQ zum Lohnausweis sekä kantonien veroviranomaiset sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi, ja Sveitsissä kantonisi on osa tilannettasi. Kun rahasta on kyse, kysy työnantajasi palkanlaskennasta tai Treuhänderiltäsi eli tilitoimistoltasi — ja ota Bordbuch mukaan.
Koko sääntö lähteineen: Sveitsi: ajopäiväkirjan vaatimukset.