 DriveHub
Guida per Paese · Svizzera · 8 min
Auto aziendale in Svizzera: 0,9 % al mese, o solo i tuoi chilometri privati
Il datore di lavoro ti lascia usare l’auto aziendale (Geschäftsauto) anche privatamente, e il tuo certificato di salario (Lohnausweis) riporta un forfait dello 0,9 % del suo prezzo per ogni mese. C’è un secondo metodo: tieni un registro di bordo (Fahrtenbuch, in Svizzera Bordbuch), e sono tassati solo i tuoi chilometri privati, a 75 centesimi l’uno. Il tragitto casa-lavoro conta come privato, e in cambio torni ad avere la sua deduzione.

La risposta breve
- La regola di base è un forfait. Ogni mese lo 0,9 % del prezzo d’acquisto dell’auto vale come reddito dall’uso privato (art. 5a cpv. 2 dell’ordinanza sulle spese professionali). Fa il 10,8 % l’anno, con un minimo di CHF 150 al mese (Wegleitung, n. marg. 21).
- L’alternativa è il metodo effettivo. Con un Bordbuch, i chilometri privati, tragitto casa-lavoro compreso, si moltiplicano per 75 centesimi (Wegleitung zum Lohnausweis 2026, n. marg. 23).
- Il tragitto casa-lavoro è privato in entrambi i casi. Con il forfait è coperto e perdi la deduzione per il tragitto. Con il metodo effettivo è tassato come chilometri privati, e la deduzione torna.
- Quando conviene il Bordbuch? Quando km privati × 0,75 restano sotto il 10,8 % del prezzo. Per un’auto da CHF 50 000 significa meno di 7 200 km privati l’anno, prima della deduzione per il tragitto (il nostro calcolo, più sotto).
- Che cosa deve contenere è elencato nelle FAQ zum Lohnausweis, cifra 2.2.8: il contachilometri al 1° gennaio e al 31 dicembre, e per ogni viaggio la data, i chilometri e la persona visitata con il luogo. Un giorno senza annotazioni è privato.
Metodo 1: lo 0,9 % del prezzo, ogni mese
La scelta la dà l’ordinanza. L’ordinanza sulle spese professionali (Berufskostenverordnung, BKV, RS 642.118.1), art. 5a cpv. 1, consente, "anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5", un calcolo forfettario. Il cpv. 2 lo fissa: "gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung".
La Wegleitung zum Lohnausweis 2026, n. marg. 21, aggiunge i dettagli: "0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat". Il minimo di CHF 150 sta in quella guida, non nell’ordinanza. Per un’auto in leasing conta il prezzo d’acquisto in contanti (Barkaufpreis) indicato nel contratto.
L’esempio della Wegleitung stessa: un’auto da CHF 43 000 dà CHF 4 644 l’anno. Cioè 43 000 × 0,9 % × 12.
Che cosa comprende il forfait, e quanto ti costa:
- Copre il tragitto casa-lavoro. Per il viaggio fino al lavoro non dichiari nulla in più.
- Perdi la deduzione per il tragitto. Le FAQ 2.2.2 esigono con il forfait la croce nel campo F del certificato di salario: "Zusätzlich ist ein Kreuz in Feld «F» anzubringen". Il campo F significa trasporto gratuito tra domicilio e luogo di lavoro, quindi nessuna deduzione per spese di trasporto (Fahrkostenabzug) per quel tragitto.
- Niente più quota di servizio esterno. La Praxisfestlegung 031-01-a-01 dei Grigioni, cifra 5.2: "Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren." La Wegleitung 2026 non chiede più una percentuale di servizio esterno (Aussendienst) per le auto aziendali.
- Non guarda quanto guidi. Dieci chilometri privati o ventimila, la cifra è la stessa.
Metodo 2: chilometri privati × 75 centesimi, con un Bordbuch
La Wegleitung, n. marg. 23, descrive la seconda strada:
"Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375)."
Le FAQ 2.2.2 lo ripetono. Da quelle parole seguono tre punti:
- Sono chilometri per una tariffa, non una quota dei costi dell’auto. Per un dipendente, carburante, assicurazione o ammortamento non entrano nella cifra.
- Il tragitto casa-lavoro è privato. "inklusive Arbeitsweg", e le FAQ 2.2.8: "Der Arbeitsweg gilt als private Fahrt." Un lungo tragitto quotidiano può rendere questo metodo il più caro.
- La deduzione per il tragitto torna. La TaxInfo di Berna, 2.2: "In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden". I Grigioni, cifra 5.2, parlano di "den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--".
Quella deduzione federale per il tragitto è di 75 centesimi al chilometro in auto (allegato BKV, cifra 2), "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (art. 5 cpv. 2 lett. b). L’art. 26 LIFD la limita a CHF 3 300 l’anno (l’art. 5a cpv. 1 lega la via effettiva al Fahrkostenabzug nach Artikel 5). Come distinguere quella cifra federale per il tragitto dai 70 o 75 centesimi dei Cantoni è spiegato in Bordbuch o forfait in Svizzera.
Quale costa meno? Un esempio di calcolo
Questo è un calcolo fatto sui n. marg. 21 e 23, non una cifra pubblicata da un’autorità.
Il punto di pareggio, sulla sola cifra del certificato di salario. Il forfait è il 10,8 % del prezzo l’anno. Il metodo effettivo è km privati × 0,75. Si equivalgono a 0,108 ÷ 0,75 = 0,144 × il prezzo, in chilometri:
| Prezzo d’acquisto (IVA esclusa) | Forfait annuo | Km privati di pareggio |
|---|---|---|
| CHF 43 000 | CHF 4 644 | 6 192 km |
| CHF 50 000 | CHF 5 400 | 7 200 km |
| CHF 80 000 | CHF 8 640 | 11 520 km |
Verifica: 7 200 × 0,75 = 5 400, e 6 192 × 0,75 = 4 644. Sotto il pareggio, il Bordbuch dà la cifra più bassa. Sopra, la dà il forfait, prima di contare la deduzione per il tragitto.
Poi si riaggiunge la deduzione per il tragitto. Prendi un’auto da CHF 50 000 e due conducenti, ciascuno con 200 giorni di lavoro l’anno. Solo cifre federali; le regole del tuo Cantone sul tragitto possono essere diverse.
| Conducente A | Conducente B | |
|---|---|---|
| Tragitto casa-lavoro, sola andata | 5 km | 15 km |
| Km di tragitto l’anno (× 2 × 200) | 2 000 | 6 000 |
| Altri km privati | 3 000 | 4 000 |
| Km privati, tragitto compreso | 5 000 | 10 000 |
| Metodo effettivo (× 0,75) | CHF 3 750 | CHF 7 500 |
| Deduzione per il tragitto (× 0,75, max. CHF 3 300) | − CHF 1 500 | − CHF 3 300 |
| Netto, metodo effettivo | CHF 2 250 | CHF 4 200 |
| Forfait (senza deduzione per il tragitto) | CHF 5 400 | CHF 5 400 |
Il conducente B supera il pareggio di 7 200 km, eppure con il Bordbuch finisce comunque più in basso. I 6 000 km di tragitto × 0,75 = CHF 4 500 sono limitati a CHF 3 300, e quella cifra si deduce comunque. Vale solo se il tragitto dà diritto alla tariffa per l’auto: nessun mezzo pubblico, o nessuno che sia ragionevole usare. Senza quella deduzione, i CHF 7 500 del conducente B superano i CHF 5 400 del forfait.
Campo F: i testi federali si contraddicono
Con il metodo effettivo, il datore di lavoro deve mettere la croce nel campo F? La risposta decide se mantieni la deduzione per il tragitto, e i due documenti federali non sono d’accordo.
- Wegleitung, n. marg. 25: "In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9)." La ZStB 17.1 di Zurigo, B.I.3, lo riprende.
- FAQ zum Lohnausweis, stesso anno, stessa autorità, 2.2.2: "Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»". E 2.2.1: "Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen."
- La TaxInfo di Berna, 2.2, sta con le FAQ: "kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an."
La lettura delle FAQ è quella coerente con il metodo. Il tuo tragitto è già stato tassato come chilometri privati, quindi deve restare deducibile. Se il tuo certificato di salario mostra l’importo effettivo alla cifra 2.2 e una croce nel campo F, è all’opera la formulazione della Wegleitung. Parlane con l’ufficio paghe del datore di lavoro prima della dichiarazione.
Che cosa deve contenere il Bordbuch
L’unico elenco di campi pubblicato in Svizzera è quello dell’auto aziendale: FAQ zum Lohnausweis, cifra 2.2.8, indicate come "Zwingende Angaben".
- il conducente, e l’anno civile
- il contachilometri all’1.1. e al 31.12., e nessuna lettura per viaggio
- per ogni viaggio: la data, il numero di chilometri, e "Angabe der besuchten Person, inkl. Ortsangabe"
La forma è rigorosa. Il registro va tenuto "täglich, vollständig und lückenlos", in "eine feste Form…keine Loseblatt-Ringbücher". Un Bordbuch elettronico deve documentare le modifiche successive.
Una lacuna gioca contro di te: "da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist". Ogni viaggio senza annotazione si considera privato. E lo scopo dell’intero registro, alla 2.2.8: "Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden."
Né la LIFD, né la BKV, né il CO, né la LIVA, né l’OIVA menzionano un Fahrtenbuch o un Bordbuch. Questo elenco è una guida dell’Amministrazione federale delle contribuzioni, non un’ordinanza, ed è l’unico elenco di campi pubblicato che esista.
Chi lo tiene, e si può cambiare metodo?
Chi tiene il Bordbuch non è stabilito. La dichiarazione sul certificato di salario spetta al datore di lavoro (n. marg. 23, "Der im Lohnausweis zu deklarierende Anteil"; Berna 2.2, "kann der Arbeitgeber … eintragen"). Nessuno dei testi citati qui dice se il registro lo tieni tu o il datore di lavoro. Le FAQ chiedono solo che l’autorità fiscale possa ricostruirlo.
Cambiare metodo. Né la BKV, né la Wegleitung 2026, né le FAQ 2026 dicono nulla sul cambio di metodo per un dipendente. Un cambio a metà anno semplicemente non è previsto. La regola del «solo a fine anno» che circola online non si trova in nessuno di quei testi.
Un vincolo esiste invece per i dipendenti-titolari e gli indipendenti, e vale per auto, non per anno. La TaxInfo di Berna, 3.2 e 4.3: "Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich." Per loro, poi, «effettivo» significa un’altra cosa: i costi effettivi dell’auto ripartiti per chilometri, non km × 0,75. Se l’auto appartiene alla tua società o alla tua attività, le regole per i beni dell’attività sono in Bordbuch o forfait in Svizzera.
Zurigo. La ZStB 17.1, B.I.1, intitolata "Grundsatz: Pauschale Berechnung", menziona per i dipendenti solo il forfait. Il metodo effettivo viene dalla Wegleitung federale, che disciplina il certificato di salario in ogni Cantone.
Per quanto conservarlo. Un dipendente non ha un termine di conservazione di legge. L’orizzonte pratico è la finestra decennale del ricupero d’imposta (Nachsteuer, art. 152 cpv. 1 LIFD).
Prima di scegliere
- Conosci il prezzo d’acquisto dell’auto IVA esclusa, con tutti gli equipaggiamenti speciali (Sonderausstattungen), o il Barkaufpreis per un leasing.
- Stima i tuoi km privati dell’anno, tragitto casa-lavoro compreso, e confrontali con 0,144 × il prezzo.
- Verifica se il tuo tragitto dà diritto alla tariffa per l’auto (nessun mezzo pubblico ragionevole), e le regole del tuo Cantone sul tragitto.
- Concorda il metodo con l’ufficio paghe, e come il Bordbuch arriva a loro.
- Controlla il certificato di salario finito: importo effettivo alla cifra 2.2, e nessuna croce nel campo F.
- Annota ogni giorno nel registro. Un giorno mancante è un giorno privato.
Come DriveHub rende tutto più semplice
Il metodo effettivo poggia su un numero, i chilometri privati dell’anno, e su un registro senza lacune.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri in Da controllare, un viaggio alla volta.
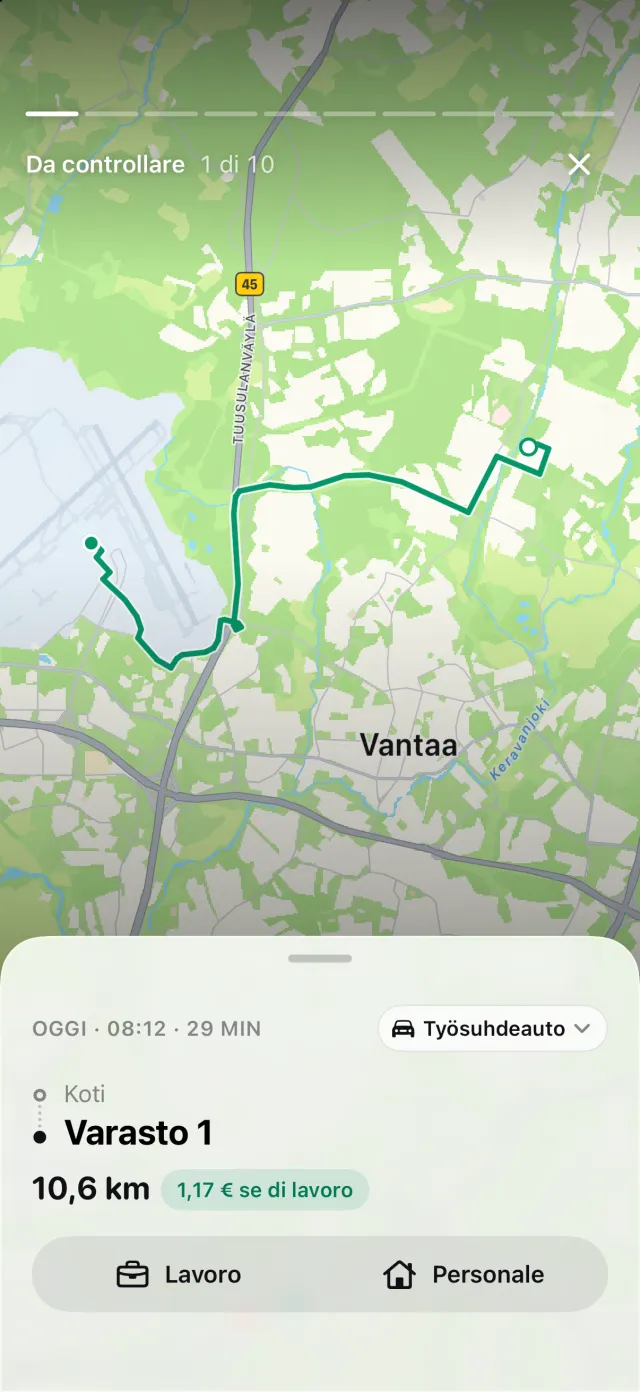
Per il viaggio fino al lavoro rispondi Pendolarismo: DriveHub lo conta con i tuoi chilometri Personale, e in Svizzera è un viaggio privato. Un viaggio ancora in Da controllare non entra in nessuno dei due totali, quindi svuota la coda prima di leggere l’anno.
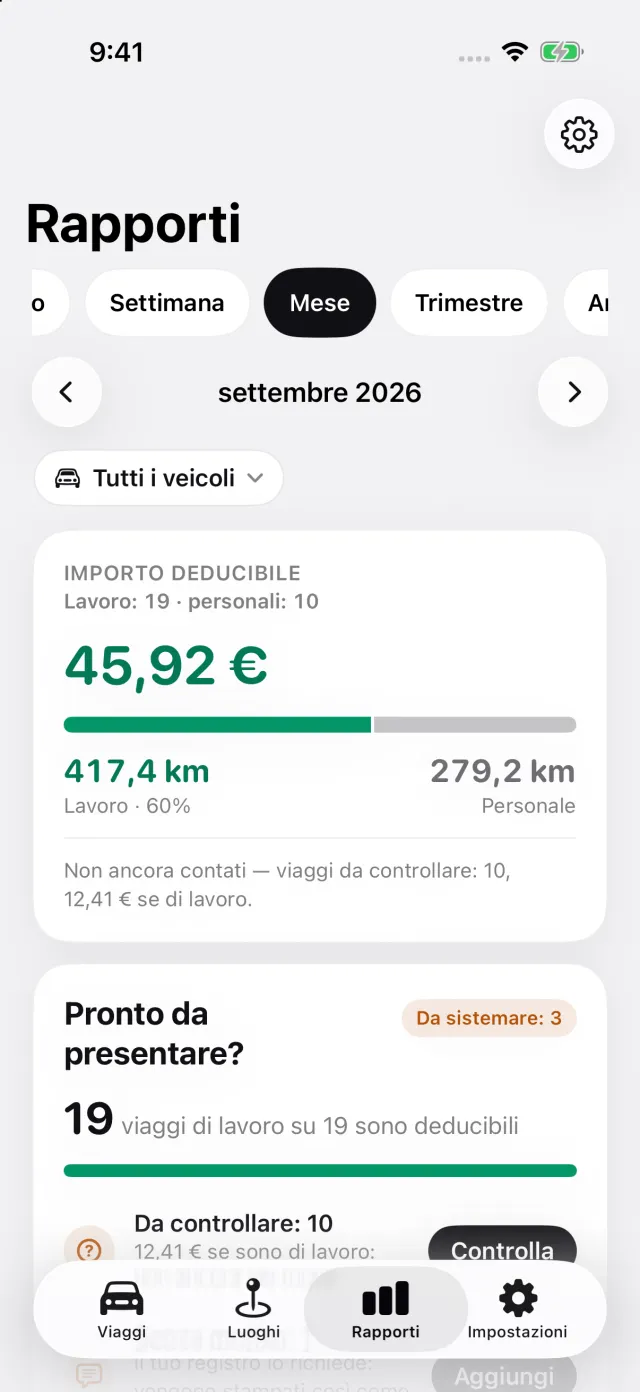
Rapporti mostra i chilometri di lavoro e personali per qualunque periodo, per un veicolo o per tutti. Scegli l’auto aziendale e l’anno: la cifra Personale è quella da moltiplicare per 0,75.
Il report stampa per ogni viaggio la data, i due indirizzi, la distanza e, per un’auto aziendale, la persona che hai visitato. Con l’auto impostata come aziendale o dell’attività, il report di quella sola auto stampa anche la prima e l’ultima lettura del contachilometri che hai inserito nell’anno, ciascuna con la data in cui l’hai presa. Prendine una il 1° gennaio e una il 31 dicembre, le due che chiedono le FAQ 2.2.8.
Dove DriveHub si ferma: non chiede il prezzo d’acquisto, non calcola la quota privata né la deduzione per il tragitto, e non compila alcun certificato di salario. Se invece usi la tua auto per lavoro, vedi la tua auto per lavoro in Svizzera.
DriveHub è sull’App Store per iPhone. Le regole svizzere sono nella pagina della Svizzera. Configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono l’ordinanza sulle spese professionali, la Wegleitung e le FAQ zum Lohnausweis e le amministrazioni fiscali cantonali, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione, e in Svizzera il tuo Cantone fa parte della tua situazione. Quando ci sono di mezzo dei soldi, chiedi all’ufficio paghe del tuo datore di lavoro o al tuo fiduciario — e porta il Bordbuch.
La regola completa, con le norme da cui deriva: Svizzera: requisiti del registro chilometri.