 DriveHub
Guide pays · Suisse · 8 min
Voiture de service en Suisse : 0,9 % par mois, ou seulement vos kilomètres privés
Votre employeur vous laisse utiliser la voiture de service (Geschäftsauto) à titre privé, et votre certificat de salaire porte un forfait de 0,9 % de son prix pour chaque mois. Il existe une seconde méthode : tenir un carnet de bord (le Bordbuch, en Suisse alémanique), et seuls vos kilomètres privés sont imposés, à 75 centimes (Rappen) chacun. Le trajet domicile-travail compte comme privé, et vous en récupérez la déduction.

La réponse courte
- La règle par défaut est un forfait. Chaque mois, 0,9 % du prix d'achat de la voiture compte comme revenu de l'usage privé (BKV Art. 5a Abs. 2). Cela fait 10,8 % par an, avec un minimum de CHF 150 par mois (Wegleitung Rz 21).
- L'alternative est la méthode effective. Avec un carnet de bord, les kilomètres privés, trajet domicile-travail compris, sont multipliés par 75 centimes (Wegleitung zum Lohnausweis 2026, Rz 23).
- Le trajet domicile-travail est privé dans les deux cas. Avec le forfait, il est couvert et vous perdez la déduction des frais de déplacement. Avec la méthode effective, il est imposé comme kilomètres privés, et la déduction revient.
- Quand le carnet de bord est-il payant ? Quand km privés × 0,75 reste inférieur à 10,8 % du prix. Pour une voiture à CHF 50 000, cela signifie moins de 7 200 km privés par an, avant la déduction des frais de déplacement (notre calcul, ci-dessous).
- Ce qu'il doit contenir figure dans la FAQ sur le certificat de salaire (FAQ zum Lohnausweis), Ziff. 2.2.8 : le compteur au 1er janvier et au 31 décembre, et pour chaque trajet la date, les kilomètres et la personne visitée avec le lieu. Un jour sans mention est privé.
Méthode 1 : 0,9 % du prix, chaque mois
C'est l'ordonnance qui donne le choix. L'ordonnance sur les frais professionnels (Berufskostenverordnung, BKV, RS 642.118.1), Art. 5a Abs. 1, admet, "anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5", un calcul forfaitaire. L'Abs. 2 le fixe : "gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung".
Le guide d'établissement du certificat de salaire 2026 (Wegleitung zum Lohnausweis), Rz 21, en précise le détail : "0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat". Le plancher de CHF 150 figure dans ce guide, pas dans l'ordonnance. Pour une voiture en leasing, c'est le prix d'achat au comptant (Barkaufpreis) indiqué dans le contrat de leasing qui compte.
L'exemple du guide lui-même : une voiture à CHF 43 000 donne CHF 4 644 par an. Soit 43 000 × 0,9 % × 12.
Ce que le forfait comprend, et ce qu'il vous coûte :
- Il couvre le trajet domicile-travail. Vous ne déclarez rien de plus pour le trajet jusqu'au travail.
- Vous perdez la déduction des frais de déplacement. La FAQ 2.2.2 exige, avec le forfait, la croix dans la case F du certificat de salaire : "Zusätzlich ist ein Kreuz in Feld «F» anzubringen". La case F signifie transport gratuit entre le domicile et le lieu de travail, donc pas de déduction des frais de déplacement (Fahrkostenabzug) pour ce trajet.
- Plus de part de service externe. Praxisfestlegung des Grisons 031-01-a-01, Ziff. 5.2 : "Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren." Le guide 2026 ne demande plus de pourcentage de service externe (Aussendienst) pour les voitures de service.
- Il ignore combien vous roulez. Dix kilomètres privés ou vingt mille, le montant est le même.
Méthode 2 : kilomètres privés × 75 centimes, avec un carnet de bord
Le guide, Rz 23, décrit la seconde voie :
"Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375)."
La FAQ 2.2.2 le reprend. Trois points découlent de ces mots :
- Ce sont des kilomètres multipliés par un taux, pas une part des coûts de la voiture. Pour un salarié, ni le carburant, ni l'assurance, ni l'amortissement n'entrent dans le montant.
- Le trajet domicile-travail est privé. "inklusive Arbeitsweg", et la FAQ 2.2.8 : "Der Arbeitsweg gilt als private Fahrt." Un long trajet quotidien peut rendre cette méthode la plus chère des deux.
- La déduction des frais de déplacement revient. TaxInfo de Berne, 2.2 : "In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden". Les Grisons, Ziff. 5.2, nomment "den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--".
Cette déduction fédérale des frais de déplacement est de 75 centimes par kilomètre en voiture (BKV Anhang Ziff. 2), "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). Le DBG Art. 26 (art. 26 LIFD) la plafonne à CHF 3 300 par an (l'Art. 5a Abs. 1 rattache la voie effective au Fahrkostenabzug nach Artikel 5). Comment distinguer ce chiffre fédéral du trajet domicile-travail des 70 ou 75 centimes propres aux cantons : voir Bordbuch ou forfait en Suisse.
Laquelle coûte le moins ? Un exemple chiffré
Il s'agit d'un calcul tiré des Rz 21 et Rz 23, et non d'un chiffre publié par une autorité.
Le seuil de rentabilité, sur le seul montant du certificat de salaire. Le forfait représente 10,8 % du prix par an. La méthode effective, km privés × 0,75. Les deux s'égalisent à 0,108 ÷ 0,75 = 0,144 × le prix, en kilomètres :
| Prix d'achat (hors TVA) | Forfait par an | Seuil en km privés |
|---|---|---|
| CHF 43 000 | CHF 4 644 | 6 192 km |
| CHF 50 000 | CHF 5 400 | 7 200 km |
| CHF 80 000 | CHF 8 640 | 11 520 km |
Vérification : 7 200 × 0,75 = 5 400, et 6 192 × 0,75 = 4 644. En dessous du seuil, le carnet de bord donne le montant le plus bas. Au-dessus, c'est le forfait, avant prise en compte de la déduction des frais de déplacement.
Ajoutez ensuite la déduction des frais de déplacement. Prenons une voiture à CHF 50 000 et deux conducteurs, travaillant chacun 200 jours par an. Chiffres fédéraux uniquement ; les règles de votre canton pour le trajet domicile-travail peuvent différer.
| Conducteur A | Conducteur B | |
|---|---|---|
| Trajet domicile-travail, aller simple | 5 km | 15 km |
| Km domicile-travail par an (× 2 × 200) | 2 000 | 6 000 |
| Autres km privés | 3 000 | 4 000 |
| Km privés, domicile-travail compris | 5 000 | 10 000 |
| Méthode effective (× 0,75) | CHF 3 750 | CHF 7 500 |
| Déduction des frais de déplacement (× 0,75, max. CHF 3 300) | − CHF 1 500 | − CHF 3 300 |
| Net, méthode effective | CHF 2 250 | CHF 4 200 |
| Forfait (sans déduction des frais de déplacement) | CHF 5 400 | CHF 5 400 |
Le conducteur B dépasse le seuil de 7 200 km, et finit pourtant plus bas avec le carnet de bord. Les 6 000 km domicile-travail × 0,75 = CHF 4 500 sont plafonnés à CHF 3 300, qui restent déduits. Cela ne vaut que si le trajet domicile-travail donne droit au tarif voiture : pas de transports publics, ou aucun qu'il soit raisonnable d'utiliser. Sans cette déduction, les CHF 7 500 du conducteur B dépassent le forfait de CHF 5 400.
Case F : les textes fédéraux se contredisent
Avec la méthode effective, votre employeur doit-il cocher la case F ? La réponse décide si vous gardez la déduction des frais de déplacement, et les deux documents fédéraux ne disent pas la même chose.
- Wegleitung, Rz 25 : "In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9)." La ZStB 17.1 zurichoise, B.I.3, le recopie.
- FAQ zum Lohnausweis, même année, même autorité, 2.2.2 : "Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»". Et 2.2.1 : "Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen."
- La TaxInfo de Berne, 2.2, se range du côté de la FAQ : "kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an."
La lecture de la FAQ est celle qui correspond à la méthode. Votre trajet domicile-travail a déjà été imposé comme kilomètres privés ; il doit donc rester déductible. Si votre certificat de salaire porte le montant effectif au chiffre 2.2 et une croix dans la case F, c'est la formulation du guide qui a joué. Signalez-le au service des salaires de votre employeur avant de remplir votre déclaration.
Ce que le carnet de bord doit contenir
La seule liste de rubriques publiée en Suisse est celle de la voiture de service : FAQ zum Lohnausweis, Ziff. 2.2.8, sous la mention "Zwingende Angaben".
- le conducteur, et l'année civile
- le compteur au 1.1. et au 31.12., et aucun relevé par trajet
- pour chaque trajet : la date, le nombre de kilomètres, et "Angabe der besuchten Person, inkl. Ortsangabe"
La forme est stricte. Le carnet est tenu "täglich, vollständig und lückenlos", dans "eine feste Form…keine Loseblatt-Ringbücher". Un carnet de bord électronique doit documenter les modifications ultérieures.
Une lacune joue contre vous : "da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist". Tout trajet sans mention est réputé privé. Et le but du carnet tout entier, au 2.2.8 : "Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden."
Ni le DBG, ni la BKV, ni l'OR, ni la MWSTG, ni la MWSTV ne mentionnent un Fahrtenbuch ou un Bordbuch. Cette liste est une directive de l'Administration fédérale des contributions, pas une ordonnance, et c'est la seule liste de rubriques publiée qui existe.
Qui le tient, et peut-on changer ?
Qui tient le carnet de bord n'est pas tranché. La déclaration sur le certificat de salaire incombe à votre employeur (Rz 23, "Der im Lohnausweis zu deklarierende Anteil" ; Berne 2.2, "kann der Arbeitgeber … eintragen"). Aucun des textes cités ici ne dit si c'est vous ou votre employeur qui détient le carnet. La FAQ demande seulement que l'autorité fiscale puisse le suivre.
Changer de méthode. Ni la BKV, ni le guide 2026, ni la FAQ 2026 ne disent quoi que ce soit d'un changement pour un salarié. Un changement en cours d'année n'est tout simplement pas prévu. La règle « seulement au changement d'année » qui circule en ligne ne figure dans aucun de ces textes.
Un verrou existe bel et bien pour les associés salariés de leur propre société et les indépendants, et il s'applique par voiture, pas par année. TaxInfo de Berne, 3.2 et 4.3 : "Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich." Pour eux, « effectif » signifie aussi autre chose : les coûts réels de la voiture répartis selon les kilomètres, et non km × 0,75. Si la voiture appartient à votre propre société ou entreprise, les règles applicables à la fortune commerciale sont dans Bordbuch ou forfait en Suisse.
Zurich. La ZStB 17.1, B.I.1, intitulée "Grundsatz: Pauschale Berechnung", ne mentionne que le forfait pour les salariés. La méthode effective vient du guide fédéral, qui régit le certificat de salaire dans tous les cantons.
Combien de temps le conserver. Un salarié n'est soumis à aucun délai légal de conservation. L'horizon pratique est le délai de dix ans du rappel d'impôt (Nachsteuer, DBG Art. 152 Abs. 1).
Avant de choisir
- Connaissez le prix d'achat de la voiture hors TVA, équipements spéciaux (Sonderausstattungen) compris, ou le prix d'achat au comptant pour un leasing.
- Estimez vos km privés de l'année, trajet domicile-travail compris, et comparez-les à 0,144 × le prix.
- Vérifiez si votre trajet domicile-travail donne droit au tarif voiture (pas de transports publics raisonnables), et les règles propres à votre canton.
- Convenez de la méthode avec le service des salaires, et de la façon dont le carnet de bord lui parvient.
- Contrôlez le certificat de salaire terminé : montant effectif au chiffre 2.2, et pas de croix dans la case F.
- Consignez chaque jour dans le carnet. Un jour manquant est un jour privé.
Comment DriveHub vous facilite la tâche
La méthode effective repose sur un seul chiffre, les kilomètres privés de l'année, et sur un carnet sans lacune.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres sous À vérifier, un trajet à la fois.
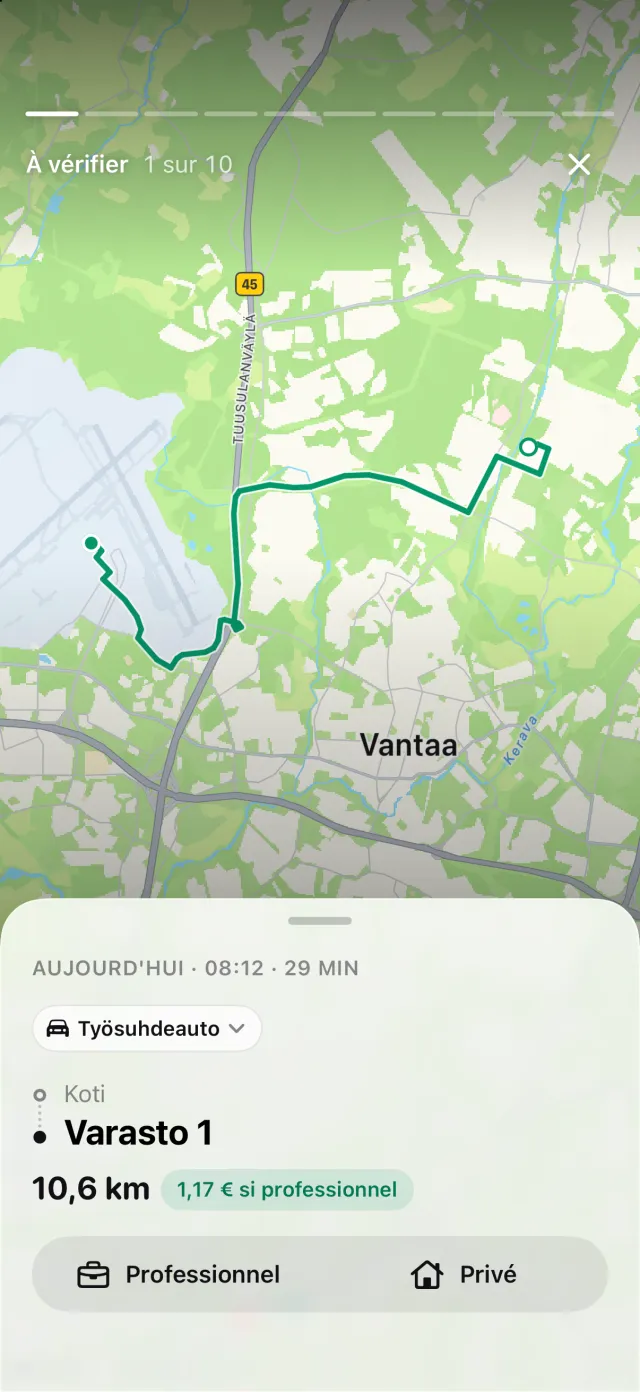
Répondez Domicile-travail pour le trajet jusqu'au travail : DriveHub le compte avec vos kilomètres Privé, et en Suisse c'est un trajet privé. Un trajet encore sous À vérifier n'entre dans aucun des deux totaux ; videz donc la file avant de lire l'année.
Rapports affiche les kilomètres professionnels et privés pour n'importe quelle période, pour un véhicule ou pour tous. Choisissez la voiture de service et l'année : le chiffre Privé est celui à multiplier par 0,75.
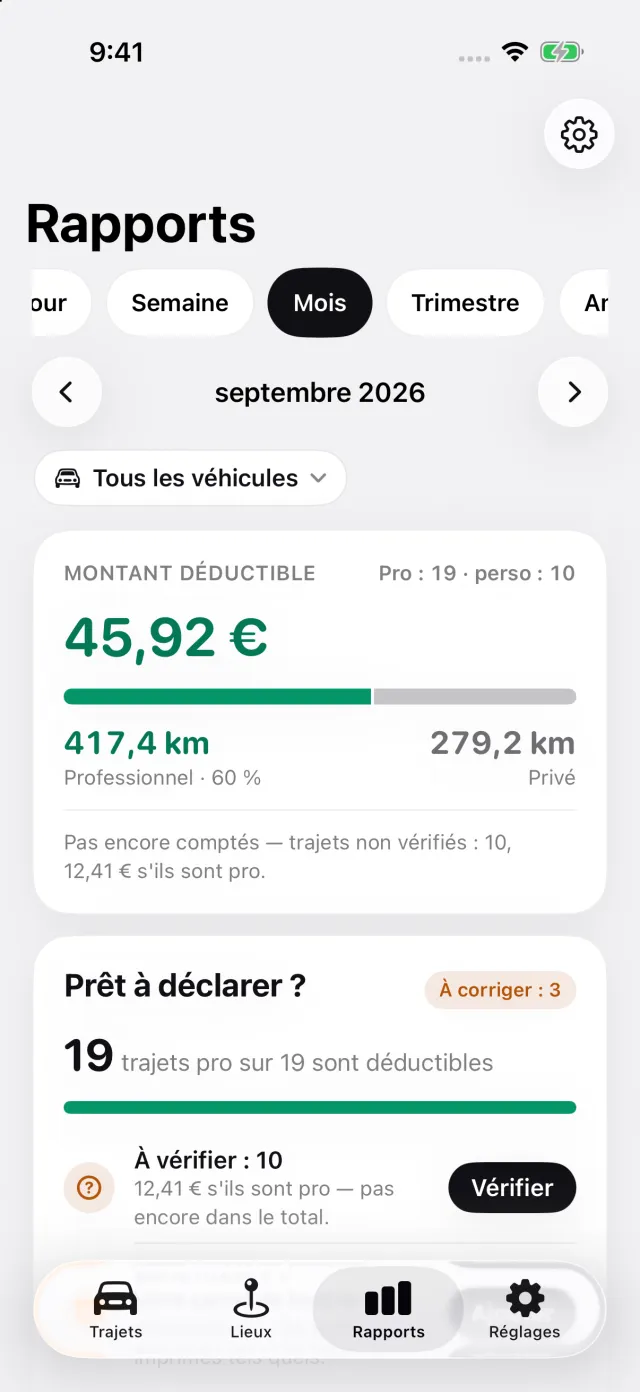
Le rapport imprime pour chaque trajet la date, les deux adresses, la distance et, pour une voiture de service, la personne visitée. Avec la voiture configurée comme voiture de société ou appartenant à l'entreprise, un rapport limité à cette voiture imprime aussi le premier et le dernier relevé du compteur que vous avez saisis dans l'année, chacun avec la date du relevé. Faites-en un le 1er janvier et un le 31 décembre, les deux que demande la FAQ 2.2.8.
Là où DriveHub s'arrête : il ne demande pas le prix d'achat, ne calcule ni la part privée ni la déduction des frais de déplacement, et ne remplit aucun certificat de salaire. Si vous utilisez plutôt votre propre voiture pour le travail, voir votre propre voiture pour le travail en Suisse.
DriveHub est sur l'App Store pour iPhone. Les règles suisses figurent sur la page Suisse. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent l'ordonnance sur les frais professionnels, le guide et la FAQ sur le certificat de salaire et les administrations fiscales cantonales, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation, et en Suisse votre canton fait partie de votre situation. Dès qu'il est question d'argent, interrogez le service des salaires de votre employeur ou votre fiduciaire — et apportez le carnet de bord.
La règle complète, avec les textes dont elle découle : Suisse : exigences du journal kilométrique.