 DriveHub
Länderratgeber · Schweiz · 8 Min.
Geschäftsauto in der Schweiz: 0,9 % pro Monat — oder nur Ihre Privatkilometer
Ihr Arbeitgeber lässt Sie das Geschäftsauto privat nutzen, und Ihr Lohnausweis weist dafür pauschal 0,9 % des Kaufpreises für jeden Monat aus. Es gibt eine zweite Methode: Führen Sie ein Fahrtenbuch — in der Schweiz Bordbuch genannt —, dann werden nur Ihre Privatkilometer besteuert, zu 75 Rappen pro Kilometer. Der Arbeitsweg zählt als privat, und Sie erhalten den Abzug dafür zurück.

Die kurze Antwort
- Standard ist die Pauschale. Jeden Monat gelten 0,9 % des Kaufpreises als Einkommen aus der Privatnutzung (BKV Art. 5a Abs. 2). Das sind 10,8 % im Jahr, mindestens aber CHF 150 pro Monat (Wegleitung Rz 21).
- Die Alternative ist die effektive Methode. Mit einem Bordbuch werden die Privatkilometer, der Arbeitsweg eingeschlossen, mit 75 Rappen multipliziert (Wegleitung zum Lohnausweis 2026, Rz 23).
- Der Arbeitsweg ist in beiden Fällen privat. Bei der Pauschale ist er abgegolten, und Sie verlieren den Fahrkostenabzug. Bei der effektiven Methode wird er als Privatkilometer besteuert, und der Abzug kommt zurück.
- Wann lohnt sich das Bordbuch? Wenn Privatkilometer × 0,75 unter 10,8 % des Kaufpreises liegen. Bei einem Auto für CHF 50 000 sind das weniger als 7 200 Privatkilometer im Jahr, vor dem Fahrkostenabzug (unsere Rechnung, siehe unten).
- Was es enthalten muss, steht in der FAQ zum Lohnausweis, Ziff. 2.2.8: den Kilometerstand am 1. Januar und am 31. Dezember sowie je Fahrt das Datum, die Kilometer und die besuchte Person mit Ort. Ein Tag ohne Eintrag ist privat.
Methode 1: 0,9 % des Kaufpreises, jeden Monat
Die Wahl gibt die Verordnung selbst. Die Berufskostenverordnung (BKV, SR 642.118.1) erlaubt in Art. 5a Abs. 1 „anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5“ eine pauschale Berechnung. Abs. 2 legt sie fest: „gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung“.
Die Wegleitung zum Lohnausweis 2026, Rz 21, ergänzt die Einzelheiten: „0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat“. Die Untergrenze von CHF 150 steht in dieser Wegleitung, nicht in der Verordnung. Bei einem Leasingfahrzeug zählt der im Leasingvertrag genannte Barkaufpreis.
Das Beispiel der Wegleitung selbst: Ein Auto für CHF 43 000 ergibt CHF 4 644 im Jahr. Das sind 43 000 × 0,9 % × 12.
Was die Pauschale abdeckt und was sie Sie kostet:
- Sie deckt den Arbeitsweg ab. Für die Fahrt zur Arbeit deklarieren Sie nichts zusätzlich.
- Sie verlieren den Fahrkostenabzug. FAQ 2.2.2 verlangt bei der Pauschale das Kreuz in Feld F des Lohnausweises: „Zusätzlich ist ein Kreuz in Feld «F» anzubringen“. Feld F bedeutet unentgeltliche Beförderung zwischen Wohn- und Arbeitsort, also kein Fahrkostenabzug für diese Strecke.
- Kein Aussendienstanteil mehr. Graubündens Praxisfestlegung 031-01-a-01, Ziff. 5.2: „Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren.“ Die Wegleitung 2026 fragt bei Geschäftsfahrzeugen nicht mehr nach einem Aussendienst-Prozentsatz.
- Sie fragt nicht, wie viel Sie fahren. Zehn Privatkilometer oder zwanzigtausend — der Betrag bleibt derselbe.
Methode 2: Privatkilometer × 75 Rappen, mit Bordbuch
Die Wegleitung beschreibt in Rz 23 den zweiten Weg:
„Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375).“
FAQ 2.2.2 wiederholt das. Aus diesem Wortlaut folgen drei Punkte:
- Es sind Kilometer mal Ansatz, kein Anteil an den Autokosten. Für eine angestellte Person fliessen Treibstoff, Versicherung oder Abschreibung nicht in den Betrag ein.
- Der Arbeitsweg ist privat. „inklusive Arbeitsweg“, und FAQ 2.2.8: „Der Arbeitsweg gilt als private Fahrt.“ Ein langer täglicher Arbeitsweg kann diese Methode zur teureren machen.
- Der Fahrkostenabzug kommt zurück. Berns TaxInfo, 2.2: „In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden“. Graubünden nennt in Ziff. 5.2 „den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--“.
Dieser Fahrkostenabzug des Bundes beträgt mit dem Auto 75 Rappen pro Kilometer (BKV Anhang Ziff. 2), „sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist“ (Art. 5 Abs. 2 Bst. b). DBG Art. 26 begrenzt ihn auf CHF 3 300 im Jahr (Art. 5a Abs. 1 knüpft den effektiven Weg an den Fahrkostenabzug nach Artikel 5). Wie Sie diesen Arbeitswegansatz des Bundes von den eigenen 70 oder 75 Rappen der Kantone unterscheiden, steht in Bordbuch oder Pauschale in der Schweiz.
Was ist günstiger? Ein Rechenbeispiel
Das ist eine Rechnung aus Rz 21 und Rz 23, keine Zahl, die eine Behörde veröffentlicht.
Der Break-even, allein auf den Lohnausweisbetrag bezogen. Die Pauschale beträgt 10,8 % des Kaufpreises im Jahr. Die effektive Methode ergibt Privatkilometer × 0,75. Beide sind gleich bei 0,108 ÷ 0,75 = 0,144 × Kaufpreis, in Kilometern:
| Kaufpreis (exkl. MWST) | Pauschale pro Jahr | Break-even Privatkilometer |
|---|---|---|
| CHF 43 000 | CHF 4 644 | 6 192 km |
| CHF 50 000 | CHF 5 400 | 7 200 km |
| CHF 80 000 | CHF 8 640 | 11 520 km |
Probe: 7 200 × 0,75 = 5 400, und 6 192 × 0,75 = 4 644. Unter dem Break-even ergibt das Bordbuch den tieferen Betrag. Darüber ist es die Pauschale — bevor der Fahrkostenabzug mitgerechnet wird.
Dann kommt der Fahrkostenabzug wieder dazu. Nehmen Sie ein Auto für CHF 50 000 und zwei Fahrer, die beide 200 Tage im Jahr arbeiten. Nur Bundeszahlen; die Regeln Ihres Kantons für den Arbeitsweg können abweichen.
| Fahrer A | Fahrer B | |
|---|---|---|
| Arbeitsweg, einfach | 5 km | 15 km |
| Arbeitsweg-km pro Jahr (× 2 × 200) | 2 000 | 6 000 |
| Übrige Privatkilometer | 3 000 | 4 000 |
| Privatkilometer inkl. Arbeitsweg | 5 000 | 10 000 |
| Effektive Methode (× 0,75) | CHF 3 750 | CHF 7 500 |
| Fahrkostenabzug (× 0,75, max. CHF 3 300) | − CHF 1 500 | − CHF 3 300 |
| Netto, effektive Methode | CHF 2 250 | CHF 4 200 |
| Pauschale (kein Fahrkostenabzug) | CHF 5 400 | CHF 5 400 |
Fahrer B liegt über dem Break-even von 7 200 km und fährt mit dem Bordbuch trotzdem günstiger. Die 6 000 Arbeitsweg-km × 0,75 = CHF 4 500 werden auf CHF 3 300 begrenzt, und die werden immer noch abgezogen. Das gilt nur, wenn der Arbeitsweg für den Autoansatz in Frage kommt: kein öffentliches Verkehrsmittel oder keines, dessen Benützung zumutbar ist. Ohne diesen Abzug liegen die CHF 7 500 von Fahrer B über der Pauschale von CHF 5 400.
Feld F: Die Bundestexte widersprechen sich
Muss Ihr Arbeitgeber bei der effektiven Methode Feld F ankreuzen? Davon hängt ab, ob Sie den Fahrkostenabzug behalten — und die beiden Bundesdokumente sind sich nicht einig.
- Wegleitung, Rz 25: „In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9).“ Die Zürcher ZStB 17.1, B.I.3, übernimmt das.
- FAQ zum Lohnausweis, gleiches Jahr, gleiche Behörde, 2.2.2: „Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»“. Und 2.2.1: „Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen.“
- Berns TaxInfo, 2.2, folgt der FAQ: „kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an.“
Die Lesart der FAQ ist die, die zur Methode passt. Ihr Arbeitsweg wurde bereits als Privatkilometer besteuert, also muss er abziehbar bleiben. Weist Ihr Lohnausweis den effektiven Betrag in Ziffer 2.2 aus und ein Kreuz in Feld F, dann wirkt dort der Wortlaut der Wegleitung. Sprechen Sie das bei der Lohnbuchhaltung Ihres Arbeitgebers an, bevor Sie die Steuererklärung einreichen.
Was das Bordbuch enthalten muss
Die einzige veröffentlichte Feldliste der Schweiz ist die für Geschäftsfahrzeuge: FAQ zum Lohnausweis, Ziff. 2.2.8, überschrieben mit „Zwingende Angaben“.
- den Fahrer und das Kalenderjahr
- den Kilometerstand am 1.1. und am 31.12., und keinen Stand je Fahrt
- je Fahrt: das Datum, die Anzahl Kilometer und die „Angabe der besuchten Person, inkl. Ortsangabe“
Die Form ist streng. Das Buch wird „täglich, vollständig und lückenlos“ geführt, in „eine feste Form…keine Loseblatt-Ringbücher“. Ein elektronisches Bordbuch muss nachträgliche Änderungen dokumentieren.
Eine Lücke geht zu Ihren Lasten: „da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist“. Jede Fahrt ohne Eintrag gilt als privat. Und der Zweck des ganzen Buchs, in 2.2.8: „Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden.“
Weder das DBG noch die BKV, das OR, das MWSTG oder die MWSTV erwähnen ein Fahrtenbuch oder Bordbuch. Diese Liste ist eine Vorgabe der Eidgenössischen Steuerverwaltung, keine Verordnung — und sie ist die einzige veröffentlichte Feldliste, die es gibt.
Wer führt es, und können Sie wechseln?
Wer das Bordbuch führt, ist nicht geregelt. Die Deklaration auf dem Lohnausweis ist Sache Ihres Arbeitgebers (Rz 23, „Der im Lohnausweis zu deklarierende Anteil“; Bern 2.2, „kann der Arbeitgeber … eintragen“). Keiner der hier zitierten Texte sagt, ob Sie oder Ihr Arbeitgeber das Buch halten. Die FAQ verlangt nur, dass die Steuerbehörde es nachvollziehen kann.
Wechsel zwischen den Methoden. Weder die BKV noch die Wegleitung 2026 oder die FAQ 2026 sagen etwas zum Wechsel für Angestellte. Ein Wechsel unter dem Jahr ist schlicht nicht vorgesehen. Die Regel „nur auf den Jahreswechsel“, die online kursiert, steht in keinem dieser Texte.
Eine Bindung gibt es für Inhaber-Angestellte und Selbständigerwerbende, und sie gilt pro Fahrzeug, nicht pro Jahr. Berns TaxInfo, 3.2 und 4.3: „Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich.“ Für sie bedeutet „effektiv“ zudem etwas anderes: die tatsächlichen Kosten des Autos, nach Kilometern aufgeteilt, nicht km × 0,75. Gehört das Auto Ihrer eigenen Gesellschaft oder Ihrem Geschäft, stehen die Regeln für Geschäftsvermögen in Bordbuch oder Pauschale in der Schweiz.
Zürich. Die ZStB 17.1, B.I.1, überschrieben mit „Grundsatz: Pauschale Berechnung“, erwähnt für Angestellte nur die Pauschale. Die effektive Methode stammt aus der Wegleitung des Bundes, die den Lohnausweis in jedem Kanton regelt.
Wie lange aufbewahren? Für Angestellte gibt es keine gesetzliche Aufbewahrungsfrist. Der praktische Horizont ist die zehnjährige Nachsteuerfrist (DBG Art. 152 Abs. 1).
Bevor Sie wählen
- Kennen Sie den Kaufpreis des Autos exkl. MWST, mit allen Sonderausstattungen, bei Leasing den Barkaufpreis.
- Schätzen Sie Ihre Privatkilometer für das Jahr, inklusive Arbeitsweg, und vergleichen Sie sie mit 0,144 × Kaufpreis.
- Prüfen Sie, ob Ihr Arbeitsweg für den Autoansatz in Frage kommt (kein zumutbares öffentliches Verkehrsmittel), und die Regeln Ihres Kantons für den Arbeitsweg.
- Vereinbaren Sie die Methode mit der Lohnbuchhaltung, und wie das Bordbuch zu ihr gelangt.
- Prüfen Sie den fertigen Lohnausweis: effektiver Betrag in Ziffer 2.2, und kein Kreuz in Feld F.
- Lassen Sie im Buch keinen Tag aus. Ein fehlender Tag ist ein privater Tag.
Wie DriveHub das einfacher macht
Die effektive Methode steht auf einer einzigen Zahl, den Privatkilometern des Jahres, und auf einem Buch ohne Lücken.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest, unter Zu prüfen, eine Fahrt nach der anderen.
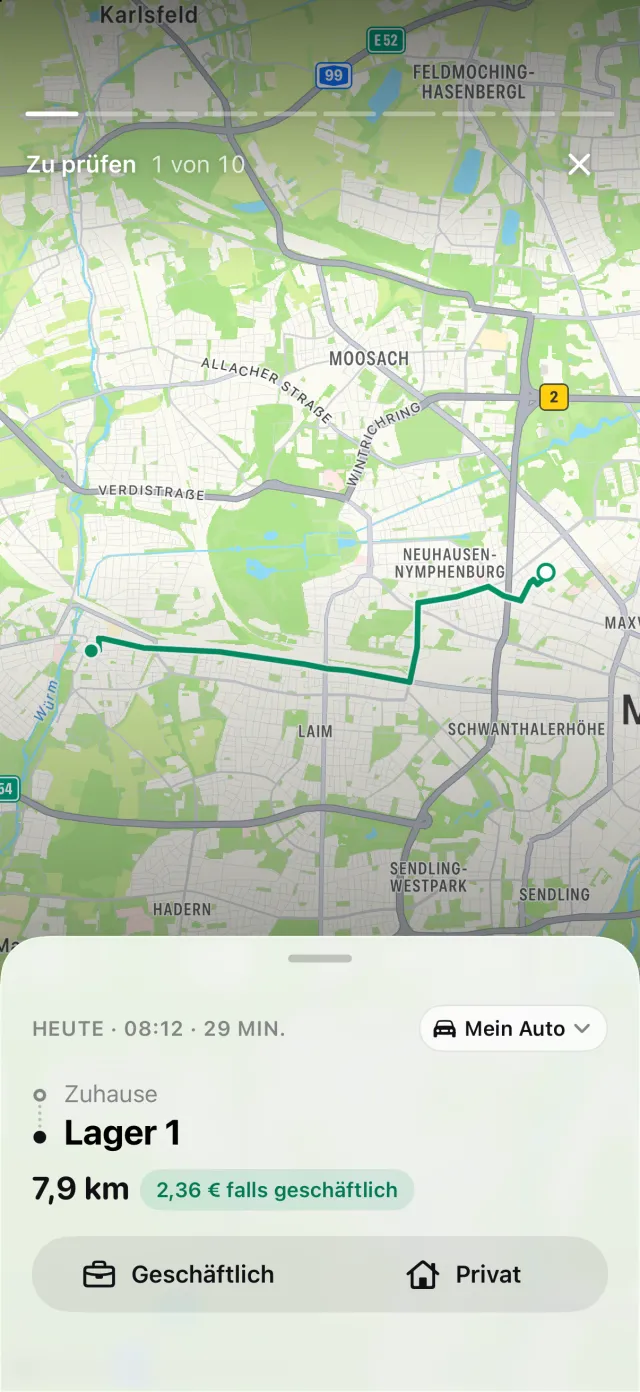
Antworten Sie für die Fahrt zur Arbeit mit Arbeitsweg: DriveHub zählt sie zu Ihren privaten Kilometern, und in der Schweiz ist sie eine Privatfahrt. Eine Fahrt, die noch unter Zu prüfen steht, ist in keiner der beiden Summen enthalten — arbeiten Sie die Liste also ab, bevor Sie das Jahr ablesen.
Berichte zeigt geschäftliche und private Kilometer für jeden Zeitraum, für ein Fahrzeug oder alle. Wählen Sie das Geschäftsauto und das Jahr: Die Zahl unter Privat ist die, die Sie mit 0,75 multiplizieren.
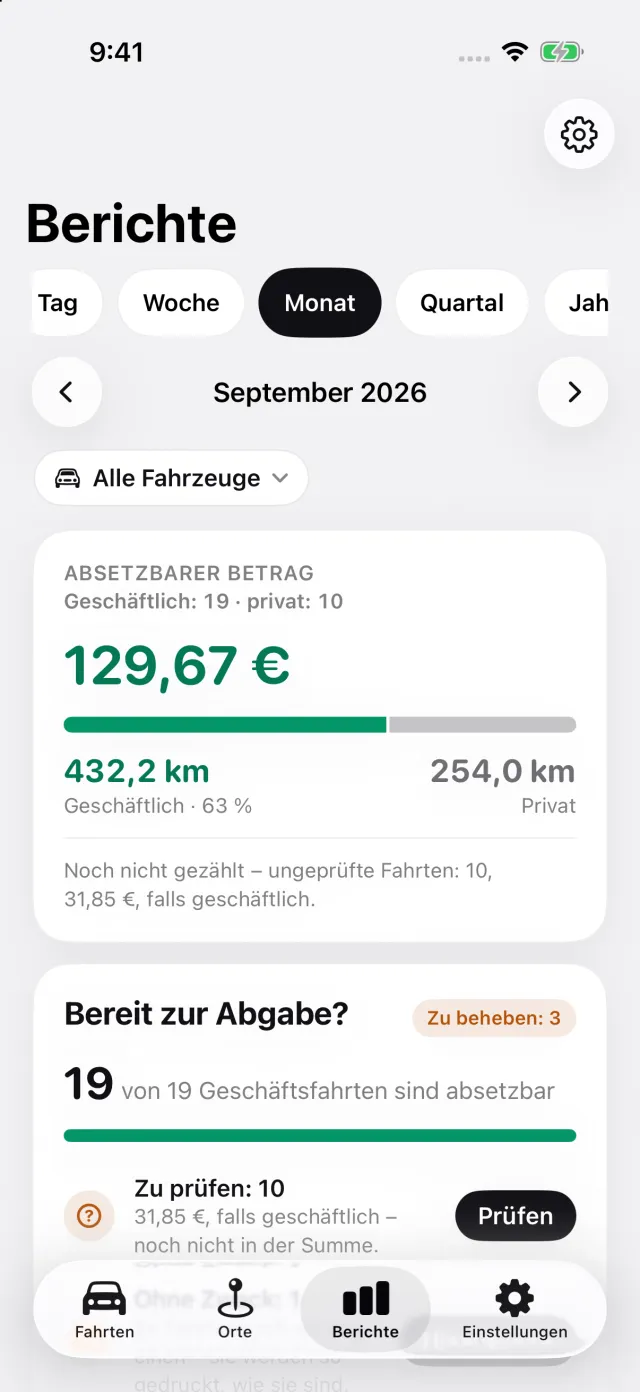
Der Bericht enthält je Fahrt das Datum, beide Adressen, die Distanz und, bei einem Geschäftsauto, die besuchte Person. Ist das Auto als Firmen- oder Geschäftsfahrzeug eingerichtet, enthält ein Bericht für dieses eine Auto zusätzlich den ersten und den letzten Kilometerstand, den Sie im Jahr erfasst haben, jeweils mit dem Datum der Erfassung. Erfassen Sie einen am 1. Januar und einen am 31. Dezember — die beiden, nach denen die FAQ 2.2.8 fragt.
Wo DriveHub aufhört: Es fragt nicht nach dem Kaufpreis, berechnet weder den Privatanteil noch den Fahrkostenabzug und füllt keinen Lohnausweis aus. Fahren Sie stattdessen Ihr eigenes Auto für die Arbeit, lesen Sie Ihr eigenes Auto für die Arbeit in der Schweiz.
DriveHub gibt es im App Store für das iPhone. Die Schweizer Regeln stehen auf der Schweiz-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was die Berufskostenverordnung, die Wegleitung und die FAQ zum Lohnausweis sowie die kantonalen Steuerverwaltungen sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung. Sie kann Ihre Umstände nicht berücksichtigen, und in der Schweiz ist Ihr Kanton ein Teil Ihrer Umstände. Wenn es um Geld geht, fragen Sie die Lohnbuchhaltung Ihres Arbeitgebers oder Ihren Treuhänder — und bringen Sie das Bordbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Schweiz: Anforderungen an das Fahrtenbuch.