 DriveHub
Vodnik po državi · Švica · 7 min
Kilometerentschädigung 2026: 75 rapnov je davčni znesek, vaši stroški pa so zakon
Za švicarskega delodajalca vozite lastni avto. Kilometerentschädigung za leto 2026 se navadno navaja kot 75 rapnov na km, a ta znesek izhaja iz davčne prakse, ne iz Obligationenrecht. OR delodajalcu nalaga, da pokrije vaše dejanske stroške, in tej dolžnosti se ni mogoče odpovedati s podpisom.

Kratek odgovor
- Kolikšna je stopnja za leto 2026? Najpogosteje navedeni znesek je CHF 0,75 na km, prej 0,70. To je znesek vzorčnega pravilnika o stroških SSK, vezan na zvezno Berufskostenverordnung.
- Ali zakon določa 75 rapnov? Ne. OR ne navaja nobenega zneska na kilometer.
- Mi mora delodajalec sploh kaj plačati? Da. OR Art. 327a in 327b mu nalagata, da povrne stroške uporabe vašega avta za delo, če ga uporabljate z njegovim soglasjem. Te dolžnosti ni mogoče spremeniti v vašo škodo.
- Lahko plača manj kot 75 rapnov? Da, če nadomestilo določa pisni dogovor in nadomestilo kljub temu pokrije vaše dejanske stroške. Stopnja, ki jih ne pokrije, je nezakonita.
- Dobite manj ali nič? Prvo pravno sredstvo je zahtevek do delodajalca. Davčni odbitek je rezerva in zahteva dokaz dejanskih stroškov avta, ne stopnje.
- Je to odbitek za pot na delo? Ne. Zvezni 0,75 v vaši davčni napovedi je odbitek za pot na delo, omejen na CHF 3 300. To je drugo pravilo.
Od kod 75 rapnov
Kilometrina za službene vožnje z lastnim (zasebnim) avtom se je za leto 2026 zvišala s 70 na 75 rapnov. Delodajalec, ki ima Spesenreglement že odobren, lahko novi znesek prevzame brez ponovne vloge.
Znesek izhaja iz SSK Musterspesenreglement, Ziff. 2.4: "Die Kilometer-Entschädigung beträgt CHF 0.75". Ista predloga pravi, da velja "ausschliesslich für Unselbständigerwerbende" in da je "für die Wohnsitzkantone der Mitarbeitenden nicht bindend".
Wegleitung zum Lohnausweis ta znesek v opombi napoti nazaj na Berufskostenverordnung (BKV, SR 642.118.1), Anhang Ziff. 2: "Autos pro Fahrkilometer –.75", ki velja od 1. januarja 2026 (AS 2025 578). Delodajalčev 0,75 in davčni 0,75 sta torej povezana, ne enaka po naključju. A znesek iz BKV spada k odbitku za pot na delo, ne k službenim vožnjam. 75 rapnov je davčni znesek, ki ga delodajalci prevzamejo. Ni pravica iz delovnega prava.
Kaj vam mora delodajalec plačati po OR
Dolžnost povračila je v Obligationenrecht. OR Art. 327a Abs. 1: "Der Arbeitgeber hat dem Arbeitnehmer alle durch die Ausführung der Arbeit notwendig entstehenden Auslagen zu ersetzen".
Art. 327b Abs. 1 zajame avto. Če lastni avto uporabljate "im Einverständnis mit dem Arbeitgeber", "so sind ihm die üblichen Aufwendungen für dessen Betrieb und Unterhalt nach Massgabe des Gebrauchs für die Arbeit zu vergüten". Abs. 2 doda "die öffentlichen Abgaben für das Fahrzeug, die Prämien für die Haftpflichtversicherung und eine angemessene Entschädigung für die Abnützung".
Pomembni sta dve značilnosti. Stroški avta se dolgujejo sorazmerno z njegovo uporabo za delo, zato zahtevek poganja število službenih kilometrov. In povračilo sledi vašemu obračunu. Art. 327c Abs. 1: "Auf Grund der Abrechnung des Arbeitnehmers ist der Auslagenersatz jeweils zusammen mit dem Lohn auszurichten". Zahtevek se začne z vašo evidenco prevoženega.
Ali lahko pogodba določi, da stroške nosite sami?
Ne. Art. 327a Abs. 3: "Abreden, dass der Arbeitnehmer die notwendigen Auslagen ganz oder teilweise selbst zu tragen habe, sind nichtig."
Art. 362 med določbami, ki jih ni mogoče spremeniti "zuungunsten der Arbeitnehmerin oder des Arbeitnehmers", našteje "Artikel 327a: Absatz 1" in "Artikel 327b: Absatz 1". Klavzula, ki stroške avta pusti vam, je nična, karkoli ste podpisali.
Je manj kot 75 rapnov zakonito?
Lahko je. OR varuje vaše stroške, ne stopnje.
Pavšalno nadomestilo je zakonito le, če je dogovorjeno pisno (ali določeno z NAV ali GAV) in pokrije stroške. Art. 327a Abs. 2: "durch die jedoch alle notwendig entstehenden Auslagen gedeckt werden müssen".
Stopnja pod 75 rapni torej sama po sebi ni nezakonita. Nezakonita je, ko vaših dejanskih stroškov ne pokrije. Isti preizkus velja za nadomestilo po 75 rapnov: zakonito je le, če pokrije vaše stroške.
Primer s številkami. V letu 2026 prevozite 4 000 službenih kilometrov.
- Po 75 rapnov: 4 000 × 0,75 = CHF 3 000
- Po 60 rapnov, kot pravi vaša pogodba: 4 000 × 0,60 = CHF 2 400
Razlika CHF 600 sama po sebi ni tisto, kar vam pripada. Vprašanje po Art. 327a Abs. 2 je, ali CHF 2 400 pokrije, koliko vas je teh 4 000 kilometrov dejansko stalo. Za odgovor potrebujete dve evidenci: službene kilometre in stroške avta.
Dobite manj ali nič: kaj lahko odbijete
Davčna stran je ožja, kot nakazuje večina vodnikov. Nobeno zvezno ali kantonalno besedilo, prebrano za to stran, zaposlenemu ne daje odbitka na kilometer za nepovrnjene službene vožnje. 0,75 iz BKV je vezan na Art. 5 Abs. 2 Bst. b, pot na delo.
Pot je DBG Art. 26 Abs. 1 Bst. c, "die übrigen für die Ausübung des Berufes erforderlichen Kosten". Ta postavka je navadno pavšalnih 3 % neto plače, najmanj CHF 2 000 in največ CHF 4 000 (BKV Anhang Ziff. 1). Art. 26 Abs. 2 pušča odprt "der Nachweis höherer Kosten".
Dokaz višjih stroškov ima svojo ceno. BKV Art. 4: "so sind die gesamten tatsächlichen Auslagen und deren berufliche Notwendigkeit nachzuweisen". Luzernski Steuerbuch (§ 33 Nr. 3 Ziff. 3.3.2, stanje na 1. januar 2026) dejanske stroške prizna "nur …, wenn diese vollständig nachgewiesen werden". Ti stopijo na mesto pavšalnega odbitka: "welche an die Stelle des Pauschalabzugs treten und diesen grundsätzlich ausschliessen".
Kar je delodajalec plačal, se odšteje. BKV Art. 1 Abs. 2: "Nicht abziehbar sind die vom Arbeitgeber oder einem Dritten übernommenen Aufwendungen".
Primer praga. Pri neto plači CHF 80 000 je pavšalni odbitek 80 000 × 3 % = CHF 2 400. Uveljavljanje dejanskih stroškov nadomesti teh CHF 2 400. Pomaga torej le, če vaši dokazani poklicni stroški, vključno z nepovrnjenim delom stroškov avta, znašajo več.
Nobeno prebrano besedilo ne določa, kako se ovrednoti del za avto. Kilometri krat dejanski strošek avta na kilometer so eden od načinov prikaza, kilometri krat 0,75 pa ocena. Nobeno ni trdno pravilo, zato na „0,75 × km je odbitno“ ne morete računati.
Zakaj lahko neplačan zahtevek šteje proti vam
To, da vam stroški niso povrnjeni, se lahko bere kot dokaz, da za delo niste vozili. Graubünden, Praxisfestlegung 031-01-a-01, Ziff. 1: "Der Umstand, dass dem Arbeitnehmer vom Arbeitgeber keine Autospesen entschädigt werden, bildet ein wichtiges Indiz dafür, dass der Privatwagen nicht für geschäftliche Zwecke verwendet wird."
Luzern (Ziff. 4.3.1) gre v drugo smer. Občutna povračila ustvarijo domnevo, da so stroške pokrila, ovrže pa jo le dokaz.
Tako ali tako je davčni odbitek šibkejše sredstvo. Najprej pride zahtevek do delodajalca po OR 327a in 327b. Davčni odbitek je rezerva, ki potrebuje evidenco voženj in celotne stroške avta.
Ne zamenjajte ga z odbitkom za pot na delo
75 rapnov v vaši lastni davčni napovedi je drugo pravilo. BKV Anhang Ziff. 2 določa 0,75 na kilometer za vožnjo med domom in delom. Velja le, "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 Abs. 1 Bst. a ga omeji na CHF 3 300, kar pride do izraza nad 4 400 km.
Številni kantoni objavljajo svoj 0,70 ali 0,75 za pot na delo, pogosto padajoč z razdaljo. Kako ta znesek ločiti od službene stopnje, je v članku Bordbuch ali pavšal v Švici. Če vam delodajalec namesto plačila za vaš avto da svojega, glejte službeni avto v Švici.
Kako dolgo hraniti evidenco
Zaposleni nima zakonskega roka hrambe. DBG Art. 126 Abs. 3 imenuje samo samozaposlene in pravne osebe. Vaše praktično obzorje je desetletno obdobje za naknadno obdavčitev Nachsteuer iz Art. 152 Abs. 1.
Kako DriveHub to olajša
Obe pravni sredstvi izhajata iz istega dokumenta: katere kilometre ste prevozili za delo, vožnjo za vožnjo. To delodajalcu izročite po Art. 327c, in to zahteva davčni odmerjevalec, če uveljavljate dejanske stroške.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Shrani datum, oba konca in razdaljo. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas. Pri vsaki službeni vožnji z lastnimi besedami dodate, koga ste obiskali ali zakaj.
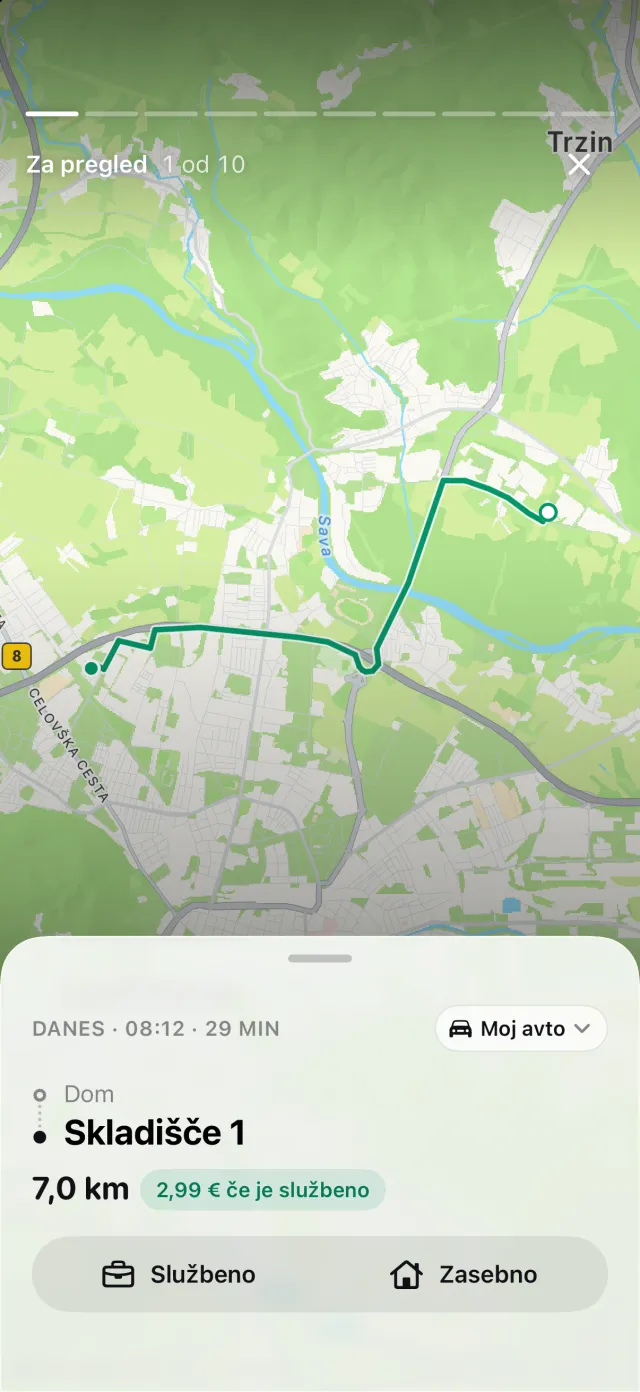
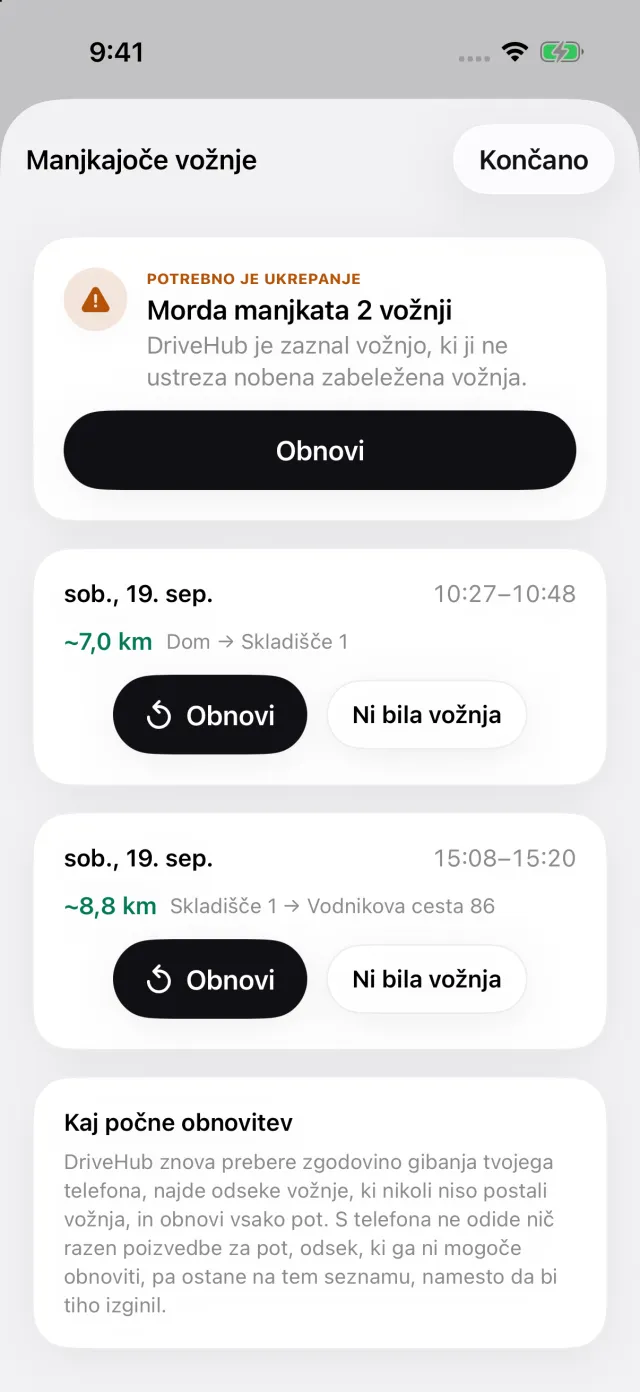
Če je vaš iPhone zaznal vožnjo brez ustrezne vožnje v evidenci, se pod Za vas na vrhu zavihka Vožnje pojavi zgodba Zamujene vožnje. Obnovi znova zgradi pot, preden obračun oddate.
Poročila prikažejo službene in zasebne kilometre za mesec, četrtletje ali leto, ovrednotene po CHF 0,75, znesku vzorčnega pravilnika SSK, ali po stopnji vašega delodajalca, če nastavite lastno kilometrino. Poročilo za vsako vožnjo natisne datum, oba naslova, razdaljo in vašo opombo.
Kje se DriveHub ustavi: ne pozna dejanskih stroškov vašega avta niti tega, kaj po vaši pogodbi plača delodajalec. Ne odloča, ali nadomestilo pokrije vaše stroške, in ne odda ničesar ne delodajalcu ne kantonu.
DriveHub je v App Storu za iPhone. Švicarska pravila, ki jim sledi, so na strani za Švico, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravijo OR, zvezna uredba in kantonalne davčne uprave, in jih navaja, da lahko preverite. Ni pravni ali davčni nasvet in ne pozna vaše situacije — v Švici pa je del vaše situacije tudi vaš kanton. Kadar gre za denar, vprašajte kadrovsko ali plačilno službo delodajalca ali svojega davčnega svetovalca (Treuhänder) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Švica: zahteve za evidenco voženj.