 DriveHub
Guía por país · Suiza · 8 min
Coche de empresa en Suiza: el 0,9 % al mes, o solo tus kilómetros privados
Tu empleador te deja usar el Geschäftsauto para fines privados, y tu Lohnausweis recoge un 0,9 % fijo de su precio por cada mes. Hay un segundo método: llevar un Fahrtenbuch (en Suiza, un Bordbuch), y entonces solo tributan tus kilómetros privados, a 75 Rappen cada uno. El trayecto al trabajo cuenta como privado, y recuperas su deducción.

La respuesta corta
- Lo normal es el tanto alzado. Cada mes, el 0,9 % del precio de compra del coche cuenta como renta por el uso privado (BKV Art. 5a Abs. 2). Es el 10,8 % al año, con un mínimo de 150 CHF al mes (Wegleitung Rz 21).
- La alternativa es el método efectivo. Con un Bordbuch, los kilómetros privados, incluido el trayecto al trabajo, se multiplican por 75 Rappen (Wegleitung zum Lohnausweis 2026, Rz 23).
- El trayecto al trabajo es privado en los dos casos. Con el tanto alzado queda cubierto y pierdes la deducción por desplazamiento al trabajo. Con el método efectivo tributa como kilómetros privados, y la deducción vuelve.
- ¿Cuándo compensa el Bordbuch? Cuando km privados × 0,75 queda por debajo del 10,8 % del precio. Para un coche de 50 000 CHF, son menos de 7200 km privados al año, antes de la deducción por desplazamiento (cálculo nuestro, más abajo).
- Lo que debe contener está en la FAQ zum Lohnausweis, Ziff. 2.2.8: el cuentakilómetros a 1 de enero y a 31 de diciembre y, por trayecto, la fecha, los kilómetros y la persona visitada con el lugar. Un día sin anotación es privado.
Método 1: el 0,9 % del precio, cada mes
La ordenanza da la opción. La Berufskostenverordnung (BKV, SR 642.118.1) Art. 5a Abs. 1 permite, "anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5", un cálculo a tanto alzado. El Abs. 2 lo fija: "gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung".
La Wegleitung zum Lohnausweis 2026, Rz 21, completa el detalle: "0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat". El mínimo de 150 CHF está en esa guía, no en la ordenanza. Para un coche en leasing cuenta el Barkaufpreis que figura en el contrato.
El ejemplo de la propia Wegleitung: un coche de 43 000 CHF da 4644 CHF al año. Es 43 000 × 0,9 % × 12.
Lo que incluye el tanto alzado, y lo que te cuesta:
- Cubre el trayecto al trabajo. No declaras nada adicional por ir a trabajar en coche.
- Pierdes la deducción por desplazamiento al trabajo. La FAQ 2.2.2 exige la cruz en el Feld F del Lohnausweis con el tanto alzado: "Zusätzlich ist ein Kreuz in Feld «F» anzubringen". El Feld F significa transporte gratuito entre casa y trabajo, así que no hay Fahrkostenabzug por ese trayecto.
- Ya no hay parte de Aussendienst. La Praxisfestlegung 031-01-a-01 de Graubünden, Ziff. 5.2: "Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren." La Wegleitung 2026 ya no pide un porcentaje de Aussendienst para los coches de empresa.
- Le da igual cuánto conduzcas. Diez kilómetros privados o veinte mil, la cifra es la misma.
Método 2: kilómetros privados × 75 Rappen, con un Bordbuch
La Wegleitung, Rz 23, describe la segunda vía:
"Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375)."
La FAQ 2.2.2 lo repite. De esas palabras se siguen tres cosas:
- Son kilómetros por una tarifa, no una parte de los costes del coche. Para un empleado, ni el combustible, ni el seguro, ni la amortización entran en la cifra.
- El trayecto al trabajo es privado. "inklusive Arbeitsweg", y la FAQ 2.2.8: "Der Arbeitsweg gilt als private Fahrt." Un trayecto diario largo puede hacer de este el método más caro.
- La deducción por desplazamiento vuelve. La TaxInfo de Berna, 2.2: "In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden". Graubünden, Ziff. 5.2, cita "den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--".
Esa deducción federal por desplazamiento al trabajo es de 75 Rappen por kilómetro en coche (BKV Anhang Ziff. 2), "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). El DBG Art. 26 la limita a 3300 CHF al año (el Art. 5a Abs. 1 vincula la vía efectiva al Fahrkostenabzug nach Artikel 5). Cómo distinguir esa cifra federal para ir al trabajo de los 70 o 75 Rappen propios de los cantones está en Bordbuch o tanto alzado en Suiza.
¿Cuál sale más barato? Un ejemplo con números
Esto es aritmética a partir de los Rz 21 y Rz 23, no una cifra que publique ninguna autoridad.
El punto de equilibrio, solo con la cifra del Lohnausweis. El tanto alzado es el 10,8 % del precio al año. El método efectivo es km privados × 0,75. Se igualan en 0,108 ÷ 0,75 = 0,144 × el precio, en kilómetros:
| Precio de compra (sin MWST) | Tanto alzado al año | Km privados de equilibrio |
|---|---|---|
| 43 000 CHF | 4644 CHF | 6192 km |
| 50 000 CHF | 5400 CHF | 7200 km |
| 80 000 CHF | 8640 CHF | 11 520 km |
Comprobación: 7200 × 0,75 = 5400, y 6192 × 0,75 = 4644. Por debajo del punto de equilibrio, el Bordbuch da la cifra más baja. Por encima, la da el tanto alzado, antes de contar la deducción por desplazamiento al trabajo.
Después, vuelve a sumar la deducción por desplazamiento. Toma un coche de 50 000 CHF y dos conductores que trabajan 200 días al año cada uno. Solo cifras federales; las reglas de tu cantón para el trayecto al trabajo pueden ser distintas.
| Conductor A | Conductor B | |
|---|---|---|
| Trayecto al trabajo, solo ida | 5 km | 15 km |
| Km de trayecto al trabajo al año (× 2 × 200) | 2000 | 6000 |
| Otros km privados | 3000 | 4000 |
| Km privados, trayecto al trabajo incluido | 5000 | 10 000 |
| Método efectivo (× 0,75) | 3750 CHF | 7500 CHF |
| Deducción por desplazamiento (× 0,75, máx. 3300 CHF) | − 1500 CHF | − 3300 CHF |
| Neto, método efectivo | 2250 CHF | 4200 CHF |
| Tanto alzado (sin deducción por desplazamiento) | 5400 CHF | 5400 CHF |
El conductor B está por encima del punto de equilibrio de 7200 km y, aun así, acaba más bajo con el Bordbuch. Los 6000 km de trayecto al trabajo × 0,75 = 4500 CHF se limitan a 3300 CHF, y eso se sigue deduciendo. Solo vale si el trayecto al trabajo da derecho a la tarifa del coche: sin transporte público, o sin uno razonable de usar. Sin esa deducción, los 7500 CHF del conductor B superan los 5400 CHF del tanto alzado.
Feld F: los textos federales se contradicen
Con el método efectivo, ¿debe tu empleador marcar el Feld F? La respuesta decide si conservas la deducción por desplazamiento al trabajo, y los dos documentos federales no coinciden.
- Wegleitung, Rz 25: "In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9)." La ZStB 17.1 de Zúrich, B.I.3, lo copia.
- FAQ zum Lohnausweis, mismo año, misma autoridad, 2.2.2: "Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»". Y la 2.2.1: "Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen."
- La TaxInfo de Berna, 2.2, se pone del lado de la FAQ: "kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an."
La lectura de la FAQ es la que encaja con el método. Tu trayecto al trabajo ya ha tributado como kilómetros privados, así que tiene que seguir siendo deducible. Si tu Lohnausweis muestra el importe efectivo en la Ziffer 2.2 y una cruz en el Feld F, es la redacción de la Wegleitung en acción. Plantéaselo al departamento de nóminas de tu empleador antes de presentar la declaración.
Qué debe contener el Bordbuch
La única lista de campos publicada en Suiza es la del coche de empresa: FAQ zum Lohnausweis, Ziff. 2.2.8, bajo el epígrafe "Zwingende Angaben".
- el conductor y el año natural
- el cuentakilómetros a 1.1. y a 31.12., y ninguna lectura por trayecto
- por trayecto: la fecha, el número de kilómetros y "Angabe der besuchten Person, inkl. Ortsangabe"
La forma es estricta. El libro se lleva "täglich, vollständig und lückenlos", en "eine feste Form…keine Loseblatt-Ringbücher". Un Bordbuch electrónico debe documentar los cambios posteriores.
Una laguna cuenta en tu contra: "da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist". Cualquier trayecto sin anotación se toma como privado. Y la finalidad de todo el libro, en la 2.2.8: "Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden."
Ni el DBG, ni la BKV, ni el OR, ni la MWSTG, ni la MWSTV mencionan un Fahrtenbuch o un Bordbuch. Esta lista es una guía de la administración tributaria federal, no una ordenanza, y es la única lista de campos publicada que existe.
¿Quién lo lleva, y se puede cambiar de método?
Quién lleva el Bordbuch no está resuelto. La declaración en el Lohnausweis es de tu empleador (Rz 23, "Der im Lohnausweis zu deklarierende Anteil"; Berna 2.2, "kann der Arbeitgeber … eintragen"). Ninguno de los textos citados aquí dice si el libro lo guardas tú o tu empleador. La FAQ solo pide que la administración tributaria pueda seguirlo.
Cambiar de método. Ni la BKV, ni la Wegleitung 2026, ni la FAQ 2026 dicen nada sobre el cambio para un empleado. Un cambio a mitad de año, sencillamente, no está previsto. La regla de «solo con el cambio de año» que circula por internet no está en ninguno de esos textos.
Sí existe un bloqueo para los socios empleados y los autónomos, y va por coche, no por año. La TaxInfo de Berna, 3.2 y 4.3: "Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich." Para ellos, «efectivo» significa además otra cosa: los costes reales del coche repartidos por kilómetros, no km × 0,75. Si el coche pertenece a tu propia sociedad o negocio, las reglas para el patrimonio del negocio están en Bordbuch o tanto alzado en Suiza.
Zúrich. La ZStB 17.1, B.I.1, con el epígrafe "Grundsatz: Pauschale Berechnung", solo menciona el tanto alzado para los empleados. El método efectivo viene de la Wegleitung federal, que rige el Lohnausweis en todos los cantones.
Cuánto tiempo guardarlo. Un empleado no tiene un plazo legal de conservación. El horizonte práctico es la ventana de diez años del Nachsteuer (DBG Art. 152 Abs. 1).
Antes de elegir
- Conoce el precio de compra del coche sin MWST, con todas las Sonderausstattungen, o el Barkaufpreis si es un leasing.
- Calcula tus km privados del año, trayecto al trabajo incluido, y compáralos con 0,144 × el precio.
- Comprueba si tu trayecto al trabajo da derecho a la tarifa del coche (sin transporte público razonable), y las reglas propias de tu cantón para ese trayecto.
- Acuerda el método con nóminas, y cómo les llega el Bordbuch.
- Revisa el Lohnausweis terminado: el importe efectivo en la Ziffer 2.2 y ninguna cruz en el Feld F.
- Anota todos los días en el libro. Un día que falta es un día privado.
Cómo te lo pone más fácil DriveHub
El método efectivo se apoya en un solo número, los kilómetros privados del año, y en un libro sin lagunas.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto en Por revisar, de uno en uno.
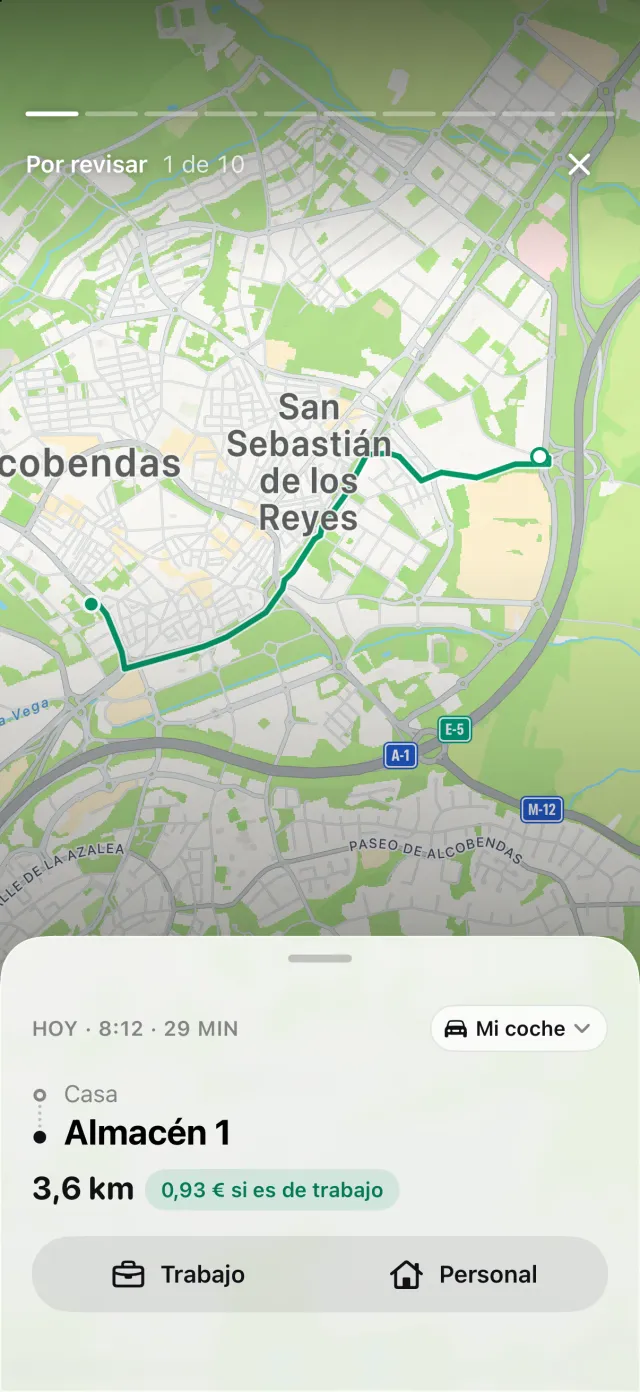
Responde Trayecto al trabajo para el trayecto de casa al trabajo: DriveHub lo cuenta con tus kilómetros de Personal, y en Suiza es un trayecto privado. Un trayecto que sigue en Por revisar no está en ninguno de los dos totales, así que vacía la cola antes de leer el año.
Informes muestra los kilómetros de trabajo y personales de cualquier periodo, para un vehículo o para todos. Elige el coche de empresa y el año: la cifra de Personal es la que hay que multiplicar por 0,75.
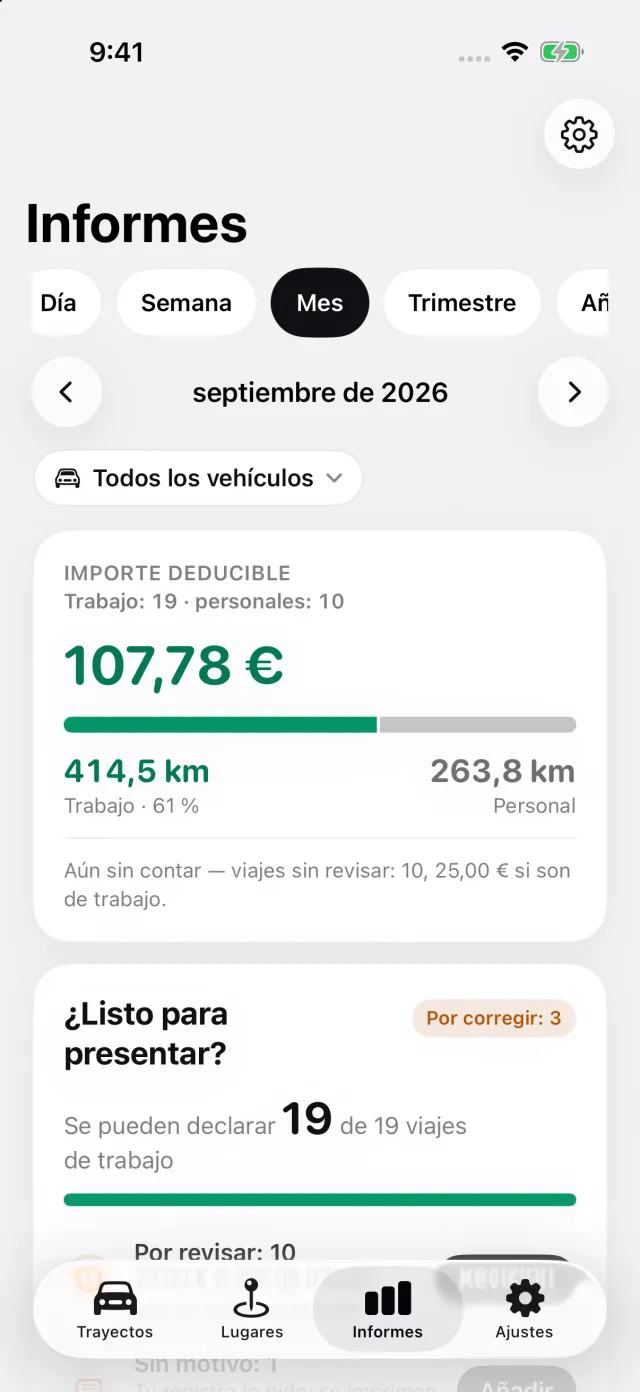
El informe imprime la fecha de cada trayecto, ambas direcciones, su distancia y, para un coche de empresa, la persona a la que visitaste. Con el coche configurado como de empresa o propiedad del negocio, un informe de ese único coche imprime también la primera y la última lectura del cuentakilómetros que introdujiste en el año, cada una con la fecha en que la tomaste. Toma una el 1 de enero y otra el 31 de diciembre, las dos que pide la FAQ 2.2.8.
Dónde se detiene DriveHub: no pide el precio de compra, no calcula el Privatanteil ni la deducción por desplazamiento al trabajo y no rellena ningún Lohnausweis. Si en cambio usas tu propio coche para trabajar, mira tu propio coche para trabajar en Suiza.
DriveHub está en el App Store para iPhone. Las reglas suizas están en la página de Suiza. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen la Berufskostenverordnung, la Wegleitung y la FAQ zum Lohnausweis y las administraciones tributarias cantonales, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación, y en Suiza tu cantón forma parte de tu situación. Cuando hay dinero de por medio, pregunta al departamento de nóminas de tu empleador o a tu Treuhänder — y lleva el Bordbuch.
La norma completa, con los textos de los que procede: Suiza: requisitos del registro de kilometraje.