 DriveHub
Guia por país · Suíça · 8 min
Carro da empresa na Suíça: 0,9 % por mês, ou só os seus quilómetros privados
A entidade patronal deixa-o usar o Geschäftsauto para fins privados, e o seu Lohnausweis leva 0,9 % fixos do preço do carro por cada mês. Há um segundo método: manter um Fahrtenbuch (na Suíça, um Bordbuch), e só os seus quilómetros privados são tributados, a 75 Rappen cada um. A ida para o trabalho conta como privada, e recupera a respetiva dedução.

A resposta curta
- A regra é um valor fixo. Todos os meses, 0,9 % do preço de compra do carro contam como rendimento do uso privado (BKV Art. 5a Abs. 2). São 10,8 % por ano, com um mínimo de CHF 150 por mês (Wegleitung Rz 21).
- A alternativa é o método efetivo. Com um Bordbuch, os quilómetros privados, ida para o trabalho incluída, são multiplicados por 75 Rappen (Wegleitung zum Lohnausweis 2026, Rz 23).
- A ida para o trabalho é privada nos dois casos. No valor fixo, está coberta e perde a dedução pela ida para o trabalho. No método efetivo, é tributada como quilómetros privados, e a dedução volta.
- Quando compensa o Bordbuch? Quando os km privados × 0,75 ficam abaixo de 10,8 % do preço. Para um carro de CHF 50 000, isso são menos de 7 200 km privados por ano, antes da dedução pela ida para o trabalho (contas feitas abaixo).
- O que tem de conter está enumerado nas FAQ zum Lohnausweis, Ziff. 2.2.8: o conta-quilómetros a 1 de janeiro e a 31 de dezembro e, por deslocação, a data, os quilómetros e a pessoa visitada, com o local. Um dia sem registo é privado.
Método 1: 0,9 % do preço, todos os meses
É a portaria que dá a escolha. A Berufskostenverordnung (BKV, SR 642.118.1), Art. 5a Abs. 1, permite, "anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5", um cálculo fixo. O Abs. 2 fixa-o: "gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung".
A Wegleitung zum Lohnausweis 2026, Rz 21, completa o pormenor: "0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat". O mínimo de CHF 150 está nessas instruções, e não na portaria. Num carro em leasing, conta o Barkaufpreis indicado no contrato.
O exemplo da própria Wegleitung: um carro de CHF 43 000 dá CHF 4 644 por ano. Isto é 43 000 × 0,9 % × 12.
O que o valor fixo inclui, e o que lhe custa:
- Cobre a ida para o trabalho. Não declara nada a mais pelo trajeto até ao trabalho.
- Perde a dedução pela ida para o trabalho. A FAQ 2.2.2 exige, no valor fixo, a cruz no Feld F do Lohnausweis: "Zusätzlich ist ein Kreuz in Feld «F» anzubringen". O Feld F significa transporte gratuito entre casa e trabalho, e portanto nenhum Fahrkostenabzug por esse trajeto.
- Acabou a parte de Aussendienst. A Praxisfestlegung 031-01-a-01 dos Grisões, Ziff. 5.2: "Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren." A Wegleitung 2026 já não pede uma percentagem de Aussendienst para carros da empresa.
- Ignora quanto conduz. Dez quilómetros privados ou vinte mil, o valor é o mesmo.
Método 2: quilómetros privados × 75 Rappen, com um Bordbuch
A Wegleitung, Rz 23, descreve a segunda via:
"Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375)."
A FAQ 2.2.2 repete-o. Dessas palavras resultam três pontos:
- São quilómetros vezes um valor, e não uma parte dos custos do carro. Para um trabalhador por conta de outrem, nada de combustível, seguro ou depreciação entra no valor.
- A ida para o trabalho é privada. "inklusive Arbeitsweg", e a FAQ 2.2.8: "Der Arbeitsweg gilt als private Fahrt." Uma ida diária longa pode tornar este método o mais caro.
- A dedução pela ida para o trabalho volta. O TaxInfo de Berna, 2.2: "In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden". Os Grisões, Ziff. 5.2, referem "den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--".
Essa dedução federal pela ida para o trabalho é de 75 Rappen por quilómetro de carro (BKV Anhang Ziff. 2), "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). O DBG Art. 26 limita-a a CHF 3 300 por ano (o Art. 5a Abs. 1 liga a via efetiva ao Fahrkostenabzug nach Artikel 5). Como distinguir esse valor federal da ida para o trabalho dos 70 ou 75 Rappen dos próprios cantões explica-se em Bordbuch ou valor fixo na Suíça.
Qual sai mais barato? Um exemplo com contas
Isto são contas a partir das Rz 21 e Rz 23, e não um valor publicado por qualquer autoridade.
O ponto de equilíbrio, só no valor do Lohnausweis. O valor fixo é 10,8 % do preço por ano. O método efetivo é km privados × 0,75. Igualam-se em 0,108 ÷ 0,75 = 0,144 × o preço, em quilómetros:
| Preço de compra (sem MWST) | Valor fixo por ano | Km privados no ponto de equilíbrio |
|---|---|---|
| CHF 43 000 | CHF 4 644 | 6 192 km |
| CHF 50 000 | CHF 5 400 | 7 200 km |
| CHF 80 000 | CHF 8 640 | 11 520 km |
Verificação: 7 200 × 0,75 = 5 400, e 6 192 × 0,75 = 4 644. Abaixo do ponto de equilíbrio, o Bordbuch dá o valor mais baixo. Acima dele, é o valor fixo, antes de contar a dedução pela ida para o trabalho.
Depois, volte a somar a dedução pela ida para o trabalho. Pegue num carro de CHF 50 000 e em dois condutores, cada um a trabalhar 200 dias por ano. Só valores federais; as regras do seu cantão para a ida para o trabalho podem ser diferentes.
| Condutor A | Condutor B | |
|---|---|---|
| Ida para o trabalho, num sentido | 5 km | 15 km |
| Km de ida para o trabalho por ano (× 2 × 200) | 2 000 | 6 000 |
| Outros km privados | 3 000 | 4 000 |
| Km privados, ida para o trabalho incluída | 5 000 | 10 000 |
| Método efetivo (× 0,75) | CHF 3 750 | CHF 7 500 |
| Dedução pela ida para o trabalho (× 0,75, máx. CHF 3 300) | − CHF 1 500 | − CHF 3 300 |
| Líquido, método efetivo | CHF 2 250 | CHF 4 200 |
| Valor fixo (sem dedução pela ida para o trabalho) | CHF 5 400 | CHF 5 400 |
O condutor B está acima do ponto de equilíbrio de 7 200 km e, mesmo assim, fica mais baixo com o Bordbuch. Os 6 000 km de ida para o trabalho × 0,75 = CHF 4 500 ficam limitados a CHF 3 300, e isso continua a ser deduzido. Só é assim se a ida para o trabalho tiver direito ao valor do carro: sem transportes públicos, ou nenhuns cujo uso seja razoável. Sem essa dedução, os CHF 7 500 do condutor B ficam acima dos CHF 5 400 fixos.
Feld F: os textos federais contradizem-se
No método efetivo, a entidade patronal deve pôr a cruz no Feld F? A resposta decide se mantém a dedução pela ida para o trabalho, e os dois documentos federais não estão de acordo.
- Wegleitung, Rz 25: "In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9)." A ZStB 17.1 de Zurique, B.I.3, copia-o.
- FAQ zum Lohnausweis, do mesmo ano e da mesma autoridade, 2.2.2: "Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»". E a 2.2.1: "Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen."
- O TaxInfo de Berna, 2.2, fica do lado da FAQ: "kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an."
A leitura da FAQ é a que encaixa no método. A sua ida para o trabalho já foi tributada como quilómetros privados, por isso tem de continuar dedutível. Se o seu Lohnausweis mostra o montante efetivo na Ziffer 2.2 e uma cruz no Feld F, é a redação da Wegleitung a funcionar. Fale disso com o departamento de salários da entidade patronal antes de entregar a declaração.
O que o Bordbuch tem de conter
A única lista de campos publicada na Suíça é a do carro da empresa: FAQ zum Lohnausweis, Ziff. 2.2.8, marcada como "Zwingende Angaben".
- o condutor, e o ano civil
- o conta-quilómetros a 1.1. e a 31.12., e nenhuma leitura por deslocação
- por deslocação: a data, o número de quilómetros e "Angabe der besuchten Person, inkl. Ortsangabe"
A forma é exigente. O livro é mantido "täglich, vollständig und lückenlos", em "eine feste Form…keine Loseblatt-Ringbücher". Um Bordbuch eletrónico tem de documentar as alterações posteriores.
Uma lacuna conta contra si: "da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist". Qualquer deslocação sem registo é tida como privada. E o objetivo do livro inteiro, na 2.2.8: "Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden."
Nem o DBG, nem a BKV, nem o OR, nem a MWSTG, nem a MWSTV referem um Fahrtenbuch ou um Bordbuch. Esta lista é uma orientação da administração fiscal federal, e não uma portaria, e é a única lista de campos publicada que existe.
Quem o guarda, e pode mudar de método?
Quem guarda o Bordbuch não está definido. A declaração no Lohnausweis é da entidade patronal (Rz 23, "Der im Lohnausweis zu deklarierende Anteil"; Berna 2.2, "kann der Arbeitgeber … eintragen"). Nenhum dos textos aqui citados diz se é o trabalhador ou a entidade patronal quem fica com o livro. A FAQ só pede que a autoridade fiscal o consiga seguir.
Mudar de método. Nem a BKV, nem a Wegleitung 2026, nem a FAQ 2026 dizem alguma coisa sobre a mudança para um trabalhador por conta de outrem. Uma mudança a meio do ano simplesmente não está prevista. A regra do "só na passagem de ano" que circula na internet não está em nenhum desses textos.
Existe um bloqueio para sócios-trabalhadores e trabalhadores independentes, e funciona por carro, não por ano. O TaxInfo de Berna, 3.2 e 4.3: "Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich." Para eles, "efetivo" quer também dizer outra coisa: os custos reais do carro repartidos pelos quilómetros, e não km × 0,75. Se o carro pertence à sua própria sociedade ou atividade, as regras para os ativos da empresa estão em Bordbuch ou valor fixo na Suíça.
Zurique. A ZStB 17.1, B.I.1, com o título "Grundsatz: Pauschale Berechnung", só refere o valor fixo para os trabalhadores. O método efetivo vem da Wegleitung federal, que rege o Lohnausweis em todos os cantões.
Durante quanto tempo o guardar. Um trabalhador por conta de outrem não tem prazo legal de conservação. O horizonte prático é a janela de dez anos da Nachsteuer (DBG Art. 152 Abs. 1).
Antes de escolher
- Saiba o preço de compra do carro sem MWST, com todas as Sonderausstattungen, ou o Barkaufpreis, num leasing.
- Estime os seus km privados do ano, ida para o trabalho incluída, e compare com 0,144 × o preço.
- Verifique se a sua ida para o trabalho tem direito ao valor do carro (sem transportes públicos razoáveis), e as regras do seu cantão para a ida para o trabalho.
- Combine o método com o departamento de salários, e a forma como o Bordbuch lhes chega.
- Confira o Lohnausweis final: montante efetivo na Ziffer 2.2, e nenhuma cruz no Feld F.
- Mantenha todos os dias no livro. Um dia em falta é um dia privado.
Como o DriveHub facilita isto
O método efetivo assenta num número, os quilómetros privados do ano, e num livro sem lacunas.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar, uma viagem de cada vez.
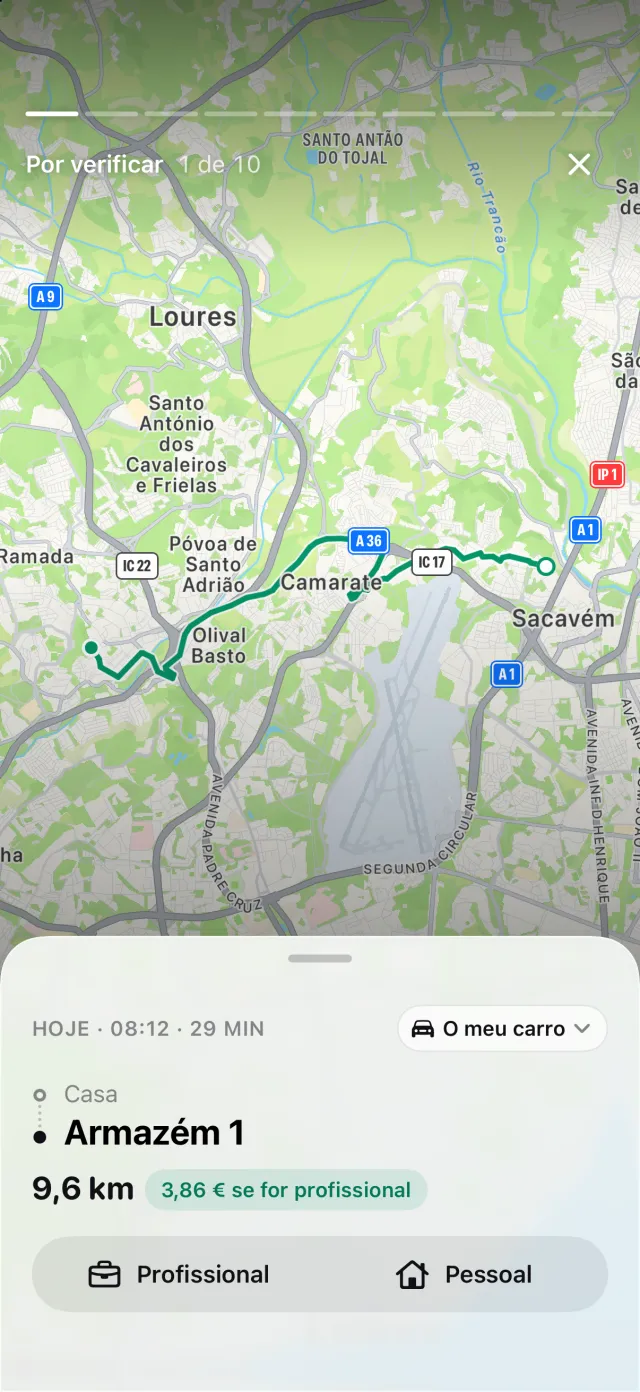
Responda Deslocação casa-trabalho para a viagem até ao trabalho: o DriveHub conta-a com os seus quilómetros Pessoal, e na Suíça é uma deslocação privada. Uma viagem que continue em Por verificar não entra em nenhum dos totais, por isso esvazie a fila antes de ler o ano.
Relatórios mostra os quilómetros profissionais e pessoais de qualquer período, de um veículo ou de todos. Escolha o carro da empresa e o ano: o valor Pessoal é o que se multiplica por 0,75.
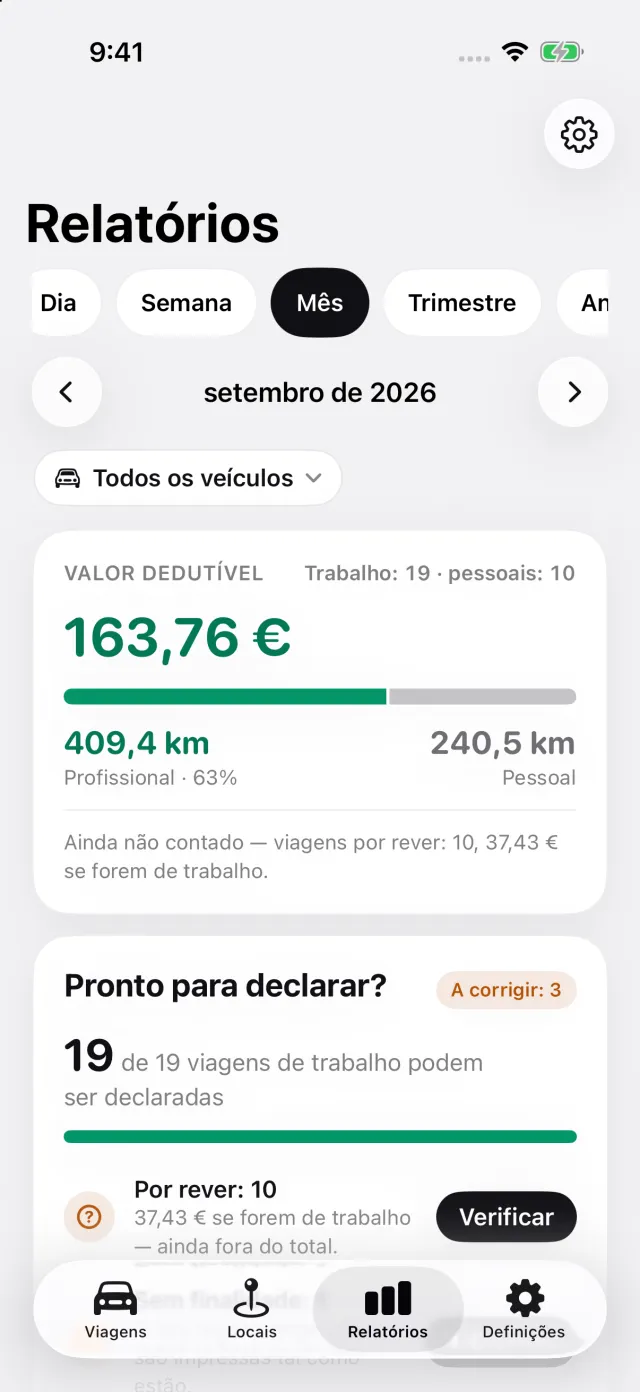
O relatório imprime, por deslocação, a data, as duas moradas, a distância e, num carro da empresa, a pessoa que visitou. Com o carro configurado como da empresa ou detido pela atividade, um relatório desse carro imprime também a primeira e a última leitura do conta-quilómetros que introduziu no ano, cada uma com a data em que a fez. Faça uma a 1 de janeiro e outra a 31 de dezembro, as duas que a FAQ 2.2.8 pede.
Onde o DriveHub para: não pede o preço de compra, não calcula o Privatanteil nem a dedução pela ida para o trabalho, e não preenche Lohnausweis nenhum. Se usa antes o seu próprio carro ao serviço, veja o carro próprio ao serviço na Suíça.
O DriveHub está na App Store para iPhone. As regras suíças estão na página da Suíça. Configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem a Berufskostenverordnung, a Wegleitung e as FAQ zum Lohnausweis e as autoridades fiscais cantonais, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação — e, na Suíça, o seu cantão faz parte da sua situação. Quando está dinheiro em causa, pergunte ao departamento de salários da entidade patronal ou ao seu Treuhänder — e leve o Bordbuch.
A regra completa, com os diplomas de onde vem: Suíça: requisitos do registo de quilómetros.