 DriveHub
Landengids · Zwitserland · 8 min
Auto van de zaak in Zwitserland: 0,9 % per maand, of alleen je privékilometers
Je werkgever laat je de Geschäftsauto privé gebruiken, en op je Lohnausweis staat elke maand een vast bedrag van 0,9 % van de prijs. Er is een tweede methode: houd een Fahrtenbuch bij (in Zwitserland een Bordbuch), en alleen je privékilometers worden belast, tegen 75 Rappen per stuk. Woon-werkverkeer telt als privé, en je krijgt de aftrek ervoor terug.

Het korte antwoord
- De standaard is een forfait. Elke maand telt 0,9 % van de aankoopprijs van de auto als inkomen uit privégebruik (BKV Art. 5a Abs. 2). Dat is 10,8 % per jaar, met een minimum van CHF 150 per maand (Wegleitung Rz 21).
- Het alternatief is de effectieve methode. Met een Bordbuch worden de privékilometers, woon-werkverkeer inbegrepen, vermenigvuldigd met 75 Rappen (Wegleitung zum Lohnausweis 2026, Rz 23).
- Woon-werkverkeer is hoe dan ook privé. Onder het forfait is het inbegrepen en verlies je de aftrek voor woon-werkverkeer. Onder de effectieve methode wordt het belast als privékilometers, en komt de aftrek terug.
- Wanneer loont het Bordbuch? Als privé-km × 0,75 lager uitkomt dan 10,8 % van de prijs. Voor een auto van CHF 50 000 is dat minder dan 7 200 privékilometers per jaar, vóór de aftrek voor woon-werkverkeer (onze eigen berekening, hieronder).
- Wat erin moet staan, somt de FAQ zum Lohnausweis op in Ziff. 2.2.8: de kilometerstand op 1 januari en 31 december, en per rit de datum, de kilometers en de bezochte persoon met de plaats. Een dag zonder vermelding is privé.
Methode 1: 0,9 % van de prijs, elke maand
De verordening geeft de keuze. Berufskostenverordnung (BKV, SR 642.118.1) Art. 5a Abs. 1 staat "anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5" een forfaitaire berekening toe. Abs. 2 legt haar vast: "gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung".
De Wegleitung zum Lohnausweis 2026, Rz 21, vult de details in: "0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat". De ondergrens van CHF 150 staat in die richtlijn, niet in de verordening. Voor een leaseauto telt de Barkaufpreis die in het leasecontract staat.
Het eigen voorbeeld van de Wegleitung: een auto van CHF 43 000 geeft CHF 4 644 per jaar. Dat is 43 000 × 0,9 % × 12.
Wat het forfait omvat, en wat het je kost:
- Het dekt woon-werkverkeer. Voor de rit naar je werk geef je niets extra op.
- Je verliest de aftrek voor woon-werkverkeer. FAQ 2.2.2 eist onder het forfait het kruisje in Feld F van de Lohnausweis: "Zusätzlich ist ein Kreuz in Feld «F» anzubringen". Feld F betekent gratis vervoer tussen woning en werk, dus geen Fahrkostenabzug voor die rit.
- Geen Aussendienst-aandeel meer. Praxisfestlegung 031-01-a-01 van Graubünden, Ziff. 5.2: "Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren." De Wegleitung 2026 vraagt voor auto's van de zaak geen Aussendienst-percentage meer.
- Het negeert hoeveel je rijdt. Tien privékilometers of twintigduizend, het bedrag is hetzelfde.
Methode 2: privékilometers × 75 Rappen, met een Bordbuch
De Wegleitung, Rz 23, beschrijft de tweede route:
"Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375)."
FAQ 2.2.2 herhaalt het. Uit die woorden volgen drie punten:
- Het is kilometers maal een tarief, geen aandeel in de kosten van de auto. Voor een werknemer komen brandstof, verzekering of afschrijving niet in het bedrag terecht.
- Woon-werkverkeer is privé. "inklusive Arbeitsweg", en FAQ 2.2.8: "Der Arbeitsweg gilt als private Fahrt." Een lange dagelijkse woon-werkrit kan deze methode de duurste maken.
- De aftrek voor woon-werkverkeer komt terug. TaxInfo van Bern, 2.2: "In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden". Graubünden, Ziff. 5.2, noemt "den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--".
Die federale aftrek voor woon-werkverkeer bedraagt met de auto 75 Rappen per kilometer (BKV Anhang Ziff. 2), "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 begrenst hem op CHF 3 300 per jaar (Art. 5a Abs. 1 koppelt de effectieve route aan de Fahrkostenabzug nach Artikel 5). Hoe je dat federale woon-werkbedrag onderscheidt van de eigen 70 of 75 Rappen van de kantons, staat in Bordbuch of forfait in Zwitserland.
Welke is goedkoper? Een rekenvoorbeeld
Dit is rekenwerk op basis van Rz 21 en Rz 23, geen bedrag dat een instantie publiceert.
Het omslagpunt, alleen op het bedrag van de Lohnausweis. Het forfait is 10,8 % van de prijs per jaar. De effectieve methode is privé-km × 0,75. Ze zijn gelijk bij 0,108 ÷ 0,75 = 0,144 × de prijs, in kilometers:
| Aankoopprijs (excl. MWST) | Forfait per jaar | Omslagpunt privé-km |
|---|---|---|
| CHF 43 000 | CHF 4 644 | 6 192 km |
| CHF 50 000 | CHF 5 400 | 7 200 km |
| CHF 80 000 | CHF 8 640 | 11 520 km |
Controle: 7 200 × 0,75 = 5 400, en 6 192 × 0,75 = 4 644. Onder het omslagpunt geeft het Bordbuch het lagere bedrag. Erboven doet het forfait dat, vóór de aftrek voor woon-werkverkeer is meegeteld.
Tel dan de aftrek voor woon-werkverkeer erbij. Neem een auto van CHF 50 000 en twee bestuurders, die elk 200 dagen per jaar werken. Alleen federale bedragen; de regels van je kanton voor woon-werkverkeer kunnen afwijken.
| Bestuurder A | Bestuurder B | |
|---|---|---|
| Woon-werkrit, enkele reis | 5 km | 15 km |
| Woon-werk-km per jaar (× 2 × 200) | 2 000 | 6 000 |
| Overige privé-km | 3 000 | 4 000 |
| Privé-km, woon-werkverkeer inbegrepen | 5 000 | 10 000 |
| Effectieve methode (× 0,75) | CHF 3 750 | CHF 7 500 |
| Aftrek woon-werkverkeer (× 0,75, max. CHF 3 300) | − CHF 1 500 | − CHF 3 300 |
| Netto, effectieve methode | CHF 2 250 | CHF 4 200 |
| Forfait (geen aftrek woon-werkverkeer) | CHF 5 400 | CHF 5 400 |
Bestuurder B zit boven het omslagpunt van 7 200 km, en komt met het Bordbuch toch lager uit. De 6 000 woon-werk-km × 0,75 = CHF 4 500 wordt begrensd op CHF 3 300, en dat wordt nog steeds afgetrokken. Dat geldt alleen als de woon-werkrit in aanmerking komt voor het autotarief: geen openbaar vervoer, of geen dat redelijkerwijs bruikbaar is. Zonder die aftrek is de CHF 7 500 van bestuurder B hoger dan het forfait van CHF 5 400.
Feld F: de federale teksten spreken elkaar tegen
Moet je werkgever onder de effectieve methode Feld F aankruisen? Het antwoord bepaalt of je de aftrek voor woon-werkverkeer houdt, en de twee federale documenten zijn het oneens.
- Wegleitung, Rz 25: "In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9)." De Zürichse ZStB 17.1, B.I.3, neemt dit over.
- FAQ zum Lohnausweis, zelfde jaar, zelfde instantie, 2.2.2: "Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»". En 2.2.1: "Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen."
- TaxInfo van Bern, 2.2, kiest de kant van de FAQ: "kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an."
De lezing van de FAQ is degene die bij de methode past. Je woon-werkverkeer is al belast als privékilometers, dus het moet aftrekbaar blijven. Staat op je Lohnausweis het effectieve bedrag in Ziffer 2.2 én een kruisje in Feld F, dan is dat de formulering van de Wegleitung aan het werk. Kaart het aan bij de salarisadministratie van je werkgever voordat je aangifte doet.
Wat er in het Bordbuch moet staan
De enige gepubliceerde lijst met velden in Zwitserland is die voor de auto van de zaak: FAQ zum Lohnausweis, Ziff. 2.2.8, met de kop "Zwingende Angaben".
- de bestuurder, en het kalenderjaar
- de kilometerstand op 1.1. en op 31.12., en geen stand per rit
- per rit: de datum, het aantal kilometers, en "Angabe der besuchten Person, inkl. Ortsangabe"
De vorm is streng. Het boek wordt "täglich, vollständig und lückenlos" bijgehouden, in "eine feste Form…keine Loseblatt-Ringbücher". Een elektronisch Bordbuch moet latere wijzigingen documenteren.
Een gat telt tegen je: "da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist". Elke rit zonder vermelding geldt als privé. En het doel van het hele boek, in 2.2.8: "Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden."
Geen van de DBG, de BKV, de OR, de MWSTG of de MWSTV noemt een Fahrtenbuch of Bordbuch. Deze lijst is een richtlijn van de federale belastingdienst, geen verordening, en het is de enige gepubliceerde lijst met velden die er is.
Wie houdt het bij, en kun je wisselen?
Wie het Bordbuch bijhoudt, is niet geregeld. De opgave op de Lohnausweis is die van je werkgever (Rz 23, "Der im Lohnausweis zu deklarierende Anteil"; Bern 2.2, "kann der Arbeitgeber … eintragen"). Geen van de hier aangehaalde teksten zegt of jij of je werkgever het boek bijhoudt. De FAQ vraagt alleen dat de belastingdienst het kan volgen.
Wisselen tussen methoden. De BKV, de Wegleitung 2026 en de FAQ 2026 zeggen geen van alle iets over wisselen voor een werknemer. Een wissel halverwege het jaar is eenvoudigweg niet voorzien. De regel "alleen bij de jaarwisseling" die online rondgaat, staat in geen van die teksten.
Een vergrendeling bestaat wel voor directeur-werknemers en zelfstandigen, en die geldt per auto, niet per jaar. TaxInfo van Bern, 3.2 en 4.3: "Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich." Voor hen betekent "effectief" ook iets anders: de werkelijke kosten van de auto, verdeeld naar kilometers, niet km × 0,75. Is de auto van je eigen vennootschap of onderneming, dan staan de regels voor ondernemingsvermogen in Bordbuch of forfait in Zwitserland.
Zürich. ZStB 17.1, B.I.1, met de kop "Grundsatz: Pauschale Berechnung", noemt voor werknemers alleen het forfait. De effectieve methode komt uit de federale Wegleitung, die in elk kanton voor de Lohnausweis geldt.
Hoe lang bewaren. Een werknemer heeft geen wettelijke bewaartermijn. De praktische horizon is de tienjarige Nachsteuer-termijn (DBG Art. 152 Abs. 1).
Voordat je kiest
- Ken de aankoopprijs van de auto excl. MWST, met alle Sonderausstattungen, of de Barkaufpreis bij een leaseauto.
- Schat je privékilometers voor het jaar, woon-werkverkeer inbegrepen, en vergelijk ze met 0,144 × de prijs.
- Ga na of je woon-werkrit in aanmerking komt voor het autotarief (geen redelijk openbaar vervoer), en wat de eigen regels van je kanton voor woon-werkverkeer zijn.
- Spreek de methode af met de salarisadministratie, en hoe het Bordbuch bij hen komt.
- Controleer de definitieve Lohnausweis: het effectieve bedrag in Ziffer 2.2, en geen kruisje in Feld F.
- Zet elke dag in het boek. Een ontbrekende dag is een privédag.
Hoe DriveHub dit makkelijker maakt
De effectieve methode staat op één getal, de privékilometers van het jaar, en op een boek zonder gaten.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je plekken, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren, één rit tegelijk.
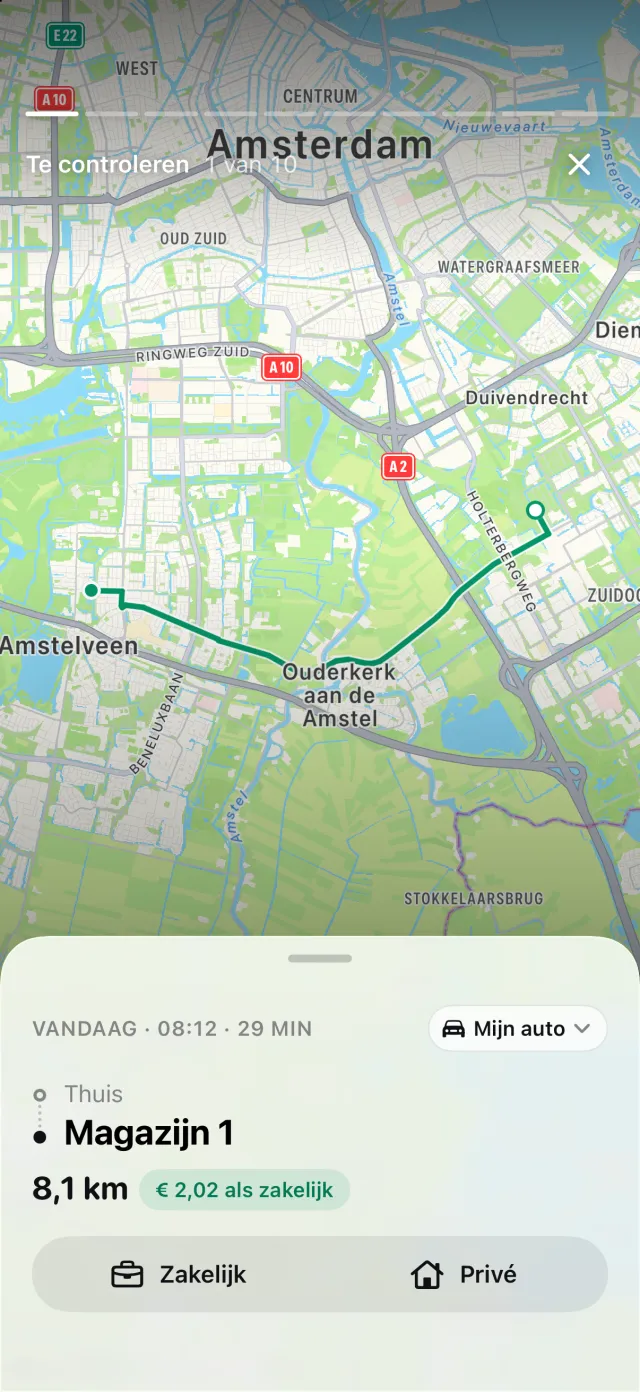
Antwoord Woon-werk voor de rit naar je werk: DriveHub telt hem bij je privékilometers, en in Zwitserland is het een privérit. Een rit die nog onder Te controleren staat, zit in geen van beide totalen, dus werk de lijst af voordat je het jaar afleest.
Rapporten toont zakelijke en privékilometers voor elke periode, voor één voertuig of allemaal. Kies de auto van de zaak en het jaar: het getal bij Privé is het getal dat je met 0,75 vermenigvuldigt.
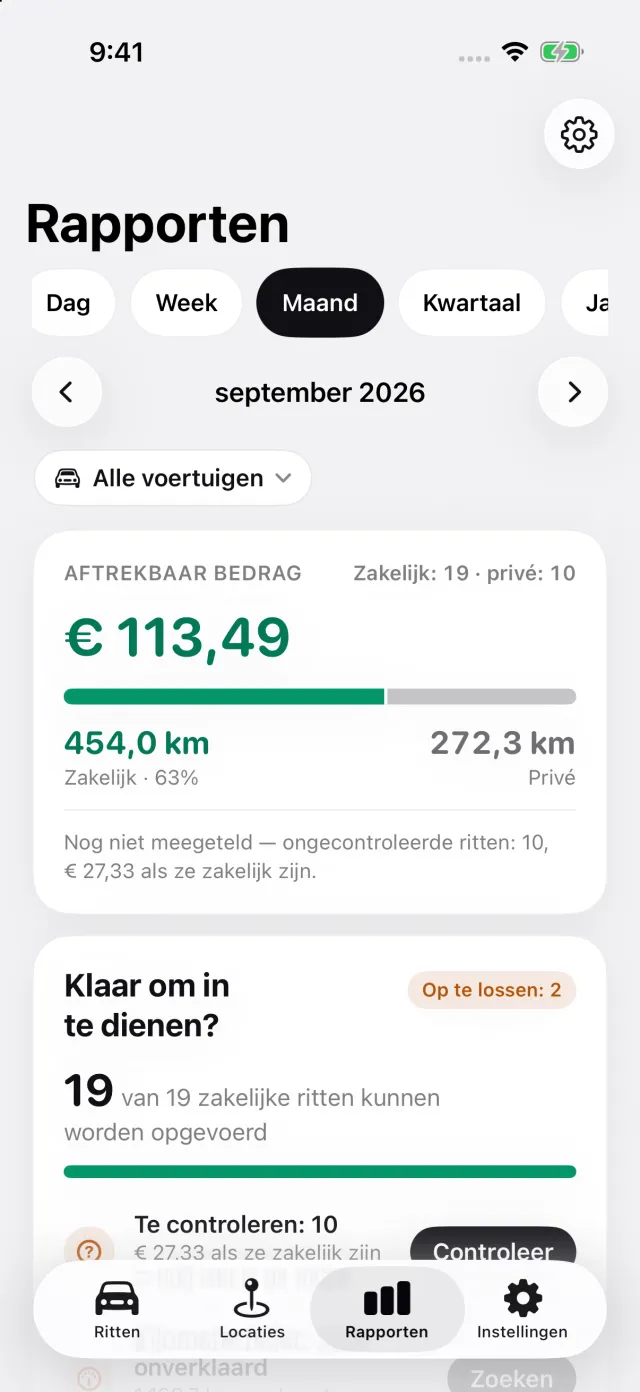
Het rapport vermeldt per rit de datum, beide adressen, de afstand en, voor een auto van de zaak, de persoon die je bezocht. Is de auto ingesteld als auto van de zaak of van de onderneming, dan vermeldt een rapport voor die ene auto ook de eerste en laatste kilometerstand die je in het jaar invoerde, elk met de datum waarop je hem noteerde. Noteer er een op 1 januari en een op 31 december, de twee waar FAQ 2.2.8 om vraagt.
Waar DriveHub ophoudt: het vraagt niet naar de aankoopprijs, berekent de Privatanteil en de aftrek voor woon-werkverkeer niet, en vult geen Lohnausweis in. Gebruik je in plaats daarvan je eigen auto voor je werk, zie dan je eigen auto voor werk in Zwitserland.
DriveHub staat in de App Store voor iPhone. De Zwitserse regels staan op de pagina over Zwitserland. Automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de Berufskostenverordnung, de Wegleitung en FAQ zum Lohnausweis en de kantonale belastingdiensten zeggen, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies. Het kan geen rekening houden met jouw situatie, en in Zwitserland hoort je kanton bij je situatie. Als er geld mee gemoeid is, vraag het de salarisadministratie van je werkgever of je Treuhänder — en neem het Bordbuch mee.
De volledige regel, met de bronnen waarop die berust: Zwitserland: eisen aan de rittenregistratie.