 DriveHub
Průvodce zemí · Švýcarsko · 8 min
Služební auto ve Švýcarsku: 0,9 % měsíčně, nebo jen vaše soukromé kilometry
Zaměstnavatel vám dovoluje používat Geschäftsauto soukromě a váš Lohnausweis za každý měsíc nese paušálních 0,9 % jeho ceny. Existuje i druhá metoda: vedete Fahrtenbuch (ve Švýcarsku Bordbuch) a zdaní se jen vaše soukromé kilometry, každý po 75 Rappen. Dojíždění se počítá jako soukromé a odpočet za ně dostanete zpět.

Stručná odpověď
- Výchozí je paušál. Každý měsíc se 0,9 % pořizovací ceny auta počítá jako příjem ze soukromého užití (BKV Art. 5a Abs. 2). Ročně je to 10,8 %, nejméně však 150 CHF měsíčně (Wegleitung Rz 21).
- Alternativou je efektivní metoda. S Bordbuchem se soukromé kilometry včetně dojíždění násobí 75 Rappen (Wegleitung zum Lohnausweis 2026, Rz 23).
- Dojíždění je v obou případech soukromé. Při paušálu je v něm zahrnuté a odpočet za dojíždění ztrácíte. Při efektivní metodě se daní jako soukromé kilometry a odpočet se vrací.
- Kdy se Bordbuch vyplatí? Když jsou soukromé km × 0,75 nižší než 10,8 % ceny. U auta za 50 000 CHF to znamená méně než 7 200 soukromých km ročně, ještě před odpočtem za dojíždění (náš výpočet, viz níže).
- Co musí obsahovat, uvádí FAQ zum Lohnausweis, Ziff. 2.2.8: stav tachometru k 1. lednu a 31. prosinci a u každé jízdy datum, kilometry a navštívenou osobu i s místem. Den bez záznamu je soukromý.
Metoda 1: 0,9 % ceny, každý měsíc
Volbu dává nařízení. Berufskostenverordnung (BKV, SR 642.118.1) Art. 5a Abs. 1 dovoluje "anstelle der Abrechnung über die tatsächlichen Kosten der privaten Nutzung und des Fahrkostenabzugs nach Artikel 5" paušální výpočet. Abs. 2 ho stanoví: "gelten 0,9 Prozent des Kaufpreises des Fahrzeugs als monatliches Einkommen aus dieser Nutzung".
Wegleitung zum Lohnausweis 2026, Rz 21, doplňuje podrobnosti: "0,9 % des Kaufpreises inkl. sämtlichen Sonderausstattungen (exkl. Mehrwertsteuer), mindestens aber CHF 150 pro Monat". Spodní hranice 150 CHF je v tomto pokynu, ne v nařízení. U leasingového auta se počítá Barkaufpreis uvedená v leasingové smlouvě.
Vlastní příklad Wegleitung: auto za 43 000 CHF dává 4 644 CHF ročně. To je 43 000 × 0,9 % × 12.
Co paušál zahrnuje a co vás stojí:
- Pokrývá dojíždění. Za cestu do práce nic dalšího nepřiznáváte.
- Ztrácíte odpočet za dojíždění. FAQ 2.2.2 při paušálu vyžaduje křížek v poli F (Feld F) Lohnausweisu: "Zusätzlich ist ein Kreuz in Feld «F» anzubringen". Pole F znamená bezplatnou přepravu mezi domovem a prací, takže za tuto cestu žádný Fahrkostenabzug.
- Žádný podíl Aussendienst. Praxisfestlegung kantonu Graubünden 031-01-a-01, Ziff. 5.2: "Dazu entfällt die Pflicht für Arbeitgeber, den Anteil Aussendienst auf dem Lohnausweis zu deklarieren." Wegleitung 2026 už u služebních aut procento Aussendienst nežádá.
- Nezohledňuje, kolik najezdíte. Deset soukromých kilometrů, nebo dvacet tisíc, číslo je stejné.
Metoda 2: soukromé kilometry × 75 Rappen, s Bordbuchem
Wegleitung, Rz 23, popisuje druhou cestu:
"Neben der pauschalen Ermittlung des Privatanteils gemäss Rz 21 besteht die Möglichkeit der effektiven Erfassung der Privatnutzung. Voraussetzung dafür ist, dass ein Bordbuch geführt wird. Der im Lohnausweis zu deklarierende Anteil für die Privatnutzung wird so errechnet, dass die Anzahl der privat gefahrenen Kilometer (inklusive Arbeitsweg) mit dem entsprechenden Kilometeransatz multipliziert wird (z. B. 8'500 Privatkilometer x 75 Rappen = CHF 6'375)."
FAQ 2.2.2 to opakuje. Z těch slov plynou tři body:
- Jsou to kilometry krát sazba, ne podíl na nákladech auta. U zaměstnance do čísla nevstupuje nic z paliva, pojištění ani odpisů.
- Dojíždění je soukromé. "inklusive Arbeitsweg" a FAQ 2.2.8: "Der Arbeitsweg gilt als private Fahrt." Dlouhé každodenní dojíždění může tuto metodu prodražit.
- Odpočet za dojíždění se vrací. TaxInfo kantonu Bern, 2.2: "In diesem Fall können die Fahrkosten für den Arbeitsweg steuerlich geltend gemacht werden". Graubünden, Ziff. 5.2, jmenuje "den (beschränkten) Fahrkostenabzug in der Höhe von Fr. 3'300.--".
Tento spolkový odpočet za dojíždění činí autem 75 Rappen za kilometr (BKV Anhang Ziff. 2), "sofern kein öffentliches Verkehrsmittel zur Verfügung steht oder dessen Benützung objektiv nicht zumutbar ist" (Art. 5 Abs. 2 Bst. b). DBG Art. 26 ho omezuje na 3 300 CHF ročně (Art. 5a Abs. 1 váže efektivní cestu na Fahrkostenabzug nach Artikel 5). Jak tuto spolkovou sazbu za dojíždění odlišit od kantonálních 70 nebo 75 Rappen, vysvětluje článek Bordbuch, nebo paušál ve Švýcarsku.
Která je levnější? Počítaný příklad
Toto je výpočet z Rz 21 a Rz 23, ne číslo, které by zveřejňoval nějaký úřad.
Bod zvratu, jen podle částky v Lohnausweisu. Paušál činí ročně 10,8 % ceny. Efektivní metoda soukromé km × 0,75. Rovnají se při 0,108 ÷ 0,75 = 0,144 × cena, v kilometrech:
| Pořizovací cena (bez MWST) | Paušál za rok | Bod zvratu v soukromých km |
|---|---|---|
| 43 000 CHF | 4 644 CHF | 6 192 km |
| 50 000 CHF | 5 400 CHF | 7 200 km |
| 80 000 CHF | 8 640 CHF | 11 520 km |
Kontrola: 7 200 × 0,75 = 5 400 a 6 192 × 0,75 = 4 644. Pod bodem zvratu dává nižší číslo Bordbuch. Nad ním paušál, ještě než se započte odpočet za dojíždění.
Pak přičtěte zpět odpočet za dojíždění. Vezměte auto za 50 000 CHF a dva řidiče, z nichž každý pracuje 200 dní v roce. Jen spolková čísla; pravidla vašeho kantonu pro dojíždění se mohou lišit.
| Řidič A | Řidič B | |
|---|---|---|
| Dojíždění, jedna cesta | 5 km | 15 km |
| Km dojíždění za rok (× 2 × 200) | 2 000 | 6 000 |
| Ostatní soukromé km | 3 000 | 4 000 |
| Soukromé km včetně dojíždění | 5 000 | 10 000 |
| Efektivní metoda (× 0,75) | 3 750 CHF | 7 500 CHF |
| Odpočet za dojíždění (× 0,75, max. 3 300 CHF) | − 1 500 CHF | − 3 300 CHF |
| Čistě, efektivní metoda | 2 250 CHF | 4 200 CHF |
| Paušál (bez odpočtu za dojíždění) | 5 400 CHF | 5 400 CHF |
Řidič B je nad bodem zvratu 7 200 km, a přesto s Bordbuchem vychází níž. 6 000 km dojíždění × 0,75 = 4 500 CHF se omezí na 3 300 CHF a ty se stále odečtou. Platí to jen tehdy, když dojíždění splňuje podmínky pro sazbu za auto: žádná veřejná doprava, nebo žádná, kterou je rozumné použít. Bez tohoto odpočtu je 7 500 CHF řidiče B víc než paušálních 5 400 CHF.
Pole F: spolkové texty si odporují
Má zaměstnavatel při efektivní metodě zakřížkovat pole F? Odpověď rozhoduje o tom, zda si odpočet za dojíždění ponecháte, a dva spolkové dokumenty se rozcházejí.
- Wegleitung, Rz 25: "In allen Fällen ist im Lohnausweis grundsätzlich das Feld F (unentgeltliche Beförderung zwischen Wohn- und Arbeitsort) anzukreuzen (vgl. Rz 9)." Curyšská ZStB 17.1, B.I.3, to přebírá.
- FAQ zum Lohnausweis, týž rok, týž úřad, 2.2.2: "Im Fall der effektiven Ermittlung entfällt das Kreuz in Feld «F»". A 2.2.1: "Bei der effektiven Methode … ist der Arbeitsweg (Anzahl Kilometer multipliziert mit 75 Rappen) in Ziffer 2.2 aufzurechnen. In diesem Fall ist kein Kreuz in Feld F zu setzen."
- TaxInfo kantonu Bern, 2.2, stojí na straně FAQ: "kreuzt der Arbeitgeber das Feld F … in diesen Fällen nicht an."
K metodě sedí výklad FAQ. Vaše dojíždění už bylo zdaněno jako soukromé kilometry, takže musí zůstat odečitatelné. Pokud váš Lohnausweis uvádí efektivní částku v Ziffer 2.2 a zároveň křížek v poli F, projevuje se v tom znění Wegleitung. Než podáte přiznání, proberte to se mzdovou účtárnou zaměstnavatele.
Co musí Bordbuch obsahovat
Jediný zveřejněný seznam kolonek ve Švýcarsku je ten pro služební auta: FAQ zum Lohnausweis, Ziff. 2.2.8, označený "Zwingende Angaben".
- řidič a kalendářní rok
- stav tachometru k 1.1. a k 31.12., a u jízd žádný
- u každé jízdy: datum, počet kilometrů a "Angabe der besuchten Person, inkl. Ortsangabe"
Forma je přísná. Kniha se vede "täglich, vollständig und lückenlos", v "eine feste Form…keine Loseblatt-Ringbücher". Elektronický Bordbuch musí dokumentovat pozdější změny.
Mezera jde k vaší tíži: "da bei Fehlen einer Angabe eine Privatfahrt anzunehmen ist". Každá jízda bez záznamu se bere jako soukromá. A účel celé knihy podle 2.2.8: "Die Steuerbehörde muss anhand des Bordbuchs nachvollziehen können, wie viele Kilometer privat und wie viele geschäftlich gefahren wurden."
DBG, BKV, OR, MWSTG ani MWSTV Fahrtenbuch ani Bordbuch nezmiňují. Tento seznam je pokynem spolkové daňové správy, ne nařízením, a je to jediný zveřejněný seznam kolonek, který existuje.
Kdo ho vede a lze metodu změnit?
Kdo Bordbuch vede, není vyřešené. Údaj v Lohnausweisu uvádí zaměstnavatel (Rz 23, "Der im Lohnausweis zu deklarierende Anteil"; Bern 2.2, "kann der Arbeitgeber … eintragen"). Žádný z citovaných textů neříká, zda knihu držíte vy, nebo zaměstnavatel. FAQ žádá jen to, aby se v ní daňový úřad vyznal.
Změna metody. BKV, Wegleitung 2026 ani FAQ 2026 o změně u zaměstnance neříkají nic. Změna v průběhu roku prostě není upravena. Pravidlo „jen na přelomu roku“, které koluje na internetu, v žádném z těchto textů není.
Zámek existuje pro zaměstnance-vlastníky a OSVČ a platí pro auto, ne pro rok. TaxInfo kantonu Bern, 3.2 a 4.3: "Die gewählte Methode … ist grundsätzlich beizubehalten. Ein Wechsel ist lediglich bei einem Fahrzeugwechsel möglich." Pro ně „efektivní“ znamená i něco jiného: skutečné náklady auta rozdělené podle kilometrů, ne km × 0,75. Pokud auto patří vaší vlastní společnosti nebo podniku, pravidla pro obchodní majetek najdete v článku Bordbuch, nebo paušál ve Švýcarsku.
Curych. ZStB 17.1, B.I.1, s nadpisem "Grundsatz: Pauschale Berechnung", uvádí u zaměstnanců jen paušál. Efektivní metoda pochází ze spolkové Wegleitung, která upravuje Lohnausweis ve všech kantonech.
Jak dlouho ho uchovávat. Zaměstnanec žádnou zákonnou lhůtu uchování nemá. Praktickým horizontem je desetiletá lhůta pro dodatečnou daň (Nachsteuer, DBG Art. 152 Abs. 1).
Než si vyberete
- Zjistěte pořizovací cenu auta bez MWST, se všemi Sonderausstattungen, nebo u leasingu Barkaufpreis.
- Odhadněte své soukromé km za rok včetně dojíždění a porovnejte je s 0,144 × cena.
- Ověřte, zda vaše dojíždění splňuje podmínky pro sazbu za auto (žádná rozumná veřejná doprava), a pravidla vašeho kantonu pro dojíždění.
- Dohodněte metodu se mzdovou účtárnou a to, jak se k ní Bordbuch dostane.
- Zkontrolujte hotový Lohnausweis: efektivní částka v Ziffer 2.2 a žádný křížek v poli F.
- Každý den mějte v knize. Chybějící den je soukromý den.
Jak to DriveHub usnadňuje
Efektivní metoda stojí na jednom čísle, soukromých kilometrech za rok, a na knize bez mezer.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd zařadí jako Služebně, nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole, jednu jízdu po druhé.
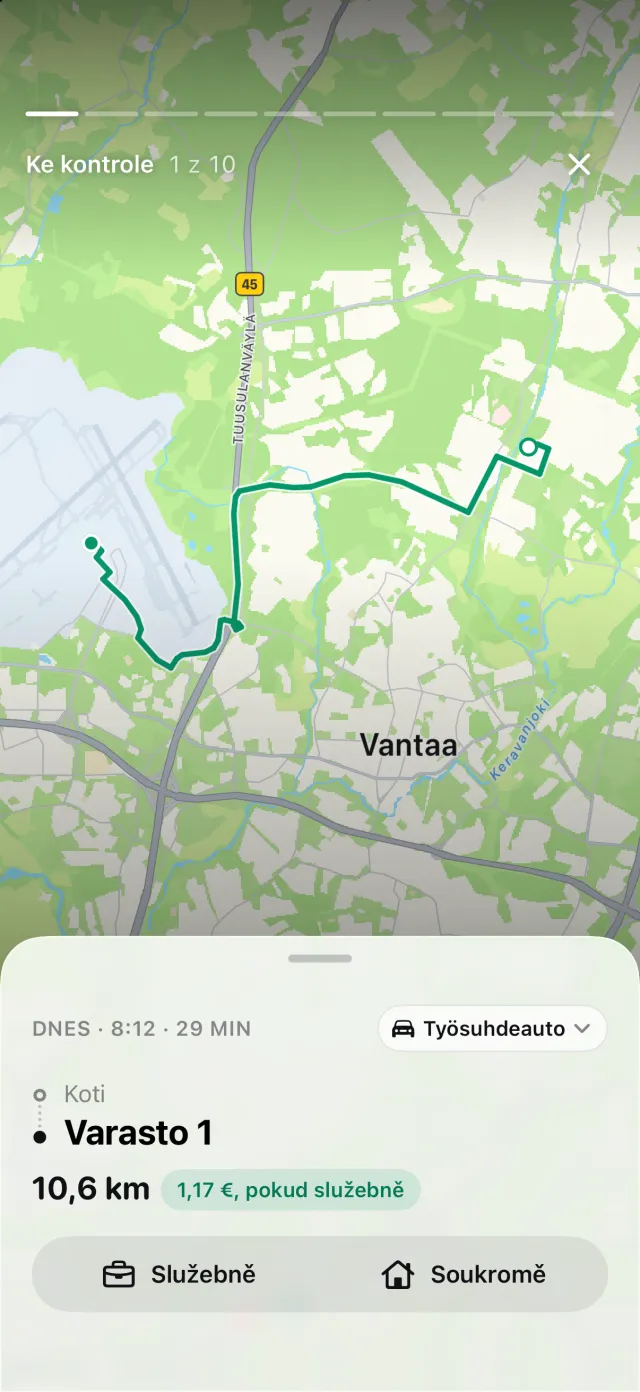
Na jízdu do práce odpovězte Dojíždění: DriveHub ji započítá do vašich soukromých kilometrů a ve Švýcarsku je to soukromá jízda. Jízda, která je ještě v Ke kontrole, není v žádném součtu, takže frontu vyřiďte dřív, než si rok přečtete.
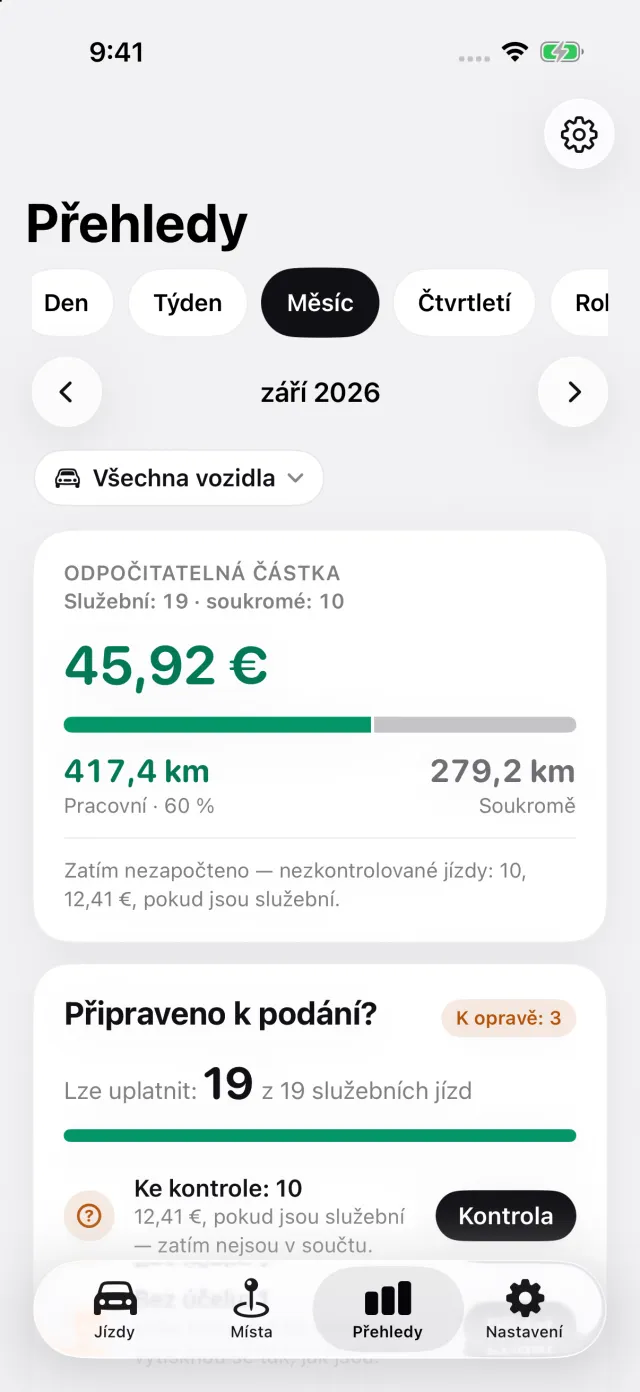
Přehledy ukazují služební a soukromé kilometry za libovolné období, pro jedno vozidlo nebo všechna. Zvolte služební auto a rok: číslo Soukromě je to, které vynásobíte 0,75.
Výkaz uvádí u každé jízdy datum, obě adresy, vzdálenost a u služebního auta navštívenou osobu. Je-li auto nastavené jako služební nebo firemní, vytiskne výkaz za toto jedno auto také první a poslední stav tachometru, který jste v daném roce zadali, každý s datem odečtu. Jeden odečtěte 1. ledna a jeden 31. prosince – ty dva, které FAQ 2.2.8 žádá.
Kde DriveHub končí: neptá se na pořizovací cenu, nepočítá Privatanteil ani odpočet za dojíždění a nevyplňuje žádný Lohnausweis. Pokud k práci používáte vlastní auto, přečtěte si vlastní auto k práci ve Švýcarsku.
DriveHub je v App Storu pro iPhone. Švýcarská pravidla jsou na stránce o Švýcarsku. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká Berufskostenverordnung, Wegleitung a FAQ zum Lohnausweis a kantonální daňové úřady, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti – a ve Švýcarsku k vašim okolnostem patří i váš kanton. Když jde o peníze, zeptejte se mzdové účtárny zaměstnavatele nebo svého Treuhändera – a vezměte s sebou Bordbuch.
Úplné pravidlo i s předpisy, ze kterých vychází: Švýcarsko: požadavky na knihu jízd.