 DriveHub
Guía por país · Croacia · 7 min
Un obrtnik puede reclamar 0,50 €/km por su propio coche, con el mismo registro que lleva un empleado
Tienes un obrt y conduces tu propio coche para él. Para la loko vožnja y para los viajes más largos, el Pravilnik te da los mismos 0,50 €/km que un empleador puede pagar exentos a un trabajador y, con las mismas palabras, el mismo deber de registro.

La respuesta corta
- Sí, un obrtnik tiene derecho. El Pravilnik o porezu na dohodak čl. 35 st. 1 t. 6 concede a los autónomos los importes del čl. 7 "za njih osobno". Eso incluye hasta 0,50 €/km por un coche privado usado en el negocio.
- El registro viene con el dinero. La misma disposición dice "u visini i na način propisan člankom 7.": en la cuantía y en la forma. Dentro de los 30 km del lugar de trabajo eso significa el registro de loko vožnja; más allá, el putni nalog.
- Se anota en la KPI. Hasta 0,50 €/km va a la Knjiga primitaka i izdataka como gasto del negocio. Lo que supere esa cifra no es deducible y ni siquiera puede anotarse.
- 0,50 es un límite, y es la misma cifra para la loko vožnja y para un viaje más largo. Los 0,40 que aún se citan para la loko son la tarifa de 2023, sustituida por 0,50 el 2 de enero de 2024. Nunca ha existido una tarifa loko aparte.
- Es para un coche privado. Un coche en el patrimonio del obrt sigue otra vía: sus costes son gastos del negocio, con un 50 % no deducible salvo que el uso privado tribute como salario, y el seguro deducible por completo.
- Un paušalni obrt no tiene nada que reclamar y no lleva un registro de este tipo.
- Guarda el registro diez años desde el 31 de diciembre del año en que nació la obligación tributaria.
Por qué te alcanza una regla escrita para empleados
El čl. 7 del Pravilnik fija los importes exentos. Por sus propias palabras se limita a lo que "poslodavac ili isplatitelj plaće isplaćuje svojim radnicima": lo que un empleador paga a sus trabajadores. Leído solo, deja fuera a un autónomo.
El puente es el čl. 35 st. 1 t. 6:
"iznosi naknada, potpora i nagrada poreznih obveznika koji obavljaju samostalne djelatnosti…za njih osobno, u visini i na način propisan člankom 7. ovoga Pravilnika"
Así que la cifra que un obrtnik puede usar para sí mismo es la del empleado. Para un coche privado usado en el trabajo es el čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Lo que significan esos mismos 0,50 para un empleado, y qué pasa por encima de ellos, está en la naknada por un coche privado.
La cifra ha cambiado. La r.br. 31 decía 3,00 kn desde el 1 de octubre de 2022 (NN 112/2022) y 0,40 € desde el 1 de enero de 2023 (NN 156/2022). Desde el 2 de enero de 2024 dice 0,50 (NN 143/2023), y la tabla reformulada en el NN 16/2025 la mantuvo. Una página que cita 0,40 describe 2023.
Cómo se anota
El čl. 35 st. 1 empieza "Poslovnim izdacima po osnovi samostalne djelatnosti, u smislu članka 32. Zakona, smatraju se i:", así que la t. 6 convierte el importe por kilómetro en un poslovni izdatak, un gasto del negocio del obrt. La Zakon o porezu na dohodak (ZPD; NN 115/16, 106/18, 121/19, 32/20, 138/20, 151/22, 114/23, 152/24) declara exentos esos mismos importes "do propisanih iznosa" en su čl. 9 st. 1 t. 10.
El límite es estricto:
- El ZPD čl. 33 st. 1 t. 3 declara no deducibles los importes "iznad propisanih iznosa", por encima de los importes prescritos. La t. 4 dice lo mismo de los gastos de viaje del propio empresario.
- Pravilnik čl. 44 st. 6: "Izdaci iz članka 33. stavka 1. točaka 2., 3. i 4. Zakona ne mogu se iskazivati u Knjizi primitaka i izdataka."
Así que hasta 0,50 €/km va a la Knjiga primitaka i izdataka como gasto, y no puede anotarse nada por encima. La Porezna uprava lo leyó igual con las reglas de 2005: un contribuyente autónomo puede reflejar en la KPI "naknade za korištenje privatnog automobila u službene svrhe" (mišljenje 867, 4 de diciembre de 2006).
«Na način»: el mismo registro que lleva un empleado
Las dos palabras que importan son na način. Importan la documentación junto con el importe. Un obrtnik que reclama 0,50 €/km tiene el mismo deber de registro que un empleado al que se le reembolsan.
Qué registro depende de dónde conduces. El čl. 7 st. 34 cubre la conducción "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Conducir dentro del lugar de trabajo es loko vožnja a cualquier distancia, y los 30 km se miden desde el lugar de trabajo, no desde tu casa. Cuál es el lugar de trabajo de un obrtnik, el Pravilnik no lo dice: usa mjesto rada para los trabajadores y nunca lo define para los autónomos. Acuerda el tuyo con tu knjigovođa. Más allá de los 30 km, el viaje necesita un putni nalog. La separación completa y los campos propios del putni nalog están en Putni nalog o loko vožnja.
Para la loko vožnja, el st. 34 dice que los costes "priznaju se temeljem evidencije": se reconocen sobre la base de un registro que contenga al menos (naročito):
- Los datos generales del empleador y del trabajador: nombre y OIB
- La marca del coche
- Su matrícula
- La lectura inicial y final del cuentakilómetros
- La relacija, la ruta
- El motivo del trayecto
- Los recibos de los gastos reales, como el aparcamiento
No se prescribe ninguna fecha. La lista está redactada para dos partes, un poslodavac y un radnik. En un obrt unipersonal estás a los dos lados, y el Pravilnik no dice cómo rellenarlos; no se encontró ningún mišljenje de la Porezna uprava al respecto. La lectura natural es el nombre y el OIB del obrt como pagador y los tuyos como persona. Puede ser el mismo OIB dos veces. Es una lectura, no un requisito. Pregunta a tu knjigovođa cómo quiere que se rellenen esas líneas.
Los mismos 0,50 dentro y fuera de los 30 km
El st. 34 remite al st. 2 r.br. 31, y no existe una fila loko aparte. Así que la tarifa no cambia en la línea de los 30 km; solo cambia el registro.
Un ejemplo. En un año conduces 4800 km para el obrt en tu propio coche: 3000 km de conducción local y 1800 km en viajes más largos.
| Conducción | km | × 0,50 € | Registro |
|---|---|---|---|
| Loko vožnja | 3000 | 1500 € | loko evidencija |
| Viajes más largos | 1800 | 900 € | putni nalozi |
| Total | 4800 | 2400 € como máximo |
Cada euro se apoya en un registro. Sin él, el importe no se reconoce en estos términos: el st. 34 reconoce los costes loko "temeljem evidencije", y para un viaje más largo el putni nalog es la vjerodostojna isprava.
Si el coche está en el patrimonio del negocio
La kilometrina es la vía para un coche privado: la r.br. 31 dice "privatnog automobila". Un coche inscrito en el Popis dugotrajne imovine del obrt recupera sus costes de otra manera: la amortización según el ZPD čl. 35 st. 4 y los gastos corrientes según el čl. 32. El ZPD čl. 33 st. 1 t. 5 declara entonces no deducible el "50 % izdataka u svezi s vlastitim ili unajmljenim osobnim motornim vozilima … ako se po osnovi korištenja tih sredstava za osobni prijevoz ne utvrđuje plaća ili drugi dohodak". Es el 50 % de los costes, salvo que el uso privado ya tribute como salario u otra renta. El st. 2 mantiene el seguro deducible por completo.
Así que la lectura es una vía o la otra: el coche en el patrimonio del negocio con sus costes, o el coche privado con 0,50 €/km. Ten claro en qué se apoya eso. Se desprende de la redacción de la r.br. 31. La Porezna uprava trazó la misma línea en el mišljenje 845 de 29 de junio de 2006, y el mišljenje 867 del mismo año confirmó que el importe por el coche privado va a la KPI. Los dos se escribieron con la ley antigua, cuando la parte no deducible era el 30 % y la tarifa 2,00 kn. Ningún texto actual de la Porezna uprava formula esa alternativa.
En qué lado está tu coche es un hecho de tu contabilidad, no de tu registro, y quien lo sabe es tu knjigovođa.
Un paušalni obrt no reclama nada
Un paušalist queda fuera de todo esto. ZPD čl. 82 st. 4: "ne vodi poslovne knjige… osim evidencije o prometu". Los gastos se fijan a tanto alzado en el 85 %. No hay kilometrina que añadir a eso, ni un registro de kilómetros que llevar para ella.
Diez años, no once
El registro se conserva diez años desde el inicio del plazo de prescripción, según el Opći porezni zakon čl. 66 st. 18. El derecho a liquidar prescribe "istekom godine u kojoj je nastala porezna obveza", así que los diez años corren desde el 31 de diciembre del año en que nació la obligación. El putni nalog y el registro loko comparten ese plazo.
Los once años de la Zakon o računovodstvu obligan a un poduzetnik con contabilidad por partida doble. Un obrtnik en el impuesto sobre la renta se queda en los diez del OPZ. La cifra de siete años que aún se cita sale de la ley de contabilidad de 2015, que la de 2024 sustituyó.
Si un obrtnik puede reclamar también una dnevnica para sí mismo es otra cuestión, y menos resuelta: el čl. 35 st. 1 t. 6 solo nombra "naknada, potpora i nagrada". Mira Dnevnica para un službeno putovanje.
Cómo te lo pone más fácil DriveHub
El registro es fácil de describir y fácil de perder, y en un obrt unipersonal nadie más lo lleva por ti. Lo que se pierde rara vez son los kilómetros; es la lectura del cuentakilómetros de ese día y la ruta de un trayecto de hace meses.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto.
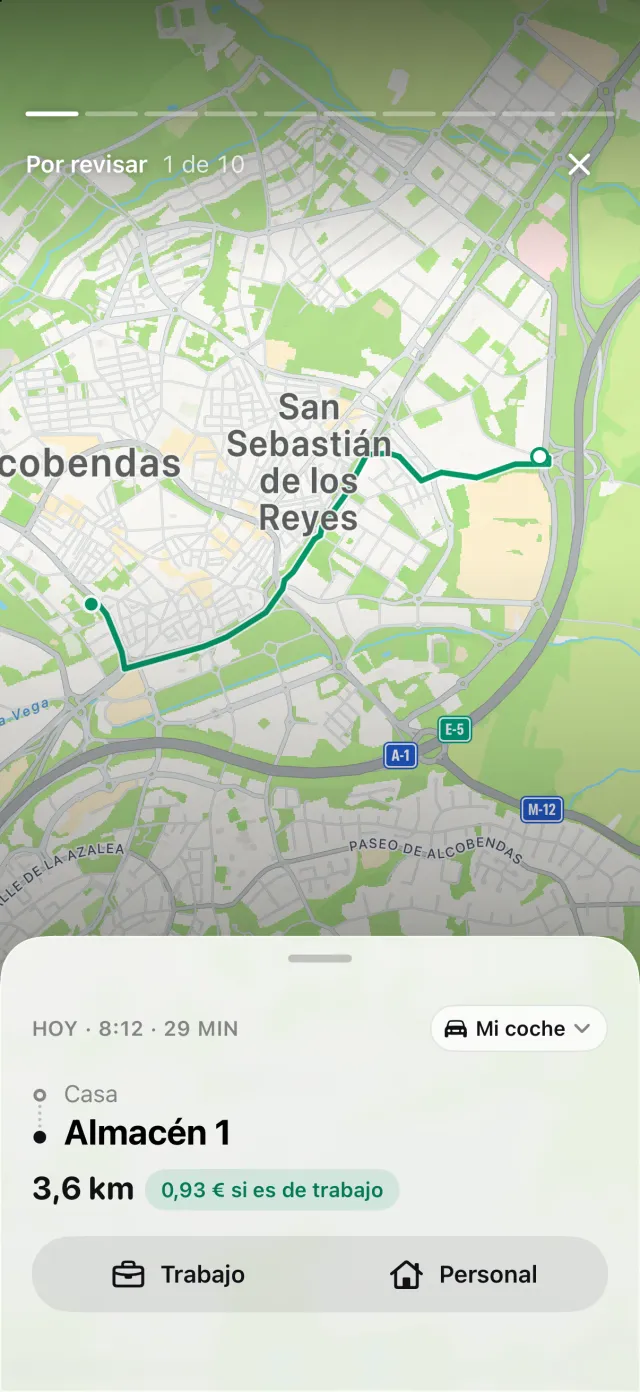
Si has marcado tu lugar de trabajo —para un obrtnik, el lugar de trabajo que acordaste con tu knjigovođa—, DriveHub mide ambos extremos de un trayecto respecto a él y clasifica como loko vožnja un trayecto que empieza y termina dentro de 30 km. El PDF marca esas filas, y la hoja de cálculo gana una columna por la que un contable puede filtrar. Sin lugar de trabajo marcado, cada fila sigue siendo un putni nalog: la dirección más segura, porque un putni nalog pide más en todos los campos salvo los dos OIB. Se imprimen seis de los siete datos del registro loko. Los recibos no: DriveHub no guarda adjuntos, y el informe dice en su propia cara que esos los guardas tú.
Informes muestra la distancia de trabajo y personal de un mes, un trimestre o un año. El registro de trayectos es gratis; los informes en PDF, Excel y CSV forman parte de DriveHub Pro. Para un paušalni obrt no hay nada que reclamar aquí, así que nada de esto se aplica.
DriveHub está en el App Store para iPhone. Las reglas croatas están en la página de Croacia. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página cita el Pravilnik o porezu na dohodak, el ZPD y el Opći porezni zakon, y nombra los artículos para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu knjigovođa — y lleva la evidencija.
La norma completa, con los textos de los que procede: Croacia: requisitos del registro de kilometraje.