 DriveHub
Guía por país · Croacia · 7 min
Un coche de empresa para uso privado en Croacia: el 1 % al mes, o 0,50 € por kilómetro privado con un registro
Tu empleador, o tu propia d.o.o., te da un službeni automobil y también lo usas u privatne svrhe. Croacia lo grava como retribución en especie, valorada de una de dos maneras, y solo una de ellas necesita un registro.

La respuesta corta
- El uso privado de un coche de empresa es una retribución en especie. La valora el Pravilnik o porezu na dohodak čl. 22 st. 3 t. 5.
- Lo normal es el 1 % del valor de adquisición del coche al mes, "bez obzira na opseg korištenja": por poco que lo uses para fines privados. Para un renting operativo o un alquiler de larga duración es el 20 % de la cuota mensual. Ambos se incrementan con el PDV.
- La alternativa es el uso real: kilómetros privados × 0,50 €. Solo se permite si el empleador lleva un registro de los kilómetros privados y del tiempo de uso privado.
- Sin registro, no hay elección. Sin ese registro se aplica automáticamente el 1 % (t. 5.3).
- El registro es obligación del empleador, y su forma la fija la propia odluka del empleador. La vía del 1 % no necesita ningún registro.
- La base del 1 % es precio + PDV + PPMV, recupere o no el empleador el PDV.
- Las cifras por kilómetro de 2,00 kn y 0,40 € que aún se citan en internet están desfasadas. La cifra desde el 2 de enero de 2024 es 0,50.
Lo que dice el Pravilnik — čl. 22 st. 3 t. 5
La regla es un punto con cinco subpuntos. El texto vigente, NN 10/17 en la redacción de NN 112/22, 156/22 y 143/23:
"5. pri korištenju prijevoznih sredstava – primitak je iznos u visini od l% nabavne vrijednosti prijevoznih sredstava mjesečno (uvećano za porez na dodanu vrijednost) odnosno u visini 20% od mjesečne rate za operativni leasing ili dugotrajni najam (uvećano za porez na dodanu vrijednost), bez obzira na opseg korištenja prijevoznih sredstava u privatne svrhe. Primitak se može utvrđivati i prema opsegu stvarnog korištenja:"
Después, los subpuntos, en resumen:
- 5.1: un empleador que permite el uso privado de un coche debe adoptar una odluka sobre la forma y las condiciones de ese uso, y sobre cómo se determina la retribución.
- 5.2: cuando la retribución se fija por el uso real, el empleador "obvezan je voditi evidenciju o prijeđenoj kilometraži i vremenu korištenja u privatne svrhe", llevada como diga la odluka del 5.1.
- 5.3: si no se lleva ese registro, la retribución es el 1 % del valor de adquisición al mes, o el 20 % de la cuota mensual.
- 5.4: si varios trabajadores usan el mismo coche durante un mes y el empleador aplica el 1 %, el importe correspondiente se suma a cada uno de ellos.
- 5.5.1: para los vehículos de carretera, el uso real se valora como "ukupno prijeđena kilometraža u privatne svrhe pomnoži s 0,50 centi po prijeđenom kilometru".
«0,50 centi» es la redacción del boletín oficial
Leído literalmente, "0,50 centi" es medio céntimo. Es como lo imprime Narodne novine, no una errata de esta página. El NN 156/22 sustituyó "3,00 kune" por "0,40 centi", y el NN 143/23 čl. 10 lo sustituyó por "0,50 centi". Todo el mundo, Porezna uprava incluida, lo lee como 0,50 € por kilómetro privado, la misma cifra que figura en el čl. 7 st. 2 r.br. 31 para un coche privado usado en el trabajo.
La historia explica las cifras desfasadas que circulan:
| Desde | Por kilómetro privado | Norma |
|---|---|---|
| Hasta el 30 de septiembre de 2022 | 2,00 kn | NN 10/17 |
| 1 de octubre de 2022 | 3,00 kn | NN 112/22 |
| 1 de enero de 2023 | 0,40 | NN 156/22 (conversión al euro) |
| 2 de enero de 2024 | 0,50 | NN 143/23 čl. 10 |
Una página que cita 2,00 kn es anterior a octubre de 2022. Una que cita 0,40 € describe 2023.
El registro: dos magnitudes, y lo lleva el empleador
Para el método por kilómetro, la t. 5.2 nombra exactamente dos cosas:
- los kilómetros privados recorridos, y
- el tiempo de uso privado.
No se prescribe nada más. No hay una lista de campos como la del putni nalog. Cómo se lleva el registro lo decide la odluka del empleador según la t. 5.1, y la obligación recae en el empleador.
La vía del 1 % no necesita registro. Porezna uprava, mišljenje 2334 (27.03.2018.): "Obveza vođenje evidencije o korištenju sredstava za osobni prijevoz, osim u navedenom slučaju stvarnog korištenja, za porezne svrhe, nije propisano ili obvezno." El mišljenje 2273 (13.04.2017.) dice lo mismo: "nije propisana obveza vođenja evidencije".
Un viaje de trabajo en el mismo coche sigue teniendo su propio papeleo. El mišljenje 2273 añade que un putni nalog en un coche de empresa sigue necesitando la marca, la matrícula y las lecturas del cuentakilómetros. La excepción es cuando "ti podaci osigurani u drugim evidencijama poslodavca (internim evidencijama o korištenju službenih automobila)". Lo que debe contener un putni nalog, y cuándo se aplica en su lugar la loko vožnja, está en Putni nalog o loko vožnja.
De qué es el 1 %
La regla dice "uvećano za porez na dodanu vrijednost". El mišljenje 2334 desarrolla un ejemplo a partir de una factura de "126.000,00 kuna (prodajna cijena 100.000,00 + 25.000,00 PDV + 1.000,00 PPMV)". La base que da es "126.000,00 (101.000,00 + 25.000,00 PDV)".
Así que la base es el precio, más el PDV, más el impuesto especial sobre vehículos de motor (PPMV): la factura completa. Da igual que el empleador pueda recuperar el PDV: "bez obzira da li je istovremeno obveznik PDV-a ili nije".
Para un renting operativo pagado con una entrada, la entrada se reparte entre los meses: "potrebno je pribrojiti razmjerni iznos unaprijed plaćenog predujma (plaćeni predujam naknade/60)".
Un ejemplo con números: el 1 % frente a 0,50 € por kilómetro
La factura de un coche de empresa suma 32 000 €: precio, PDV y PPMV juntos.
El método del 1 %. 32 000 € × 1 % = 320 € de retribución cada mes. Es lo mismo en un mes con 50 kilómetros privados que en uno con 1500.
El método por kilómetro, con el registro en regla:
| Km privados en el mes | × 0,50 € | Retribución |
|---|---|---|
| 300 km | 300 × 0,50 | 150 € |
| 640 km | 640 × 0,50 | 320 € |
| 800 km | 800 × 0,50 | 400 € |
Los dos métodos se cruzan en 640 kilómetros privados al mes (320 € ÷ 0,50 € = 640 km). Por debajo, la cifra por kilómetro es menor que el 1 %. Por encima, la cifra por kilómetro es mayor.
La odluka del empleador fija cómo se determina la retribución (t. 5.1), y el método por kilómetro solo vale cuando se lleva el registro de la t. 5.2. Sin ese registro, la t. 5.3 aplica el 1 %.
Quién tributa, y por qué concepto
Un empleado, o un director que cobra una poduzetnička plaća: la retribución es renta de nesamostalni rad, parte del salario.
Cualquier otra persona a la que se dé el coche para uso privado: es drugi dohodak. Porezna uprava, mišljenje 2021 (26.05.2015.), con el ZPD anterior: "ukoliko isplatitelj omogući korištenje službenog automobila u privatne svrhe osobi koja kod toga poslodavca ne ostvaruje primitke od kojih se utvrđuje dohodak od nesamostalnog rada takvo korištenje predstavlja primitak od kojih se utvrđuje drugi dohodak". La base actual es el čl. 54 st. 1 del Pravilnik, tal como lo cita el mišljenje 2334.
Una compensación por ir al trabajo no reduce la retribución
Puedes usar un coche de empresa para fines privados y, aun así, cobrar una compensación exenta por ir al trabajo. Lo que el empleador no puede hacer es compensar una con otra. El mišljenje 815 (09.10.2006.), sobre un director con coche de empresa: la compensación puede pagarse, pero no restarse de la retribución en especie, "jer se taj primitak može umanjiti samo za naknadu koju je radnik platio".
La opinión interpreta el Pravilnik de 2005. La regla que aplica sigue vigente: la retribución solo se reduce en lo que el trabajador paga por el uso. Cómo se calcula la propia compensación por ir al trabajo está en Prijevoz na posao en Croacia.
No son los mismos 0,50 que la kilometrina
Los mismos 0,50 € aparecen en el čl. 7 st. 2 r.br. 31, apuntando en sentido contrario. Allí son lo máximo que un empleador puede pagarte, sin impuestos, por conducir tu propio coche en el trabajo. Aquí son el precio de una retribución que se te carga por conducir el coche de la empresa para fines privados. La misma cifra, en direcciones opuestas. El lado del coche propio está en la naknada por usar tu propio coche en el trabajo.
Cómo te lo pone más fácil DriveHub
El método por kilómetro vive o muere por dos números al mes: los kilómetros privados y el tiempo de uso privado. Los dos se pierden con facilidad cuando se apuntan de memoria a final de mes.
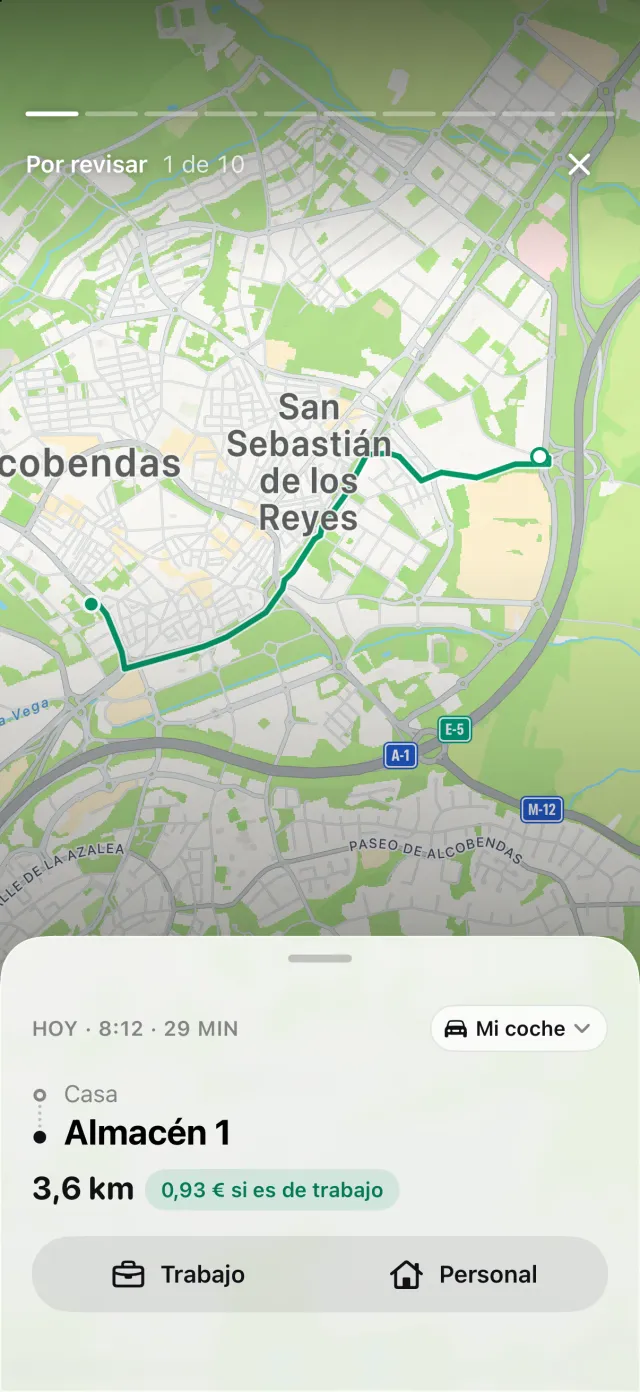
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Cada trayecto guarda su hora de inicio y de fin, sus lugares y su distancia. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto.
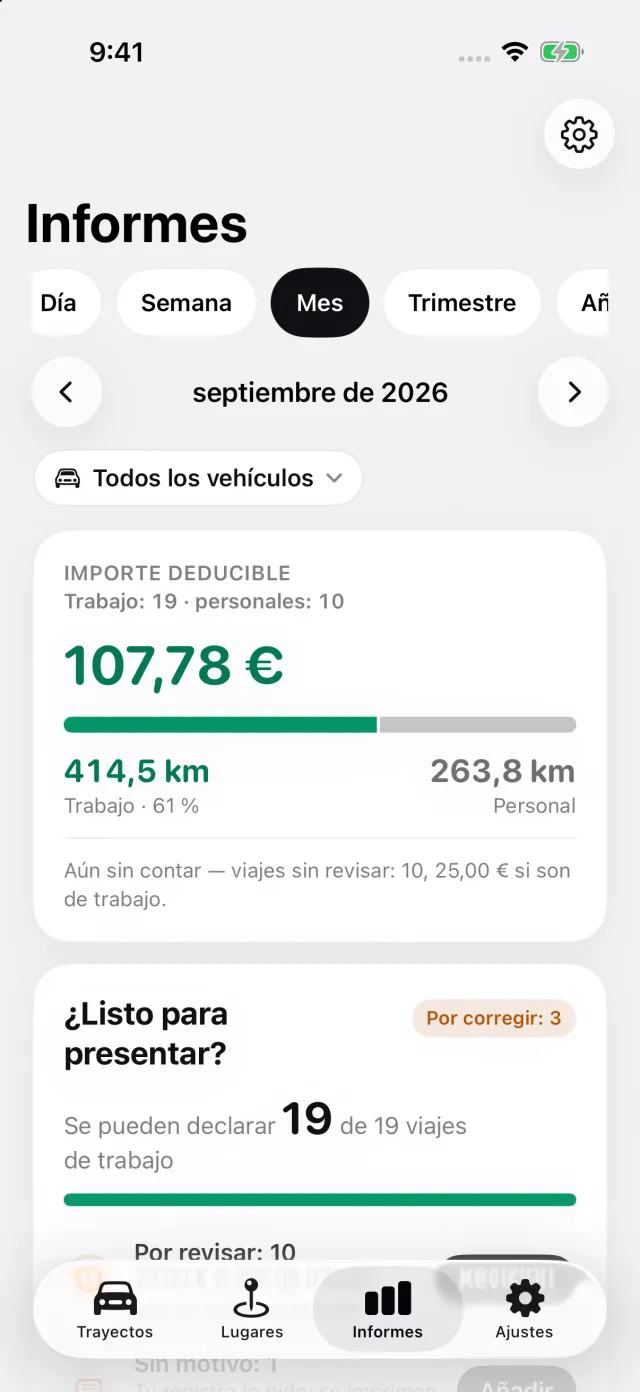
Informes muestra la distancia de trabajo y personal de un mes, un trimestre o un año, y puedes elegir solo el coche de empresa. Eso te da los kilómetros privados y las horas que hay detrás para entregarlos a tu empleador, en la forma que pida su odluka. DriveHub no lleva el registro del empleador por él. El registro de trayectos es gratis; los informes en PDF, Excel y CSV forman parte de DriveHub Pro.
DriveHub está en el App Store para iPhone. Las reglas croatas están en la página de Croacia. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página cita el Pravilnik o porezu na dohodak y las opiniones de la Porezna uprava, y los nombra para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu knjigovođa — y lleva la evidencija.
La norma completa, con los textos de los que procede: Croacia: requisitos del registro de kilometraje.