 DriveHub
Guía por país · Croacia · 6 min
Hasta 0,50 €/km exentos por tu propio coche, loko vožnja incluida, no 0,40
Conduces tu propio coche para tu empleador en Croacia. La naknada za korištenje privatnog automobila u službene svrhe es de hasta 0,50 € por kilómetro exentos en 2026, tanto para la conducción local como para los viajes más largos.

La respuesta corta
- Hasta 0,50 €/km, exentos. Pravilnik o porezu na dohodak čl. 7 st. 2 r.br. 31: "Naknade za korištenje privatnog automobila u službene svrhe — do 0,50 po prijeđenom kilometru". Es un límite de lo que tu empleador puede pagarte sin impuestos.
- La loko vožnja recibe los mismos 0,50. Nunca ha existido una tarifa loko aparte. Los 0,40 que aún ves eran la cifra de 2023, sustituida el 2 de enero de 2024.
- Lo que supere 0,50 es salario. Solo tributa el exceso: como plaća para un empleado, como drugi dohodak para quien no lo es.
- Cada kilómetro se apoya en un registro: el de loko vožnja en el lugar de trabajo o dentro de 30 km de él, y un putni nalog más allá.
- Los peajes y el aparcamiento van con recibos, que el registro debe llevar.
- Ir al trabajo no es službena svrha. El trayecto al trabajo tiene su propia regla, y se valora por el billete, no por el kilómetro.
De dónde salen los 0,50
La cifra está en la tabla de importes exentos del čl. 7 st. 2 del Pravilnik o porezu na dohodak, fila 31. "Do" la convierte en un máximo. Tu empleador puede pagar menos; lo que pague hasta 0,50 €/km no es renta.
La redacción actual la fijó el NN 143/2023, en vigor desde el 2 de enero de 2024. El NN 16/2025 reescribió toda la tabla a partir del 1 de febrero de 2025 y dejó la fila como estaba: "31. Naknade za korištenje privatnog automobila u službene svrhe do 0,50 po prijeđenom kilometru".
La tarifa no tiene tope anual. Tampoco hay suplemento por pasajero ni por remolque.
Por qué tantas páginas siguen diciendo 0,40
Porque 0,40 fue correcto, durante un año. La fila 31 ha cambiado tres veces desde octubre de 2022:
| Desde | Tarifa | Norma |
|---|---|---|
| Hasta el 30 de septiembre de 2022 | 2,00 kn/km | NN 10/17 (y antes el Pravilnik de 2005) |
| 1 de octubre de 2022 | 3,00 kn/km | NN 112/22 |
| 1 de enero de 2023 | 0,40 €/km | NN 156/22 (la conversión al euro) |
| 2 de enero de 2024 | 0,50 €/km | NN 143/23 |
Una página que cita 0,40 describe 2023. Una que cita 2,00 kn es aún más antigua.
La versión loko del error es que 0,40 sea la tarifa loko y 0,50 la de un viaje más largo. No lo es. El čl. 7 st. 34, que regula la loko vožnja, remite a la r.br. 31 para su importe, y lo ha hecho en todas las versiones. No existe una fila loko aparte. La línea de los 30 km cambia el registro que llevas, no la tarifa.
¿Te pagan más de 0,50? El exceso es salario
El čl. 7 st. 1 del Pravilnik trata estos pagos como rendimiento del trabajo "ako prelaze iznose iz stavka 2.", si superan la tabla. Se apoya en el ZPD čl. 21 st. 1 t. 1 b), que considera salario lo que un empleador da "iznad propisanih iznosa".
La Porezna uprava explicó cómo se reparte en el mišljenje 2296 (14.07.2017.): "taj dio iznad neoporezivog iznosa smatra se oporezivim primitkom". Así que solo tributa la parte que supera 0,50. Para un empleado es plaća. Para un perceptor que no es empleado, es drugi dohodak.
Un ejemplo. En marzo conduces 1200 km para trabajar en tu propio coche, y tu empleador paga 0,60 €/km.
- Pagado: 1200 km × 0,60 € = 720 €
- Exento: 1200 km × 0,50 € = 600 €
- Tributa como plaća (solo el exceso): 720 € − 600 € = 120 €
Si el empleador hubiera pagado los desfasados 0,40, habrías cobrado 1200 × 0,40 = 480 €, es decir, 120 € menos de lo que la ley permite sin impuestos.
Lo que cubren los 0,50, y los recibos que van al lado
El Pravilnik no enumera lo que cubre la fila 31. Dos cosas que sí contiene resuelven la cuestión práctica.
Para un viaje de más de 30 km, el čl. 8 st. 2 exige recibos junto con el putni nalog: "računi za cestarine, računi za parking, putne karate … računi za smještaj i drugo, bez obzira na način podmirenja izdataka". Para la loko vožnja, el čl. 7 st. 34 hace que "računi za stvarno nastale troškove vezane uz korištenje automobila (računi za parkiranje i slično)" formen parte del propio registro.
Los recibos de combustible no están en ninguna de las dos listas. El Pravilnik de 2005 sí recogía "računi za utrošeno gorivo"; el actual no. Eso encaja con que el importe por kilómetro sea el pago por el combustible y el uso del coche.
Los recibos que sí se exigen respaldan un reembolso a coste real, según la r.br. 27: "Naknade prijevoznih troškova na službenom putovanju — u visini stvarnih izdataka". Ningún texto de la Porezna uprava dice literalmente que los peajes y el aparcamiento se pagan además de los 0,50. Es lo que se desprende de la norma, no una resolución citada.
Hay un límite que sí está escrito. El čl. 7 st. 29 hace que las filas de transporte, comidas y alojamiento "međusobno se isključuju", entre ellas las r.br. 27 y 31. No te pueden pagar el coste real del transporte y 0,50 €/km por el mismo transporte.
Qué registro: putni nalog o loko vožnja
Los 0,50 solo están exentos con un registro. Cuál depende de dónde conduces. El čl. 7 st. 34 cubre la conducción "u mjestu rada i/ili do 30 kilometara od mjesta rada (locco vožnja)". Más allá, el viaje necesita un putni nalog según el čl. 8 st. 2.
Ambos piden la marca y la matrícula del coche, la lectura inicial y final del cuentakilómetros, el motivo y los recibos. El registro loko añade el OIB de ambas partes. El putni nalog añade la fecha de emisión, las horas de salida y de regreso, la firma de una persona autorizada, un cálculo de gastos y un informe del viaje. Las dos listas, campo por campo, están en Putni nalog o loko vožnja. Para la dieta diaria de un viaje más largo, mira Dnevnica para un službeno putovanje.
Sin un putni nalog que cumpla, el pago no es un reembolso exento. Guarda los registros diez años desde el 31 de diciembre del año en que nació la obligación tributaria (Opći porezni zakon čl. 66 st. 18). El registro loko tiene el mismo plazo.
Ir al trabajo no cuenta
La fila 31 es para "službene svrhe". El trayecto al trabajo no lo es. La Porezna uprava, en el mišljenje 1597 (20.03.2012.), rechazó un pago por kilómetro por ir al trabajo en coche. Esa compensación solo puede pagarse exenta "samo za službena putovanja na temelju urednog i vjerodostojnog putnog naloga". La opinión interpreta el Pravilnik de 2005, pero la estructura no ha cambiado: el trayecto al trabajo tiene sus propias filas, la 29 y la 30.
Según esas filas, usar tu propio coche para ir al trabajo solo está exento hasta el precio de un billete de transporte público (mišljenje 2242, 25.01.2017.). Los kilómetros no importan, y un pago por km por ir al trabajo que supere el precio del billete es salario. La regla completa está en Prijevoz na posao.
Los mismos 0,50, al revés
Si tu empleador te da un coche de empresa que también usas para fines privados, los 0,50 €/km vuelven a aparecer, esta vez cargados a ti. Por defecto, el čl. 22 st. 3 t. 5 valora el uso privado en el 1 % del valor de adquisición del coche al mes. Cuando el empleador lleva un registro del uso real, la t. 5.5.1 lo valora en su lugar como kilómetros privados × 0,50. La misma cifra, en dirección contraria. Mira Coche de empresa para uso privado.
¿Autónomo? Los mismos 0,50, el mismo registro
Un obrtnik que tributa por el impuesto sobre la renta recibe el mismo importe por su propio coche, mantenido fuera de la dugotrajna imovina del obrt, a través del čl. 35 st. 1 t. 6, "u visini i na način propisan člankom 7.", y por tanto con el mismo registro. El exceso sobre 0,50 no se puede deducir. Un paušalni obrt no reclama nada. Los detalles están en Loko vožnja para un obrtnik.
Cómo te lo pone más fácil DriveHub
La tarifa es lo fácil. Lo que se pierde es el registro que hay detrás. Es la lectura del cuentakilómetros de ese día, la ruta de un trayecto de hace tres meses y si terminó dentro de los 30 km del lugar de trabajo.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas habituales y tu horario laboral, y te pregunta por el resto.
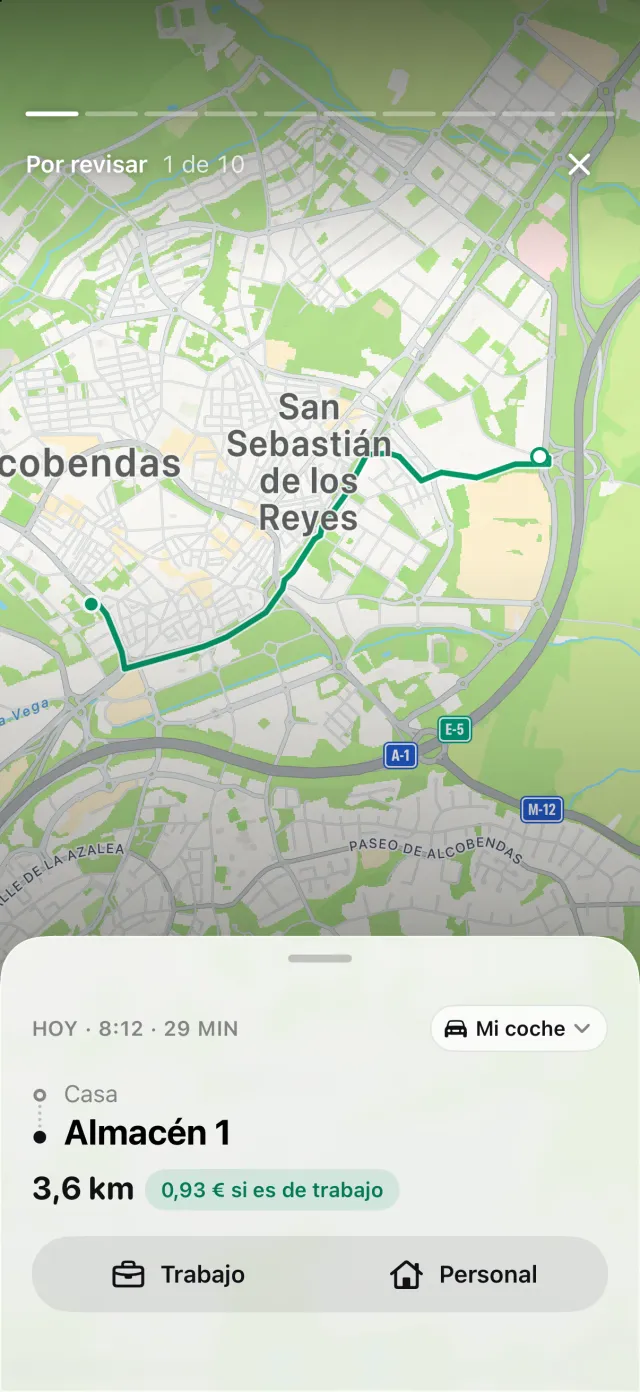
Si has marcado tu lugar de trabajo, DriveHub mide ambos extremos de un trayecto respecto a él y clasifica como loko vožnja todo lo que quede dentro de 30 km. El PDF marca esas filas, y la hoja de cálculo tiene una columna por la que un contable puede filtrar. Sin lugar de trabajo marcado, cada fila sigue siendo un putni nalog. Las cifras del cuentakilómetros salen de tus lecturas, y las arrastradas se marcan con ≈. En el informe de un solo coche, la matrícula y el conductor se imprimen una vez arriba. Los recibos no se imprimen: DriveHub no guarda adjuntos, y el informe dice en su propia cara que esos los guardas tú. Si un trayecto al trabajo es un trayecto al trabajo, DriveHub no lo decide por ti. Cuando te pregunte por un trayecto de casa al trabajo, responde Trayecto al trabajo: queda fuera de los totales de trabajo y de loko.
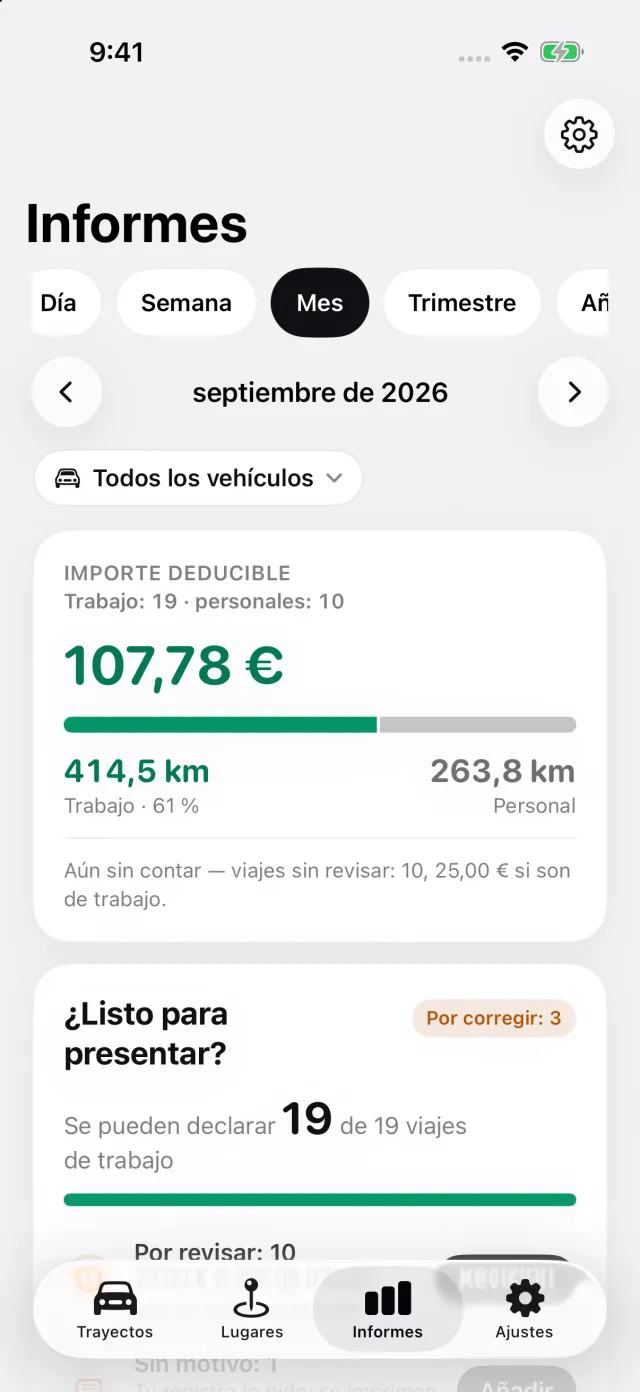
Informes muestra la distancia de trabajo y personal de un mes, un trimestre o un año, con la tarifa de Croacia incorporada. El registro es gratis; los informes en PDF, Excel y CSV forman parte de DriveHub Pro.
DriveHub está en el App Store para iPhone. Las reglas croatas están en la página de Croacia. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página cita el Pravilnik o porezu na dohodak, el ZPD, el Opći porezni zakon y las opiniones de la Porezna uprava, y los nombra para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu knjigovođa — y lleva el putni nalog.
La norma completa, con los textos de los que procede: Croacia: requisitos del registro de kilometraje.