 DriveHub
Guia por país · Austrália · 8 min
Minha ute precisa de logbook? Não, se ela carrega uma tonelada ou mais
Você comprou uma ute (a picape australiana) para trabalhar, e cada um dá uma resposta diferente sobre o logbook. Acima de uma tonelada, nenhum é exigido, mas essa não é a resposta inteira. Ela depende de um número que a maioria dos donos nunca calculou: quanta carga a ute foi projetada para levar.

A resposta curta
- A sua ute precisa de logbook? Não, se ela foi projetada para carregar 1 tonelada ou mais, mas você ainda precisa mostrar como calculou a parcela de trabalho. Abaixo de 1 tonelada, só o logbook method exige um; cents per kilometre não.
- Projetada para carregar 1 tonelada ou mais: a ute não é um "car" para o imposto de renda. O método cents per kilometre, o logbook method e o teto de 5 000 km não se aplicam a ela.
- Você deduz a parcela de trabalho do que ela custa de fato, como dedução geral pela s 8-1 do Income Tax Assessment Act 1997.
- Sem logbook, mas com provas. A ATO chama um documento parecido com um logbook de o jeito mais fácil de mostrar o seu uso a trabalho. Você precisa guardar a prova de como o calculou.
- Projetada para carregar menos de 1 tonelada: é um car, e a Division 28 se aplica. Isso quer dizer 91 cents por km em 2026-27, até 5 000 km, sem logbook, ou o logbook method com um log book de 12 semanas.
- A capacidade de carga é o peso bruto total menos o peso em ordem de marcha, pela fórmula da própria ATO.
- Uma ute fornecida pelo empregador é uma questão de fringe benefits tax (o imposto sobre benefícios indiretos), com uma isenção dos dois lados da tonelada quando o uso particular é limitado.
O que a lei entende por "car"
A definição está na seção de definições da lei, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." Um "motor vehicle" é "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Então um veículo deixa de ser car quando atinge qualquer um dos limites: uma carga de 1 tonelada, ou 9 passageiros. A página da ATO sobre veículos que não são cars cita os dois. Ela lista veículos com "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes" e os que têm "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Por que isso importa: tudo o que a maioria dos australianos sabe sobre deduzir um veículo está na Division 28, e a Division 28 trata de despesas de car. s 28-13(1): "A car expense is a loss or outgoing to do with a car". Uma ute fora da definição fica fora dos dois métodos, do teto de 5 000 km e do log book, tudo de uma vez.
A minha ute carrega uma tonelada?
A lei diz "designed to carry a load". A ATO dá a conta, na sua página de fringe benefits tax Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
Resumindo: peso bruto total (gross vehicle weight) menos peso em ordem de marcha (kerb weight). A fórmula está numa página de FBT, mas a FBT Act usa a mesma definição de "car" (s 136(1)).
Um exemplo calculado, com números ilustrativos. Pegue uma ute com peso bruto total de 3 200 kg na plaqueta de conformidade (compliance plate).
| Ute A | Ute B | |
|---|---|---|
| Peso bruto total | 3 200 kg | 3 200 kg |
| Menos o peso em ordem de marcha | 2 150 kg | 2 300 kg |
| Capacidade de carga | 1 050 kg | 900 kg |
| É um "car"? | Não: 1 tonelada ou mais | Sim: menos de 1 tonelada |
A ATO diz que só "algumas utes" chegam a uma tonelada, e o peso em ordem de marcha dela inclui os opcionais instalados. Então calcule com os números da sua versão exata, e não pelo nome do modelo. Use o peso bruto total da plaqueta de conformidade e o peso em ordem de marcha daquela versão tal como foi montada. "Cabine dupla" ou "one-tonner" num folheto não resolvem nada. O número resolve.
Abaixo de uma tonelada: é um car, e a Division 28 se aplica
Uma ute projetada para carregar menos de 1 tonelada é um car como qualquer sedã, e você escolhe entre os dois métodos da Division 28.
Cents per kilometre. 91 cents por quilômetro em 2026-27, para os primeiros 5 000 quilômetros a trabalho por carro; a s 28-25(2) diz "you must discard the kilometres in excess of 5,000". Não exige log book, só um registro de como você calculou os seus quilômetros a trabalho.
O logbook method. Os custos reais multiplicados pelo seu percentual de uso profissional, tirado de um log book mantido por um período contínuo de pelo menos 12 semanas. O logbook method em detalhe mostra o que cada lançamento precisa conter.
Qual dos dois combina com você, e quando você pode mudar de ideia, é outra questão: cents per kilometre ou logbook method.
Acima de uma tonelada: como deduzir?
Sem a Division 28, o pedido volta para a dedução geral da s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". E a s 8-1(2)(b) a exclui "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" é o método inteiro. Você soma o que a ute custa de fato e deduz a parcela que é trabalho. A ATO chama isso de "a work-related travel expense, rather than a work-related car expense".
O que a ATO diz sobre registros. Citado na íntegra, porque é a frase que as pessoas parafraseiam errado nos dois sentidos:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
Então "não precisa de logbook" é verdade, e incompleto. A mesma página lista o que você precisa guardar:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
O primeiro item é o que um logbook teria respondido. Sem um, você ainda precisa de algo que mostre como chegou ao seu percentual.
O exemplo calculado da própria ATO
A página da ATO calcula um pedido para Ben, cujo veículo é uma moto, que a s 995-1 também exclui de "car". Ben mantém "a record, similar to a logbook" durante "the 12 week period he kept his record of trips":
- Quilômetros a trabalho nas 12 semanas: 600 de 800
- Uso a trabalho: 600 ÷ 800 = 75%
- Despesas do veículo: $ 3 600
- Dedução: $ 3 600 × 75% = $ 2 700
Uma ute de uma tonelada passa pela mesma conta. Com números ilustrativos: 3 900 quilômetros a trabalho de 6 000 em doze semanas dão 65%. Sobre $ 9 800 de custos e depreciação (decline in value) no ano, isso dá uma dedução de $ 6 370.
Papel, planilha e app podem produzir esse registro. Quatro formas de manter um registro de quilometragem compara os três.
Se o seu empregador fornece a ute
Aí a questão é o fringe benefits tax. A linha da tonelada decide qual isenção se aplica, mas o teste de uso particular limitado é o mesmo dos dois lados.
Uma ute projetada para carregar 1 tonelada ou mais não é um car, então fornecê-la é um residual benefit, isento pela FBTAA s 47(6). Uma projetada para carregar menos é um car, isento pela s 8(2) se for "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne", ou "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
As duas seções exigem então que "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Viagens relacionadas ao trabalho incluem o trajeto entre a casa do empregado e o local de trabalho (s 136(1)).
Sobre cabines duplas, a página da ATO lista "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". Sobre registros: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
A PCG 2018/3 é a orientação prática da ATO, tanto para cars quanto para residual benefits. Entre outras condições, o empregador pode se apoiar nela quando "any diversion adds no more than two kilometres" ao trajeto casa–trabalho. As viagens totalmente particulares precisam ficar dentro de 1 000 quilômetros no total no ano de FBT, sem nenhuma ida e volta acima de 200 quilômetros. Quando ela se aplica, o para 7(a) diz que o empregador não precisa manter registros ("not need to keep records") que mostrem que o uso particular foi mínimo, raro e irregular.
Como o DriveHub facilita isso
Para uma ute acima de uma tonelada, a ATO pede uma coisa que nenhum comprovante dá: a prova de como você calculou a parcela de trabalho. Ela vem de um registro das suas viagens, não só das que você lembrou de anotar.
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Cada viagem traz a data, o início e o fim, e a distância. Depois você a marca como Trabalho ou Pessoal, e acrescenta a finalidade com as suas próprias palavras.
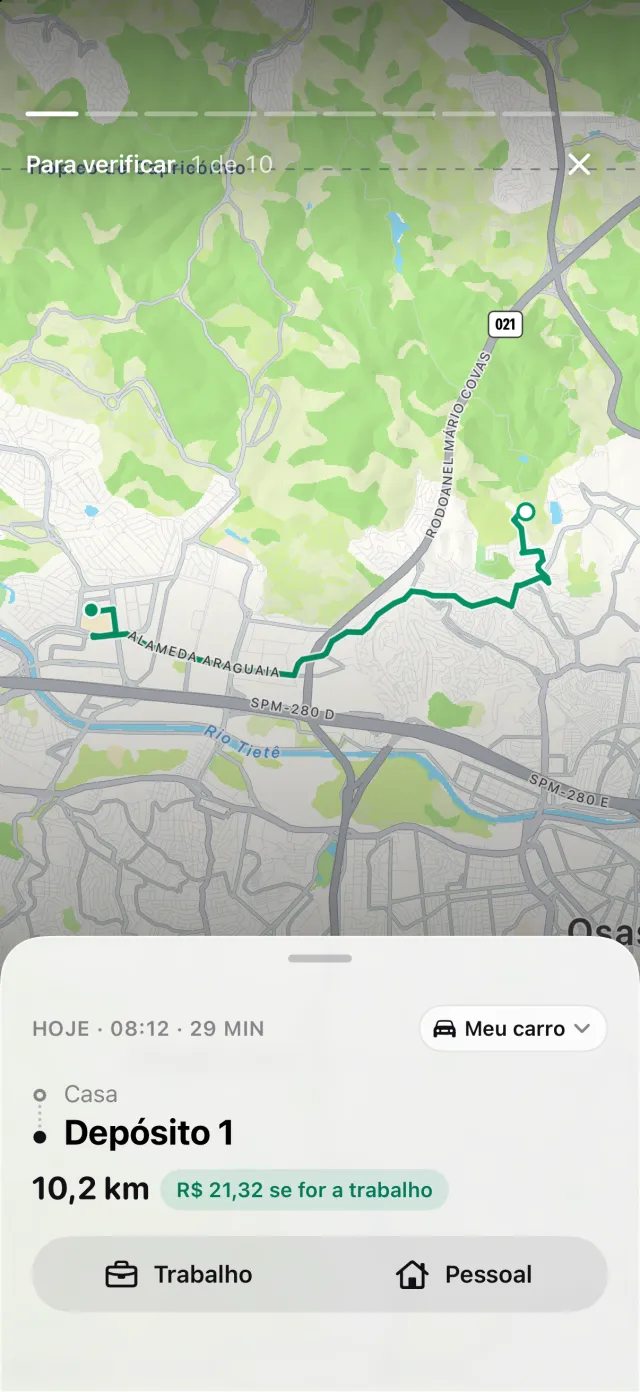
Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, um cartão Viagens perdidas aparece na aba Viagens. Ele abre Viagens faltando, onde Recuperar reconstrói o trajeto. O relatório dá os quilômetros a trabalho e particulares e o percentual de trabalho no período que você escolher. Para um australiano, "Ano" significa de 1º de julho a 30 de junho. Ele exporta em PDF, ou em Excel ou CSV para o seu contador.
Uma coisa, com franqueza. O relatório australiano do DriveHub é montado para o log book da Division 28. Para uma ute que não é car, você pode ignorar as leituras do hodômetro e os dados do carro: a lei não pede nenhum deles. O valor dedutível dele é calculado a um valor por quilômetro, que uma ute acima de uma tonelada não pode usar. Pegue o percentual de trabalho, e aplique-o ao que a ute custou de fato.
O DriveHub está na App Store para iPhone. As regras australianas que ele segue estão na página da Austrália, e configurar o registro automático leva alguns minutos, uma vez só.
Esta página reproduz o que dizem o Income Tax Assessment Act 1997, o Fringe Benefits Tax Assessment Act 1986 e a ATO, com as referências, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu tax agent — e leve os seus registros.
A regra completa, com as normas de onde ela vem: Austrália: requisitos do registro de quilometragem.