 DriveHub
Vodič za državu · Australija · 8 min
Treba li mom uteu logbook? Ne ako nosi tonu ili više
Za posao ste kupili ute (laki kamionet), a svatko drukčije odgovara na pitanje o logbooku. Iznad tone logbook nije obvezan, ali to nije cijeli odgovor. Sve ovisi o jednom broju koji većina vlasnika nikad nije izračunala: koliki je teret ute namijenjen nositi.

Kratki odgovor
- Treba li vašem uteu logbook? Ne ako je namijenjen nositi 1 tonu ili više, ali i dalje morate pokazati kako ste izračunali udio poslovne uporabe. Ispod 1 tone log book traži samo logbook metoda; cents per kilometre ne traži.
- Namijenjen nositi 1 tonu ili više: ute za porez na dohodak nije „car“ (automobil). Metoda cents per kilometre, logbook metoda i granica od 5 000 km na njega se ne primjenjuju.
- Odbijate poslovni udio onoga što stvarno stoji, kao opći odbitak prema s 8-1 Zakona Income Tax Assessment Act 1997.
- Bez logbooka, ali s dokazima. ATO dokument sličan logbooku naziva najlakšim načinom da pokažete poslovnu uporabu. Morate čuvati dokaz o tome kako ste je izračunali.
- Namijenjen nositi manje od 1 tone: to je automobil i primjenjuje se Division 28. To znači 91 cent po km za 2026-27, do 5 000 km, bez logbooka, ili logbook metodu s log bookom od 12 tjedana.
- Nosivost je najveća dopuštena masa umanjena za masu praznog vozila, prema formuli samog ATO-a.
- Ute koji daje poslodavac pitanje je poreza na dodatna primanja (fringe benefits tax), s oslobođenjem s obje strane granice od jedne tone kad je privatna uporaba ograničena.
Što Zakon podrazumijeva pod „car“
Definicija je u pojmovniku Zakona, s 995-1(1): „car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers.“ „Motor vehicle“ je „any motor-powered road vehicle (including a 4 wheel drive vehicle)“.
Vozilo dakle prestaje biti automobil kad dosegne bilo koju od granica: teret od 1 tone ili 9 putnika. Stranica ATO-a o vozilima koja nisu automobili navodi obje. Nabraja vozila „one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes“ i ona „a carrying capacity of 9 or more passengers (including the driver), such as a minibus“.
Zašto je to važno: sve što većina Australaca zna o odbitku za vozilo nalazi se u Division 28, a Division 28 odnosi se na troškove automobila. s 28-13(1): „A car expense is a loss or outgoing to do with a car“. Ute izvan definicije odjednom je izvan obiju metoda, granice od 5 000 km i log booka.
Nosi li moj ute tonu?
Zakon kaže „designed to carry a load“. Računicu daje ATO, na svojoj stranici o porezu na dodatna primanja Exempt use of eligible vehicles:
„You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants).“
Ukratko: najveća dopuštena masa (gross vehicle weight) minus masa praznog vozila (kerb weight). Formula stoji na stranici o FBT-u, ali FBT Act preuzima istu definiciju pojma „car“ (s 136(1)).
Primjer s ilustrativnim brojkama. Uzmimo ute čija je najveća dopuštena masa na pločici (compliance plate) 3 200 kg.
| Ute A | Ute B | |
|---|---|---|
| Najveća dopuštena masa | 3 200 kg | 3 200 kg |
| Minus masa praznog vozila | 2 150 kg | 2 300 kg |
| Nosivost | 1 050 kg | 900 kg |
| „Car“? | Ne: 1 tona ili više | Da: manje od 1 tone |
ATO kaže da tonu dosežu samo „some utes“, a njegova masa praznog vozila uključuje ugrađenu dodatnu opremu. Zato računajte prema podacima za svoju točnu izvedbu, a ne prema nazivu modela. Uzmite najveću dopuštenu masu s pločice i masu praznog vozila za tu izvedbu kako je isporučena. „Dual cab“ ili „one-tonner“ u prospektu ništa ne rješava. Rješava broj.
Ispod jedne tone: to je automobil i primjenjuje se Division 28
Ute namijenjen nositi manje od 1 tone automobil je kao i svaka limuzina, i birate između dviju metoda iz Division 28.
Cents per kilometre. 91 cent po kilometru za 2026-27, za prvih 5 000 poslovnih kilometara po automobilu; s 28-25(2) kaže „you must discard the kilometres in excess of 5,000“. Ne traži log book, samo evidenciju o tome kako ste izračunali poslovne kilometre.
Logbook metoda. Stvarni troškovi pomnoženi s postotkom poslovne uporabe, uzetim iz log booka vođenog neprekinuto najmanje 12 tjedana. Logbook metoda u pojedinostima opisuje što svaki unos mora sadržavati.
Koja vam od njih više odgovara i kada se možete predomisliti, zasebno je pitanje: cents per kilometre ili logbook metoda.
Iznad tone: kako ga odbiti?
Bez Division 28 odbitak se vraća na opći odbitak iz s 8-1(1): „any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income“. A s 8-1(2)(b) ga isključuje „to the extent that… it is a loss or outgoing of a private or domestic nature“.
„To the extent that“ cijela je metoda. Zbrojite što ute stvarno stoji i odbijete udio koji otpada na posao. ATO to naziva „a work-related travel expense, rather than a work-related car expense“.
Što ATO kaže o evidenciji. Navedeno u cijelosti, jer ovu rečenicu ljudi pogrešno prepričavaju u oba smjera:
„You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel.“
„Logbook ne treba“ dakle je točno, ali nepotpuno. Ista stranica navodi što morate čuvati:
- „evidence of how you calculated your work-related use of the vehicle“
- „original receipts for all of your vehicle expenses“
- „details of how you work out your claim for the decline in value of the vehicle“
Na prvu bi stavku odgovorio logbook. Bez njega vam i dalje treba nešto što pokazuje kako ste došli do svog postotka.
Primjer samog ATO-a
Stranica ATO-a računa odbitak za Bena, čije je vozilo motocikl, koji s 995-1 također isključuje iz pojma „car“. Ben vodi „a record, similar to a logbook“ tijekom „the 12 week period he kept his record of trips“:
- Poslovni kilometri u 12 tjedana: 600 od 800
- Poslovna uporaba: 600 ÷ 800 = 75 %
- Troškovi vozila: 3 600 $
- Odbitak: 3 600 $ × 75 % = 2 700 $
Ute od jedne tone prolazi kroz istu računicu. S ilustrativnim brojkama: 3 900 poslovnih kilometara od 6 000 tijekom dvanaest tjedana jest 65 %. Uz 9 800 $ troškova i amortizacije u godini, to je odbitak od 6 370 $.
Takvu evidenciju mogu dati papir, tablica i aplikacija. Četiri načina vođenja evidencije vožnji ih uspoređuje.
Ako vam ute daje poslodavac
Tada je pitanje porez na dodatna primanja (fringe benefits tax). Granica od jedne tone određuje koje se oslobođenje primjenjuje, ali test ograničene privatne uporabe isti je s obje njezine strane.
Ute namijenjen nositi 1 tonu ili više nije automobil, pa je njegovo davanje rezidualna pogodnost (residual benefit), oslobođena prema FBTAA s 47(6). Onaj namijenjen nositi manje jest automobil, oslobođen prema s 8(2) ako je „(i) a panel van or utility truck, designed to carry a load of less than 1 tonne“ ili „(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)“.
Oba odjeljka zatim traže da „there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular“. Poslovna putovanja uključuju vožnju između zaposlenikova doma i mjesta rada (s 136(1)).
O dual cab vozilima stranica ATO-a navodi „a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers“. O evidenciji: „You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions.“
PCG 2018/3 praktično je stajalište ATO-a, jednako za automobile i za rezidualne pogodnosti. Među ostalim uvjetima, poslodavac se na njega može osloniti kad „any diversion adds no more than two kilometres“ putu od kuće do posla. Potpuno privatne vožnje moraju ostati unutar ukupno 1 000 kilometara u FBT godini, bez povratne vožnje dulje od 200 kilometara. Kad se primjenjuje, para 7(a) kaže da poslodavac „not need to keep records“ koji pokazuju da je privatna uporaba bila neznatna, rijetka i neredovita.
Kako vam DriveHub olakšava
Za ute iznad tone ATO traži jedno što vam račun ne može dati: dokaz o tome kako ste izračunali poslovni udio. On dolazi iz evidencije vaših vožnji, a ne samo onih koje ste se sjetili zapisati.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Svaka vožnja nosi datum, početak i kraj te udaljenost. Poslije je označite kao Poslovno ili Privatno i svojim riječima dodate svrhu.
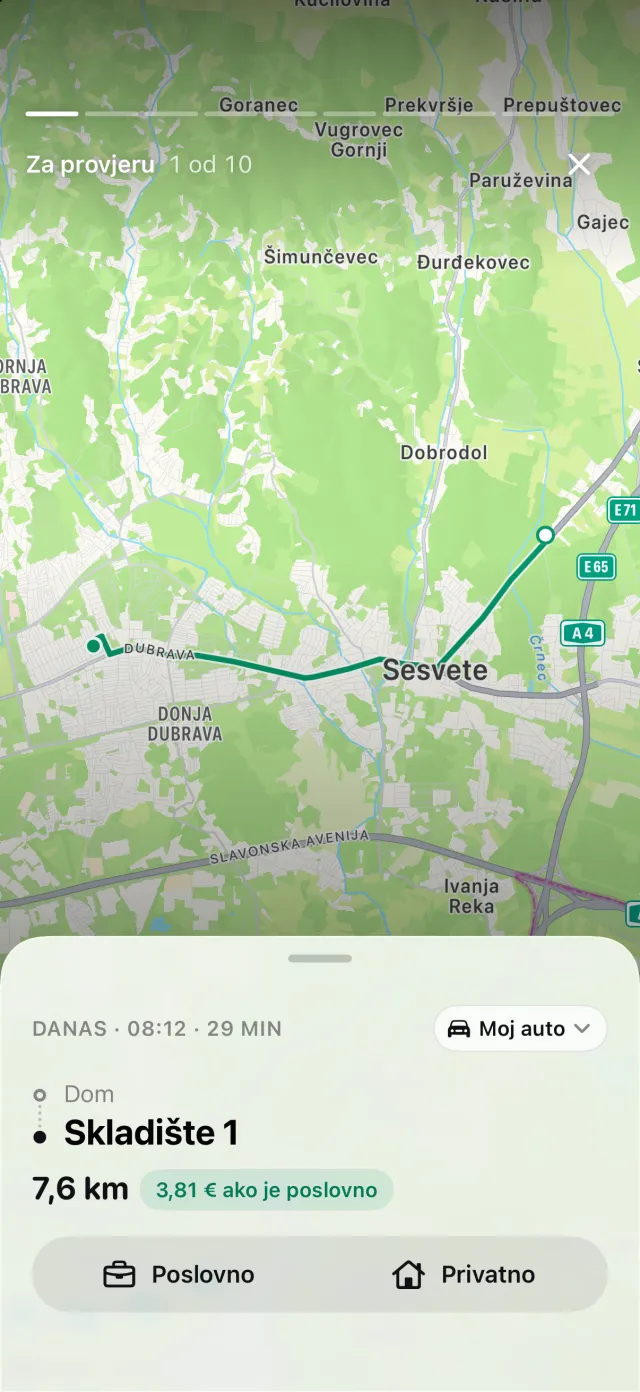
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuje se priča Propuštene vožnje. Otvara Vožnje koje nedostaju, gdje Vrati obnavlja rutu. Izvješće daje poslovne i privatne kilometre te postotak poslovne uporabe za razdoblje koje odaberete. Za Australca „Godina“ znači od 1. srpnja do 30. lipnja. Izvozi se kao PDF, ili kao Excel ili CSV za vašeg knjigovođu.
Recimo jasno jednu stvar. Australsko izvješće DriveHuba oblikovano je za log book iz Division 28. Za ute koji nije automobil možete zanemariti njegova stanja brojila i podatke o automobilu: Zakon ne traži ništa od toga. Njegov iznos odbitka računa se po iznosu po kilometru, koji ute iznad tone ne smije koristiti. Umjesto toga uzmite postotak poslovne uporabe i primijenite ga na ono što je ute stvarno stajao.
DriveHub je u App Storeu za iPhone. Australska pravila kojih se drži nalaze se na stranici za Australiju, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu Income Tax Assessment Act 1997, Fringe Benefits Tax Assessment Act 1986 i ATO, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog poreznog zastupnika — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Australija: zahtjevi za evidenciju kilometraže.