 DriveHub
Průvodce zemí · Austrálie · 8 min
Potřebuje můj ute log book? Ne, pokud uveze tunu a více
Koupili jste si ute k práci a každý vám o log booku řekne něco jiného. Nad tunu žádný povinný není, ale to není celá odpověď. Záleží na jednom čísle, které si většina majitelů nikdy nespočítala: jaký náklad je ute konstruován uvézt.

Stručná odpověď
- Potřebuje váš ute log book? Ne, pokud je konstruován k přepravě nákladu 1 tuny a více, ale i tak musíte ukázat, jak jste spočítali pracovní podíl. Pod 1 tunou ho potřebuje jen metoda log book; centy za kilometr ne.
- Konstruován pro 1 tunu a více: ute není pro daň z příjmů „car“. Metoda centů za kilometr, metoda log book ani strop 5 000 km se na něj nevztahují.
- Uplatníte pracovní podíl toho, co skutečně stojí, jako obecný odpočet podle s 8-1 zákona Income Tax Assessment Act 1997.
- Žádný log book, ale důkazy. ATO označuje dokument podobný log booku za nejsnazší způsob, jak ukázat pracovní použití. Důkazy o tom, jak jste ho spočítali, uchovávat musíte.
- Konstruován pro méně než 1 tunu: je to car a platí Division 28. To znamená 91 centů za km pro 2026-27, až do 5 000 km, bez log booku, nebo metodu log book s dvanáctitýdenním log bookem.
- Nosnost je celková hmotnost vozidla minus pohotovostní hmotnost, podle vlastního vzorce ATO.
- Ute od zaměstnavatele je otázkou fringe benefits tax, s osvobozením na obou stranách tuny, pokud je soukromé použití omezené.
Co zákon myslí slovem „car“
Definice je ve výkladovém ustanovení zákona, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." "motor vehicle" je "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Vozidlo tedy přestává být car, jakmile dosáhne kteréhokoli limitu: nákladu 1 tuny, nebo 9 cestujících. Stránka ATO o vozidlech, která nejsou car jmenuje obojí. Uvádí vozidla s "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes" a vozidla s "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Proč na tom záleží: vše, co většina Australanů ví o uplatňování vozidla, je v Division 28, a Division 28 se týká nákladů na car. s 28-13(1): "A car expense is a loss or outgoing to do with a car". Ute mimo definici stojí najednou mimo obě metody, strop 5 000 km i log book.
Uveze můj ute tunu?
Zákon říká "designed to carry a load". Aritmetiku dává ATO na své stránce o fringe benefits tax Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
Zkrátka: celková hmotnost vozidla minus pohotovostní hmotnost. Vzorec je na stránce o FBT, ale FBT Act přebírá stejnou definici „car“ (s 136(1)).
Příklad s ilustrativními čísly. Vezměme ute s celkovou hmotností 3 200 kg na štítku (compliance plate).
| Ute A | Ute B | |
|---|---|---|
| Celková hmotnost vozidla | 3 200 kg | 3 200 kg |
| Minus pohotovostní hmotnost | 2 150 kg | 2 300 kg |
| Nosnost | 1 050 kg | 900 kg |
| Je to „car“? | Ne: 1 tuna a více | Ano: méně než 1 tuna |
ATO říká, že tuny dosahují jen „some utes“, a jeho pohotovostní hmotnost zahrnuje namontovanou výbavu. Počítejte proto z čísel pro vaši přesnou verzi, ne z názvu modelu. Použijte celkovou hmotnost ze štítku a pohotovostní hmotnost této verze tak, jak byla postavena. „Dual cab“ nebo „one-tonner“ v prospektu nerozhoduje nic. Rozhoduje číslo.
Pod jednu tunu: je to car a platí Division 28
Ute konstruovaný pro méně než 1 tunu je car jako každý sedan a volíte mezi dvěma metodami Division 28.
Centy za kilometr. 91 centů za kilometr pro 2026-27, za prvních 5 000 služebních kilometrů na auto; s 28-25(2) říká "you must discard the kilometres in excess of 5,000". Nepotřebuje log book, jen záznam o tom, jak jste spočítali pracovní kilometry.
Metoda log book. Skutečné náklady vynásobené procentem služebního použití, zjištěným z log booku vedeného souvisle nejméně 12 týdnů. Metoda log book podrobně popisuje, co musí obsahovat každý záznam.
Která z obou vám vyhovuje a kdy můžete změnit názor, je samostatná otázka: centy za kilometr, nebo metoda log book.
Nad tunu: jak ho uplatnit?
Bez Division 28 se nárok vrací k obecnému odpočtu v s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". A s 8-1(2)(b) ho vylučuje "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" je celá metoda. Sečtete, co ute skutečně stojí, a uplatníte podíl, který připadá na práci. ATO to nazývá "a work-related travel expense, rather than a work-related car expense".
Co ATO říká o záznamech. V plném znění, protože právě tuto větu lidé přetlumočují špatně oběma směry:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
„Log book není potřeba“ je tedy pravda, ale neúplná. Tatáž stránka vyjmenovává, co uchovávat musíte:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
První položka je ta, na kterou by odpověděl log book. Bez něj stále potřebujete něco, co ukazuje, jak jste ke svému procentu došli.
Vlastní příklad ATO
Stránka ATO propočítává nárok pro Bena, jehož vozidlem je motocykl, který s 995-1 z „car“ také vylučuje. Ben vede "a record, similar to a logbook" po dobu "the 12 week period he kept his record of trips":
- Pracovní kilometry za 12 týdnů: 600 z 800
- Pracovní použití: 600 ÷ 800 = 75 %
- Náklady na vozidlo: 3 600 $
- Nárok: 3 600 $ × 75 % = 2 700 $
Jednotunový ute projde stejnou aritmetikou. S ilustrativními čísly: 3 900 pracovních kilometrů z 6 000 za dvanáct týdnů je 65 %. Proti 9 800 $ provozních nákladů a odpisů za rok to dává nárok 6 370 $.
Takový záznam dokáže vytvořit papír, tabulka i aplikace. Čtyři způsoby vedení knihy jízd je srovnávají.
Pokud vám ute poskytuje zaměstnavatel
Pak jde o fringe benefits tax. Hranice jedné tuny rozhoduje, které osvobození platí, ale test omezeného soukromého použití je na obou jejích stranách stejný.
Ute konstruovaný pro 1 tunu a více není car, takže jeho poskytnutí je residual benefit, osvobozený podle FBTAA s 47(6). Ute konstruovaný pro méně je car, osvobozený podle s 8(2), pokud jde o "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne", nebo "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Obě ustanovení pak vyžadují, aby "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Work-related travel zahrnuje cestu mezi domovem zaměstnance a místem zaměstnání (s 136(1)).
K dvojkabinám stránka ATO uvádí "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". K záznamům: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
PCG 2018/3 je praktická linie ATO, pro car i residual benefits. Mezi dalšími podmínkami se o ni zaměstnavatel smí opřít tam, kde "any diversion adds no more than two kilometres" k cestě mezi domovem a prací. Čistě soukromé jízdy musí za rok FBT zůstat celkem do 1 000 kilometrů, přičemž žádná cesta tam a zpět nepřesáhne 200 kilometrů. Kde se uplatní, říká para 7(a), že zaměstnavatel "not need to keep records", které by ukazovaly, že soukromé použití bylo minor, infrequent and irregular.
Jak to DriveHub usnadňuje
U ute nad tunu chce ATO jednu věc, kterou vám doklad nedá: důkaz o tom, jak jste spočítali pracovní podíl. Ten vzniká ze záznamu vašich jízd, ne jen těch, které jste si vzpomněli zapsat.
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Každá jízda nese datum, začátek a konec a vzdálenost. Potom ji označíte jako Služebně nebo Soukromě a vlastními slovy doplníte účel.
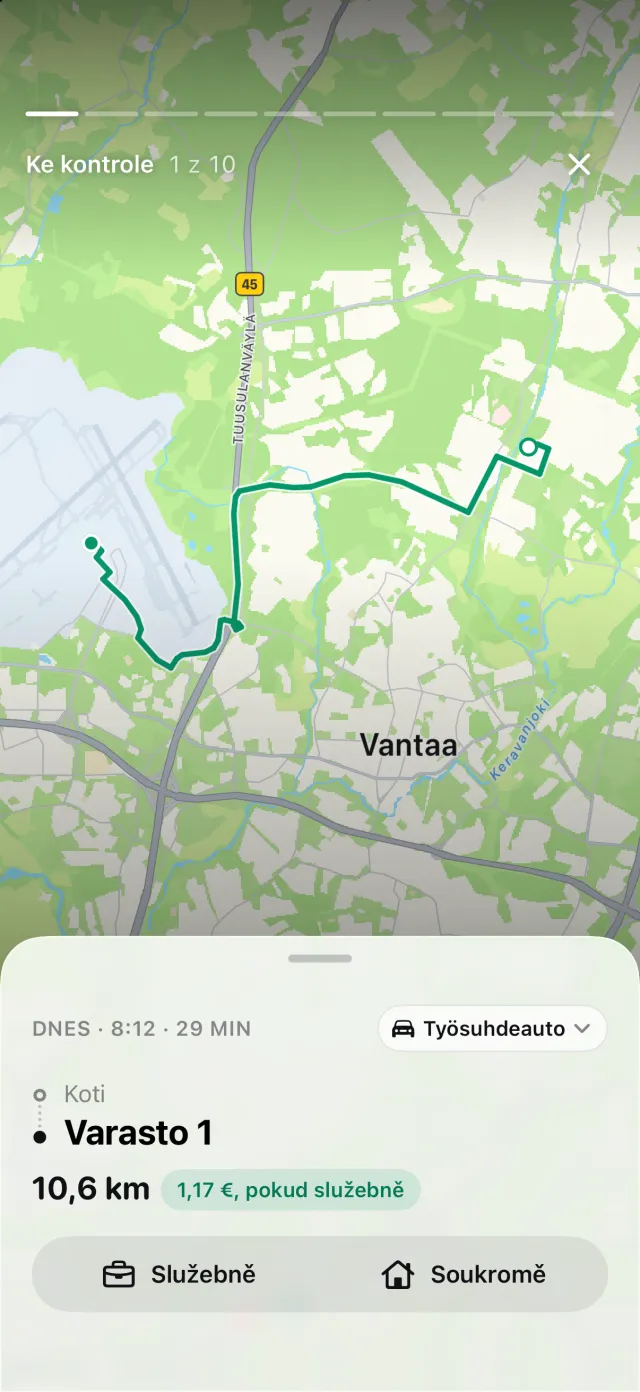
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře Chybějící jízdy, kde Obnovit znovu sestaví trasu. Výkaz uvádí služební a soukromé kilometry a služební procento za období, které si zvolíte. Pro Australana znamená „Rok“ 1. červenec až 30. červen. Exportuje se jako PDF, nebo jako Excel či CSV pro vašeho účetního.
Jedna věc na rovinu. Australský výkaz DriveHubu je uspořádán pro log book podle Division 28. U ute, který není car, můžete jeho stavy tachometru a údaje o autu přejít: zákon žádné z nich nežádá. Jeho odečitatelná částka se počítá sazbou za kilometr, kterou ute nad tunu použít nemůže. Vezměte místo ní služební procento a uplatněte ho na to, co ute skutečně stál.
DriveHub je v App Storu pro iPhone. Australská pravidla, kterými se řídí, jsou na stránce o Austrálii, a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říkají Income Tax Assessment Act 1997, Fringe Benefits Tax Assessment Act 1986 a ATO, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého daňového poradce – a vezměte s sebou záznamy.
Úplné pravidlo i s předpisy, ze kterých vychází: Austrálie: požadavky na knihu jízd.