 DriveHub
Przewodnik po kraju · Australia · 8 min
Czy mój ute potrzebuje log booka? Nie, jeśli ma ładowność tony lub więcej
Kupiłeś ute do pracy, a każdy mówi co innego o log booku. Powyżej tony nie jest wymagany, ale to nie cała odpowiedź. Wszystko zależy od jednej liczby, której większość właścicieli nigdy nie wyliczyła: jaki ładunek ute jest zaprojektowany przewozić.

Krótka odpowiedź
- Czy twój ute potrzebuje log booka? Nie, jeśli zaprojektowano go do przewozu 1 tony lub więcej, ale nadal musisz pokazać, jak wyliczyłeś udział pracy. Poniżej 1 tony log booka wymaga tylko metoda log book; cents per kilometre go nie wymaga.
- Zaprojektowany do przewozu 1 tony lub więcej: ute nie jest „car” w podatku dochodowym. Metoda cents per kilometre, metoda log book i limit 5 000 km go nie dotyczą.
- Odliczasz służbową część tego, ile faktycznie kosztuje, jako odliczenie ogólne na podstawie s 8-1 Income Tax Assessment Act 1997.
- Bez log booka, ale z dowodami. ATO nazywa dokument podobny do log booka najłatwiejszym sposobem pokazania użycia służbowego. Musisz przechowywać dowód tego, jak je wyliczyłeś.
- Zaprojektowany do przewozu mniej niż 1 tony: to car i stosuje się Division 28. Czyli 91 centów za km w 2026-27, do 5 000 km, bez log booka, albo metoda log book z dwunastotygodniowym log bookiem.
- Ładowność to dopuszczalna masa całkowita minus masa własna, według wzoru samego ATO.
- Ute udostępniony przez pracodawcę to kwestia fringe benefits tax, ze zwolnieniem po obu stronach granicy tony, gdy użycie prywatne jest ograniczone.
Co ustawa rozumie przez „car”
Definicja jest w słowniczku ustawy, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." "motor vehicle" to "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Pojazd przestaje więc być car, gdy osiąga którąkolwiek z granic: ładunek 1 tony albo 9 pasażerów. Strona ATO o pojazdach, które nie są car wymienia obie. Podaje pojazdy o "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes" oraz takie o "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Dlaczego to ważne: wszystko, co większość Australijczyków wie o odliczaniu pojazdu, jest w Division 28, a Division 28 dotyczy kosztów samochodu. s 28-13(1): "A car expense is a loss or outgoing to do with a car". Ute spoza definicji jest jednocześnie poza obiema metodami, limitem 5 000 km i log bookiem.
Czy mój ute ma ładowność tony?
Ustawa mówi "designed to carry a load". Arytmetykę podaje ATO, na swojej stronie o fringe benefits tax Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
W skrócie: dopuszczalna masa całkowita (gross vehicle weight) minus masa własna (kerb weight). Wzór jest na stronie o FBT, ale FBT Act przejmuje tę samą definicję „car” (s 136(1)).
Przykład z liczbami poglądowymi. Weźmy ute z dopuszczalną masą całkowitą 3 200 kg na tabliczce znamionowej (compliance plate).
| Ute A | Ute B | |
|---|---|---|
| Dopuszczalna masa całkowita | 3 200 kg | 3 200 kg |
| Minus masa własna | 2 150 kg | 2 300 kg |
| Ładowność | 1 050 kg | 900 kg |
| „Car”? | Nie: 1 tona lub więcej | Tak: mniej niż 1 tona |
ATO mówi, że tonę osiągają tylko „some utes”, a jego masa własna obejmuje zamontowane wyposażenie dodatkowe. Wyliczaj więc z danych twojej dokładnej wersji, a nie z nazwy modelu. Użyj dopuszczalnej masy całkowitej z tabliczki i masy własnej tej wersji w stanie, w jakim ją zbudowano. „Dual cab” czy „one-tonner” w prospekcie niczego nie rozstrzyga. Rozstrzyga liczba.
Poniżej tony: to car i stosuje się Division 28
Ute zaprojektowany do przewozu mniej niż 1 tony jest samochodem jak każdy sedan i wybierasz między dwiema metodami z Division 28.
Cents per kilometre. 91 centów za kilometr w 2026-27, za pierwsze 5 000 kilometrów służbowych na samochód; s 28-25(2) mówi "you must discard the kilometres in excess of 5,000". Nie wymaga log booka, tylko zapisu tego, jak wyliczyłeś kilometry służbowe.
Metoda log book. Rzeczywiste koszty pomnożone przez procent użycia służbowego, wzięty z log booka prowadzonego nieprzerwanie przez co najmniej 12 tygodni. Metoda log book w szczegółach opisuje, co musi zawierać każdy wpis.
Która z nich ci odpowiada i kiedy możesz zmienić zdanie, to osobne pytanie: cents per kilometre czy metoda log book.
Powyżej tony: jak to odliczyć?
Bez Division 28 odliczenie wraca do ogólnego odliczenia z s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". A s 8-1(2)(b) je wyłącza "to the extent that… it is a loss or outgoing of a private or domestic nature".
„To the extent that” to cała metoda. Sumujesz, ile ute faktycznie kosztuje, i odliczasz część przypadającą na pracę. ATO nazywa to "a work-related travel expense, rather than a work-related car expense".
Co ATO mówi o dokumentacji. Cytat w całości, bo to zdanie, które ludzie błędnie streszczają w obie strony:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
„Log book niepotrzebny” jest więc prawdą, ale niepełną. Ta sama strona wymienia, co musisz przechowywać:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Na pierwszy punkt odpowiedziałby log book. Bez niego nadal potrzebujesz czegoś, co pokazuje, jak doszedłeś do swojego procentu.
Przykład liczbowy samego ATO
Strona ATO wylicza odliczenie dla Bena, którego pojazdem jest motocykl, również wyłączony z „car” przez s 995-1. Ben prowadzi "a record, similar to a logbook" przez "the 12 week period he kept his record of trips":
- Kilometry służbowe w ciągu 12 tygodni: 600 z 800
- Użycie służbowe: 600 ÷ 800 = 75%
- Koszty pojazdu: 3 600 AUD
- Odliczenie: 3 600 AUD × 75% = 2 700 AUD
Ute o ładowności tony przechodzi przez tę samą arytmetykę. Na liczbach poglądowych: 3 900 kilometrów służbowych z 6 000 w ciągu dwunastu tygodni to 65%. Przy 9 800 AUD kosztów utrzymania i utraty wartości za rok daje to odliczenie 6 370 AUD.
Taki zapis może powstać na papierze, w arkuszu albo w aplikacji. Cztery sposoby prowadzenia ewidencji przebiegu je porównują.
Jeśli ute udostępnia pracodawca
Wtedy pytanie dotyczy fringe benefits tax. Granica tony rozstrzyga, które zwolnienie się stosuje, ale test ograniczonego użycia prywatnego jest po obu jej stronach taki sam.
Ute zaprojektowany do przewozu 1 tony lub więcej nie jest car, więc jego udostępnienie to residual benefit, zwolniony na podstawie FBTAA s 47(6). Ute do przewozu mniej niż tony jest car, zwolnionym na podstawie s 8(2), jeśli jest "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne" albo "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Oba przepisy wymagają następnie, by "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Przejazdy związane z pracą obejmują dojazdy między domem pracownika a miejscem zatrudnienia (s 136(1)).
O dual cabach strona ATO wymienia "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". O dokumentacji: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
PCG 2018/3 to praktyczna linia ATO, zarówno dla samochodów, jak i residual benefits. Wśród innych warunków pracodawca może się na nią powołać, gdy "any diversion adds no more than two kilometres" do przejazdu dom–praca. Przejazdy całkowicie prywatne muszą zamknąć się łącznie w 1 000 kilometrów w roku FBT, bez żadnej podróży w obie strony dłuższej niż 200 kilometrów. Gdy wytyczne mają zastosowanie, para 7(a) mówi, że pracodawca nie musi prowadzić dokumentacji ("not need to keep records") pokazującej, że użycie prywatne było drobne, rzadkie i nieregularne.
Jak DriveHub to ułatwia
Przy ute powyżej tony ATO prosi o jedną rzecz, której rachunek ci nie da: dowód tego, jak wyliczyłeś udział pracy. Bierze się on z zapisu twoich przejazdów, a nie tylko tych, które pamiętałeś zapisać.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Każdy przejazd ma datę, początek i koniec oraz odległość. Potem oznaczasz go jako Służbowy albo Prywatny i dopisujesz cel własnymi słowami.
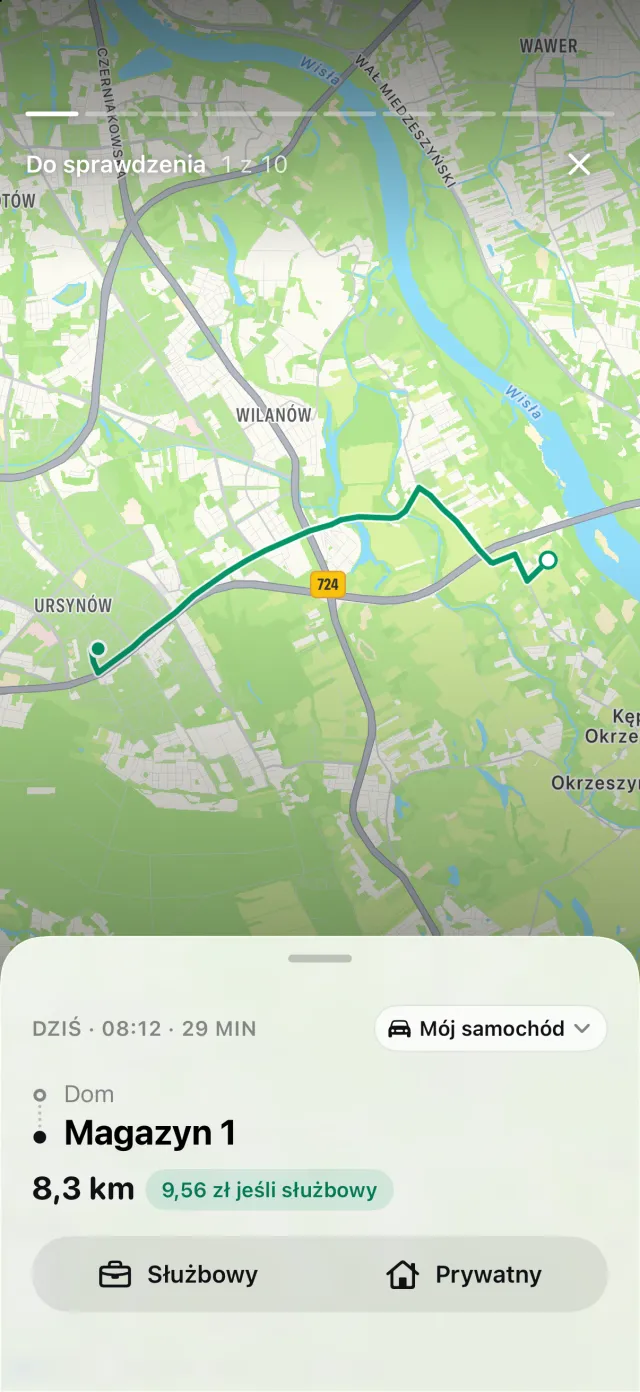
Jeśli iPhone zarejestrował jazdę bez pasującego przejazdu, na karcie Przejazdy pojawia się historia Pominięte przejazdy. Otwiera Brakujące przejazdy, gdzie Odzyskaj odtwarza trasę. Raport podaje kilometry służbowe i prywatne oraz procent służbowy za wybrany okres. Dla Australijczyka „Rok” oznacza okres od 1 lipca do 30 czerwca. Eksportuje się jako PDF albo Excel lub CSV dla księgowego.
Jedno trzeba powiedzieć wprost. Australijski raport DriveHub jest ułożony pod log book z Division 28. Przy ute, który nie jest car, możesz zignorować jego stany licznika i dane samochodu: ustawa nie wymaga żadnego z nich. Kwota do odliczenia jest w nim wyliczana według stawki za kilometr, której ute powyżej tony nie może stosować. Weź zamiast niej procent służbowy i zastosuj go do tego, ile ute faktycznie kosztował.
DriveHub jest w App Store na iPhone'a. Australijskie zasady, których przestrzega, są na stronie o Australii, a konfiguracja automatycznego śledzenia zajmuje kilka minut, raz.
Ta strona przedstawia to, co mówią Income Tax Assessment Act 1997, Fringe Benefits Tax Assessment Act 1986 i ATO, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego tax agenta — i przynieś dokumentację.
Pełna reguła wraz z przepisami, z których pochodzi: Australia: wymogi dotyczące ewidencji przebiegu.