 DriveHub
Landveiledning · Australia · 8 min
Trenger pickupen din en log book? Ikke hvis den frakter ett tonn eller mer
Du kjøpte en pickup (en ute) til jobben, og alle har et ulikt svar om log book. Over ett tonn kreves ingen, men det er ikke hele svaret. Det avhenger av ett tall de fleste eiere aldri har regnet ut: hvor mye last pickupen er konstruert for å frakte.

Det korte svaret
- Trenger pickupen din en log book? Ikke hvis den er konstruert for å frakte 1 tonn eller mer, men du må likevel vise hvordan du regnet ut yrkesandelen. Under 1 tonn trenger bare logbook-metoden en; cents per kilometre gjør det ikke.
- Konstruert for å frakte 1 tonn eller mer: pickupen er ikke en «car» i inntektsskatten. Cents per kilometre, logbook-metoden og taket på 5 000 km gjelder ikke for den.
- Du krever yrkesandelen av det den faktisk koster, som et alminnelig fradrag etter s 8-1 i Income Tax Assessment Act 1997.
- Ingen log book, men bevis. ATO kaller et dokument som ligner en log book den enkleste måten å vise yrkesbruken på. Du må ta vare på bevis for hvordan du regnet den ut.
- Konstruert for å frakte mindre enn 1 tonn: den er en bil, og Division 28 gjelder. Det betyr 91 cent per km for 2026-27, opptil 5 000 km, uten log book, eller logbook-metoden med en log book over 12 uker.
- Lasteevnen er totalvekt minus egenvekt, etter ATOs egen formel.
- En pickup fra arbeidsgiveren er et spørsmål om fringe benefits tax, med et fritak på begge sider av tonnet der privatbruken er begrenset.
Hva loven mener med «car»
Definisjonen står i lovens ordlisteparagraf, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." Et "motor vehicle" er "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Et kjøretøy slutter altså å være en bil når det når én av grensene: en last på 1 tonn, eller 9 passasjerer. ATOs side om kjøretøy som ikke er biler nevner begge. Den lister kjøretøy med "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes", og dem med "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Hvorfor det betyr noe: alt de fleste australiere vet om fradrag for et kjøretøy, ligger i Division 28, og Division 28 handler om bilkostnader. s 28-13(1): "A car expense is a loss or outgoing to do with a car". En pickup utenfor definisjonen er utenfor begge metodene, taket på 5 000 km og log book, alt på én gang.
Frakter pickupen min et tonn?
Loven sier "designed to carry a load". ATO gir regnestykket, på sin side om fringe benefits tax, Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
Kort sagt: totalvekt minus egenvekt. Formelen står på en FBT-side, men FBT Act låner den samme definisjonen av «car» (s 136(1)).
Et regneeksempel, med illustrerende tall. Ta en pickup med en totalvekt på 3 200 kg på typeskiltet (compliance plate).
| Pickup A | Pickup B | |
|---|---|---|
| Totalvekt | 3 200 kg | 3 200 kg |
| Minus egenvekt | 2 150 kg | 2 300 kg |
| Lasteevne | 1 050 kg | 900 kg |
| En «car»? | Nei: 1 tonn eller mer | Ja: mindre enn 1 tonn |
ATO sier at bare «some utes» når et tonn, og egenvekten dens regner med montert ekstrautstyr. Regn det derfor ut fra tallene for akkurat din variant, ikke fra et modellnavn. Bruk totalvekten på typeskiltet og egenvekten for den varianten slik den er bygget. «Dual cab» eller «one-tonner» i en brosjyre avgjør ingenting. Tallet gjør det.
Under ett tonn: den er en bil, og Division 28 gjelder
En pickup konstruert for å frakte mindre enn 1 tonn er en bil som enhver sedan, og du velger mellom de to metodene i Division 28.
Cents per kilometre. 91 cent per kilometer for 2026-27, for de første 5 000 yrkeskilometerne per bil; s 28-25(2) sier "you must discard the kilometres in excess of 5,000". Den krever ingen log book, bare en oversikt over hvordan du regnet ut yrkeskilometerne.
Logbook-metoden. Faktiske kostnader multiplisert med yrkesprosenten, hentet fra en log book ført over en sammenhengende periode på minst 12 uker. Logbook-metoden i detalj forklarer hva hver oppføring må inneholde.
Hvilken av de to som passer deg, og når du kan ombestemme deg, er et eget spørsmål: cents per kilometre eller logbook-metoden.
Over ett tonn: hvordan krever jeg fradrag?
Uten Division 28 faller kravet tilbake på det alminnelige fradraget i s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". Og s 8-1(2)(b) utelukker det "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" er hele metoden. Du legger sammen hva pickupen faktisk koster, og krever den andelen som er jobb. ATO kaller dette "a work-related travel expense, rather than a work-related car expense".
Hva ATO sier om dokumentasjon. Sitert i sin helhet, fordi det er denne setningen folk gjengir feil i begge retninger:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
«Ingen log book trengs» er altså sant, og ufullstendig. Den samme siden lister hva du må ta vare på:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Det første punktet er det en log book ville ha svart på. Uten en trenger du likevel noe som viser hvordan du kom fram til prosenten.
ATOs eget regneeksempel
ATOs side regner ut et krav for Ben, som har en motorsykkel, som s 995-1 også holder utenfor «car». Ben fører "a record, similar to a logbook" over "the 12 week period he kept his record of trips":
- Yrkeskilometer i de 12 ukene: 600 av 800
- Yrkesbruk: 600 ÷ 800 = 75 %
- Kjøretøykostnader: 3 600 $
- Krav: 3 600 $ × 75 % = 2 700 $
En pickup på ett tonn går gjennom det samme regnestykket. Med illustrerende tall: 3 900 yrkeskilometer av 6 000 over tolv uker er 65 %. Mot 9 800 $ i driftskostnader og verdifall for året gir det et krav på 6 370 $.
Papir, et regneark og en app kan alle lage den oversikten. Fire måter å føre kjørebok på sammenligner dem.
Hvis arbeidsgiveren stiller med pickupen
Da er spørsmålet fringe benefits tax. Ett-tonns-grensen avgjør hvilket fritak som gjelder, men testen for begrenset privatbruk er den samme på begge sider av den.
En pickup konstruert for å frakte 1 tonn eller mer er ikke en bil, så å stille den til rådighet er en residual benefit, fritatt etter FBTAA s 47(6). En som er konstruert for mindre, er en bil, fritatt etter s 8(2) hvis den er "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne", eller "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Begge paragrafene krever deretter at "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Yrkesrelatert kjøring omfatter reisen mellom arbeidstakerens hjem og arbeidssted (s 136(1)).
Om dobbeltkabiner lister ATOs side "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". Om dokumentasjon: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
PCG 2018/3 er ATOs praktiske linje, for biler og residual benefits likt. Blant de andre vilkårene kan en arbeidsgiver bygge på den der "any diversion adds no more than two kilometres" til reisen hjem–jobb. Helt private turer må holde seg innenfor 1 000 kilometer til sammen i FBT-året, uten noen tur-retur over 200 kilometer. Der den gjelder, sier para 7(a) at arbeidsgiveren ikke trenger dokumentasjon — "not need to keep records" — som viser at privatbruken var minor, infrequent and irregular.
Slik gjør DriveHub dette enklere
For en pickup over ett tonn ber ATO om én ting en kvittering ikke kan gi deg: bevis for hvordan du regnet ut yrkesandelen. Det kommer fra en oversikt over kjøringene dine, ikke bare dem du husket å skrive ned.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Hver tur har dato, start og slutt og distanse. Etterpå merker du den Jobb eller Privat, og legger til formålet med dine egne ord.
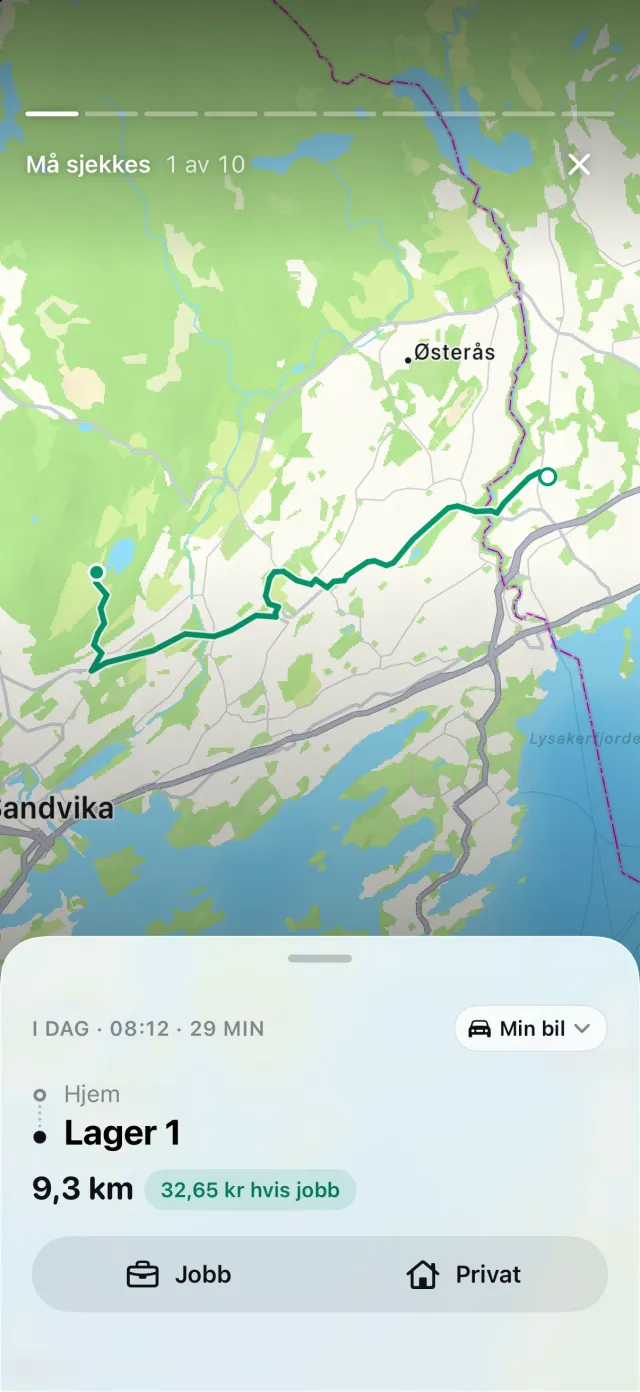
Har iPhonen logget kjøring uten en tilsvarende tur, vises en Tapte turer-historie på Turer-fanen. Den åpner Manglende turer, der Gjenopprett bygger opp ruten igjen. Rapporten gir jobb- og privatkilometerne og yrkesprosenten for perioden du velger. For en australier betyr «År» 1. juli til 30. juni. Den eksporteres som PDF, eller som Excel eller CSV til regnskapsføreren din.
Én ting rett ut. DriveHubs australske rapport er satt opp for log book etter Division 28. For en pickup som ikke er en bil, kan du se bort fra kilometerstandene og bildetaljene i den: loven ber ikke om noen av dem. Det fradragsberettigede beløpet i den er regnet ut med en sats per kilometer, som en pickup over ett tonn ikke kan bruke. Ta yrkesprosenten i stedet, og bruk den på det pickupen faktisk kostet.
DriveHub finnes i App Store for iPhone. De australske reglene den følger, står på siden om Australia, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva Income Tax Assessment Act 1997, Fringe Benefits Tax Assessment Act 1986 og ATO sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din tax agent, og ta med dokumentasjonen.
Hele regelen med kildene den bygger på: Australia: krav til kjøreboken.