 DriveHub
Landsguide · Australien · 8 min
Behöver min ute en log book? Inte om den lastar ett ton eller mer
Du har köpt en ute (pickup) för jobbet, och alla har olika svar om log booken. Över ett ton krävs ingen, men det är inte hela svaret. Allt hänger på ett tal som de flesta ägare aldrig har räknat ut: hur mycket last bilen är konstruerad för att bära.

Det korta svaret
- Behöver din ute en log book? Inte om den är konstruerad för att lasta 1 ton eller mer, men du måste ändå visa hur du räknat fram andelen i arbetet. Under 1 ton kräver bara logbook method en; cents per kilometre gör det inte.
- Konstruerad för att lasta 1 ton eller mer: då är uten ingen ”car” i inkomstskattens mening. Cents per kilometre, logbook method och taket på 5 000 km gäller inte för den.
- Du gör avdrag för arbetsandelen av vad den faktiskt kostar, som ett allmänt avdrag enligt s 8-1 i Income Tax Assessment Act 1997.
- Ingen log book, men bevis. ATO kallar en handling som liknar en log book det enklaste sättet att visa din användning i arbetet. Du måste spara bevis för hur du räknade.
- Konstruerad för att lasta mindre än 1 ton: då är den en bil, och Division 28 gäller. Det betyder 91 cent per km för 2026-27, upp till 5 000 km, utan log book — eller logbook method med en log book på 12 veckor.
- Lastförmågan är totalvikt minus tjänstevikt, enligt ATO:s egen formel.
- En ute som arbetsgivaren tillhandahåller är en fråga om förmånsskatt (fringe benefits tax), med ett undantag på båda sidor om tonnet där den privata användningen är begränsad.
Vad lagen menar med ”car”
Definitionen finns i lagens ordlista, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." Ett "motor vehicle" är "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Ett fordon slutar alltså vara en bil när det når någon av gränserna: en last på 1 ton, eller 9 passagerare. ATO:s sida om fordon som inte är bilar nämner båda. Den räknar upp fordon med "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes", och sådana med "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Varför det spelar roll: allt de flesta australier vet om avdrag för ett fordon finns i Division 28, och Division 28 handlar om bilkostnader. s 28-13(1): "A car expense is a loss or outgoing to do with a car". En ute utanför definitionen står utanför båda metoderna, taket på 5 000 km och log booken, på en gång.
Lastar min ute ett ton?
Lagen säger "designed to carry a load". ATO ger räkningen, på sin sida om förmånsskatt Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
Kort sagt: totalvikt (gross vehicle weight) minus tjänstevikt (kerb weight). Formeln står på en sida om förmånsskatt, men FBT Act lånar samma definition av ”car” (s 136(1)).
Ett räkneexempel, med påhittade siffror. Ta en ute med en totalvikt på 3 200 kg enligt typskylten (compliance plate).
| Ute A | Ute B | |
|---|---|---|
| Totalvikt | 3 200 kg | 3 200 kg |
| Minus tjänstevikt | 2 150 kg | 2 300 kg |
| Lastförmåga | 1 050 kg | 900 kg |
| En ”car”? | Nej: 1 ton eller mer | Ja: mindre än 1 ton |
ATO säger att bara ”some utes” når ett ton, och dess tjänstevikt räknar med monterad extrautrustning. Räkna därför ut det från siffrorna för just din variant, inte från ett modellnamn. Använd totalvikten på typskylten och tjänstevikten för varianten så som den är byggd. ”Dual cab” eller ”one-tonner” i en broschyr avgör ingenting. Talet gör det.
Under ett ton: den är en bil, och Division 28 gäller
En ute som är konstruerad för att lasta mindre än 1 ton är en bil som vilken sedan som helst, och du väljer mellan de två metoderna i Division 28.
Cents per kilometre. 91 cent per kilometer för 2026-27, för de första 5 000 kilometrarna i tjänsten per bil; s 28-25(2) säger "you must discard the kilometres in excess of 5,000". Den kräver ingen log book, bara ett underlag för hur du räknat fram kilometrarna i arbetet.
Logbook method. Faktiska kostnader multiplicerade med din andel tjänstekörning, hämtad ur en log book som förts under en sammanhängande period på minst 12 veckor. Logbook method i detalj går igenom vad varje post ska innehålla.
Vilken av de två som passar dig, och när du kan ändra dig, är en egen fråga: cents per kilometre eller logbook method.
Över ett ton: hur gör jag avdraget?
Utan Division 28 faller avdraget tillbaka på det allmänna avdraget i s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". Och s 8-1(2)(b) utesluter det "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" är hela metoden. Du lägger ihop vad uten faktiskt kostar och gör avdrag för den del som är arbete. ATO kallar det "a work-related travel expense, rather than a work-related car expense".
Vad ATO säger om underlag. Citerat i sin helhet, eftersom det är den mening folk återger fel åt båda hållen:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
”Ingen log book behövs” är alltså sant, och ofullständigt. Samma sida räknar upp vad du måste spara:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Den första punkten är den som en log book hade besvarat. Utan en behöver du ändå något som visar hur du kom fram till din procentandel.
ATO:s eget räkneexempel
ATO:s sida räknar på ett avdrag för Ben, vars fordon är en motorcykel, som s 995-1 också undantar från ”car”. Ben för "a record, similar to a logbook" under "the 12 week period he kept his record of trips":
- Kilometer i arbetet under de 12 veckorna: 600 av 800
- Användning i arbetet: 600 ÷ 800 = 75 %
- Fordonskostnader: 3 600 $
- Avdrag: 3 600 $ × 75 % = 2 700 $
En entonnsute går igenom samma räkning. Med påhittade siffror: 3 900 kilometer i arbetet av 6 000 under tolv veckor är 65 %. Mot 9 800 $ i driftskostnader och värdeminskning för året blir det ett avdrag på 6 370 $.
Papper, ett kalkylark och en app kan alla ge det underlaget. Fyra sätt att föra körjournal jämför dem.
Om arbetsgivaren tillhandahåller uten
Då är frågan förmånsskatt. Entonnsgränsen avgör vilket undantag som gäller, men testet för begränsad privat användning är detsamma på båda sidor om den.
En ute konstruerad för att lasta 1 ton eller mer är ingen bil, så att tillhandahålla den är en residual benefit, undantagen enligt FBTAA s 47(6). En som är konstruerad för att lasta mindre är en bil, undantagen enligt s 8(2) om den är "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne", eller "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Båda paragraferna kräver sedan att "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Resor i arbetet omfattar resor mellan den anställdas hem och arbetsplats (s 136(1)).
Om dubbelhytter räknar ATO:s sida upp "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". Om underlag: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
PCG 2018/3 är ATO:s praktiska linje, för bilar och residual benefits lika. Bland övriga villkor får en arbetsgivare stödja sig på den när "any diversion adds no more than two kilometres" till resan mellan hem och arbete. Helt privata resor måste hålla sig inom 1 000 kilometer totalt under FBT-året, och ingen tur och retur får vara över 200 kilometer. När den gäller säger para 7(a) att arbetsgivaren inte behöver föra underlag — "not need to keep records" — som visar att den privata användningen var liten, sällsynt och oregelbunden.
Hur DriveHub gör det enklare
För en ute över ett ton begär ATO en sak som ett kvitto inte kan ge dig: bevis för hur du räknade fram arbetsandelen. Det kommer från ett underlag över dina resor, inte bara de du kom ihåg att skriva ner.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Varje resa har datum, start och mål, och sträcka. Efteråt markerar du den som Arbete eller Privat och lägger till ändamålet med dina egna ord.
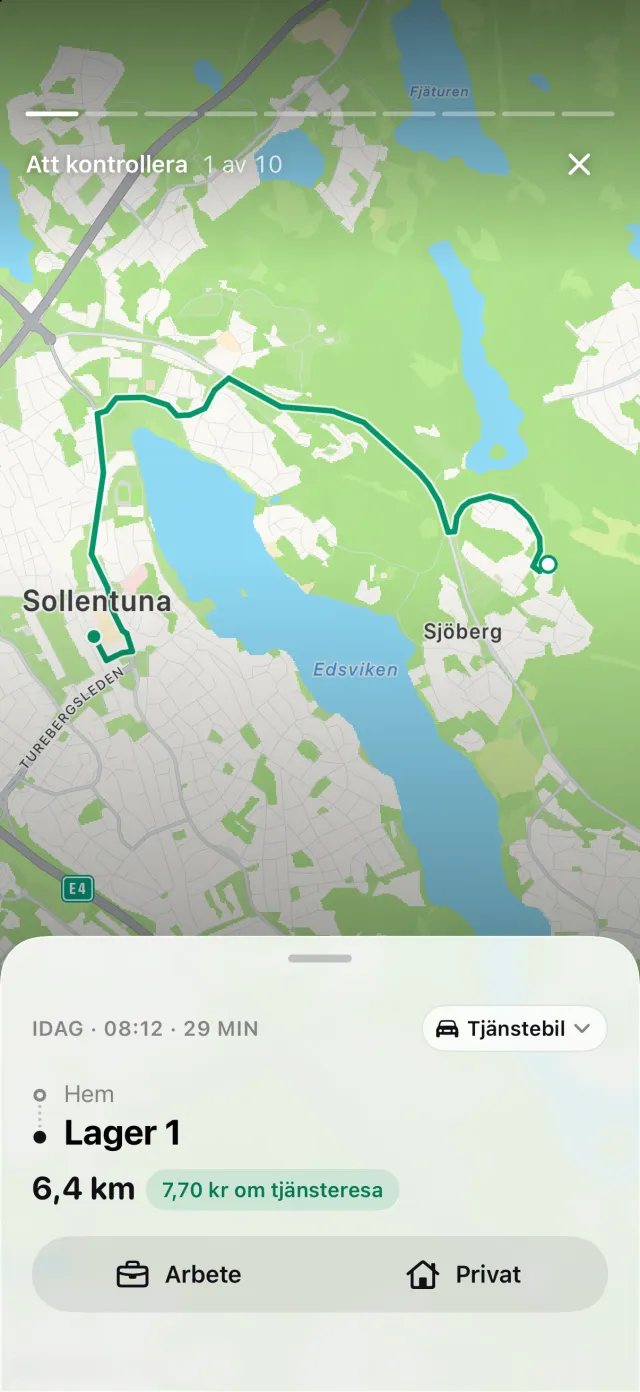
Har din iPhone registrerat körning utan en matchande resa visas en berättelse om Missade resor på fliken Resor. Den öppnar Saknade resor, där Återställ bygger upp rutten igen. Rapporten ger kilometrarna i arbetet och privat och andelen i arbetet för den period du väljer. För en australier betyder ”År” 1 juli till 30 juni. Den exporteras som PDF, eller som Excel eller CSV för din revisor.
En sak rakt ut. DriveHubs australiska rapport är uppställd för log booken i Division 28. För en ute som inte är en bil kan du bortse från dess mätarställningar och bilens uppgifter: lagen frågar inte efter något av det. Dess avdragsgilla belopp räknas fram med ett belopp per kilometer, som en ute över ett ton inte kan använda. Ta i stället andelen i arbetet och tillämpa den på vad uten faktiskt kostade.
DriveHub finns i App Store för iPhone. De australiska regler den följer finns på sidan om Australien, och att ställa in automatisk registrering tar några minuter, en gång.
Den här sidan återger vad Income Tax Assessment Act 1997, Fringe Benefits Tax Assessment Act 1986 och ATO säger, och anger källan så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din tax agent (skatteombud), och ta med anteckningarna.
Hela regeln och källorna den bygger på: Australien: krav på körjournalen.