 DriveHub
Landeguide · Australien · 8 min.
Skal min ute have en logbook? Ikke hvis den bærer et ton eller mere
Du har købt en ute til arbejdet, og alle har et forskelligt svar om logbook'en. Over et ton kræves der ingen, men det er ikke hele svaret. Det afhænger af ét tal, de fleste ejere aldrig har regnet ud: hvor stor en last uten er konstrueret til at bære.

Det korte svar
- Skal din ute have en logbook? Ikke hvis den er konstrueret til at bære 1 ton eller mere, men du skal stadig vise, hvordan du har opgjort arbejdsandelen. Under 1 ton kræver kun logbook-metoden en; cents per kilometre gør ikke.
- Konstrueret til at bære 1 ton eller mere: uten er ikke en "car" i indkomstskattemæssig forstand. Cents per kilometre, logbook-metoden og loftet på 5 000 km gælder ikke for den.
- Du kræver arbejdsandelen af det, den faktisk koster, som et almindeligt fradrag efter s 8-1 i Income Tax Assessment Act 1997.
- Ingen logbook, men dokumentation. ATO kalder et dokument, der ligner en logbook, den nemmeste måde at vise din arbejdsmæssige brug på. Du skal gemme dokumentation for, hvordan du har beregnet den.
- Konstrueret til at bære mindre end 1 ton: den er en bil, og Division 28 gælder. Det betyder 91 cent pr. km for 2026-27, op til 5 000 km, uden logbook, eller logbook-metoden med en log book over 12 uger.
- Lasteevnen er totalvægt minus egenvægt, efter ATO's egen formel.
- En ute, som arbejdsgiveren stiller til rådighed, er et spørgsmål om fringe benefits tax, med en fritagelse på begge sider af et ton, hvor den private brug er begrænset.
Hvad loven mener med "car"
Definitionen står i lovens ordlisteafsnit, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." Et "motor vehicle" er "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Et køretøj holder altså op med at være en bil, når det når en af grænserne: en last på 1 ton eller 9 passagerer. ATO's side om køretøjer, der ikke er biler nævner begge. Den opregner køretøjer med "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes" og dem med "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Hvorfor det betyder noget: alt, hvad de fleste australiere ved om fradrag for et køretøj, står i Division 28, og Division 28 handler om biludgifter. s 28-13(1): "A car expense is a loss or outgoing to do with a car". En ute uden for definitionen står på én gang uden for begge metoder, loftet på 5 000 km og log book'en.
Bærer min ute et ton?
Loven siger "designed to carry a load". ATO giver regnestykket på sin side om fringe benefits tax, Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
Kort sagt: totalvægt minus egenvægt. Formlen står på en FBT-side, men FBT Act låner samme definition af "car" (s 136(1)).
Et regneeksempel med illustrative tal. Tag en ute med en totalvægt på 3 200 kg på typeskiltet (compliance plate).
| Ute A | Ute B | |
|---|---|---|
| Totalvægt | 3 200 kg | 3 200 kg |
| Minus egenvægt | 2 150 kg | 2 300 kg |
| Lasteevne | 1 050 kg | 900 kg |
| En "car"? | Nej: 1 ton eller mere | Ja: mindre end 1 ton |
ATO siger, at kun "some utes" når et ton, og dens egenvægt medregner installeret ekstraudstyr. Regn det derfor ud fra tallene for netop din variant, ikke ud fra et modelnavn. Brug totalvægten på typeskiltet og egenvægten for varianten, som den er bygget. "Dual cab" eller "one-tonner" i en brochure afgør intet. Det gør tallet.
Under et ton: den er en bil, og Division 28 gælder
En ute, der er konstrueret til at bære mindre end 1 ton, er en bil som enhver sedan, og du vælger mellem de to metoder i Division 28.
Cents per kilometre. 91 cent pr. kilometer for 2026-27, for de første 5 000 erhvervsmæssige kilometer pr. bil; s 28-25(2) siger "you must discard the kilometres in excess of 5,000". Den kræver ingen log book, kun en optegnelse over, hvordan du har opgjort dine arbejdskilometer.
Logbook-metoden. Faktiske udgifter ganget med din erhvervsmæssige brugsandel, taget fra en log book ført i en sammenhængende periode på mindst 12 uger. Logbook-metoden i detaljer gennemgår, hvad hver notering skal indeholde.
Hvilken af de to der passer dig, og hvornår du kan ombestemme dig, er et spørgsmål for sig: cents per kilometre eller logbook-metoden.
Over et ton: hvordan kræver jeg fradraget?
Uden Division 28 falder kravet tilbage på det almindelige fradrag i s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". Og s 8-1(2)(b) udelukker det "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" er hele metoden. Du lægger sammen, hvad uten faktisk koster, og kræver den andel, der er arbejde. ATO kalder det "a work-related travel expense, rather than a work-related car expense".
Hvad ATO siger om optegnelser. Citeret i sin helhed, for det er den sætning, folk gengiver forkert i begge retninger:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
"Ingen logbook nødvendig" er altså sandt, men ufuldstændigt. Samme side opregner, hvad du skal gemme:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Det første punkt er det, en logbook ville have besvaret. Uden en skal du stadig have noget, der viser, hvordan du nåede frem til din procentdel.
ATO's eget regneeksempel
ATO's side regner et krav igennem for Ben, hvis køretøj er en motorcykel, som s 995-1 også udelukker fra "car". Ben fører "a record, similar to a logbook" over "the 12 week period he kept his record of trips":
- Arbejdsmæssige kilometer i de 12 uger: 600 af 800
- Arbejdsmæssig brug: 600 ÷ 800 = 75 %
- Udgifter til køretøjet: 3 600 $
- Krav: 3 600 $ × 75 % = 2 700 $
En ute på et ton følger samme regnestykke. Med illustrative tal: 3 900 arbejdskilometer ud af 6 000 over tolv uger er 65 %. Mod 9 800 $ i driftsudgifter og værdiforringelse for året giver det et krav på 6 370 $.
Papir, et regneark og en app kan alle frembringe den optegnelse. Fire måder at føre en kørebog på sammenligner dem.
Hvis din arbejdsgiver stiller uten til rådighed
Så er spørgsmålet fringe benefits tax. Grænsen på et ton afgør, hvilken fritagelse der gælder, men testen for begrænset privat brug er den samme på begge sider af den.
En ute, der er konstrueret til at bære 1 ton eller mere, er ikke en bil, så at stille den til rådighed er en residual benefit, fritaget efter FBTAA s 47(6). En, der er konstrueret til at bære mindre, er en bil, fritaget efter s 8(2), hvis den er "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne" eller "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Begge bestemmelser kræver derefter, at "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Arbejdsrelateret kørsel omfatter kørsel mellem medarbejderens hjem og arbejdssted (s 136(1)).
Om dual cabs opregner ATO's side "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". Om optegnelser: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
PCG 2018/3 er ATO's praktiske linje, for biler og residual benefits ens. Blandt dens øvrige betingelser kan en arbejdsgiver støtte sig på den, hvor "any diversion adds no more than two kilometres" til kørslen mellem hjem og arbejde. Rent private ture skal holde sig inden for 1 000 kilometer i alt i FBT-året, uden nogen tur frem og tilbage over 200 kilometer. Hvor den gælder, siger para 7(a), at arbejdsgiveren "not need to keep records", der viser, at den private brug var mindre, sjælden og uregelmæssig.
Hvordan DriveHub gør det lettere
For en ute over et ton beder ATO om én ting, en kvittering ikke kan give dig: dokumentation for, hvordan du har beregnet arbejdsandelen. Den kommer fra en optegnelse over dine kørsler, ikke kun dem, du huskede at skrive ned.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Hver tur har dato, start og mål samt afstand. Bagefter markerer du den som Erhverv eller Privat og tilføjer formålet med dine egne ord.
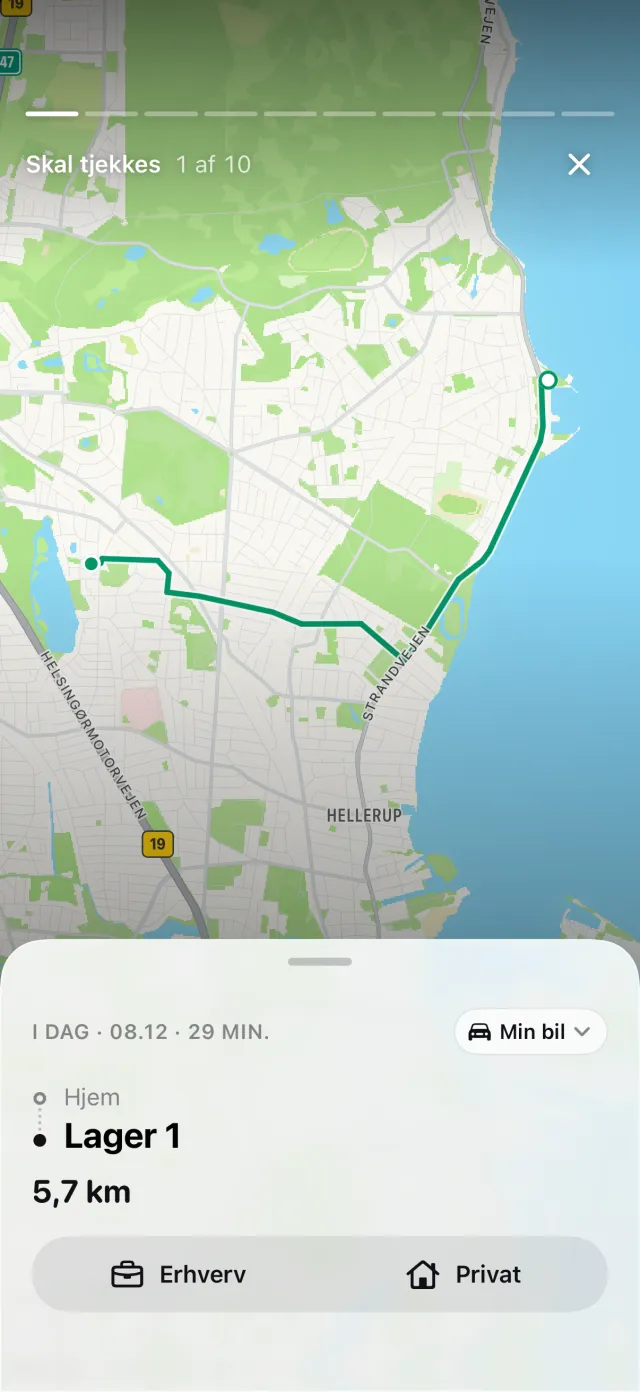
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner Manglende ture, hvor Gendan genskaber ruten. Rapporten giver de erhvervsmæssige og private kilometer og den erhvervsmæssige procentdel for den periode, du vælger. For en australier betyder „År“ 1. juli til 30. juni. Den eksporteres som PDF eller som Excel eller CSV til din revisor.
Én ting ligeud. DriveHubs australske rapport er sat op efter Division 28's log book. For en ute, der ikke er en bil, kan du se bort fra dens kilometertælleraflæsninger og bildata: loven kræver ingen af dem. Dens fradragsberettigede beløb beregnes med en sats pr. kilometer, som en ute over et ton ikke kan bruge. Tag i stedet den erhvervsmæssige procentdel, og anvend den på det, uten faktisk kostede.
DriveHub findes i App Store til iPhone. De australske regler, den følger, står på siden om Australien, og at sætte automatisk sporing op tager et par minutter, én gang.
Denne side gengiver, hvad Income Tax Assessment Act 1997, Fringe Benefits Tax Assessment Act 1986 og ATO siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din tax agent, og tag optegnelserne med.
Den fulde regel med de retsakter, den bygger på: Australien: krav til kørebogen.