 DriveHub
Landengids · Australië · 8 min
Heeft mijn ute een logbook nodig? Niet als hij een ton of meer kan laden
Je kocht een ute voor je werk, en over het logbook heeft iedereen een ander antwoord. Boven een ton is er geen verplicht, maar dat is niet het hele antwoord. Het draait om één getal dat de meeste eigenaren nooit hebben uitgerekend: hoeveel lading de ute is ontworpen te vervoeren.

Het korte antwoord
- Heeft je ute een logbook nodig? Niet als hij is ontworpen om 1 ton of meer te vervoeren, maar je moet nog steeds laten zien hoe je het werkaandeel hebt berekend. Onder 1 ton heeft alleen de logbook method er een nodig; cents per kilometre niet.
- Ontworpen voor 1 ton of meer: de ute is voor de inkomstenbelasting geen "car". De cents per kilometre method, de logbook method en het plafond van 5 000 km gelden er niet voor.
- Je voert het werkaandeel op van wat hij werkelijk kost, als algemene aftrek onder s 8-1 van de Income Tax Assessment Act 1997.
- Geen logbook, wel bewijs. De ATO noemt een document dat op een logbook lijkt de eenvoudigste manier om je werkgerelateerde gebruik te laten zien. Bewijs van hoe je het hebt berekend, moet je bewaren.
- Ontworpen voor minder dan 1 ton: dan is het een car, en geldt Division 28. Dat betekent 91 cent per km voor 2026-27, tot 5 000 km, zonder logbook, of de logbook method met een log book van 12 weken.
- Laadvermogen is het toegestane totaalgewicht min het leeggewicht, volgens de eigen formule van de ATO.
- Een ute van de werkgever is een vraag voor de fringe benefits tax, met een vrijstelling aan beide kanten van de ton als het privégebruik beperkt is.
Wat de wet onder "car" verstaat
De definitie staat in de begrippenlijst van de wet, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." Een "motor vehicle" is "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Een voertuig houdt dus op een car te zijn zodra het een van beide grenzen bereikt: een lading van 1 ton, of 9 passagiers. De pagina van de ATO over voertuigen die geen car zijn noemt ze allebei. Ze somt voertuigen op met "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes", en voertuigen met "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Waarom dit ertoe doet: alles wat de meeste Australiërs weten over het opvoeren van een voertuig, staat in Division 28, en Division 28 gaat over car expenses. s 28-13(1): "A car expense is a loss or outgoing to do with a car". Een ute buiten de definitie valt in één keer buiten beide methoden, het plafond van 5 000 km en het log book.
Laadt mijn ute een ton?
De wet zegt "designed to carry a load". De ATO geeft de rekensom, op haar pagina over fringe benefits tax Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
Kort gezegd: toegestaan totaalgewicht min leeggewicht. De formule staat op een FBT-pagina, maar de FBT Act neemt dezelfde definitie van "car" over (s 136(1)).
Een rekenvoorbeeld, met illustratieve getallen. Neem een ute met een toegestaan totaalgewicht van 3 200 kg op zijn compliance plate.
| Ute A | Ute B | |
|---|---|---|
| Toegestaan totaalgewicht | 3 200 kg | 3 200 kg |
| Min leeggewicht | 2 150 kg | 2 300 kg |
| Laadvermogen | 1 050 kg | 900 kg |
| Een "car"? | Nee: 1 ton of meer | Ja: minder dan 1 ton |
De ATO zegt dat maar "some utes" een ton halen, en haar leeggewicht telt geïnstalleerde opties mee. Reken het dus uit met de gegevens van jouw exacte uitvoering, niet op basis van een modelnaam. Gebruik het toegestane totaalgewicht op de compliance plate en het leeggewicht van die uitvoering zoals hij gebouwd is. "Dual cab" of "one-tonner" in een brochure beslist niets. Het getal wel.
Onder één ton: het is een car, en Division 28 geldt
Een ute die is ontworpen om minder dan 1 ton te vervoeren, is een car zoals elke sedan, en je kiest tussen de twee methoden van Division 28.
Cents per kilometre. 91 cent per kilometer voor 2026-27, voor de eerste 5 000 zakelijke kilometers per auto; s 28-25(2) zegt "you must discard the kilometres in excess of 5,000". Er is geen log book voor nodig, alleen een registratie van hoe je je werkkilometers hebt berekend.
De logbook method. Werkelijke kosten maal je zakelijke gebruikspercentage, ontleend aan een log book dat minstens 12 aaneengesloten weken is bijgehouden. De logbook method in detail behandelt wat elke vermelding moet bevatten.
Welke van de twee bij je past, en wanneer je van gedachten mag veranderen, is een vraag op zich: cents per kilometre of de logbook method.
Boven een ton: hoe voer ik hem op?
Zonder Division 28 valt de aftrek terug op de algemene aftrek van s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". En s 8-1(2)(b) sluit hem uit "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" is de hele methode. Je telt op wat de ute werkelijk kost en voert het deel op dat werk is. De ATO noemt dit "a work-related travel expense, rather than a work-related car expense".
Wat de ATO over de administratie zegt. Volledig geciteerd, omdat mensen deze zin in beide richtingen verkeerd samenvatten:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
"Geen logbook nodig" klopt dus, maar is onvolledig. Dezelfde pagina somt op wat je moet bewaren:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Het eerste punt is het punt dat een logbook zou hebben beantwoord. Zonder logbook heb je nog steeds iets nodig dat laat zien hoe je tot je percentage kwam.
Het eigen rekenvoorbeeld van de ATO
De pagina van de ATO werkt een aftrek uit voor Ben, wiens voertuig een motorfiets is, die s 995-1 ook van "car" uitsluit. Ben houdt "a record, similar to a logbook" bij over "the 12 week period he kept his record of trips":
- Werkgerelateerde kilometers in de 12 weken: 600 van 800
- Werkgerelateerd gebruik: 600 ÷ 800 = 75 %
- Voertuigkosten: $ 3 600
- Aftrek: $ 3 600 × 75 % = $ 2 700
Een ute van een ton gaat door dezelfde rekensom. Met illustratieve getallen: 3 900 werkkilometers van 6 000 over twaalf weken is 65 %. Tegenover $ 9 800 aan lopende kosten en waardevermindering voor het jaar geeft dat een aftrek van $ 6 370.
Papier, een spreadsheet en een app kunnen die registratie allemaal leveren. Vier manieren om een rittenregistratie bij te houden vergelijkt ze.
Als je werkgever de ute ter beschikking stelt
Dan is de vraag die van de fringe benefits tax. De grens van één ton bepaalt welke vrijstelling van toepassing is, maar de toets van beperkt privégebruik is aan beide kanten dezelfde.
Een ute die is ontworpen om 1 ton of meer te vervoeren, is geen car, dus het ter beschikking stellen ervan is een residual benefit, vrijgesteld onder FBTAA s 47(6). Een ute die is ontworpen voor minder, is een car, vrijgesteld onder s 8(2) als het gaat om "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne", of "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Beide artikelen eisen vervolgens dat "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Onder werkgerelateerde reizen valt ook het traject tussen de woning van de werknemer en zijn werkplek (s 136(1)).
Over dual cabs noemt de pagina van de ATO "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". Over de administratie: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
PCG 2018/3 is de praktische lijn van de ATO, voor cars en residual benefits gelijk. Naast andere voorwaarden mag een werkgever erop steunen als "any diversion adds no more than two kilometres" aan het woon-werktraject. Volledig privéritten moeten in het FBT-jaar samen binnen 1 000 kilometer blijven, zonder heen-en-terugrit van meer dan 200 kilometer. Waar het van toepassing is, zegt para 7(a) dat de werkgever "not need to keep records" waaruit blijkt dat het privégebruik minor, infrequent and irregular was.
Hoe DriveHub dit makkelijker maakt
Voor een ute boven een ton vraagt de ATO één ding dat een bonnetje je niet kan geven: bewijs van hoe je het werkaandeel hebt berekend. Dat komt uit een registratie van je ritten, niet alleen van de ritten die je niet vergat op te schrijven.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Elke rit bevat de datum, begin en einde, en de afstand. Achteraf markeer je hem als Zakelijk of Privé en vul je het doel in je eigen woorden in.
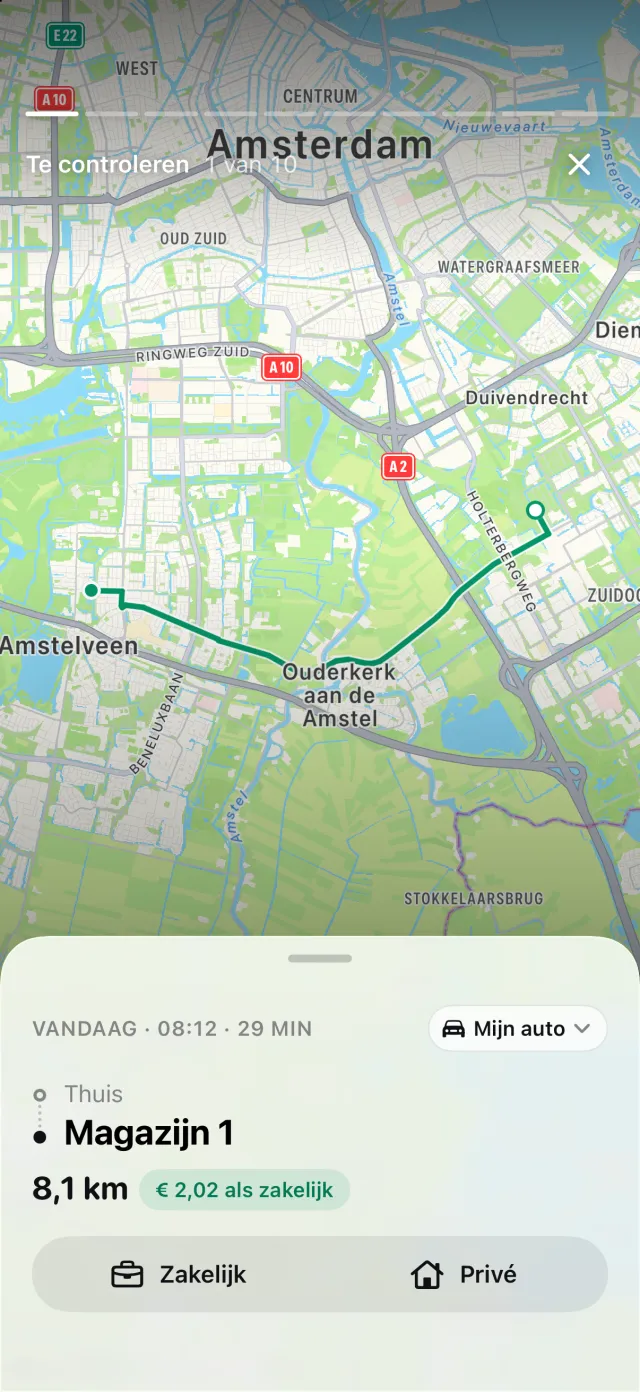
Heeft je iPhone rijden vastgelegd zonder bijpassende rit, dan verschijnt op het tabblad Ritten een verhaal Gemiste ritten. Het opent Ontbrekende ritten, waar Herstel de route opnieuw opbouwt. Het rapport geeft de zakelijke en privékilometers en het zakelijke percentage voor de periode die je kiest. Voor een Australiër betekent "Jaar" 1 juli tot 30 juni. Het wordt geëxporteerd als pdf, of als Excel of CSV voor je boekhouder.
Eén ding ronduit. Het Australische rapport van DriveHub is opgezet voor het log book van Division 28. Voor een ute die geen car is, kun je de kilometerstanden en autogegevens erin negeren: de wet vraagt er niet om. Het aftrekbare bedrag erin wordt berekend tegen een tarief per kilometer, en dat mag een ute boven een ton niet gebruiken. Neem in plaats daarvan het zakelijke percentage, en pas dat toe op wat de ute werkelijk kostte.
DriveHub staat in de App Store voor iPhone. De Australische regels die het volgt, staan op de pagina over Australië, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de Income Tax Assessment Act 1997, de Fringe Benefits Tax Assessment Act 1986 en de ATO zeggen, en noemt de bron zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je tax agent — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Australië: eisen aan de rittenregistratie.