 DriveHub
Guía por país · Australia · 8 min
¿Necesita logbook mi ute? No, si carga una tonelada o más
Te compraste una ute para trabajar, y cada uno te da una respuesta distinta sobre el logbook. Por encima de una tonelada no se exige ninguno, pero esa no es toda la respuesta. Depende de una cifra que la mayoría de los propietarios nunca ha calculado: cuánta carga está diseñada para transportar la ute.

La respuesta corta
- ¿Necesita logbook tu ute? No, si está diseñada para cargar 1 tonelada o más, pero sigues teniendo que demostrar cómo calculaste la parte de trabajo. Por debajo de 1 tonelada, solo el método del logbook lo exige; cents per kilometre, no.
- Diseñada para cargar 1 tonelada o más: a efectos del impuesto sobre la renta, la ute no es un «car». No se le aplican ni el método de cents per kilometre, ni el del logbook, ni el tope de 5000 km.
- Deduces la parte de trabajo de lo que realmente cuesta, como deducción general según el s 8-1 de la Income Tax Assessment Act 1997.
- Sin logbook, pero con pruebas. La ATO dice que un documento parecido a un logbook es la forma más fácil de demostrar tu uso profesional. Debes conservar pruebas de cómo lo calculaste.
- Diseñada para cargar menos de 1 tonelada: es un car, y se aplica la Division 28. Eso significa 91 centavos por km en 2026-27, hasta 5000 km, sin logbook, o el método del logbook con un log book de 12 semanas.
- La capacidad de carga es el peso bruto del vehículo menos la tara, según la fórmula de la propia ATO.
- Una ute que pone el empleador es una cuestión del impuesto sobre retribuciones en especie (fringe benefits tax), con una exención a ambos lados de la tonelada cuando el uso privado es limitado.
Qué entiende la ley por «car»
La definición está en la sección de definiciones de la ley, el s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." Un "motor vehicle" es "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Así que un vehículo deja de ser un car cuando alcanza cualquiera de los dos límites: una carga de 1 tonelada o 9 pasajeros. La página de la ATO sobre vehículos que no son cars menciona los dos. Incluye los vehículos con "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes", y los que tienen "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Por qué importa: todo lo que la mayoría de los australianos sabe sobre deducir un vehículo está en la Division 28, y la Division 28 trata de los gastos de un car. s 28-13(1): "A car expense is a loss or outgoing to do with a car". Una ute fuera de la definición queda a la vez fuera de los dos métodos, del tope de 5000 km y del log book.
¿Carga mi ute una tonelada?
La ley dice "designed to carry a load". La ATO da la cuenta en su página del fringe benefits tax Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
En resumen: peso bruto del vehículo menos la tara. La fórmula está en una página del FBT, pero la FBT Act toma la misma definición de «car» (s 136(1)).
Un ejemplo desarrollado, con cifras ilustrativas. Pongamos una ute con un peso bruto de 3200 kg en su placa de homologación (compliance plate).
| Ute A | Ute B | |
|---|---|---|
| Peso bruto del vehículo | 3200 kg | 3200 kg |
| Menos la tara | 2150 kg | 2300 kg |
| Capacidad de carga | 1050 kg | 900 kg |
| ¿Es un «car»? | No: 1 tonelada o más | Sí: menos de 1 tonelada |
La ATO dice que solo «some utes» llegan a una tonelada, y su tara incluye los extras instalados. Así que haz la cuenta con las cifras de tu variante exacta, no con el nombre del modelo. Usa el peso bruto de su placa de homologación y la tara de esa variante tal como salió de fábrica. Que un folleto diga «dual cab» o «one-tonner» no resuelve nada. La cifra, sí.
Menos de una tonelada: es un car, y se aplica la Division 28
Una ute diseñada para cargar menos de 1 tonelada es un car como cualquier berlina, y eliges entre los dos métodos de la Division 28.
Cents per kilometre. 91 centavos por kilómetro en 2026-27, para los primeros 5000 kilómetros de trabajo por coche; el s 28-25(2) dice "you must discard the kilometres in excess of 5,000". No pide log book, solo un registro de cómo calculaste tus kilómetros de trabajo.
El método del logbook. Los costes reales multiplicados por tu porcentaje de uso profesional, sacado de un log book llevado durante un periodo continuo de al menos 12 semanas. El método del logbook en detalle explica qué debe contener cada anotación.
Cuál de los dos te conviene, y cuándo puedes cambiar de idea, es otra cuestión: cents per kilometre o el método del logbook.
Más de una tonelada: ¿cómo lo deduzco?
Sin la Division 28, la deducción vuelve a la deducción general del s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". Y el s 8-1(2)(b) la excluye "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that", en la medida en que, es todo el método. Sumas lo que la ute cuesta de verdad y deduces la parte que es trabajo. La ATO lo llama "a work-related travel expense, rather than a work-related car expense".
Lo que dice la ATO sobre los registros. Citado íntegro, porque es la frase que la gente parafrasea mal en los dos sentidos:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
Así que «no hace falta logbook» es cierto, pero incompleto. La misma página enumera lo que debes conservar:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
El primer punto es el que habría respondido un logbook. Sin él, sigues necesitando algo que muestre cómo llegaste a tu porcentaje.
El ejemplo de la propia ATO
La página de la ATO desarrolla la deducción de Ben, cuyo vehículo es una moto, que el s 995-1 también excluye de «car». Ben lleva "a record, similar to a logbook" durante "the 12 week period he kept his record of trips":
- Kilómetros de trabajo en las 12 semanas: 600 de 800
- Uso profesional: 600 ÷ 800 = 75 %
- Gastos del vehículo: 3600 $
- Deducción: 3600 $ × 75 % = 2700 $
Una ute de una tonelada pasa por la misma cuenta. Con cifras ilustrativas: 3900 kilómetros de trabajo de 6000 en doce semanas son el 65 %. Frente a 9800 $ de costes y depreciación del año, eso es una deducción de 6370 $.
El papel, una hoja de cálculo y una app pueden producir ese registro. Cuatro formas de llevar un registro de kilometraje las compara.
Si la ute te la pone tu empleador
Entonces la cuestión es el fringe benefits tax. La línea de la tonelada decide qué exención se aplica, pero la prueba del uso privado limitado es la misma a los dos lados.
Una ute diseñada para cargar 1 tonelada o más no es un car, así que ponerla a disposición es un residual benefit, exento según la FBTAA s 47(6). Una diseñada para cargar menos es un car, exento según el s 8(2) si es "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne", o "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Las dos secciones exigen después que "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". El work-related travel incluye el trayecto entre el domicilio del empleado y su lugar de trabajo (s 136(1)).
Sobre las dual cab, la página de la ATO incluye "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". Sobre los registros: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
La PCG 2018/3 es el criterio práctico de la ATO, tanto para cars como para residual benefits. Entre sus otras condiciones, un empleador puede acogerse a ella cuando "any diversion adds no more than two kilometres" al trayecto entre casa y trabajo. Los trayectos totalmente privados deben quedarse en 1000 kilómetros en total en el año del FBT, sin ningún viaje de ida y vuelta de más de 200 kilómetros. Cuando se aplica, el párr. 7(a) dice que el empleador "not need to keep records" que demuestren que el uso privado fue menor, infrecuente e irregular.
Cómo te lo pone más fácil DriveHub
Para una ute de más de una tonelada, la ATO pide algo que un recibo no puede darte: pruebas de cómo calculaste la parte de trabajo. Eso sale de un registro de tus trayectos, no solo de los que te acordaste de anotar.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Cada trayecto lleva la fecha, el inicio y el final, y la distancia. Después lo marcas como Trabajo o Personal y añades el motivo con tus propias palabras.
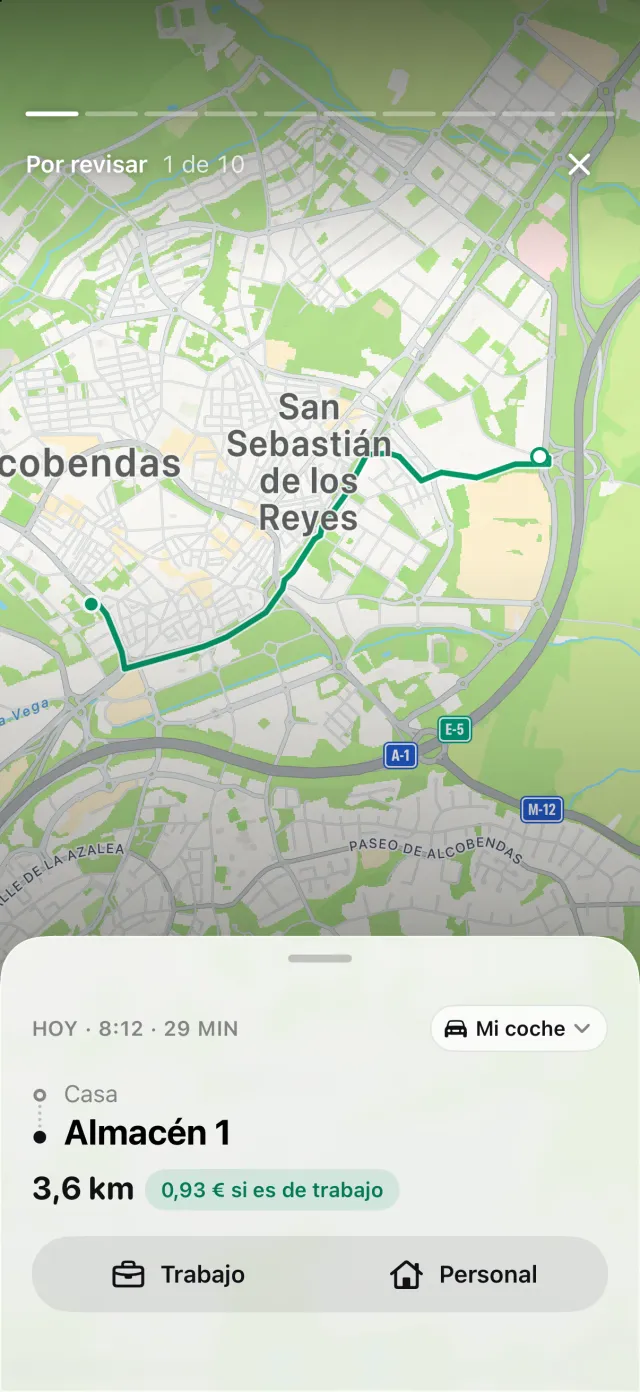
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en la pestaña Trayectos. Abre Trayectos no registrados, donde Recuperar reconstruye la ruta. El informe da los kilómetros de trabajo y personales y el porcentaje profesional del periodo que elijas. Para un australiano, «Año» significa del 1 de julio al 30 de junio. Se exporta en PDF, o en Excel o CSV para tu contable.
Una cosa, dicha claramente. El informe australiano de DriveHub está pensado para el log book de la Division 28. Para una ute que no es un car, puedes ignorar sus lecturas del cuentakilómetros y los datos del coche: la ley no pide ninguno de ellos. Su importe deducible se calcula con una tarifa por kilómetro, que una ute de más de una tonelada no puede usar. Toma en su lugar el porcentaje profesional y aplícalo a lo que la ute costó de verdad.
DriveHub está en el App Store para iPhone. Las normas australianas que sigue están en la página de Australia, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen la Income Tax Assessment Act 1997, la Fringe Benefits Tax Assessment Act 1986 y la ATO, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu tax agent — y lleva el registro.
La norma completa, con los textos de los que procede: Australia: requisitos del registro de kilometraje.