 DriveHub
Guida per Paese · Australia · 8 min
Il mio ute ha bisogno di un logbook? No, se porta una tonnellata o più
Hai comprato un ute per lavoro, e sul logbook ognuno ti dà una risposta diversa. Sopra la tonnellata non è obbligatorio, ma non è tutta la risposta. Tutto dipende da un numero che la maggior parte dei proprietari non ha mai calcolato: quanto carico l’ute è progettato per portare.

La risposta breve
- Il tuo ute ha bisogno di un logbook? No, se è progettato per portare 1 tonnellata o più, ma devi comunque mostrare come hai calcolato la quota di lavoro. Sotto 1 tonnellata, il log book serve solo per la logbook method; per cents per kilometre no.
- Progettato per portare 1 tonnellata o più: ai fini delle imposte sui redditi l’ute non è una «car». Cents per kilometre, la logbook method e il tetto dei 5000 km non si applicano.
- Deduci la quota di lavoro di quanto costa davvero, come deduzione generale ai sensi della s 8-1 dell’Income Tax Assessment Act 1997.
- Niente logbook, ma prove. Per l’ATO un documento simile a un logbook è il modo più semplice di mostrare l’uso lavorativo. Devi conservare la prova di come l’hai calcolato.
- Progettato per portare meno di 1 tonnellata: è una car, e si applica la Division 28. Cioè 91 centesimi al km per il 2026-27, fino a 5000 km, senza logbook, oppure la logbook method con un log book di 12 settimane.
- La portata è il peso lordo del veicolo meno il peso a vuoto, secondo la formula della stessa ATO.
- Un ute fornito dal datore di lavoro è una questione di fringe benefits tax, con un’esenzione su entrambi i lati della tonnellata quando l’uso privato è limitato.
Che cosa intende la legge per «car»
La definizione è nella sezione del dizionario della legge, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." Un "motor vehicle" è "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Quindi un veicolo smette di essere una car quando raggiunge uno dei due limiti: un carico di 1 tonnellata, o 9 passeggeri. La pagina dell’ATO sui veicoli che non sono car li cita entrambi. Elenca i veicoli con "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes", e quelli con "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Perché conta: quasi tutto ciò che gli australiani sanno sulla deduzione di un veicolo sta nella Division 28, e la Division 28 riguarda le spese di una car. s 28-13(1): "A car expense is a loss or outgoing to do with a car". Un ute fuori dalla definizione è fuori, in un colpo solo, da entrambi i metodi, dal tetto dei 5000 km e dal log book.
Il mio ute porta una tonnellata?
La legge dice "designed to carry a load". Il calcolo lo dà l’ATO, nella sua pagina sulla fringe benefits tax Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
In breve: peso lordo del veicolo (GVM) meno peso a vuoto (kerb weight). La formula è su una pagina FBT, ma il FBT Act prende in prestito la stessa definizione di «car» (s 136(1)).
Un esempio, con cifre illustrative. Prendiamo un ute con un peso lordo di 3200 kg sulla compliance plate.
| Ute A | Ute B | |
|---|---|---|
| Peso lordo del veicolo | 3200 kg | 3200 kg |
| Meno peso a vuoto | 2150 kg | 2300 kg |
| Portata | 1050 kg | 900 kg |
| È una «car»? | No: 1 tonnellata o più | Sì: meno di 1 tonnellata |
L’ATO dice che solo «some utes» arrivano a una tonnellata, e il suo peso a vuoto comprende gli optional installati. Quindi fai il calcolo con i dati della tua versione esatta, non con il nome del modello. Usa il peso lordo della sua compliance plate e il peso a vuoto di quella versione così com’è allestita. «Dual cab» o «one-tonner» su un depliant non decidono niente. Decide il numero.
Sotto una tonnellata: è una car, e si applica la Division 28
Un ute progettato per portare meno di 1 tonnellata è una car come qualsiasi berlina, e scegli tra i due metodi della Division 28.
Cents per kilometre. 91 centesimi al chilometro per il 2026-27, per i primi 5000 chilometri di lavoro per auto; la s 28-25(2) dice "you must discard the kilometres in excess of 5,000". Non richiede un log book, solo una registrazione di come hai calcolato i chilometri di lavoro.
La logbook method. I costi effettivi moltiplicati per la percentuale d’uso lavorativo, ricavata da un log book tenuto per un periodo continuativo di almeno 12 settimane. La logbook method nel dettaglio spiega che cosa deve contenere ogni voce.
Quale dei due ti convenga, e quando puoi cambiare idea, è una domanda a parte: cents per kilometre o la logbook method.
Sopra una tonnellata: come lo deduco?
Senza la Division 28, la deduzione ricade nella deduzione generale della s 8-1(1): "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". E la s 8-1(2)(b) la esclude "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" è tutto il metodo. Sommi quanto costa davvero l’ute e deduci la quota che è di lavoro. L’ATO la chiama "a work-related travel expense, rather than a work-related car expense".
Che cosa dice l’ATO sulle registrazioni. Citato per intero, perché è la frase che la gente parafrasa male in entrambe le direzioni:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
Quindi «non serve il logbook» è vero, ma incompleto. La stessa pagina elenca che cosa devi conservare:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Il primo punto è quello a cui un logbook avrebbe risposto. Senza, ti serve comunque qualcosa che mostri come sei arrivato alla tua percentuale.
L’esempio della stessa ATO
La pagina dell’ATO calcola una deduzione per Ben, il cui veicolo è una moto, che anche la s 995-1 esclude dalle «car». Ben tiene "a record, similar to a logbook" per "the 12 week period he kept his record of trips":
- Chilometri di lavoro nelle 12 settimane: 600 su 800
- Uso lavorativo: 600 ÷ 800 = 75 %
- Spese del veicolo: 3600 $
- Deduzione: 3600 $ × 75 % = 2700 $
Un ute da una tonnellata segue lo stesso calcolo. Con cifre illustrative: 3900 chilometri di lavoro su 6000 in dodici settimane fanno il 65 %. Su 9800 $ di costi di gestione e decline in value nell’anno, è una deduzione di 6370 $.
Carta, un foglio di calcolo e un’app possono tutti produrre quella registrazione. Quattro modi di tenere un registro chilometrico li confronta.
Se l’ute te lo fornisce il datore di lavoro
Allora la questione è la fringe benefits tax. La linea della tonnellata decide quale esenzione si applica, ma il test dell’uso privato limitato è lo stesso su entrambi i lati.
Un ute progettato per portare 1 tonnellata o più non è una car, quindi fornirlo è un residual benefit, esente ai sensi della FBTAA s 47(6). Uno progettato per portare meno è una car, esente ai sensi della s 8(2) se è "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne", oppure "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Entrambe le section richiedono poi che "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". La work-related travel comprende il tragitto tra la casa del dipendente e il luogo di lavoro (s 136(1)).
Sui dual cab, la pagina dell’ATO elenca "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". Sulle registrazioni: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
La PCG 2018/3 è la linea pratica dell’ATO, per le car come per i residual benefit. Tra le altre condizioni, un datore di lavoro può farvi affidamento quando "any diversion adds no more than two kilometres" al tragitto casa-lavoro. I viaggi interamente privati devono restare entro 1000 chilometri in totale nell’anno FBT, senza nessun viaggio di andata e ritorno oltre i 200 chilometri. Quando si applica, il para 7(a) dice che il datore "not need to keep records" che dimostrino che l’uso privato è stato minor, infrequent and irregular.
Come DriveHub lo rende più semplice
Per un ute sopra la tonnellata, l’ATO chiede una cosa che una ricevuta non può darti: la prova di come hai calcolato la quota di lavoro. Viene da una registrazione dei tuoi viaggi, non solo di quelli che ti sei ricordato di annotare.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Ogni viaggio porta la data, l’inizio e la fine, e la distanza. Dopo lo segni come Lavoro o Personale, e aggiungi lo scopo con parole tue.
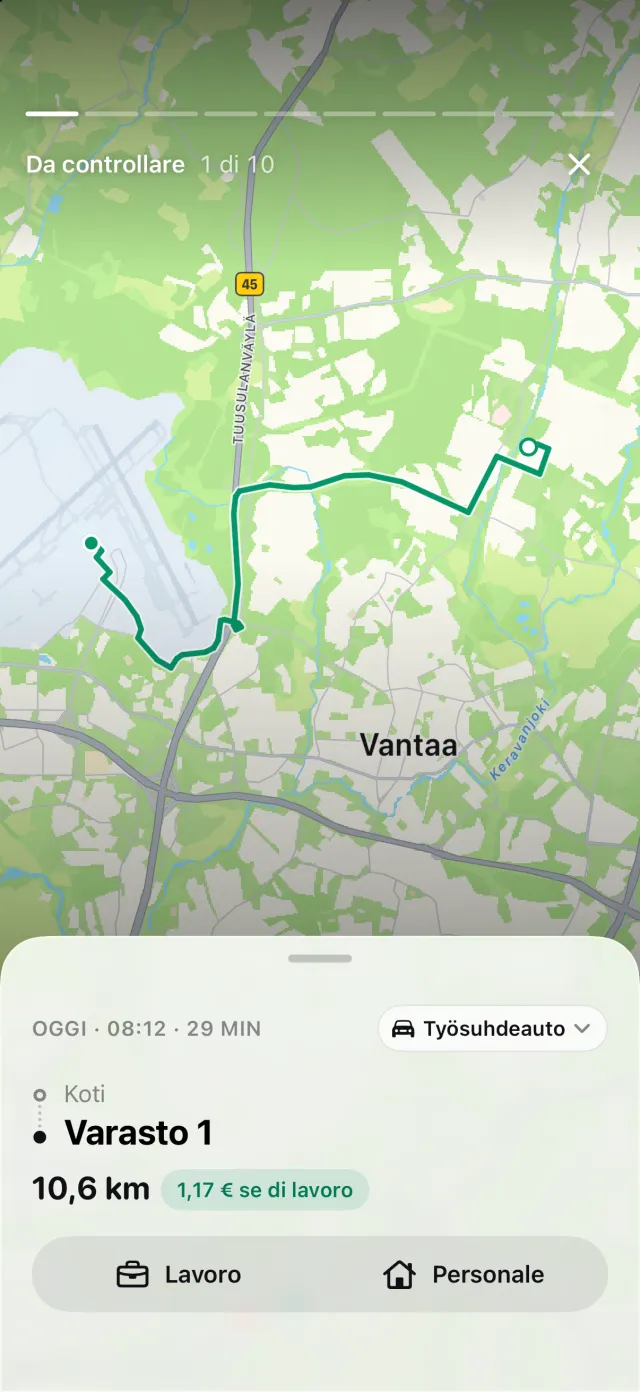
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare una storia Viaggi mancati. Apre Viaggi mancanti, dove Recupera ricostruisce il percorso. Il report dà i chilometri di lavoro e personali e la percentuale di lavoro per il periodo che scegli. Per un australiano «Anno» significa dal 1° luglio al 30 giugno. Si esporta in PDF, o in Excel o CSV per il tuo commercialista.
Una cosa, detta chiaramente. Il report australiano di DriveHub è impostato sul log book della Division 28. Per un ute che non è una car puoi ignorare le letture del contachilometri e i dati dell’auto: la legge non ne chiede nessuno. Il suo importo deducibile è calcolato con una tariffa al chilometro, che un ute sopra la tonnellata non può usare. Prendi invece la percentuale di lavoro, e applicala a quanto l’ute è costato davvero.
DriveHub è sull’App Store per iPhone. Le regole australiane che segue sono nella pagina sull’Australia, e configurare il tracciamento automatico richiede pochi minuti, una volta sola.
Questa pagina riporta ciò che dicono l’Income Tax Assessment Act 1997, il Fringe Benefits Tax Assessment Act 1986 e l’ATO, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo tax agent — e porta le registrazioni.
La regola completa, con le norme da cui deriva: Australia: requisiti del registro chilometri.