 DriveHub
Länderratgeber · Australien · 8 Min.
Braucht mein ute ein logbook? Nicht, wenn er eine Tonne oder mehr trägt
Sie haben sich für die Arbeit einen ute gekauft, und jeder sagt etwas anderes über das logbook. Ab einer Tonne ist keines vorgeschrieben, aber das ist nicht die ganze Antwort. Sie hängt an einer Zahl, die die meisten Besitzer nie ausgerechnet haben: wie viel Last der ute tragen soll.

Die kurze Antwort
- Braucht Ihr ute ein logbook? Nicht, wenn er für 1 Tonne oder mehr gebaut ist — zeigen müssen Sie aber trotzdem, wie Sie den beruflichen Anteil ermittelt haben. Unter 1 Tonne braucht nur die logbook method eines; cents per kilometre nicht.
- Für 1 Tonne oder mehr gebaut: Der ute ist für die Einkommensteuer kein „car“. Die Methode cents per kilometre, die logbook method und die Obergrenze von 5 000 km gelten für ihn nicht.
- Sie setzen den beruflichen Anteil seiner tatsächlichen Kosten ab, als allgemeinen Abzug nach s 8-1 des Income Tax Assessment Act 1997.
- Kein logbook, aber Nachweise. Die ATO nennt ein Dokument ähnlich einem logbook den einfachsten Weg, Ihre berufliche Nutzung zu zeigen. Nachweise dafür, wie Sie sie berechnet haben, müssen Sie aufbewahren.
- Für weniger als 1 Tonne gebaut: Er ist ein car, und Division 28 gilt. Das heißt 91 Cent pro km für 2026-27, bis 5 000 km, ohne logbook, oder die logbook method mit einem log book über 12 Wochen.
- Die Zuladung ist das zulässige Gesamtgewicht minus Leergewicht, nach der Formel der ATO selbst.
- Ein vom Arbeitgeber gestellter ute ist eine Frage der fringe benefits tax, mit einer Befreiung auf beiden Seiten der Tonne, wenn die private Nutzung begrenzt ist.
Was das Gesetz mit „car“ meint
Die Definition steht im Wörterbuchteil des Gesetzes, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." Ein "motor vehicle" ist "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Ein Fahrzeug hört also auf, ein car zu sein, sobald es eine der beiden Grenzen erreicht: eine Last von 1 Tonne oder 9 Passagiere. Die Seite der ATO zu Fahrzeugen, die keine cars sind, nennt beide. Sie führt Fahrzeuge mit "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes" auf und solche mit "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Warum das wichtig ist: Alles, was die meisten Australier über das Absetzen eines Fahrzeugs wissen, steht in Division 28, und Division 28 handelt von car expenses. s 28-13(1): "A car expense is a loss or outgoing to do with a car". Ein ute außerhalb der Definition fällt auf einen Schlag aus beiden Methoden, aus der Obergrenze von 5 000 km und aus dem log book heraus.
Trägt mein ute eine Tonne?
Das Gesetz sagt "designed to carry a load". Die Rechnung liefert die ATO, auf ihrer Seite zur fringe benefits tax Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
Kurz: zulässiges Gesamtgewicht (gross vehicle weight) minus Leergewicht (kerb weight). Die Formel steht auf einer FBT-Seite, aber der FBT Act übernimmt dieselbe Definition von „car“ (s 136(1)).
Ein Rechenbeispiel, mit Beispielzahlen. Nehmen wir einen ute mit einem zulässigen Gesamtgewicht von 3 200 kg auf dem Typenschild (compliance plate).
| Ute A | Ute B | |
|---|---|---|
| Zulässiges Gesamtgewicht | 3 200 kg | 3 200 kg |
| Minus Leergewicht | 2 150 kg | 2 300 kg |
| Zuladung | 1 050 kg | 900 kg |
| Ein „car“? | Nein: 1 Tonne oder mehr | Ja: weniger als 1 Tonne |
Die ATO sagt, nur „some utes“ erreichen eine Tonne, und ihr Leergewicht rechnet eingebaute Extras mit. Rechnen Sie also mit den Werten Ihrer genauen Ausführung, nicht mit einem Modellnamen: dem zulässigen Gesamtgewicht auf ihrem Typenschild und dem Leergewicht dieser Ausführung, wie sie gebaut wurde. „Dual cab“ oder „one-tonner“ im Prospekt entscheidet nichts. Die Zahl entscheidet.
Unter einer Tonne: ein car, und Division 28 gilt
Ein ute, der für weniger als 1 Tonne gebaut ist, ist ein car wie jede Limousine, und Sie wählen zwischen den beiden Methoden der Division 28.
Cents per kilometre. 91 Cent pro Kilometer für 2026-27, für die ersten 5 000 business kilometres je car; s 28-25(2) sagt "you must discard the kilometres in excess of 5,000". Sie braucht kein log book, nur eine Aufzeichnung, wie Sie Ihre beruflichen Kilometer ermittelt haben.
Die logbook method. Tatsächliche Kosten mal Ihr beruflicher Nutzungsanteil, entnommen einem log book, das über einen zusammenhängenden Zeitraum von mindestens 12 Wochen geführt wurde. Die logbook method im Einzelnen erklärt, was jeder Eintrag enthalten muss.
Welche der beiden zu Ihnen passt und wann Sie es sich anders überlegen können, ist eine eigene Frage: cents per kilometre oder die logbook method.
Über einer Tonne: Wie setze ich ihn ab?
Ohne Division 28 fällt der Anspruch auf den allgemeinen Abzug in s 8-1(1) zurück: "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". Und s 8-1(2)(b) schließt ihn aus, "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" ist die ganze Methode. Sie addieren, was der ute tatsächlich kostet, und setzen den beruflichen Anteil ab. Die ATO nennt das "a work-related travel expense, rather than a work-related car expense".
Was die ATO zu Aufzeichnungen sagt. Vollständig zitiert, weil dieser Satz in beide Richtungen falsch wiedergegeben wird:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
„Kein logbook nötig“ stimmt also, ist aber unvollständig. Dieselbe Seite nennt, was Sie aufbewahren müssen:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Der erste Punkt ist genau der, den ein logbook beantwortet hätte. Ohne eines brauchen Sie trotzdem etwas, das zeigt, wie Sie auf Ihren Prozentsatz gekommen sind.
Das Rechenbeispiel der ATO selbst
Die Seite der ATO rechnet einen Anspruch für Ben durch, dessen Fahrzeug ein Motorrad ist, das s 995-1 ebenfalls vom „car“ ausnimmt. Ben führt "a record, similar to a logbook" über "the 12 week period he kept his record of trips":
- Berufliche Kilometer in den 12 Wochen: 600 von 800
- Beruflicher Anteil: 600 ÷ 800 = 75 %
- Fahrzeugkosten: 3 600 $
- Anspruch: 3 600 $ × 75 % = 2 700 $
Ein Ein-Tonnen-ute durchläuft dieselbe Rechnung. Mit Beispielzahlen: 3 900 berufliche Kilometer von 6 000 über zwölf Wochen sind 65 %. Bei 9 800 $ Betriebskosten und Wertverlust im Jahr ergibt das einen Anspruch von 6 370 $.
Papier, eine Tabelle und eine App können diese Aufzeichnung alle liefern. Vier Wege, ein Fahrtenbuch zu führen vergleicht sie.
Wenn Ihr Arbeitgeber den ute stellt
Dann ist es eine Frage der fringe benefits tax. Die Tonnengrenze entscheidet, welche Befreiung greift, aber der Test der begrenzten Privatnutzung ist auf beiden Seiten derselbe.
Ein ute, der für 1 Tonne oder mehr gebaut ist, ist kein car; ihn zu stellen ist daher ein residual benefit, befreit nach FBTAA s 47(6). Einer, der für weniger gebaut ist, ist ein car, befreit nach s 8(2), wenn er "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne" ist oder "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Beide Vorschriften verlangen dann, dass "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Zur work-related travel gehört die Fahrt zwischen Wohnung und Arbeitsstätte des Arbeitnehmers (s 136(1)).
Zu Doppelkabinen führt die Seite der ATO "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers" auf. Zu Aufzeichnungen: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
PCG 2018/3 ist die praktische Linie der ATO, für cars und residual benefits gleichermaßen. Neben anderen Bedingungen darf sich ein Arbeitgeber darauf stützen, wenn "any diversion adds no more than two kilometres" zur Fahrt zwischen Wohnung und Arbeit. Rein private Fahrten dürfen im FBT-Jahr insgesamt höchstens 1 000 Kilometer ausmachen, ohne eine Hin- und Rückfahrt über 200 Kilometer. Wo sie greift, sagt para 7(a), dass der Arbeitgeber "not need to keep records", die belegen, dass die private Nutzung minor, infrequent and irregular war.
Wie DriveHub das einfacher macht
Für einen ute über einer Tonne verlangt die ATO eine Sache, die kein Beleg liefern kann: Nachweise dafür, wie Sie den beruflichen Anteil berechnet haben. Die kommen aus einer Aufzeichnung Ihrer Fahrten, nicht nur der, an deren Notiz Sie gedacht haben.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Jede Fahrt hält das Datum, Start und Ende sowie die Strecke fest. Hinterher markieren Sie sie als Geschäftlich oder Privat und ergänzen den Zweck in Ihren eigenen Worten.
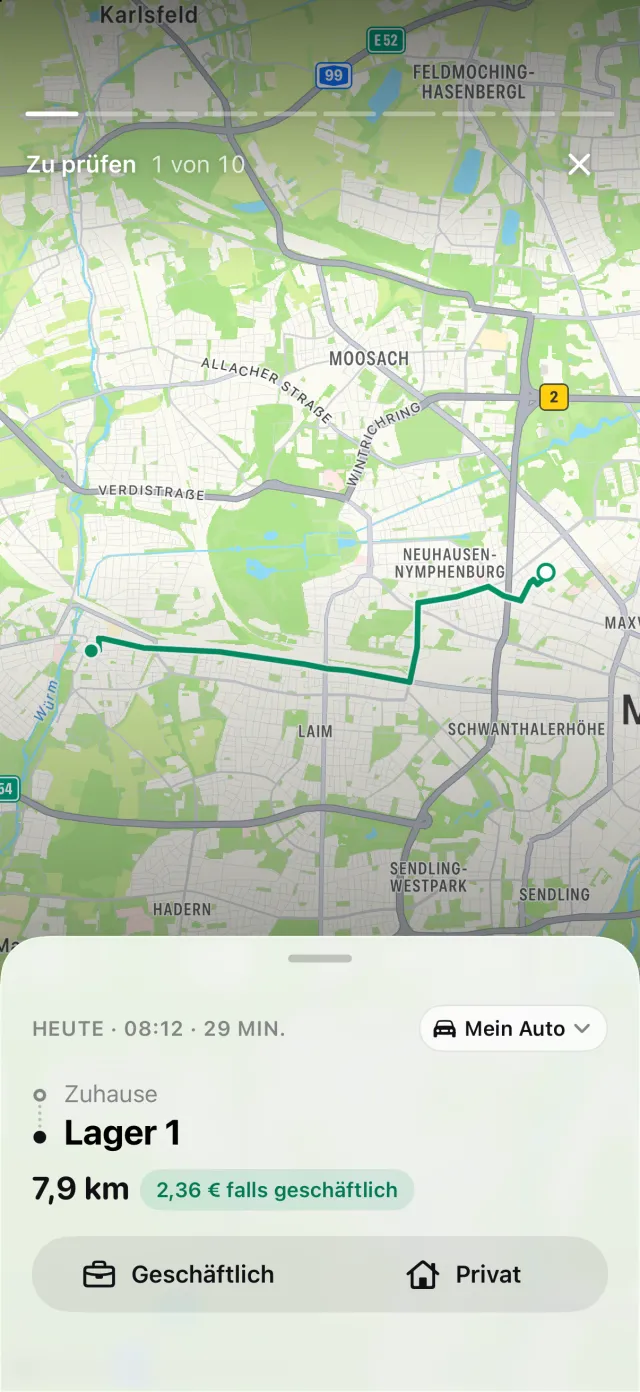
Hat Ihr iPhone Fahrten registriert, zu denen es keinen passenden Eintrag gibt, erscheint im Tab Fahrten die Story Verpasste Fahrten. Sie öffnet Fehlende Fahrten, wo Wiederherstellen die Route rekonstruiert. Der Bericht nennt die geschäftlichen und privaten Kilometer und den geschäftlichen Anteil für den Zeitraum, den Sie wählen. Für einen Australier heißt „Jahr“ 1. Juli bis 30. Juni. Er lässt sich als PDF exportieren, oder als Excel oder CSV für Ihre Buchhaltung.
Eines ganz offen. Der australische Bericht von DriveHub ist auf das log book der Division 28 zugeschnitten. Für einen ute, der kein car ist, können Sie seine Kilometerstände und Fahrzeugangaben ignorieren: Das Gesetz verlangt keine davon. Sein absetzbarer Betrag wird mit einem Satz pro Kilometer berechnet, den ein ute über einer Tonne nicht nutzen kann. Nehmen Sie stattdessen den geschäftlichen Anteil und wenden Sie ihn auf das an, was der ute tatsächlich gekostet hat.
DriveHub gibt es im App Store für das iPhone. Die australischen Regeln, denen es folgt, stehen auf der Australien-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was der Income Tax Assessment Act 1997, der Fringe Benefits Tax Assessment Act 1986 und die ATO sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren tax agent — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Australien: Anforderungen an das Fahrtenbuch.