 DriveHub
Guide pays · Australie · 8 min
Votre ute a-t-il besoin d'un log book ? Pas s'il transporte une tonne ou plus
Vous avez acheté un ute pour le travail, et chacun vous donne une réponse différente sur le log book. Au-delà d'une tonne, aucun n'est exigé, mais ce n'est pas toute la réponse. Tout tient à un chiffre que la plupart des propriétaires n'ont jamais calculé : la charge que le ute est conçu pour transporter.

En bref
- Votre ute a-t-il besoin d'un log book ? Pas s'il est conçu pour transporter 1 tonne ou plus, mais vous devez tout de même montrer comment vous avez établi la part professionnelle. Sous 1 tonne, seule la logbook method en exige un ; la méthode cents per kilometre, non.
- Conçu pour transporter 1 tonne ou plus : le ute n'est pas une « car » au sens de l'impôt sur le revenu. La méthode cents per kilometre, la logbook method et le plafond de 5 000 km ne s'y appliquent pas.
- Vous déduisez la part professionnelle de ce qu'il coûte réellement, au titre de la déduction générale de la s 8-1 de l'Income Tax Assessment Act 1997.
- Pas de log book, mais des preuves. Pour l'ATO, un document semblable à un log book est le moyen le plus simple de montrer votre usage professionnel. Vous devez conserver la preuve de la façon dont vous l'avez calculé.
- Conçu pour transporter moins de 1 tonne : c'est une « car », et la Division 28 s'applique. Soit 91 cents par km pour 2026-27, jusqu'à 5 000 km, sans log book, soit la logbook method avec un log book de 12 semaines.
- La charge utile, c'est le poids total autorisé moins le poids à vide, selon la formule de l'ATO elle-même.
- Un ute fourni par l'employeur relève du fringe benefits tax, avec une exonération de part et d'autre de la tonne lorsque l'usage privé est limité.
Ce que la loi entend par « car »
La définition figure dans le dictionnaire de la loi, la s 995-1(1) : "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." Un "motor vehicle" est "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Un véhicule cesse donc d'être une « car » dès qu'il atteint l'une des deux limites : une charge de 1 tonne, ou 9 passagers. La page de l'ATO sur les véhicules qui ne sont pas des « cars » cite les deux. Elle mentionne les véhicules d'une "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes", et ceux d'"a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Pourquoi c'est important : tout ce que la plupart des Australiens savent sur la déduction d'un véhicule se trouve dans la Division 28, et la Division 28 porte sur les frais de « car ». s 28-13(1) : "A car expense is a loss or outgoing to do with a car". Un ute hors de la définition échappe d'un coup aux deux méthodes, au plafond de 5 000 km et au log book.
Mon ute transporte-t-il une tonne ?
La loi dit "designed to carry a load". L'ATO donne le calcul, sur sa page consacrée au fringe benefits tax, Exempt use of eligible vehicles :
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
En résumé : le poids total autorisé (gross vehicle weight) moins le poids à vide (kerb weight). La formule figure sur une page FBT, mais le FBT Act reprend la même définition de « car » (s 136(1)).
Un exemple chiffré, avec des valeurs d'illustration. Prenons un ute dont la plaque de conformité (compliance plate) indique un poids total autorisé de 3 200 kg.
| Ute A | Ute B | |
|---|---|---|
| Poids total autorisé | 3 200 kg | 3 200 kg |
| Moins le poids à vide | 2 150 kg | 2 300 kg |
| Charge utile | 1 050 kg | 900 kg |
| Une « car » ? | Non : 1 tonne ou plus | Oui : moins de 1 tonne |
L'ATO dit que seuls « some utes » atteignent une tonne, et son poids à vide inclut les options installées. Faites donc le calcul à partir des chiffres de votre version exacte, pas d'un nom de modèle. Prenez le poids total autorisé inscrit sur sa plaque de conformité et le poids à vide de cette version telle qu'elle a été livrée. « Dual cab » ou « one-tonner » sur une brochure ne tranche rien. Le chiffre, si.
Moins d'une tonne : c'est une « car », et la Division 28 s'applique
Un ute conçu pour transporter moins de 1 tonne est une « car » comme n'importe quelle berline, et vous choisissez entre les deux méthodes de la Division 28.
Cents per kilometre. 91 cents par kilomètre pour 2026-27, pour les 5 000 premiers kilomètres professionnels par voiture ; la s 28-25(2) dispose que "you must discard the kilometres in excess of 5,000". Aucun log book n'est exigé, seulement une trace de la façon dont vous avez établi vos kilomètres professionnels.
La logbook method. Les coûts réels multipliés par votre pourcentage d'usage professionnel, tiré d'un log book tenu pendant une période continue d'au moins 12 semaines. La logbook method en détail précise ce que doit contenir chaque entrée.
Laquelle des deux vous convient, et quand vous pouvez changer d'avis, est une question à part : cents per kilometre ou logbook method.
Plus d'une tonne : comment le déduire ?
Hors Division 28, la déduction retombe sur la règle générale de la s 8-1(1) : "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". Et la s 8-1(2)(b) l'exclut "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that", c'est toute la méthode. Vous additionnez ce que le ute coûte réellement et vous déduisez la part professionnelle. L'ATO parle d'"a work-related travel expense, rather than a work-related car expense".
Ce que dit l'ATO sur les justificatifs. Citée en entier, parce que c'est la phrase que l'on paraphrase de travers dans les deux sens :
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
« Pas besoin de log book » est donc vrai, et incomplet. La même page énumère ce que vous devez conserver :
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Le premier point est celui auquel un log book aurait répondu. Sans log book, il vous faut quand même quelque chose qui montre comment vous êtes arrivé à votre pourcentage.
L'exemple chiffré de l'ATO
La page de l'ATO détaille la déduction de Ben, dont le véhicule est une moto, que la s 995-1 exclut elle aussi de la notion de « car ». Ben tient "a record, similar to a logbook" sur "the 12 week period he kept his record of trips" :
- Kilomètres professionnels sur les 12 semaines : 600 sur 800
- Usage professionnel : 600 ÷ 800 = 75 %
- Frais du véhicule : 3 600 $
- Déduction : 3 600 $ × 75 % = 2 700 $
Un ute d'une tonne suit le même calcul. Avec des valeurs d'illustration : 3 900 kilomètres professionnels sur 6 000 en douze semaines, cela fait 65 %. Appliqué à 9 800 $ de frais de fonctionnement et de dépréciation sur l'année, cela donne une déduction de 6 370 $.
Un carnet papier, un tableur ou une app peuvent tous produire ce relevé. Quatre façons de tenir un relevé kilométrique les compare.
Si votre employeur fournit le ute
La question relève alors du fringe benefits tax. La limite d'une tonne décide de l'exonération applicable, mais le critère d'usage privé limité est le même des deux côtés.
Un ute conçu pour transporter 1 tonne ou plus n'est pas une « car » : sa mise à disposition est un residual benefit, exonéré au titre de la FBTAA s 47(6). Un ute conçu pour moins en est une, exonérée au titre de la s 8(2) s'il s'agit d'"(i) a panel van or utility truck, designed to carry a load of less than 1 tonne", ou d'"(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Les deux sections exigent ensuite qu'"there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Les déplacements professionnels incluent le trajet entre le domicile du salarié et son lieu de travail (s 136(1)).
Pour les doubles cabines, la page de l'ATO mentionne "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". Sur les justificatifs : "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
Le PCG 2018/3 est la ligne pratique de l'ATO, pour les « cars » comme pour les residual benefits. Parmi ses autres conditions, l'employeur peut s'y fier lorsque "any diversion adds no more than two kilometres" au trajet domicile-travail. Les trajets entièrement privés doivent rester sous 1 000 kilomètres au total sur l'année FBT, sans aucun aller-retour de plus de 200 kilomètres. Lorsqu'il s'applique, le para 7(a) dispose que l'employeur n'a pas à tenir de registres ("not need to keep records") établissant que l'usage privé était mineur, occasionnel et irrégulier.
Ce que DriveHub vous simplifie
Pour un ute de plus d'une tonne, l'ATO demande une chose qu'aucune facture ne fournit : la preuve de la façon dont vous avez calculé la part professionnelle. Elle vient d'un relevé de vos trajets, et pas seulement de ceux que vous avez pensé à noter.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Chaque trajet porte la date, le départ et l'arrivée, et la distance. Vous le marquez ensuite comme Professionnel ou Privé, et ajoutez le motif dans vos propres mots.
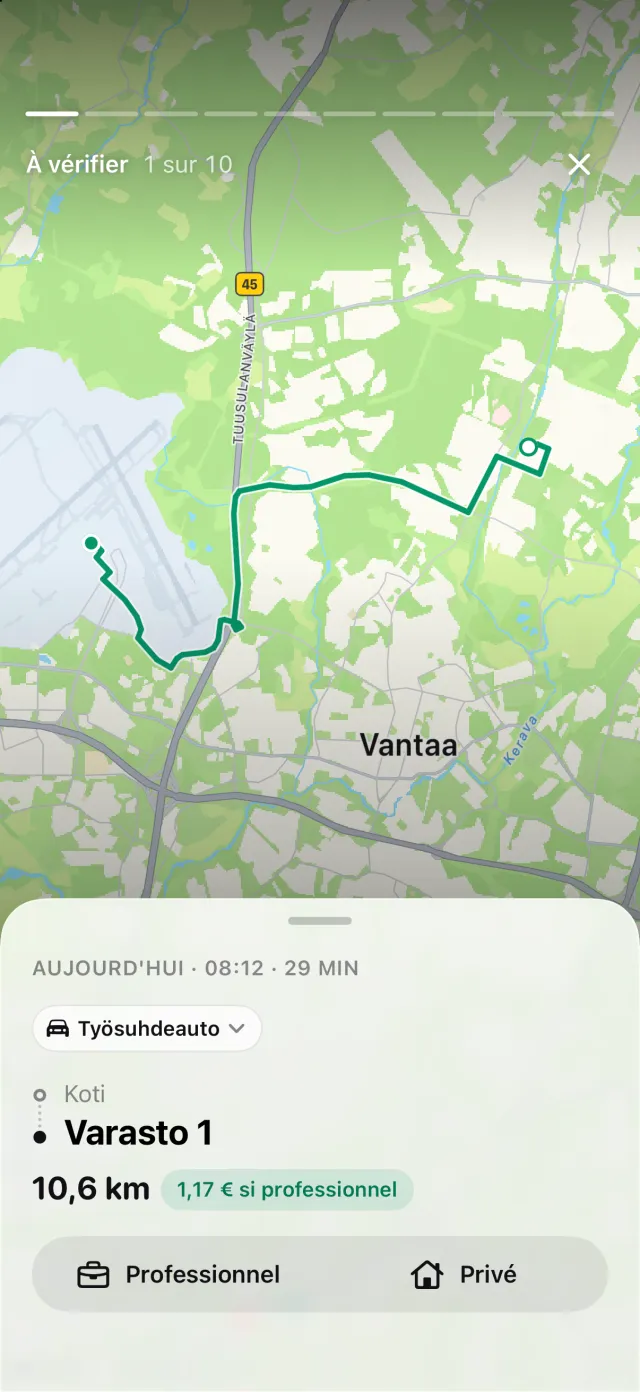
Si votre iPhone a enregistré une conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre Trajets manquants, où Récupérer reconstitue l'itinéraire. Le rapport donne les kilomètres professionnels et privés et le pourcentage professionnel pour la période que vous choisissez. Pour un Australien, « Année » signifie du 1er juillet au 30 juin. Il s'exporte en PDF, ou en Excel ou CSV pour votre comptable.
Une précision, sans détour. Le rapport australien de DriveHub est conçu pour le log book de la Division 28. Pour un ute qui n'est pas une « car », vous pouvez ignorer ses relevés du compteur et les caractéristiques de la voiture : la loi n'en demande aucun. Son montant déductible est calculé à un taux au kilomètre, qu'un ute de plus d'une tonne ne peut pas utiliser. Prenez plutôt le pourcentage professionnel, et appliquez-le à ce que le ute a réellement coûté.
DriveHub est sur l'App Store pour iPhone. Les règles australiennes qu'il applique figurent sur la page Australie, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent l'Income Tax Assessment Act 1997, le Fringe Benefits Tax Assessment Act 1986 et l'ATO, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre conseiller fiscal (tax agent) — et apportez vos relevés.
La règle complète, avec les textes dont elle découle : Australie : exigences du journal kilométrique.