 DriveHub
Riigijuhend · Austraalia · 8 min
Kas mu ute vajab log book'i? Mitte siis, kui see kannab tonni või rohkem
Ostsid tööks ute'i (pikapi), ja igaühel on log book'i kohta erinev vastus. Üle tonni seda ei nõuta, kuid see pole kogu vastus. Kõik sõltub ühest arvust, mida enamik omanikke pole kunagi välja arvutanud: kui suurt koormat ute on ehitatud kandma.

Lühike vastus
- Kas su ute vajab log book'i? Mitte, kui see on ehitatud kandma 1 tonni või rohkem, kuid pead ikkagi näitama, kuidas tööalase osa välja arvutasid. Alla 1 tonni vajab seda ainult logbook-meetod; cents per kilometre mitte.
- Ehitatud kandma 1 tonni või rohkem: ute ei ole tulumaksu mõttes „auto“ (car). Cents-per-kilometre-meetod, logbook-meetod ja 5 000 km ülempiir selle kohta ei kehti.
- Nõuad selle tööalase osa sellest, mida see tegelikult maksab, üldise mahaarvamisena Income Tax Assessment Act 1997 s 8-1 alusel.
- Log book'i pole vaja, tõendeid küll. ATO nimetab log book'iga sarnast dokumenti kõige lihtsamaks viisiks tööalast kasutust näidata. Tõendid selle kohta, kuidas sa selle arvutasid, pead alles hoidma.
- Ehitatud kandma alla 1 tonni: see on auto ja kehtib Division 28. See tähendab 91 senti km kohta aastal 2026-27, kuni 5 000 km, ilma log book'ita, või logbook-meetodit 12-nädalase log book'iga.
- Kandevõime on täismass miinus tühimass, ATO enda valemi järgi.
- Tööandja antud ute on erisoodustusmaksu (fringe benefits tax) küsimus, ja vabastus on olemas tonni mõlemal pool, kui erakasutus on piiratud.
Mida seadus „auto“ all mõtleb
Määratlus on seaduse sõnastiku jaotises, s 995-1(1): "car means a motor vehicle (except a motor cycle or similar vehicle) designed to carry a load of less than 1 tonne and fewer than 9 passengers." "motor vehicle" on "any motor-powered road vehicle (including a 4 wheel drive vehicle)".
Seega lakkab sõiduk olemast auto, kui see jõuab kumbagi piiri: 1 tonni koormani või 9 reisijani. ATO leht sõidukitest, mis ei ole autod nimetab mõlemat. Seal on loetletud sõidukid, mille "one tonne or greater carrying capacity such as trucks, heavy vehicles and some utes", ja need, mille "a carrying capacity of 9 or more passengers (including the driver), such as a minibus".
Miks see on oluline: kõik, mida enamik austraallasi sõiduki nõudmisest teab, asub Division 28-s, ja Division 28 käsitleb autokulusid. s 28-13(1): "A car expense is a loss or outgoing to do with a car". Määratlusest väljapoole jääv ute jääb korraga välja mõlemast meetodist, 5 000 km ülempiirist ja log book'ist.
Kas mu ute kannab tonni?
Seadus ütleb "designed to carry a load". Arvutuse annab ATO oma erisoodustusmaksu lehel Exempt use of eligible vehicles:
"You can use the following formula to calculate the carrying capacity of a vehicle: Maximum loaded vehicle weight (or gross vehicle weight, which is typically shown on the compliance plate…). Less: Unladen vehicle weight (or basic kerb weight, which is the weight of the vehicle with a full capacity of lubricant, coolant and fuel together with spare wheel, tools (including jack) and installed options, but excluding the weight of goods or occupants)."
Lühidalt: täismass (gross vehicle weight) miinus tühimass (kerb weight). Valem on FBT lehel, kuid FBT Act laenab sama „auto“ määratluse (s 136(1)).
Arvutusnäide, näitlike arvudega. Võtame ute, mille tüübisildil (compliance plate) on täismass 3 200 kg.
| Ute A | Ute B | |
|---|---|---|
| Täismass | 3 200 kg | 3 200 kg |
| Miinus tühimass | 2 150 kg | 2 300 kg |
| Kandevõime | 1 050 kg | 900 kg |
| Kas „auto“? | Ei: 1 tonn või rohkem | Jah: alla 1 tonni |
ATO ütleb, et tonnini jõuavad ainult „some utes“, ja tema tühimass arvestab paigaldatud lisavarustust. Seega arvuta see oma täpse versiooni arvudest, mitte mudeli nimest. Kasuta tüübisildil olevat täismassi ja selle versiooni tühimassi nii, nagu see on ehitatud. „Dual cab“ või „one-tonner“ brošüüris ei otsusta midagi. Otsustab arv.
Alla ühe tonni: see on auto ja kehtib Division 28
Ute, mis on ehitatud kandma alla 1 tonni, on auto nagu iga sedaan, ja valid kahe Division 28 meetodi vahel.
Cents per kilometre. 91 senti kilomeetri kohta aastal 2026-27, esimese 5 000 tööalase kilomeetri eest auto kohta; s 28-25(2) ütleb "you must discard the kilometres in excess of 5,000". Log book'i pole vaja, ainult arvestust selle kohta, kuidas oma töökilomeetrid välja arvutasid.
Logbook-meetod. Tegelikud kulud korrutatuna tööalase kasutuse protsendiga, mis võetakse log book'ist, mida on peetud järjest vähemalt 12 nädalat. Logbook-meetod üksikasjalikult selgitab, mida iga kanne peab sisaldama.
Kumb kahest sulle sobib ja millal saad meelt muuta, on omaette küsimus: cents per kilometre või logbook-meetod.
Üle ühe tonni: kuidas seda nõuda?
Ilma Division 28-ta langeb nõue tagasi üldisele mahaarvamisele s 8-1(1) järgi: "any loss or outgoing to the extent that: (a) it is incurred in gaining or producing your assessable income". Ja s 8-1(2)(b) välistab selle "to the extent that… it is a loss or outgoing of a private or domestic nature".
"To the extent that" ongi kogu meetod. Liidad kokku, mida ute tegelikult maksab, ja nõuad selle osa, mis on töö. ATO nimetab seda "a work-related travel expense, rather than a work-related car expense".
Mida ATO arvestuse kohta ütleb. Tsiteeritud tervikuna, sest seda lauset refereeritakse valesti mõlemas suunas:
"You can't use the cents per kilometre method or the logbook method to work out your claim. However, as you can only claim a deduction for the expenses related to your work-related travel, you may wish to keep a document similar to a logbook to calculate your work-related use percentage. While it is not a requirement, it is the easiest way to show how you calculated the expenses related to your work-related travel."
Seega „log book'i pole vaja“ on tõsi, kuid poolik. Sama leht loetleb, mida pead alles hoidma:
- "evidence of how you calculated your work-related use of the vehicle"
- "original receipts for all of your vehicle expenses"
- "details of how you work out your claim for the decline in value of the vehicle"
Esimesele punktile oleks vastanud log book. Ilma selleta on sul ikkagi vaja midagi, mis näitab, kuidas oma protsendini jõudsid.
ATO enda arvutusnäide
ATO leht arvutab nõude Beni jaoks, kelle sõiduk on mootorratas, mille s 995-1 samuti „autost“ välja jätab. Ben peab "a record, similar to a logbook" "the 12 week period he kept his record of trips" jooksul:
- Tööalased kilomeetrid 12 nädala jooksul: 600 kilomeetrit 800-st
- Tööalane kasutus: 600 ÷ 800 = 75%
- Sõidukikulud: 3 600 $
- Nõue: 3 600 $ × 75% = 2 700 $
Ühetonnine ute läbib sama arvutuse. Näitlike arvudega: 3 900 töökilomeetrit 6 000-st kaheteistkümne nädala jooksul on 65%. Aasta ülalpidamiskulude ja väärtuse vähenemise 9 800 $ vastu teeb see nõudeks 6 370 $.
Sellise arvestuse saab koostada paberil, tabelarvutuses või rakendusega. Neli viisi sõidupäevikut pidada võrdleb neid.
Kui ute annab tööandja
Siis on küsimus erisoodustusmaksus (fringe benefits tax). Ühe tonni piir otsustab, milline vabastus kehtib, kuid piiratud erakasutuse test on piiri mõlemal pool sama.
Ute, mis on ehitatud kandma 1 tonni või rohkem, ei ole auto, seega on selle andmine jääksoodustus (residual benefit), mis on vabastatud FBTAA s 47(6) alusel. Ute, mis on ehitatud kandma vähem, on auto, vabastatud s 8(2) alusel, kui see on "(i) a panel van or utility truck, designed to carry a load of less than 1 tonne" või "(ii) any other road vehicle designed to carry a load of less than 1 tonne (other than a vehicle designed for the principal purpose of carrying passengers)".
Mõlemad sätted nõuavad seejärel, et "there was no private use… other than: (i) work-related travel of the employee; and (ii) other private use… that was minor, infrequent and irregular". Tööalane sõit hõlmab sõitu töötaja kodu ja töökoha vahel (s 136(1)).
Dual cab'ide kohta loetleb ATO leht "a dual cab ute that is designed to… carry a load of less than 1 tonne but is not designed for the principal purpose of carrying passengers". Arvestuse kohta: "You don't have to keep special records to be eligible for the exemption. However, you must be able to demonstrate that the use of the vehicle at all times meets the limited private use conditions."
PCG 2018/3 on ATO praktiline joon nii autode kui ka jääksoodustuste jaoks. Muude tingimuste kõrval võib tööandja sellele tugineda, kui "any diversion adds no more than two kilometres" kodu ja töö vahelisele sõidule. Puhtalt eraotstarbelised sõidud peavad FBT aastas jääma kokku 1 000 kilomeetri piiresse, ja ükski edasi-tagasi sõit ei tohi ületada 200 kilomeetrit. Kui see kehtib, ütleb para 7(a), et tööandja "not need to keep records", mis näitaksid, et erakasutus oli väike, harv ja ebaregulaarne.
Kuidas DriveHub seda lihtsamaks teeb
Üle tonni kandva ute puhul küsib ATO üht asja, mida kviitung sulle anda ei saa: tõendit selle kohta, kuidas tööalase osa välja arvutasid. See tuleb sinu sõitude arvestusest, mitte ainult nendest, mida mäletasid kirja panna.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Igal sõidul on kuupäev, algus ja lõpp ning vahemaa. Hiljem märgid selle Töö või Isiklik ja lisad eesmärgi oma sõnadega.
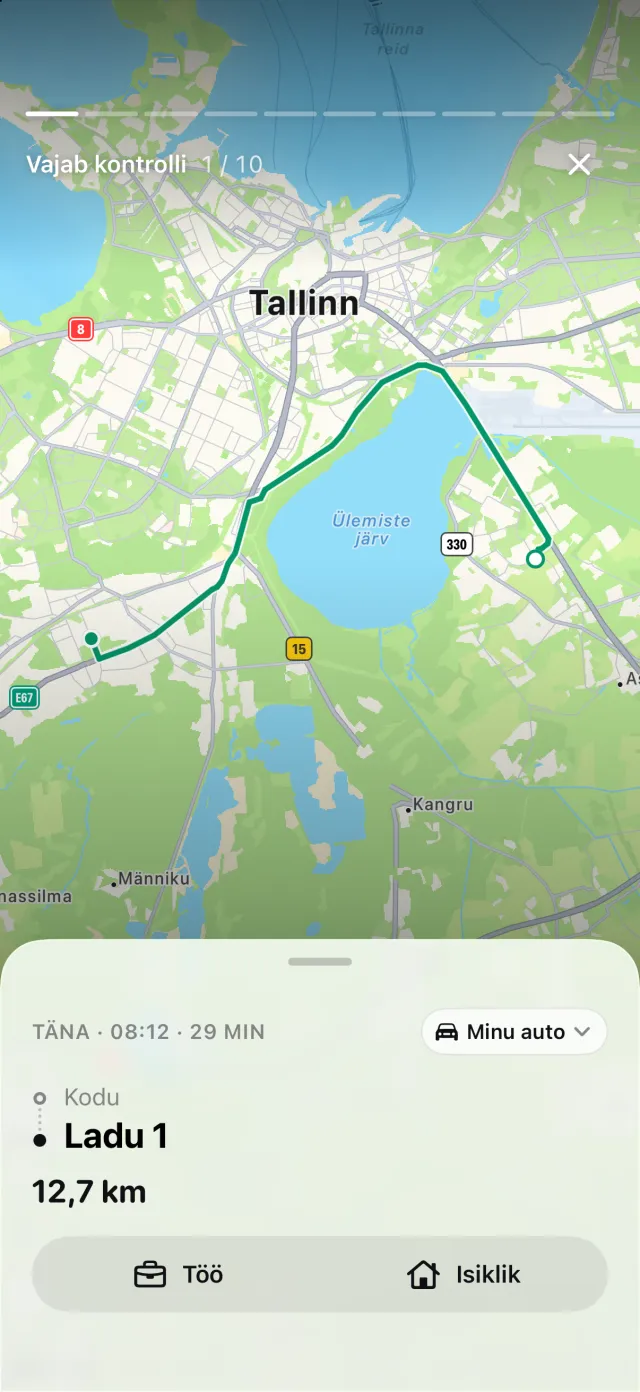
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab Puuduvad sõidud, kus Taasta ehitab marsruudi uuesti üles. Aruanne annab valitud perioodi töö- ja erakilomeetrid ning tööalase protsendi. Austraallase jaoks tähendab „Aasta“ 1. juulist 30. juunini. See ekspordib PDF-ina või Exceli või CSV-na raamatupidajale.
Üks asi otse välja. DriveHubi Austraalia aruanne on üles ehitatud Division 28 log book'i jaoks. Ute puhul, mis ei ole auto, võid selle odomeetri näidud ja auto andmed tähelepanuta jätta: seadus ei küsi neist ühtegi. Selle mahaarvatav summa arvutatakse kilomeetrimääraga, mida üle tonni kandev ute kasutada ei saa. Võta selle asemel tööalane protsent ja rakenda seda sellele, mida ute tegelikult maksis.
DriveHub on App Store'is iPhone'i jaoks. Austraalia reeglid, mida see järgib, on Austraalia lehel, ja automaatse salvestamise seadistamine võtab ühe korra paar minutit.
See leht annab edasi selle, mida Income Tax Assessment Act 1997, Fringe Benefits Tax Assessment Act 1986 ja ATO ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma tax agent'ilt — ja võta arvestus kaasa.
Kogu reegel koos allikatega: Austraalia: sõidupäeviku nõuded.