 DriveHub
Landeguide · Polen
Moms på en bil i Polen — hvornår du fradrager 50 %, hvornår 100 %, og hvad VAT-26 har med det at gøre

Det korte svar
I Polen er den indgående moms på en bils udgifter 50 % som udgangspunkt. Den er kun 100 %, hvis bilen bruges udelukkende til virksomheden. De 50 % følger af ustawa o VAT art. 86a ust. 1 og omfatter alle de biludgifter, der er opregnet i ust. 2: køb, leasing eller leje, brændstof, reparationer og driftsudgifter.
Art. 86a ust. 3 pkt 1 lit. a slår de 50 % fra for en bil "wykorzystywane wyłącznie do działalności gospodarczej podatnika", og ust. 4 pkt 1 angiver, hvornår en bil tæller som det: når den måde, du bruger den på, "zwłaszcza określony w ustalonych przez niego zasadach ich używania", og et kørselsregister ført for bilen udelukker enhver brug uden for virksomheden.
I praksis kræver 100 % tre ting: brugsregler, registret og en VAT-26-anmeldelse indgivet til tiden.
De tre betingelser for 100 %
1. Brugsregler. Du fastsætter dem selv, og de skal udelukke privat brug. Loven foreskriver ingen form. Skriv dem alligevel ned. Registret bekræfter reglerne, det erstatter dem ikke.
2. Registret. Ewidencja przebiegu pojazdu (kørselsregistret) efter art. 86a ust. 7, ført fra den dag, den udelukkende erhvervsmæssige brug begynder, til den dag, den ophører (ust. 6). Indholdet står i Polens to køretøjsregistre. Hvor længe du skal gemme det, står i gem det i seks år.
3. VAT-26. Art. 86a ust. 12 kræver en anmeldelse til dit skattekontor om bilen, som skal indgives senest den 25. dag i måneden efter måneden for den første udgift på bilen og senest den dag, du sender JPK for den periode. Efter ust. 13 ugyldiggør en for sen anmeldelse ikke de 100 %, men den flytter starten: Bilen tæller først som udelukkende erhvervsbrugt fra den første dag i den måned, hvor du indgiver. Hvis brugen senere ændrer sig, kræver ust. 14 en opdateret VAT-26 inden udgangen af den måned, hvor ændringen sker.
At skifte fra 50 % til 100 % bagefter
Hvis du har købt bilen under 50 %-reglen og senere begynder at bruge den udelukkende erhvervsmæssigt, lader art. 90b ust. 1 pkt 2 dig korrigere den moms, du fradrog ved købet, inden for 60 måneder regnet fra den måned, bilen blev købt, importeret eller taget i brug. Korrektionen foretages i angivelsen for den periode, hvor ændringen sker, i forhold til de resterende måneder (ust. 4). Ust. 3 anvender samme korrektion, når en for sen VAT-26 har skubbet starten på udelukkende erhvervsbrug forbi købet. For en bil med en startværdi på op til 15 000 zł er vinduet 12 måneder (ust. 6). Den anden vej er en pligt: En bil, der er fradraget med 100 %, og som begynder at blive brugt privat, kræver en korrektion efter pkt 1.
Køretøjer, der springer de 50 % over
Konstruktionen kan udelukke privat brug: varebiler, der opfylder art. 86a ust. 9 pkt 1 og 2 (med den ekstra besigtigelse og registreringspåtegning efter ust. 10), opregnede specialkøretøjer og køretøjer bygget til ti eller flere personer inklusive føreren (ust. 3 pkt 1 lit. b). Ingen af dem behøver registret eller en VAT-26. Art. 86a omfatter kun køretøjer op til 3,5 ton (art. 2 pkt 34).
Hvad DriveHub spørger om og beregner
Skærmen Bilmoms er til en momsregistreret virksomhed og arbejder på hele kalenderår, 2025 og 2026 for Polen. For en personbil eller motorcykel er det centrale spørgsmål Kun brugt erhvervsmæssigt: Nej giver 50 %, Ja åbner Skriftlige brugsregler udelukker privat brug, datoerne for den udelukkende erhvervsmæssige brug og VAT-26 indgivet den.
Derefter beregner den den fradragsberettigede indgående moms pr. faktura med et tal for hver måned. Fakturaer inden for den udelukkende erhvervsmæssige periode tæller med 100 %, andre med 50 %. Hvis datoen for VAT-26 ligger efter fristen, flytter den starten til den første dag i indgivelsesmåneden og siger det. Til fristen tager den den tidligste bilfaktura, du har indtastet, i et vilkårligt år, som den første udgift, så indtast den første faktura, selv om den ikke bærer moms.
Hvad den ikke gør:
- Den giver intet tal for en bil, der kun bruges erhvervsmæssigt, hvis en tur inden for den udelukkende erhvervsmæssige periode ikke er gennemgået, eller hvis en tur, du har markeret privat, falder inden for den. Pendlerture stopper den ikke, men en note beder dig tjekke dem med din revisor.
- Den giver intet tal, medmindre du bekræfter, at alle årets fakturaer er indtastet, eller hvis din omsætning kun er delvist momspligtig, fordi proportionen efter art. 90 ikke beregnes.
- Den indgiver eller genererer ikke VAT-26. Den stoler på den dato, du indtaster.
- Den kan ikke vurdere, om privat brug var mulig. Loven ser på muligheden, mens appen kun ser registrerede ture.
- Korrektionen efter art. 90b er kun et skøn, vist som Korrektionsskøn (art. 90b), når du har indtastet købsfakturaen og skifter fra 50 % til 100 % inden for 60 måneder efter den. For en bil købt for op til 15 000 zł netto står der, at korrektionen ikke beregnes.
- Den aflæser ikke kilometertælleren ved udgangen af hver afregningsperiode. Den aflæsning føjer du selv til registret.
Sådan gør du i DriveHub
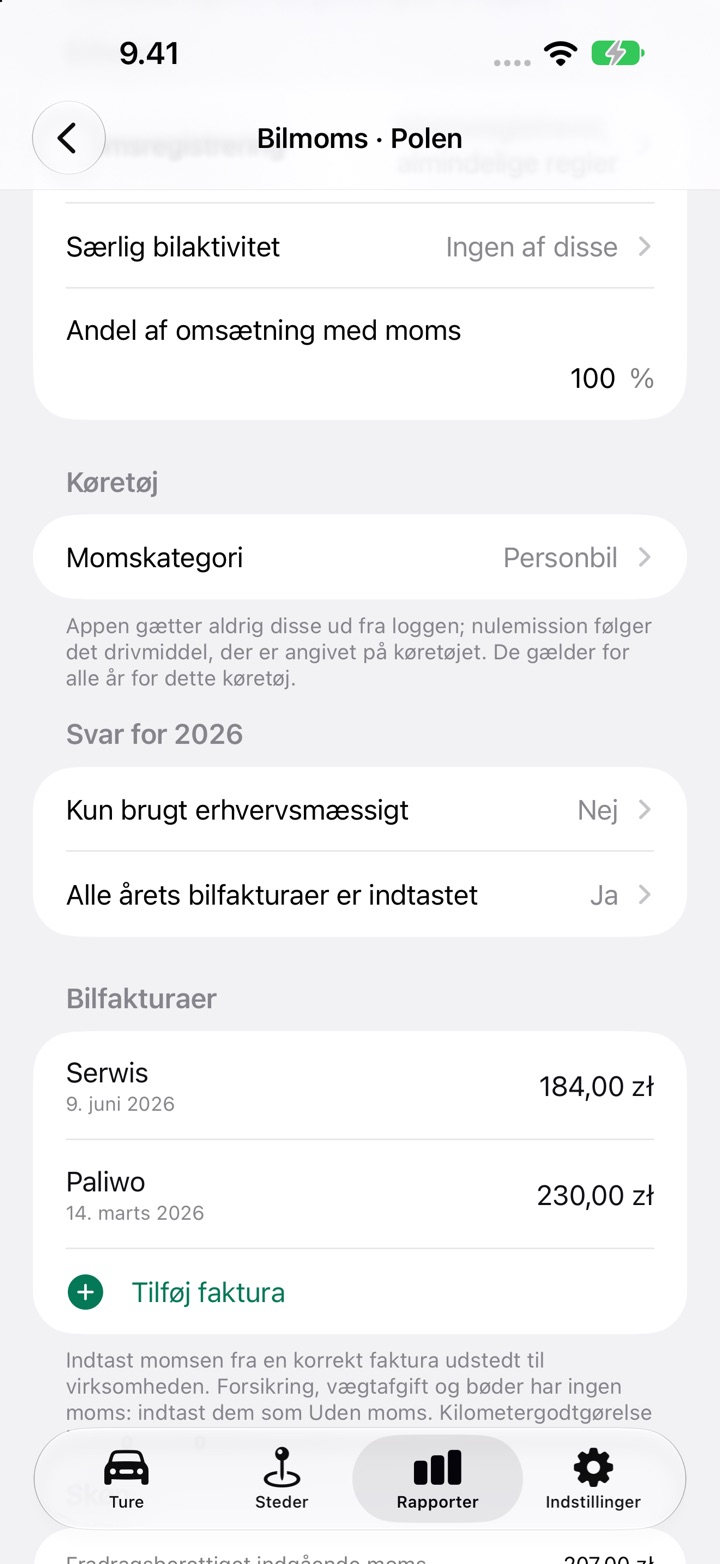
- Åbn Rapporter, vælg bilen og et helt kalenderår, og tryk på Indstil bilmoms på kortet Bilmoms (der står Redigér bilmoms, når året har en registrering). Kortet findes kun, når loggen føres for en virksomhed, ikke som lønmodtager.
- Under Erhverv angiver du Momsregistrering, Særlig bilaktivitet (som regel Ingen af disse) og Andel af omsætning med moms. Under Køretøj vælger du Momskategori.
- Under Svar for 2026 sætter du Kun brugt erhvervsmæssigt. Hvis ja, besvarer du Skriftlige brugsregler udelukker privat brug og angiver Udelukkende erhvervsbrug fra, Udelukkende erhvervsbrug til (lad det stå tomt, hvis brugen fortsætter) og VAT-26 indgivet den.
- Under Bilfakturaer trykker du på Tilføj faktura for hver bilfaktura med dens moms og sætter derefter Alle årets bilfakturaer er indtastet til Ja.
- Gennemgå hver tur i perioden med udelukkende erhvervsbrug, læs derefter Skøn nederst og tag det med til din księgowy (bogholder).
Indkomstskat er noget andet
For en enkeltmandsvirksomhed begrænser ustawa o PIT art. 23 ust. 1 pkt 46 og 46a de udgifter, du kan fradrage, til 20 % for din egen bil, der ikke er et driftsaktiv, og til 75 % for en firmabil, der også bruges privat. Skærmen Bilmoms beregner ikke indkomstskat.
Polens øvrige regler findes på siden om Polen.
Denne side gengiver, hvad de polske moms- og PIT-love selv siger, og nævner artiklerne, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din księgowy, og tag registret med.
Den fulde regel med de retsakter, den bygger på: Polen: krav til kørebogen.