 DriveHub
Landsguide · Polen
Moms på bil i Polen — när du drar av 50 %, när du drar av 100 %, och vad VAT-26 har med saken att göra

Det korta svaret
I Polen är den ingående momsen på en bils kostnader 50 % som huvudregel. Den är 100 % bara om bilen används uteslutande i verksamheten. De 50 % kommer från ustawa o VAT art. 86a ust. 1 (momslagen) och omfattar alla bilkostnader som listas i ust. 2: köp, leasing eller hyra, bränsle, reparationer och driftskostnader.
Art. 86a ust. 3 pkt 1 lit. a slår av de 50 % för en bil "wykorzystywane wyłącznie do działalności gospodarczej podatnika" (som används uteslutande i skattskyldigs ekonomiska verksamhet), och ust. 4 pkt 1 anger när en bil räknas som det: när sättet du använder den på, "zwłaszcza określony w ustalonych przez niego zasadach ich używania" (särskilt enligt de bruksregler han fastställt), och en körjournal som förs för bilen utesluter all användning utanför verksamheten.
I praktiken kräver 100 % tre saker: bruksregler, registret och en VAT-26-anmälan som lämnas i tid.
De tre villkoren för 100 %
1. Bruksregler. Du fastställer dem själv, och de måste utesluta privat användning. Lagen föreskriver ingen form; skriv ner dem ändå. Registret bekräftar reglerna; det ersätter dem inte.
2. Registret. Ewidencja przebiegu pojazdu (fordonets körjournal) enligt art. 86a ust. 7, som förs från den dag den uteslutande användningen börjar till den dag den upphör (ust. 6). Dess innehåll finns i Polens två fordonsregister; hur länge den ska sparas står i spara körjournalen sex år.
3. VAT-26. Art. 86a ust. 12 kräver en anmälan till ditt skattekontor om bilen, som ska lämnas senast den 25:e dagen i månaden efter månaden för den första utgiften på den bilen, och senast den dag du skickar in JPK för den perioden. Enligt ust. 13 gör en försenad anmälan inte de 100 % ogiltiga, men den flyttar startpunkten: bilen räknas som uteslutande använd i verksamheten först från den första dagen i den månad då du lämnar in. Om användningen ändras senare kräver ust. 14 en uppdaterad VAT-26 senast vid utgången av den månad då ändringen sker.
Att byta från 50 % till 100 % i efterhand
Om du köpte bilen under 50 %-regeln och senare börjar använda den uteslutande i verksamheten låter art. 90b ust. 1 pkt 2 dig korrigera den moms du drog av vid köpet, inom 60 månader räknat från månaden då bilen köptes, importerades eller togs i bruk. Korrigeringen görs i deklarationen för den period då ändringen sker, i proportion till de återstående månaderna (ust. 4). Ust. 3 tillämpar samma korrigering när en försenad VAT-26 flyttade starten av den uteslutande användningen till efter köpet. För en bil med ett ursprungligt värde på upp till 15 000 zł är fönstret 12 månader (ust. 6). Åt andra hållet är det en skyldighet: en bil som dragits av med 100 % och som börjar användas privat kräver en korrigering enligt pkt 1.
Fordon som slipper de 50 %
Konstruktionen kan utesluta privat användning: skåpbilar som uppfyller art. 86a ust. 9 pkt 1 och 2 (med den extra besiktningen och registreringsanteckningen i ust. 10), listade specialfordon och fordon byggda för tio eller fler personer inklusive föraren (ust. 3 pkt 1 lit. b). Inget av dem behöver registret eller en VAT-26. Art. 86a omfattar bara fordon upp till 3,5 ton (art. 2 pkt 34).
Vad DriveHub frågar och räknar ut
Skärmen Bilmoms är till för ett momsregistrerat företag och arbetar med hela kalenderår, 2025 och 2026 för Polen. För en personbil eller motorcykel är nyckelfrågan Används bara i verksamheten: Nej ger 50 %; Ja öppnar Skriftliga bruksregler utesluter privat användning, datumen för den uteslutande användningen och VAT-26 inlämnad den.
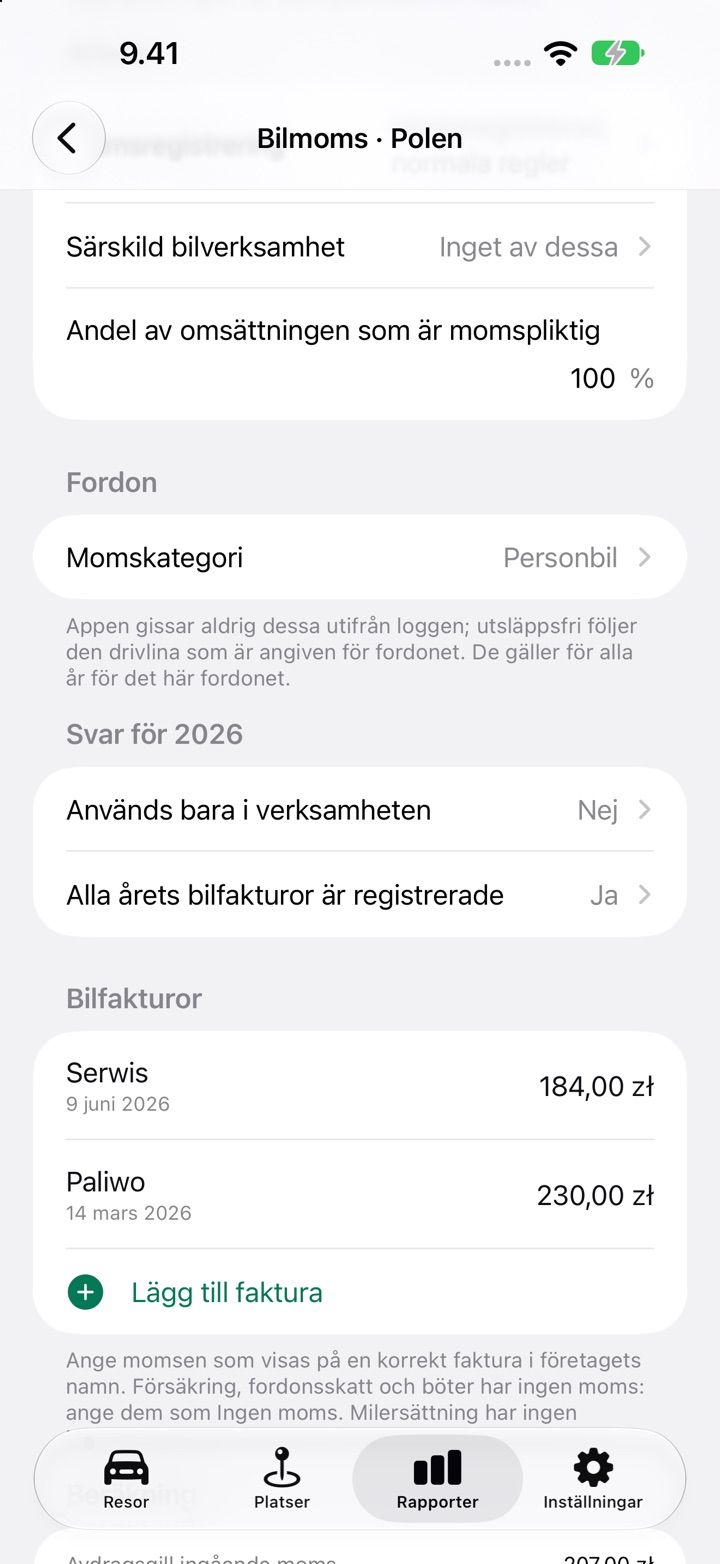
Den räknar sedan ut den avdragsgilla ingående momsen per faktura, med en siffra per månad. Fakturor inom den uteslutande perioden räknas med 100 %, övriga med 50 %. Om datumet för VAT-26 ligger efter tidsfristen flyttar den starten till den första dagen i inlämningsmånaden och säger det. För tidsfristen utgår den från den tidigaste bilfakturan du har registrerat, i vilket år som helst, som den första utgiften, så registrera den första fakturan även om den inte innehåller någon moms.
Vad den inte gör:
- Den anger inget belopp för en bil som bara används i verksamheten om en resa inom den uteslutande perioden är ogranskad, eller om en resa du markerat som privat ligger inom den. Arbetsresor stoppar det inte, men en anmärkning ber dig kontrollera dem med din redovisningskonsult.
- Den anger inget belopp om du inte bekräftar att alla årets fakturor är registrerade, eller om din omsättning bara delvis är momspliktig, eftersom proportionen enligt art. 90 inte beräknas.
- Den lämnar inte in eller skapar VAT-26. Den litar på det datum du anger.
- Den kan inte bedöma om privat användning var möjlig. Lagen ser på möjligheten; appen ser bara registrerade resor.
- Korrigeringen enligt art. 90b är bara en uppskattning, som visas som Korrigeringsberäkning (art. 90b) när du har registrerat inköpsfakturan och byter från 50 % till 100 % inom 60 månader efter den. För en bil som köpts för upp till 15 000 zł netto står det att korrigeringen inte beräknas.
- Den läser inte av vägmätaren vid slutet av varje redovisningsperiod. Den avläsningen lägger du själv till i registret.
Så gör du i DriveHub
- Öppna Rapporter, välj bilen och ett helt kalenderår och tryck på Ställ in bilmoms på kortet Bilmoms (det heter Redigera bilmoms när året har en post). Kortet finns bara när loggen förs för en verksamhet, inte som anställd.
- Under Arbete, ställ in Momsregistrering, Särskild bilverksamhet (oftast Inget av dessa) och Andel av omsättningen som är momspliktig. Under Fordon, välj Momskategori.
- Under Svar för 2026, ställ in Används bara i verksamheten. Om ja, svara på Skriftliga bruksregler utesluter privat användning och ange Uteslutande tjänstebruk från, Uteslutande tjänstebruk till (lämna tomt om användningen fortsätter) och VAT-26 inlämnad den.
- Under Bilfakturor, tryck på Lägg till faktura för varje bilfaktura med dess moms och ställ sedan Alla årets bilfakturor är registrerade på Ja.
- Granska varje resa under den uteslutande perioden, läs sedan Beräkning längst ned och ta den till din księgowy (redovisningskonsult).
Inkomstskatten är separat
För en enskild näringsidkare begränsar ustawa o PIT art. 23 ust. 1 pkt 46 och 46a (inkomstskattelagen) de kostnader du får dra av till 20 % för din egen bil som inte är en tillgång i verksamheten, och till 75 % för en företagsbil som också används privat. Skärmen Bilmoms räknar inte ut inkomstskatt.
Polens övriga regler finns på sidan om Polen.
Den här sidan återger vad de polska moms- och PIT-lagarna själva säger, och anger artiklarna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din księgowy, och ta med registret.
Hela regeln och källorna den bygger på: Polen: krav på körjournalen.