 DriveHub
Landengids · Polen
Btw op een auto in Polen — wanneer je 50% aftrekt, wanneer 100%, en wat de VAT-26 ermee te maken heeft

Het korte antwoord
In Polen is de voorbelasting op de kosten van een auto standaard 50%. Het is alleen 100% als de auto uitsluitend voor het bedrijf wordt gebruikt. De 50% komt uit ustawa o VAT art. 86a ust. 1 en geldt voor elke autokost die in ust. 2 staat: aanschaf, leasen of huren, brandstof, reparaties en gebruikskosten.
Art. 86a ust. 3 pkt 1 lit. a schakelt de 50% uit voor een auto "wykorzystywane wyłącznie do działalności gospodarczej podatnika", en ust. 4 pkt 1 zegt wanneer een auto daarvoor telt: wanneer de manier waarop je hem gebruikt, "zwłaszcza określony w ustalonych przez niego zasadach ich używania", en een voor de auto bijgehouden kilometerregister, elk gebruik buiten het bedrijf uitsluiten.
In de praktijk heeft 100% drie dingen nodig: gebruiksregels, het register en een tijdig ingediende VAT-26-melding.
De drie voorwaarden voor 100%
1. Gebruiksregels. Je stelt ze zelf op, en ze moeten privégebruik uitsluiten. De wet schrijft geen vorm voor; schrijf ze toch op. Het register bevestigt de regels; het vervangt ze niet.
2. Het register. De ewidencja przebiegu pojazdu (kilometerregister) van art. 86a ust. 7, bijgehouden vanaf de dag waarop het uitsluitende gebruik begint tot de dag waarop het eindigt (ust. 6). De inhoud staat in de twee voertuigregisters van Polen; hoe lang je het moet bewaren, staat in zes jaar bewaren.
3. De VAT-26. Art. 86a ust. 12 vereist een melding aan je belastingkantoor over de auto, uiterlijk op de 25e dag van de maand na de maand van de eerste uitgave voor die auto, en niet later dan de dag waarop je de JPK voor dat tijdvak verstuurt. Volgens ust. 13 maakt een te late melding de 100% niet ongeldig, maar ze verschuift het begin: de auto telt pas als uitsluitend zakelijk vanaf de eerste dag van de maand waarin je indient. Verandert het gebruik later, dan vereist ust. 14 een bijgewerkte VAT-26 vóór het einde van de maand van de wijziging.
Achteraf van 50% naar 100% overstappen
Heb je de auto gekocht onder de 50%-regel en ga je hem later uitsluitend zakelijk gebruiken, dan mag je volgens art. 90b ust. 1 pkt 2 de btw corrigeren die je bij de aankoop aftrok, binnen 60 maanden gerekend vanaf de maand waarin de auto werd gekocht, ingevoerd of in gebruik genomen. De correctie doe je in de aangifte over het tijdvak van de wijziging, naar verhouding van de resterende maanden (ust. 4). Ust. 3 past dezelfde correctie toe wanneer een te late VAT-26 het begin van het uitsluitende gebruik voorbij de aankoop schoof. Voor een auto met een beginwaarde tot 15 000 zł is de termijn 12 maanden (ust. 6). De andere kant op is een verplichting: een auto die met 100% is afgetrokken en privé gebruikt gaat worden, vraagt om een correctie volgens pkt 1.
Voertuigen die de 50% overslaan
De constructie kan privégebruik uitsluiten: bestelwagens die voldoen aan art. 86a ust. 9 pkt 1 en 2 (met de extra keuring en kentekenaantekening van ust. 10), opgesomde voertuigen voor een bijzonder doel, en voertuigen gebouwd voor tien of meer personen inclusief de bestuurder (ust. 3 pkt 1 lit. b). Geen van deze heeft het register of een VAT-26 nodig. Art. 86a geldt alleen voor voertuigen tot 3,5 ton (art. 2 pkt 34).
Wat DriveHub vraagt en berekent
Het scherm Auto-btw is bedoeld voor een btw-geregistreerd bedrijf en werkt met hele kalenderjaren, voor Polen 2025 en 2026. Voor een personenauto of motor is de sleutelvraag Alleen zakelijk gebruikt: Nee geeft 50%; Ja opent Schriftelijke gebruiksregels sluiten privégebruik uit, de data van het uitsluitende gebruik en VAT-26 ingediend op.
Daarna berekent het de aftrekbare voorbelasting per factuur, met een bedrag per maand. Facturen binnen de periode van uitsluitend gebruik tellen voor 100%, andere voor 50%. Ligt de datum van de VAT-26 na de termijn, dan verschuift het het begin naar de eerste dag van de maand van indiening en zegt dat erbij. Voor de termijn neemt het de vroegste autofactuur die je invoerde, in welk jaar ook, als eerste uitgave, dus voer die eerste factuur in, ook als er geen btw op zit.
Wat het niet doet:
- Het geeft geen bedrag voor een auto die alleen zakelijk wordt gebruikt als een rit binnen de periode van uitsluitend gebruik niet is gecontroleerd, of als een rit die je als privé markeerde erbinnen valt. Woon-werkritten stoppen het niet, maar een toelichting vraagt je ze met je accountant te controleren.
- Het geeft geen bedrag tenzij je bevestigt dat alle facturen van het jaar zijn ingevoerd, of als je omzet maar deels belast is, omdat de proportie van art. 90 niet wordt berekend.
- Het dient de VAT-26 niet in en maakt hem niet. Het vertrouwt op de datum die je invoert.
- Het kan niet beoordelen of privégebruik mogelijk was. De wet kijkt naar de mogelijkheid; de app ziet alleen vastgelegde ritten.
- De correctie van art. 90b is slechts een schatting, getoond als Correctieschatting (art. 90b) wanneer je de aankoopfactuur hebt ingevoerd en binnen 60 maanden daarna van 50% naar 100% overstapt. Voor een auto die voor ten hoogste 15 000 zł netto is gekocht, zegt het dat de correctie niet wordt berekend.
- Het leest de kilometerteller niet aan het einde van elke afrekenperiode. Die stand voeg je zelf aan het register toe.
Zo doe je het in DriveHub
- Open Rapporten, kies de auto en een volledig kalenderjaar, en tik op Auto-btw instellen op de kaart Auto-btw (er staat Auto-btw bewerken zodra het jaar gegevens heeft). De kaart is er alleen als de registratie voor een bedrijf wordt bijgehouden, niet als werknemer.
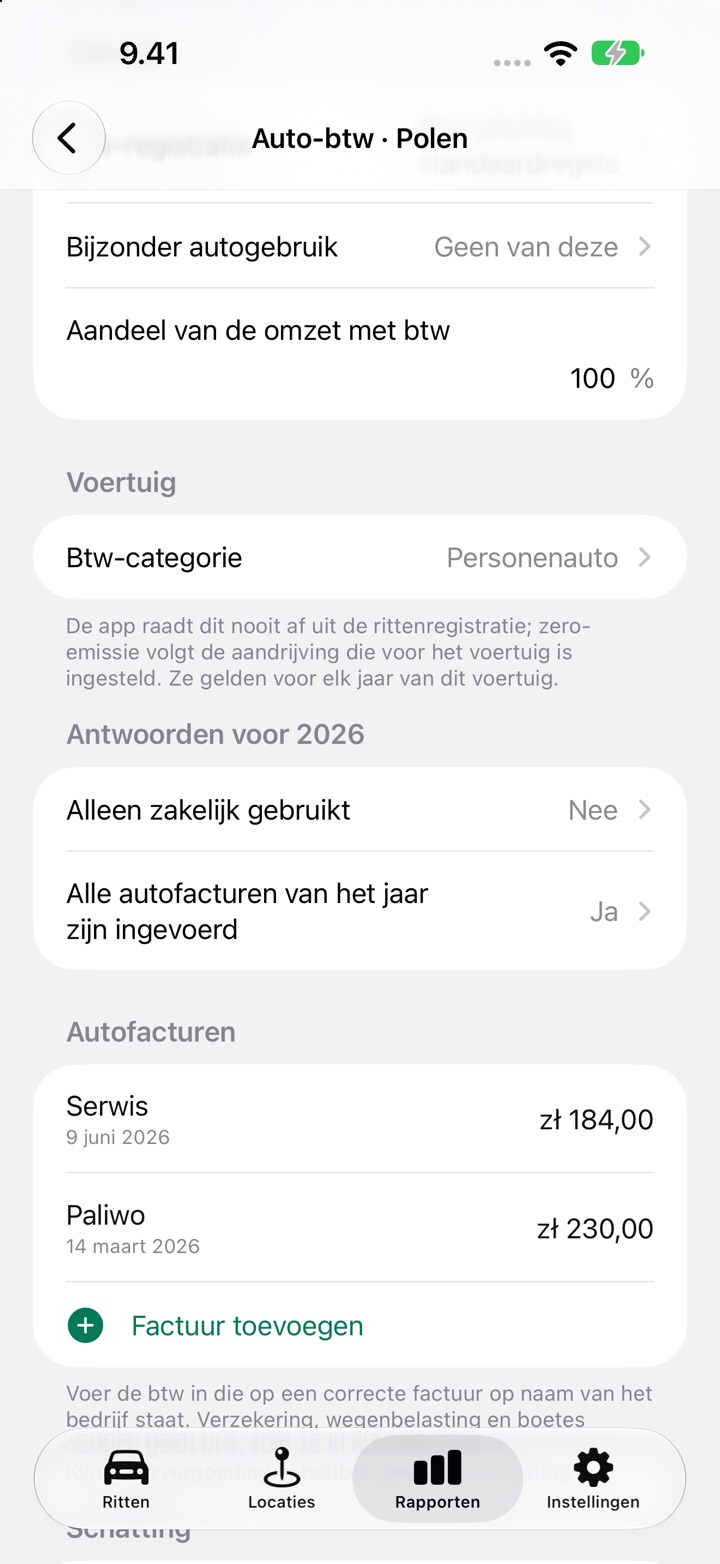
- Stel onder Zakelijk de Btw-registratie, het Bijzonder autogebruik (meestal Geen van deze) en het Aandeel van de omzet met btw in. Kies onder Voertuig de Btw-categorie.
- Stel onder Antwoorden voor 2026 Alleen zakelijk gebruikt in. Is het ja, beantwoord dan Schriftelijke gebruiksregels sluiten privégebruik uit en stel Uitsluitend zakelijk gebruik vanaf, Uitsluitend zakelijk gebruik tot (laat leeg als het gebruik doorloopt) en VAT-26 ingediend op in.
- Tik onder Autofacturen op Factuur toevoegen voor elke autofactuur met de btw erop, en zet daarna Alle autofacturen van het jaar zijn ingevoerd op Ja.
- Controleer elke rit in de periode van uitsluitend gebruik, lees dan de Schatting onderaan en neem die mee naar je księgowy (Poolse boekhouder).
Inkomstenbelasting is apart
Voor een eenmanszaak beperken ustawa o PIT art. 23 ust. 1 pkt 46 en 46a de kosten die je kunt aftrekken tot 20% voor je eigen auto die geen bedrijfsmiddel is, en tot 75% voor een bedrijfsauto die ook privé wordt gebruikt. Het scherm Auto-btw berekent geen inkomstenbelasting.
De andere regels van Polen staan op de pagina Polen.
Deze pagina geeft weer wat de Poolse btw- en PIT-wetten zelf zeggen, en noemt de artikelen zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je księgowy — en neem het register mee.
De volledige regel, met de bronnen waarop die berust: Polen: eisen aan de rittenregistratie.