 DriveHub
Vodič za državu · Poljska
PDV na automobil u Poljskoj — kad odbijate 50 %, kad 100 % i kakve veze ima VAT-26

Kratki odgovor
U Poljskoj je pretporez na troškove automobila prema zadanome 50 %. Iznosi 100 % samo ako se automobil koristi isključivo za poslovanje. Tih 50 % proizlazi iz ustawa o VAT art. 86a ust. 1 i obuhvaća svaki trošak automobila naveden u ust. 2: kupnju, leasing ili najam, gorivo, popravke i troškove uporabe.
Art. 86a ust. 3 pkt 1 lit. a isključuje tih 50 % za automobil „wykorzystywane wyłącznie do działalności gospodarczej podatnika“, a ust. 4 pkt 1 kaže kad se automobil tako računa: kad način na koji ga koristite, „zwłaszcza określony w ustalonych przez niego zasadach ich używania“, i evidencija kilometraže vođena za automobil isključuju svaku uporabu izvan poslovanja.
U praksi 100 % traži tri stvari: pravila uporabe, evidenciju i pravodobno podnesenu obavijest VAT-26.
Tri uvjeta za 100 %
1. Pravila uporabe. Određujete ih sami i moraju isključivati privatnu uporabu. Zakon ne propisuje oblik; zapišite ih svejedno. Evidencija pravila potvrđuje, ne zamjenjuje ih.
2. Evidencija. Ewidencja przebiegu pojazdu iz art. 86a ust. 7, vođena od dana početka isključive uporabe do dana njezina završetka (ust. 6). Njezin sadržaj opisan je u članku Dvije poljske evidencije vozila; koliko je dugo čuvati, u članku čuvajte je šest godina.
3. VAT-26. Art. 86a ust. 12 traži obavijest vašem poreznom uredu o automobilu, dospjelu do 25. dana mjeseca nakon mjeseca prvog troška na tom automobilu, a najkasnije do dana kad šaljete JPK za to razdoblje. Prema ust. 13 zakašnjela obavijest ne poništava 100 %, ali pomiče početak: automobil se smatra isključivo poslovnim tek od prvog dana mjeseca u kojem podnesete obavijest. Ako se uporaba kasnije promijeni, ust. 14 traži ažurirani VAT-26 do kraja mjeseca promjene.
Naknadni prelazak s 50 % na 100 %
Ako ste automobil kupili po pravilu od 50 %, a kasnije ga počnete koristiti isključivo, art. 90b ust. 1 pkt 2 dopušta vam da ispravite PDV koji ste odbili pri kupnji, u roku od 60 mjeseci računajući od mjeseca u kojem je automobil kupljen, uvezen ili stavljen u uporabu. Ispravak se provodi u prijavi za razdoblje promjene, razmjerno preostalim mjesecima (ust. 4). Ust. 3 primjenjuje isti ispravak kad je zakašnjeli VAT-26 pomaknuo početak isključive uporabe nakon kupnje. Za automobil s početnom vrijednošću do 15 000 zł rok je 12 mjeseci (ust. 6). U drugom smjeru to je obveza: automobil odbijen sa 100 % koji se počne koristiti privatno traži ispravak prema pkt 1.
Vozila koja izbjegavaju 50 %
Konstrukcija može isključiti privatnu uporabu: kombiji koji ispunjavaju art. 86a ust. 9 pkt 1 i 2 (uz dodatni pregled i upis u prometnu dozvolu iz ust. 10), popisana vozila posebne namjene i vozila izrađena za deset ili više osoba, uključujući vozača (ust. 3 pkt 1 lit. b). Nijedno od njih ne treba evidenciju ni VAT-26. Art. 86a obuhvaća samo vozila do 3,5 tone (art. 2 pkt 34).
Što DriveHub pita i izračunava
Zaslon PDV-a za automobil namijenjen je poslovanju upisanom u sustav PDV-a i radi na punim kalendarskim godinama, za Poljsku 2025. i 2026. Za osobni automobil ili motocikl ključno je pitanje Koristi se samo za posao: Ne daje 50 %; Da otvara Pisana pravila uporabe isključuju privatnu uporabu, datume isključive uporabe i VAT-26 predan.
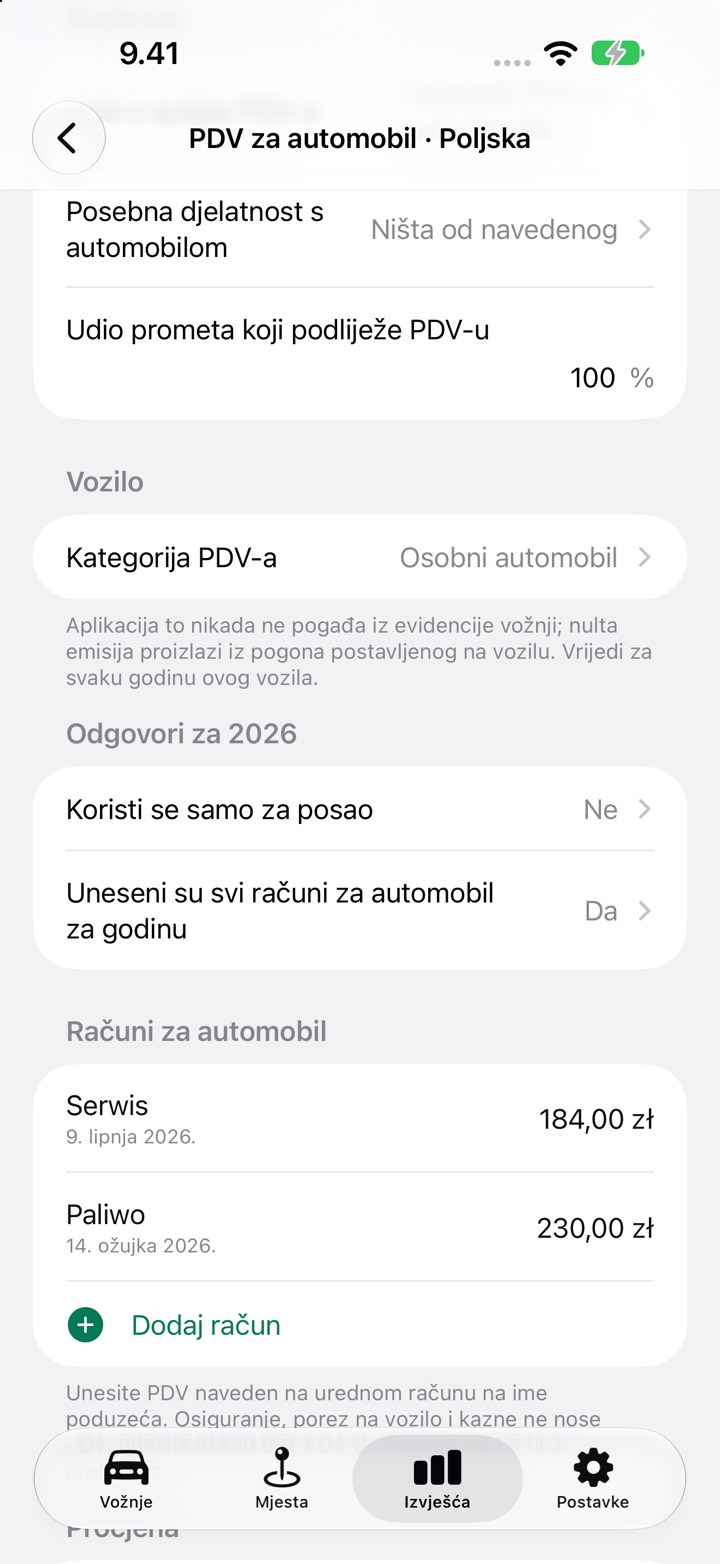
Zatim izračunava odbitni pretporez po računu, s iznosom po mjesecu. Računi unutar razdoblja isključive uporabe računaju se sa 100 %, ostali s 50 %. Ako je datum VAT-26 nakon roka, pomiče početak na prvi dan mjeseca podnošenja i to kaže. Za rok uzima najraniji račun za automobil koji ste unijeli, u bilo kojoj godini, kao prvi trošak, pa unesite taj prvi račun čak i ako ne nosi PDV.
Što ne radi:
- Ne daje iznos za automobil koji se koristi samo za posao ako je vožnja unutar razdoblja isključive uporabe nepregledana ili ako vožnja koju ste označili kao privatnu pada unutar njega. Vožnje na posao ne zaustavljaju izračun, ali napomena traži da ih provjerite sa svojim računovođom.
- Ne daje iznos ako ne potvrdite da su uneseni svi računi za godinu ili ako je vaš promet samo djelomično oporeziv, jer se razmjer iz art. 90 ne izračunava.
- Ne podnosi i ne generira VAT-26. Vjeruje datumu koji unesete.
- Ne može prosuđivati je li privatna uporaba bila moguća. Zakon gleda mogućnost; aplikacija vidi samo zabilježene vožnje.
- Ispravak prema art. 90b samo je procjena, prikazana kao Procjena ispravka (art. 90b) kad ste unijeli račun za kupnju i prelazite s 50 % na 100 % unutar 60 mjeseci od njega. Za automobil kupljen za do 15 000 zł neto kaže da se ispravak ne izračunava.
- Ne čita brojilo na kraju svakog obračunskog razdoblja. To očitanje sami dodajete u evidenciju.
Kako to napraviti u DriveHubu
- Otvorite Izvješća, odaberite automobil i punu kalendarsku godinu te dodirnite Postavi PDV za automobil na kartici PDV za automobil (kad godina ima zapis, piše Uredi PDV automobila). Kartica postoji samo kad se evidencija vodi za poslovanje, a ne kao zaposlenik.
- Pod Poslovno postavite Upis u sustav PDV-a, Posebna djelatnost s automobilom (obično Ništa od navedenog) i Udio prometa koji podliježe PDV-u. Pod Vozilo odaberite Kategorija PDV-a.
- Pod Odgovori za 2026. postavite Koristi se samo za posao. Ako je Da, odgovorite na Pisana pravila uporabe isključuju privatnu uporabu i postavite Isključivo poslovna uporaba od, Isključivo poslovna uporaba do (ostavite prazno ako uporaba traje) i VAT-26 predan.
- Pod Računi za automobil dodirnite Dodaj račun za svaki račun za automobil s njegovim PDV-om, zatim Uneseni su svi računi za automobil za godinu postavite na Da.
- Pregledajte svaku vožnju u razdoblju isključive uporabe, zatim pročitajte Procjena pri dnu i odnesite je svom knjigovođi (księgowy).
Porez na dohodak je zaseban
Za samostalnog poduzetnika ustawa o PIT art. 23 ust. 1 pkt 46 i 46a ograničavaju troškove koje možete odbiti na 20 % za vlastiti automobil koji nije poslovna imovina i na 75 % za poslovni automobil koji se koristi i privatno. Zaslon PDV-a za automobil ne izračunava porez na dohodak.
Ostala poljska pravila nalaze se na stranici o Poljskoj.
Ova stranica prenosi što kažu sami poljski zakoni o PDV-u i PIT-u te navodi članke kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu (księgowy) — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Poljska: zahtjevi za evidenciju kilometraže.