 DriveHub
Landveiledning · Polen
MVA på bil i Polen — når du trekker fra 50 %, når du trekker fra 100 %, og hva VAT-26 har med det å gjøre

Det korte svaret
I Polen er den inngående MVA-en på en bils kostnader 50 % som hovedregel. Den er 100 % bare hvis bilen brukes utelukkende i virksomheten. De 50 % kommer fra ustawa o VAT art. 86a ust. 1 (den polske MVA-loven) og gjelder alle bilkostnader oppført i ust. 2: kjøp, leasing eller leie, drivstoff, reparasjoner og driftskostnader.
Art. 86a ust. 3 pkt 1 lit. a slår av de 50 % for en bil «wykorzystywane wyłącznie do działalności gospodarczej podatnika» (brukt utelukkende i skattyterens virksomhet), og ust. 4 pkt 1 sier når en bil regnes som det: når måten du bruker den på, «zwłaszcza określony w ustalonych przez niego zasadach ich używania» (særlig slik den er fastsatt i reglene han har satt for bruken), og en kjørebok ført for bilen, utelukker all bruk utenfor virksomheten.
I praksis krever 100 % tre ting: bruksregler, kjøreboken og en VAT-26-melding levert i tide.
De tre vilkårene for 100 %
1. Bruksregler. Du fastsetter dem selv, og de må utelukke privat bruk. Loven foreskriver ingen form; skriv dem ned likevel. Kjøreboken bekrefter reglene; den erstatter dem ikke.
2. Kjøreboken. Ewidencja przebiegu pojazdu etter art. 86a ust. 7, ført fra dagen utelukkende bruk begynner til dagen den slutter (ust. 6). Innholdet står i Polens to kjøretøyregistre; hvor lenge den skal oppbevares, står i oppbevar den i seks år.
3. VAT-26. Art. 86a ust. 12 krever en melding til skattekontoret om bilen, med frist den 25. dagen i måneden etter måneden for den første utgiften på bilen, og senest den dagen du sender JPK for den perioden. Etter ust. 13 gjør ikke en forsinket melding de 100 % ugyldige, men den flytter starten: bilen regnes som utelukkende yrkesbil først fra første dag i måneden du leverer. Hvis bruken endres senere, krever ust. 14 en oppdatert VAT-26 innen utgangen av måneden for endringen.
Å bytte fra 50 % til 100 % i ettertid
Hvis du kjøpte bilen under 50 %-regelen og senere begynner å bruke den utelukkende i virksomheten, lar art. 90b ust. 1 pkt 2 deg korrigere MVA-en du trakk fra ved kjøpet, innen 60 måneder regnet fra måneden bilen ble kjøpt, importert eller tatt i bruk. Korrigeringen gjøres i oppgaven for perioden for endringen, i forhold til månedene som er igjen (ust. 4). Ust. 3 anvender samme korrigering når en forsinket VAT-26 skjøv starten på den utelukkende bruken forbi kjøpet. For en bil med en startverdi på inntil 15 000 zł er vinduet 12 måneder (ust. 6). Å gå motsatt vei er en plikt: en bil det er trukket fra 100 % på, som begynner å brukes privat, krever en korrigering etter pkt 1.
Kjøretøy som slipper de 50 %
Konstruksjonen kan utelukke privat bruk: varebiler som oppfyller art. 86a ust. 9 pkt 1 og 2 (med den ekstra kontrollen og påtegningen i vognkortet etter ust. 10), oppførte spesialkjøretøy og kjøretøy bygget for ti eller flere personer inkludert føreren (ust. 3 pkt 1 lit. b). Ingen av dem trenger kjøreboken eller en VAT-26. Art. 86a omfatter bare kjøretøy på opptil 3,5 tonn (art. 2 pkt 34).
Hva DriveHub spør om og beregner
Skjermen Bil-MVA er for en MVA-registrert virksomhet og arbeider med hele kalenderår, 2025 og 2026 for Polen. For en personbil eller motorsykkel er nøkkelspørsmålet Brukes bare i virksomheten: Nei gir 50 %; Ja åpner Skriftlige bruksregler utelukker privat bruk, datoene for den utelukkende bruken og VAT-26 innlevert.
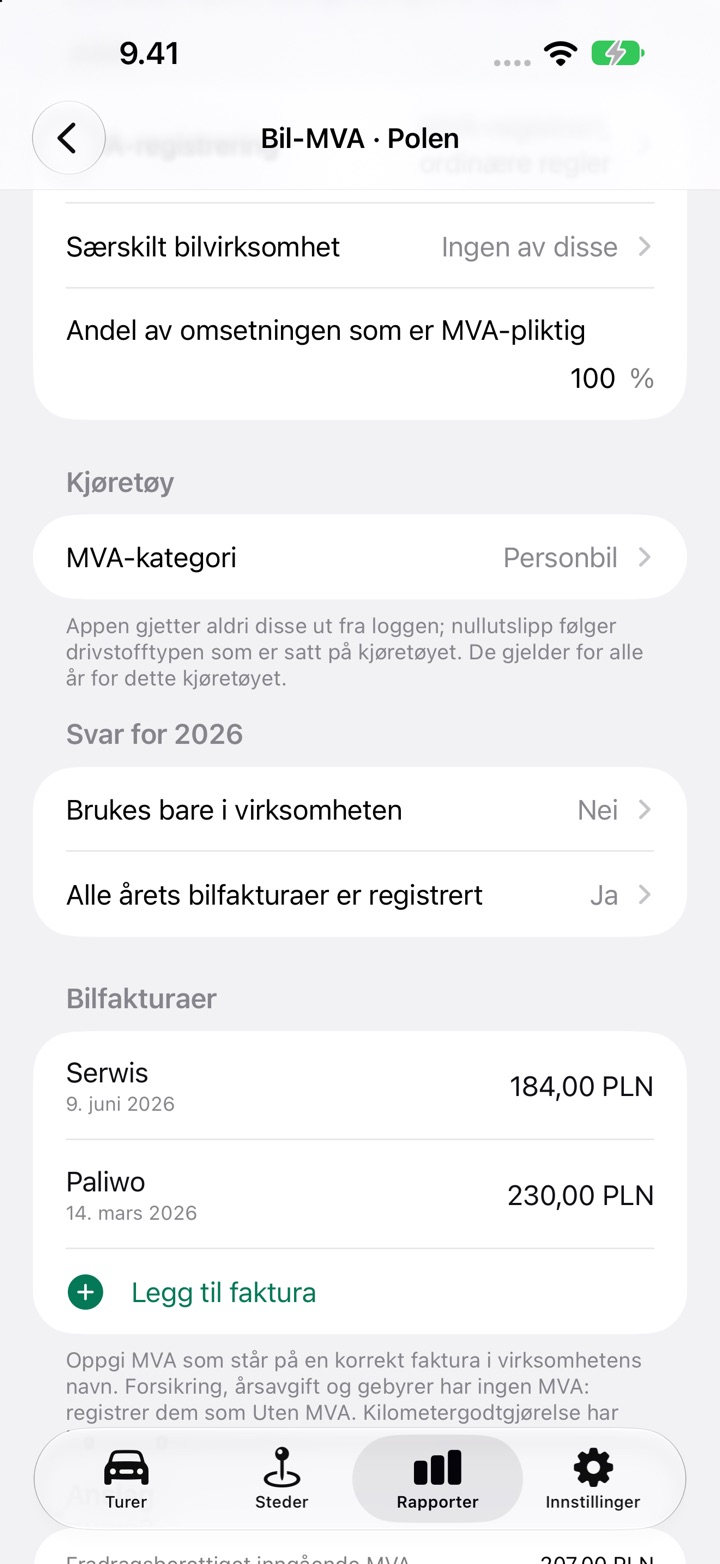
Deretter beregner den den fradragsberettigede inngående MVA-en per faktura, med et tall per måned. Fakturaer innenfor perioden med utelukkende bruk regnes med 100 %, andre med 50 %. Hvis datoen for VAT-26 er etter fristen, flytter den starten til første dag i leveringsmåneden og sier fra om det. For fristen tar den den tidligste bilfakturaen du har lagt inn, i et hvilket som helst år, som første utgift, så legg inn den første fakturaen selv om den ikke har MVA.
Hva den ikke gjør:
- Den gir ikke noe tall for en bil som bare brukes i virksomheten hvis en tur innenfor perioden med utelukkende bruk er ugjennomgått, eller hvis en tur du merket privat faller innenfor den. Arbeidsreiser stopper det ikke, men et notat ber deg sjekke dem med regnskapsføreren.
- Den gir ikke noe tall med mindre du bekrefter at alle årets fakturaer er registrert, eller hvis omsetningen din bare delvis er skattepliktig, fordi proporsjonen etter art. 90 ikke beregnes.
- Den leverer eller lager ikke VAT-26. Den stoler på datoen du oppgir.
- Den kan ikke vurdere om privat bruk var mulig. Loven ser på muligheten; appen ser bare registrerte turer.
- Korrigeringen etter art. 90b er bare et anslag, vist som Correction estimate (art. 90b) når du har lagt inn kjøpsfakturaen og bytter fra 50 % til 100 % innen 60 måneder etter den. For en bil kjøpt for inntil 15 000 zł netto sier den at korrigeringen ikke beregnes.
- Den leser ikke kilometertelleren ved slutten av hver avregningsperiode. Den avlesningen legger du selv inn i kjøreboken.
Slik gjør du det i DriveHub
- Åpne Rapporter, velg bilen og et helt kalenderår, og trykk Sett opp bil-MVA på kortet Bil-MVA (det heter Rediger bil-MVA når året har en registrering). Kortet finnes bare når loggen føres for en virksomhet, ikke som ansatt.
- Under Virksomhet setter du MVA-registrering, Særskilt bilvirksomhet (vanligvis Ingen av disse) og Andel av omsetningen som er MVA-pliktig. Under Kjøretøy velger du MVA-kategori.
- Under Svar for 2026 setter du Brukes bare i virksomheten. Hvis ja, svarer du på Skriftlige bruksregler utelukker privat bruk og setter Utelukkende yrkesbruk fra, Utelukkende yrkesbruk til (la det stå tomt hvis bruken fortsetter) og VAT-26 innlevert.
- Under Bilfakturaer trykker du Legg til faktura for hver bilfaktura med MVA-en, og setter deretter Alle årets bilfakturaer er registrert til Ja.
- Gå gjennom hver tur i perioden med utelukkende bruk, les deretter Anslag nederst og ta det med til księgowy (regnskapsføreren).
Inntektsskatt er noe annet
For en enkeltpersonforetaker begrenser ustawa o PIT art. 23 ust. 1 pkt 46 og 46a (den polske inntektsskatteloven) kostnadene du kan trekke fra til 20 % for din egen bil som ikke er en driftsmiddel, og til 75 % for en firmabil som også brukes privat. Skjermen Bil-MVA beregner ikke inntektsskatt.
Polens andre regler står på siden om Polen.
Denne siden gjengir hva de polske MVA- og PIT-lovene selv sier, og oppgir artiklene slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din księgowy (regnskapsfører), og ta med kjøreboken.
Hele regelen med kildene den bygger på: Polen: krav til kjøreboken.