 DriveHub
Maaopas · Puola
Auton ALV Puolassa — milloin vähennät 50 %, milloin 100 %, ja mitä VAT-26 tekee asiassa

Lyhyt vastaus
Puolassa auton kulujen ostojen ALV on oletuksena 50 %. Se on 100 %, vain jos autoa käytetään yksinomaan liiketoimintaan. 50 % perustuu säädökseen ustawa o VAT art. 86a ust. 1, ja se koskee jokaista ust. 2:ssa lueteltua auton kulua: hankinta, liisaus tai vuokraus, polttoaine, korjaukset ja käyttökulut.
Art. 86a ust. 3 pkt 1 lit. a kytkee 50 %:n pois autolta, jota käytetään "wykorzystywane wyłącznie do działalności gospodarczej podatnika" (yksinomaan verovelvollisen liiketoimintaan), ja ust. 4 pkt 1 kertoo, milloin auto katsotaan sellaiseksi: kun sen käyttötapa, "zwłaszcza określony w ustalonych przez niego zasadach ich używania" (erityisesti verovelvollisen vahvistamissa käyttösäännöissä), ja autolle pidetty ajokilometrikirjanpito sulkevat pois kaiken liiketoiminnan ulkopuolisen käytön.
Käytännössä 100 % edellyttää kolmea asiaa: käyttösääntöjä, kirjanpitoa ja ajoissa jätettyä VAT-26-ilmoitusta.
Kolme ehtoa 100 %:lle
1. Käyttösäännöt. Vahvistat ne itse, ja niiden on suljettava pois yksityiskäyttö. Laki ei määrää muotoa; kirjoita ne silti ylös. Kirjanpito vahvistaa säännöt, mutta ei korvaa niitä.
2. Kirjanpito. Art. 86a ust. 7:n ewidencja przebiegu pojazdu (ajoneuvon kilometrikirjanpito), jota pidetään yksinomaisen käytön alkamispäivästä sen päättymispäivään (ust. 6). Sen sisältö on artikkelissa Puolan kaksi ajoneuvorekisteriä; kuinka kauan se säilytetään, kerrotaan artikkelissa säilytä se kuusi vuotta.
3. VAT-26. Art. 86a ust. 12 edellyttää ilmoitusta verotoimistollesi autosta, ja se erääntyy auton ensimmäistä kulua seuraavan kuukauden 25. päivänä, ja viimeistään sinä päivänä, kun lähetät kyseisen jakson JPK-tiedoston. Ust. 13:n mukaan myöhästynyt ilmoitus ei mitätöi 100 %:a, mutta siirtää alkua: auto katsotaan yksinomaiseksi vasta sen kuukauden ensimmäisestä päivästä, jona jätät ilmoituksen. Jos käyttö muuttuu myöhemmin, ust. 14 edellyttää päivitettyä VAT-26:ta muutoskuukauden loppuun mennessä.
Siirtyminen 50 %:sta 100 %:iin jälkikäteen
Jos ostit auton 50 %:n säännön mukaan ja alat myöhemmin käyttää sitä yksinomaan, art. 90b ust. 1 pkt 2 sallii oikaista hankinnassa vähentämäsi ALV:n 60 kuukauden sisällä laskettuna kuukaudesta, jona auto ostettiin, tuotiin maahan tai otettiin käyttöön. Oikaisu tehdään muutosjakson ilmoituksessa suhteessa jäljellä oleviin kuukausiin (ust. 4). Ust. 3 soveltaa samaa oikaisua, kun myöhästynyt VAT-26 siirsi yksinomaisen käytön alun ostoa myöhemmäksi. Autolle, jonka alkuarvo on enintään 15 000 zł, jakso on 12 kuukautta (ust. 6). Toiseen suuntaan se on velvoite: 100 %:lla vähennetty auto, jota aletaan käyttää yksityisesti, vaatii oikaisun pkt 1:n nojalla.
Ajoneuvot, jotka ohittavat 50 %:n
Rakenne voi sulkea pois yksityiskäytön: art. 86a ust. 9 pkt 1 ja 2 täyttävät pakettiautot (lisätarkastuksella ja rekisterimerkinnällä ust. 10:n mukaan), luetellut erikoisajoneuvot sekä ajoneuvot, jotka on rakennettu kymmenelle tai useammalle hengelle kuljettaja mukaan lukien (ust. 3 pkt 1 lit. b). Yksikään niistä ei tarvitse kirjanpitoa eikä VAT-26:ta. Art. 86a koskee vain enintään 3,5 tonnin ajoneuvoja (art. 2 pkt 34).
Mitä DriveHub kysyy ja laskee
Auton ALV -näyttö on tarkoitettu ALV-rekisteröidylle yritykselle ja toimii kokonaisilla kalenterivuosilla, Puolassa 2025 ja 2026. Henkilöautolle tai moottoripyörälle avainkysymys on Vain liiketoimintakäytössä: Ei antaa 50 %; Kyllä avaa kohdat Kirjalliset käyttösäännöt sulkevat pois yksityiskäytön, yksinomaisen käytön päivämäärät ja VAT-26 jätetty.
Sen jälkeen se laskee vähennettävän ostojen ALV:n laskukohtaisesti ja kuukausikohtaisella luvulla. Yksinomaisen jakson sisällä olevat laskut lasketaan 100 %:lla, muut 50 %:lla. Jos VAT-26:n päivämäärä on määräajan jälkeen, se siirtää alun ilmoituskuukauden ensimmäiseen päivään ja kertoo sen. Määräajassa se pitää ensimmäisenä kuluna varhaisinta syöttämääsi autolaskua miltä tahansa vuodelta, joten syötä tuo ensimmäinen lasku, vaikka siinä ei olisi ALV:tä.
Mitä se ei tee:
- Se ei anna lukua vain liiketoimintaan käytetylle autolle, jos yksinomaisen jakson sisällä oleva matka on tarkistamatta tai jos yksityiseksi merkitsemäsi matka osuu sen sisään. Työmatkat eivät pysäytä sitä, mutta huomautus pyytää tarkistamaan ne kirjanpitäjältäsi.
- Se ei anna lukua, ellet vahvista, että kaikki vuoden laskut on syötetty, tai jos liikevaihtosi on vain osittain verollista, koska art. 90:n suhteellista osuutta ei lasketa.
- Se ei jätä eikä luo VAT-26:ta. Se luottaa syöttämääsi päivämäärään.
- Se ei voi arvioida, oliko yksityiskäyttö mahdollista. Laki katsoo mahdollisuutta; sovellus näkee vain kirjatut matkat.
- Art. 90b:n oikaisu on vain arvio, joka näytetään nimellä Oikaisuarvio (art. 90b), kun olet syöttänyt ostolaskun ja vaihdat 50 %:sta 100 %:iin 60 kuukauden sisällä siitä. Enintään 15 000 zł:n nettohintaan ostetulle autolle se sanoo, ettei oikaisua lasketa.
- Se ei lue matkamittaria jokaisen tilitysjakson lopussa. Lisäät tuon lukeman kirjanpitoon itse.
Näin teet sen DriveHubissa
- Avaa Raportit, valitse auto ja koko kalenterivuosi ja napauta Auton ALV -kortissa Määritä auton ALV (kun vuodella on tietue, siinä lukee Muokkaa auton ALV:tä). Kortti on olemassa vain, kun lokia pidetään yritykselle, ei työntekijänä.
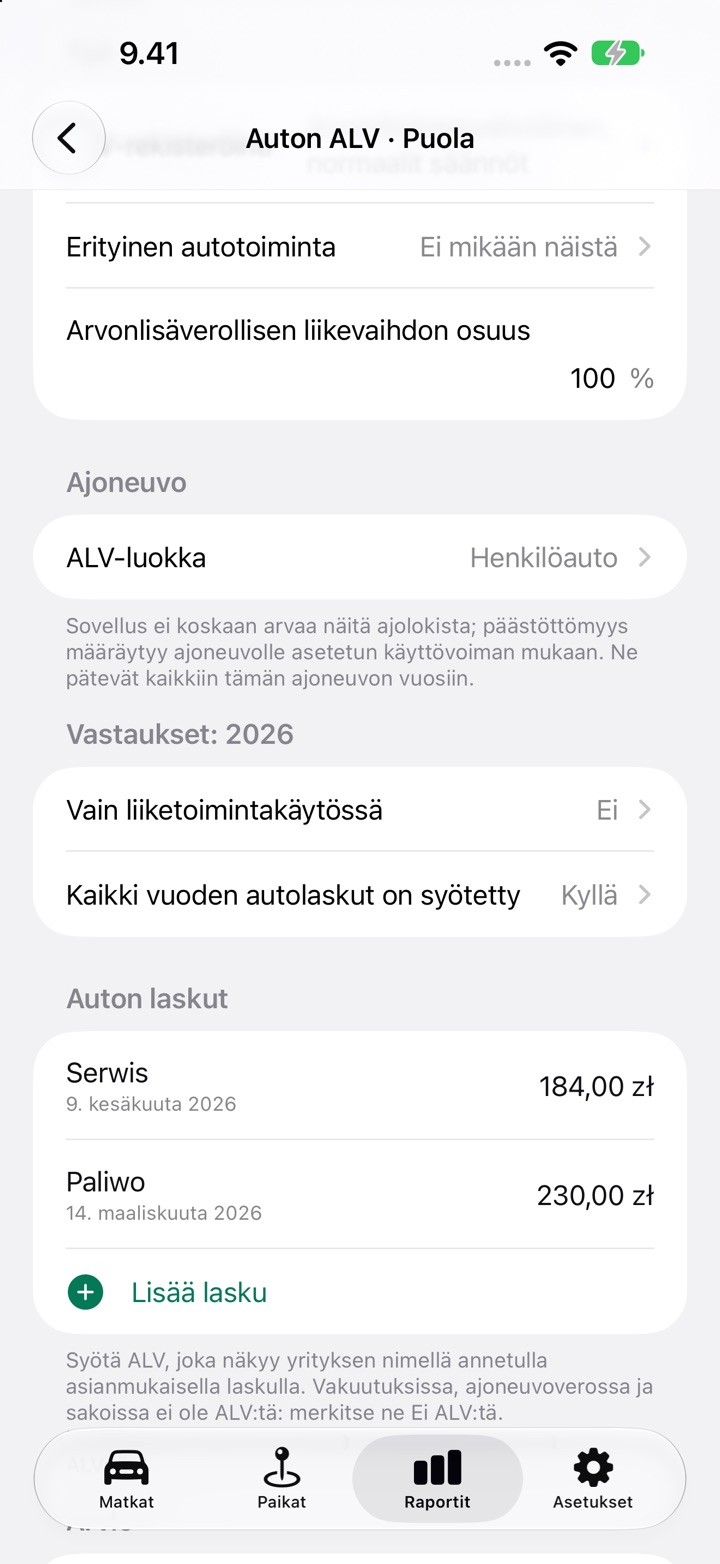
- Aseta kohdassa Työ ALV-rekisteröinti, Erityinen autotoiminta (yleensä Ei mikään näistä) ja Arvonlisäverollisen liikevaihdon osuus. Valitse kohdassa Ajoneuvo ALV-luokka.
- Aseta kohdassa Vastaukset: 2026 Vain liiketoimintakäytössä. Jos kyllä, vastaa kohtaan Kirjalliset käyttösäännöt sulkevat pois yksityiskäytön ja aseta Yksinomainen liiketoimintakäyttö alkaen, Yksinomainen liiketoimintakäyttö saakka (jätä tyhjäksi, jos käyttö jatkuu) ja VAT-26 jätetty.
- Napauta kohdassa Auton laskut Lisää lasku jokaiselle autolaskulle ALV:neen ja aseta sitten Kaikki vuoden autolaskut on syötetty arvoon Kyllä.
- Tarkista jokainen yksinomaisen käytön jakson matka, lue sitten Arvio alareunasta ja vie se księgowyllesi (kirjanpitäjällesi).
Tulovero on erillinen
Yksityiselle elinkeinonharjoittajalle ustawa o PIT art. 23 ust. 1 pkt 46 ja 46a rajaavat vähennettävät kulut 20 %:iin omalla autolla, joka ei ole yrityksen omaisuutta, ja 75 %:iin yrityksen autolla, jota käytetään myös yksityisesti. Auton ALV -näyttö ei laske tuloveroa.
Puolan muut säännöt ovat Puolan sivulla.
Tällä sivulla kerrotaan, mitä Puolan ALV- ja PIT-lait itse sanovat, ja artiklat mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy księgowyltasi — ja ota kirjanpito mukaan.
Koko sääntö lähteineen: Puola: ajopäiväkirjan vaatimukset.