 DriveHub
Гид по стране · Польша
НДС на автомобиль в Польше — когда вычитается 50 %, когда 100 % и при чём здесь VAT-26

Коротко
В Польше входящий НДС с расходов на автомобиль по умолчанию вычитается на 50 %. Вычитается 100 % только если автомобиль используется исключительно для бизнеса. Эти 50 % следуют из ustawa o VAT art. 86a ust. 1 и охватывают все расходы на автомобиль, перечисленные в ust. 2: покупку, лизинг или аренду, топливо, ремонт и текущие расходы.
Art. 86a ust. 3 pkt 1 lit. a отключает 50 % для автомобиля, «wykorzystywane wyłącznie do działalności gospodarczej podatnika», а ust. 4 pkt 1 говорит, когда автомобиль считается таким: когда способ его использования, «zwłaszcza określony w ustalonych przez niego zasadach ich używania», и ведущаяся для автомобиля ewidencja przebiegu (журнал пробега) исключают любое использование вне бизнеса.
На практике для 100 % нужны три вещи: правила использования, журнал и вовремя поданное уведомление VAT-26.
Три условия для 100 %
1. Правила использования. Вы устанавливаете их сами, и они должны исключать личное использование. Закон не предписывает формы; запишите их всё равно. Журнал подтверждает правила, но не заменяет их.
2. Журнал. Ewidencja przebiegu pojazdu по art. 86a ust. 7, ведётся со дня начала исключительного использования до дня его окончания (ust. 6). Его содержание описано в статье Ewidencja przebiegu pojazdu — какой журнал нужен в Польше; сколько хранить — в статье Ewidencja przebiegu pojazdu: срок хранения шесть лет.
3. VAT-26. Art. 86a ust. 12 требует подать в налоговую инспекцию уведомление об автомобиле — до 25-го числа месяца, следующего за месяцем первого расхода на этот автомобиль, и не позднее дня, когда вы отправляете JPK за этот период. По ust. 13 просроченное уведомление 100 % не аннулирует, но сдвигает начало: автомобиль считается используемым исключительно лишь с первого дня месяца, в котором вы подали уведомление. Если использование потом изменится, ust. 14 требует подать обновлённое VAT-26 до конца месяца изменения.
Переход с 50 % на 100 % позже
Если вы купили автомобиль по правилу 50 %, а позже стали использовать его исключительно для бизнеса, art. 90b ust. 1 pkt 2 позволяет скорректировать НДС, вычтенный при покупке, в течение 60 месяцев, считая с месяца покупки, ввоза или ввода в эксплуатацию. Корректировка делается в декларации за период изменения пропорционально оставшимся месяцам (ust. 4). Ust. 3 применяет ту же корректировку, когда из-за просроченного VAT-26 начало исключительного использования ушло дальше даты покупки. Для автомобиля с первоначальной стоимостью до 15 000 zł срок — 12 месяцев (ust. 6). В обратную сторону это обязанность: автомобиль, по которому вычтено 100 % и который начали использовать в личных целях, требует корректировки по pkt 1.
Транспорт, на который 50 % не распространяются
Конструкция может исключать личное использование: фургоны, отвечающие art. 86a ust. 9 pkt 1 i 2 (с дополнительным осмотром и отметкой о регистрации по ust. 10), перечисленные транспортные средства специального назначения и транспорт, рассчитанный на десять и более человек, включая водителя (ust. 3 pkt 1 lit. b). Ни одному из них не нужны ни журнал, ни VAT-26. Art. 86a охватывает только транспорт до 3,5 тонн (art. 2 pkt 34).
О чём спрашивает DriveHub и что считает
Экран «НДС по автомобилю» предназначен для предприятия, зарегистрированного по НДС, и работает по полным календарным годам — для Польши 2025 и 2026. Для легкового автомобиля или мотоцикла ключевой вопрос — Только для бизнеса: Нет даёт 50 %; Да открывает Письменные правила использования исключают личное пользование, даты исключительного использования и VAT-26 подана.
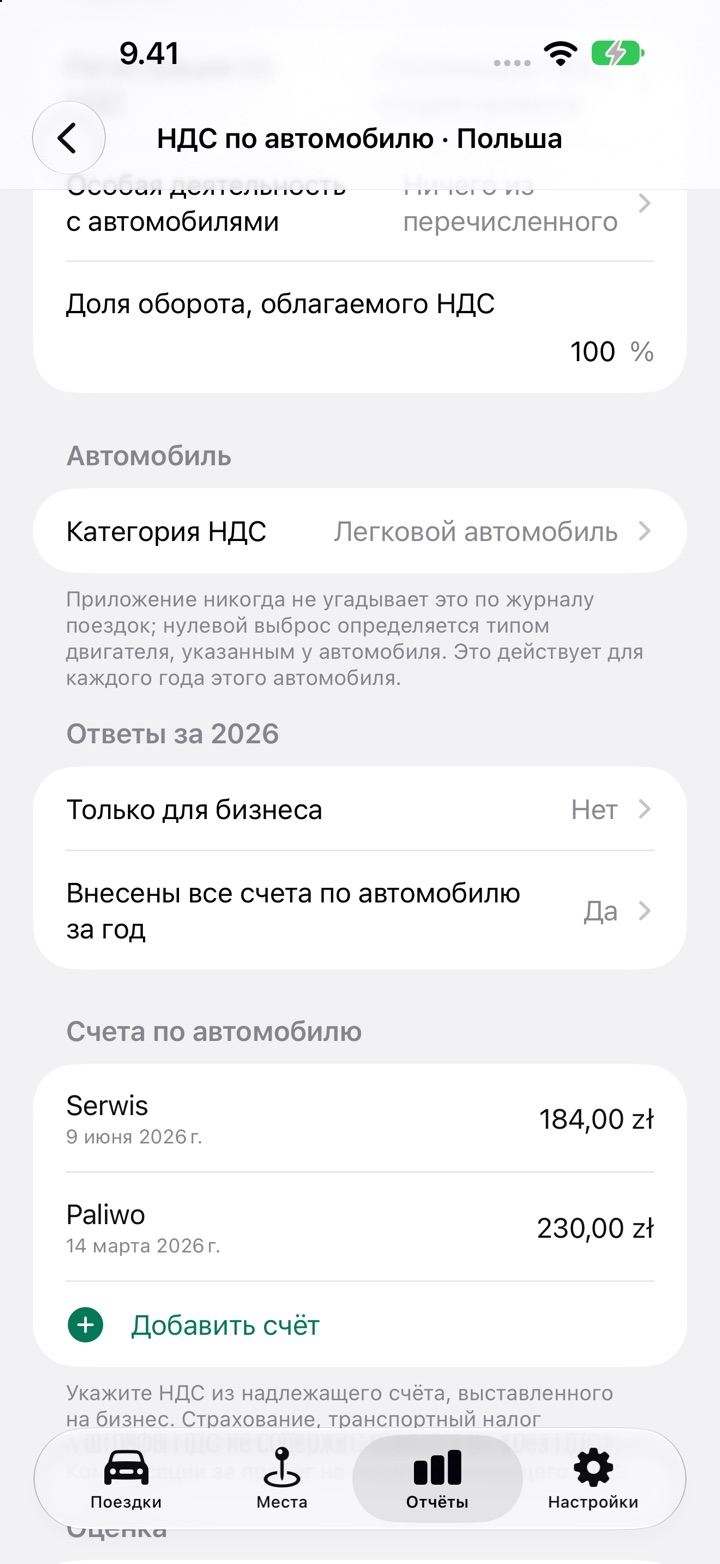
Затем он вычисляет входящий НДС к вычету по каждому счёту, с цифрой по месяцам. Счета внутри периода исключительного использования считаются на 100 %, остальные на 50 %. Если дата VAT-26 позже срока, он сдвигает начало на первый день месяца подачи и сообщает об этом. Для срока он берёт самый ранний из введённых вами счетов по автомобилю, за любой год, как первый расход, поэтому введите этот первый счёт, даже если в нём нет НДС.
Чего он не делает:
- Не показывает цифру для автомобиля только для бизнеса, если поездка внутри периода исключительного использования не проверена или если поездка, отмеченная вами как личная, попадает в этот период. Поездки на работу ему не мешают, но примечание просит проверить их у бухгалтера.
- Не показывает цифру, пока вы не подтвердите, что внесены все счета года, или если ваш оборот облагается лишь частично, потому что пропорция по art. 90 не вычисляется.
- Не подаёт и не формирует VAT-26. Он доверяет введённой вами дате.
- Не может судить, было ли личное использование возможным. Закон смотрит на возможность; приложение видит только записанные поездки.
- Корректировка по art. 90b — лишь оценка, она показывается как Оценка корректировки (art. 90b), когда вы ввели счёт на покупку и переходите с 50 % на 100 % в течение 60 месяцев после него. Для автомобиля, купленного не дороже 15 000 zł нетто, он сообщает, что корректировка не вычисляется.
- Не считывает одометр в конце каждого расчётного периода. Это показание вы добавляете в журнал сами.
Как это сделать в DriveHub
- Откройте Отчёты, выберите автомобиль и полный календарный год и нажмите Настроить НДС по автомобилю на карточке НДС по автомобилю (когда у года есть запись, она называется Изменить НДС авто). Карточка появляется, только когда журнал ведётся для бизнеса, а не как работник.
- В разделе Бизнес задайте Регистрация по НДС, Особая деятельность с автомобилями (обычно Ничего из перечисленного) и Доля оборота, облагаемого НДС. В разделе Автомобиль выберите Категория НДС.
- В разделе Ответы за 2026 задайте Только для бизнеса. Если «да», ответьте на Письменные правила использования исключают личное пользование и задайте Исключительно деловое использование с, Исключительно деловое использование до (оставьте пустым, если использование продолжается) и VAT-26 подана.
- В разделе Счета по автомобилю нажмите Добавить счёт для каждого счёта по автомобилю с его НДС, затем установите Внесены все счета по автомобилю за год — Да.
- Проверьте каждую поездку в периоде исключительного использования, затем прочтите Оценку внизу и отнесите её своему księgowy.
Подоходный налог — отдельно
Для индивидуального предпринимателя ustawa o PIT art. 23 ust. 1 pkt 46 i 46a ограничивают вычитаемые расходы 20 % для собственного автомобиля, не являющегося активом предприятия, и 75 % для служебного автомобиля, которым пользуются и в личных целях. Экран «НДС по автомобилю» подоходный налог не считает.
Остальные правила Польши — на странице Польши.
На этой странице изложено то, что говорят сами польские законы о VAT и PIT, и названы статьи, чтобы вы могли проверить. Это не налоговая консультация. Она не может учесть ваши обстоятельства. Если речь о деньгах, обратитесь к своему księgowy — и принесите журнал.
Полное правило со ссылками на нормативные акты: Польша: требования к журналу пробега.