 DriveHub
Vodnik po državi · Poljska
DDV za avto na Poljskem — kdaj odbijete 50 %, kdaj 100 % in kaj ima s tem VAT-26

Kratek odgovor
Na Poljskem je vstopni DDV od stroškov avta privzeto 50 %. 100 % je le, če se avto uporablja izključno za posel. Teh 50 % izhaja iz ustawa o VAT art. 86a ust. 1 in zajema vse stroške avta, naštete v ust. 2: nakup, lizing ali najem, gorivo, popravila in tekoče stroške.
Art. 86a ust. 3 pkt 1 lit. a 50 % izklopi za avto „wykorzystywane wyłącznie do działalności gospodarczej podatnika“, ust. 4 pkt 1 pa pove, kdaj avto šteje za takega: kadar način njegove uporabe, „zwłaszcza określony w ustalonych przez niego zasadach ich używania“, in evidenca prevoženih kilometrov, vodena za avto, izključujeta vsako uporabo zunaj posla.
V praksi 100 % zahteva tri stvari: pravila uporabe, evidenco in pravočasno vložen VAT-26.
Trije pogoji za 100 %
1. Pravila uporabe. Določite jih sami in morajo izključevati zasebno rabo. Zakon ne predpisuje oblike; vseeno jih zapišite. Evidenca pravila potrjuje; ne nadomešča jih.
2. Evidenca. Ewidencja przebiegu pojazdu po art. 86a ust. 7, vodena od dneva, ko se izključna raba začne, do dneva, ko se konča (ust. 6). Njena vsebina je v članku Dve poljski evidenci vozil; kako dolgo jo hraniti, je v članku hramba šest let.
3. VAT-26. Art. 86a ust. 12 zahteva obvestilo davčnemu uradu o avtu, ki zapade do 25. dneva v mesecu po mesecu prvega izdatka za ta avto in najpozneje na dan, ko oddate JPK za to obdobje. Po ust. 13 zamujeno obvestilo 100 % ne razveljavi, vendar premakne začetek: avto šteje za izključno poslovnega šele od prvega dne meseca, v katerem obvestilo vložite. Če se raba pozneje spremeni, ust. 14 zahteva posodobljen VAT-26 do konca meseca spremembe.
Prehod s 50 % na 100 % naknadno
Če ste avto kupili po pravilu 50 % in ga pozneje začnete uporabljati izključno, art. 90b ust. 1 pkt 2 dovoljuje popravek DDV, odbitega ob nakupu, v 60 mesecih, štetih od meseca, ko je bil avto kupljen, uvožen ali dan v uporabo. Popravek se opravi v napovedi za obdobje spremembe, sorazmerno s preostalimi meseci (ust. 4). Ust. 3 uporabi isti popravek, kadar je zamujen VAT-26 začetek izključne rabe premaknil čez nakup. Pri avtu z začetno vrednostjo do 15 000 zł je okno 12 mesecev (ust. 6). V drugo smer je to obveznost: avto, odbit s 100 %, ki se začne uporabljati zasebno, zahteva popravek po pkt 1.
Vozila, ki 50 % preskočijo
Konstrukcija lahko izključi zasebno rabo: kombiji, ki izpolnjujejo art. 86a ust. 9 pkt 1 in 2 (z dodatnim pregledom in vpisom v prometno dovoljenje po ust. 10), našteta vozila posebnega namena in vozila, zgrajena za deset ali več oseb, vključno z voznikom (ust. 3 pkt 1 lit. b). Nobeno ne potrebuje evidence ali VAT-26. Art. 86a zajema samo vozila do 3,5 tone (art. 2 pkt 34).
Kaj vpraša in izračuna DriveHub
Zaslon DDV za avto je namenjen podjetju, registriranemu za DDV, in deluje na celih koledarskih letih, za Poljsko 2025 in 2026. Pri osebnem avtomobilu ali motornem kolesu je ključno vprašanje Uporaba samo za posel: Ne da 50 %; Da odpre Pisna pravila uporabe izključujejo zasebno rabo, datume izključne rabe in VAT-26 oddan dne.
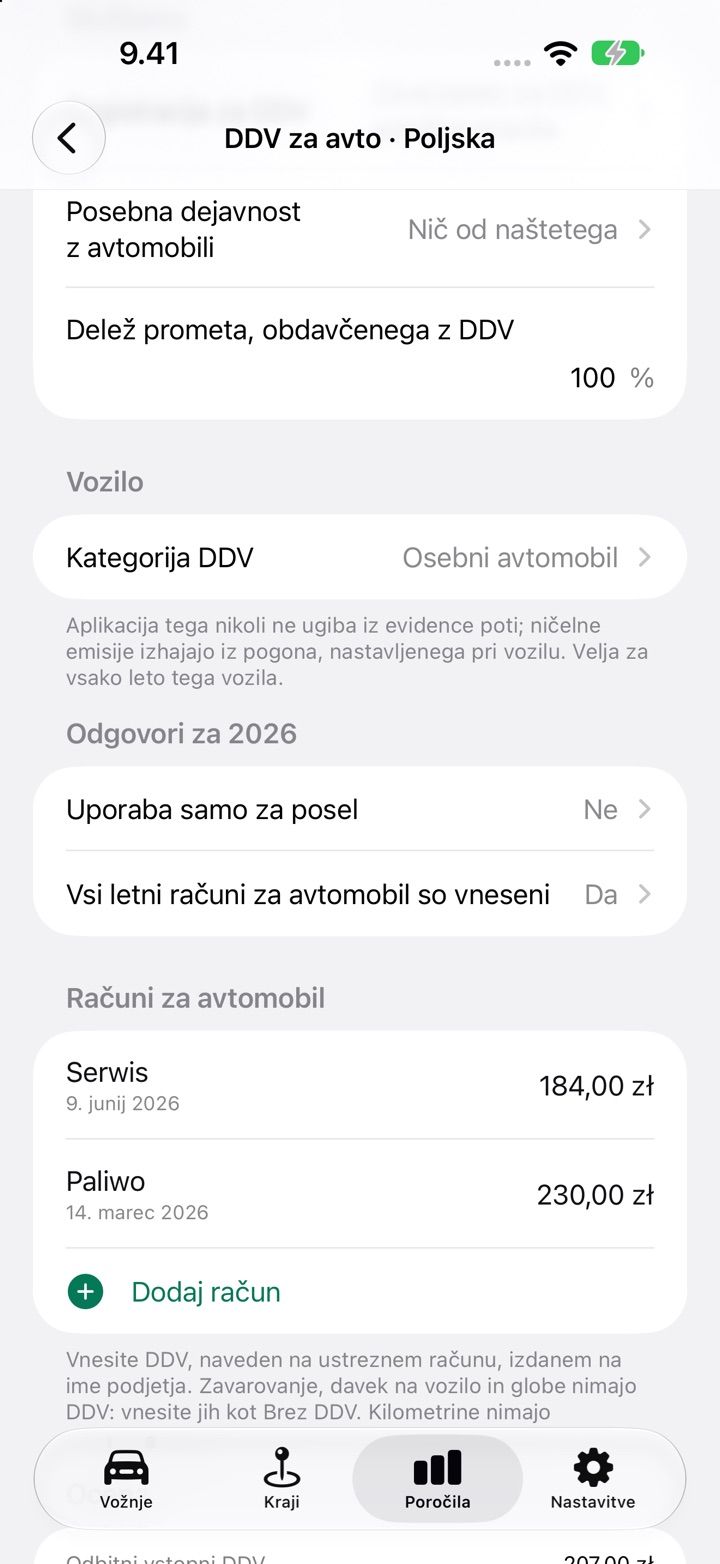
Nato izračuna odbitni vstopni DDV po računih, s številko za vsak mesec. Računi znotraj obdobja izključne rabe štejejo s 100 %, drugi s 50 %. Če je datum VAT-26 po roku, začetek premakne na prvi dan meseca vložitve in to pove. Za rok vzame najzgodnejši račun za avto, ki ste ga vnesli, v kateremkoli letu, kot prvi izdatek, zato vnesite ta prvi račun, tudi če ne vsebuje DDV.
Česa ne naredi:
- Ne poda številke za avto, ki se uporablja samo za posel, če je vožnja znotraj obdobja izključne rabe nepregledana ali če znotraj njega pade vožnja, ki ste jo označili kot zasebno. Vožnje na delo je ne ustavijo, vendar vas opomba prosi, da jih preverite z računovodjo.
- Ne poda številke, če ne potrdite, da so vneseni vsi letni računi, ali če je vaš promet le delno obdavčen, ker razmerje po art. 90 ni izračunano.
- Ne vloži in ne ustvari VAT-26. Zaupa datumu, ki ga vnesete.
- Ne more presoditi, ali je bila zasebna raba mogoča. Zakon gleda na možnost; aplikacija vidi samo zabeležene vožnje.
- Popravek po art. 90b je le ocena, prikazana kot Ocena popravka (art. 90b), kadar ste vnesli nabavni račun in v 60 mesecih po njem preidete s 50 % na 100 %. Za avto, kupljen za do 15 000 zł neto, pove, da popravek ni izračunan.
- Ne prebere stanja števca ob koncu vsakega obračunskega obdobja. To odčitavanje v evidenco dodate sami.
Kako to storiti v DriveHub
- Odprite Poročila, izberite avto in celo koledarsko leto ter na kartici DDV za avto tapnite Nastavi DDV za avto (ko ima leto zapis, se glasi Uredi DDV avtomobila). Kartica je tam le, kadar se evidenca vodi za posel, ne kot zaposleni.
- Pod Službeno nastavite Registracija za DDV, Posebna dejavnost z avtomobili (običajno Nič od naštetega) in Delež prometa, obdavčenega z DDV. Pod Vozilo izberite Kategorija DDV.
- Pod Odgovori za 2026 nastavite Uporaba samo za posel. Če da, odgovorite na Pisna pravila uporabe izključujejo zasebno rabo in nastavite Izključno poslovna raba od, Izključno poslovna raba do (pustite prazno, če raba traja) in VAT-26 oddan dne.
- Pod Računi za avtomobil za vsak račun za avto z njegovim DDV tapnite Dodaj račun, nato Vsi letni računi za avtomobil so vneseni nastavite na Da.
- Pregledajte vsako vožnjo v obdobju izključne rabe, nato preberite Oceno na dnu in jo odnesite k svojemu księgowemu.
Dohodnina je ločena
Za samostojnega podjetnika ustawa o PIT art. 23 ust. 1 pkt 46 in 46a omejujeta stroške, ki jih lahko odbijete, na 20 % za lasten avto, ki ni poslovno sredstvo, in na 75 % za poslovni avto, ki se uporablja tudi zasebno. Zaslon DDV za avto dohodnine ne izračuna.
Druga poljska pravila so na strani Poljska.
Ta stran povzema, kaj pravita sama poljska zakona o DDV in PIT, in navaja člene, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega księgowego (računovodjo) — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Poljska: zahteve za evidenco voženj.