 DriveHub
Guia por país · Polônia
IVA sobre um carro na Polônia — quando se deduz 50%, quando se deduz 100%, e o que o VAT-26 tem a ver com isso

A resposta curta
Na Polônia, o IVA de entrada sobre os custos de um carro é 50% por padrão. Só é 100% se o carro for usado exclusivamente para a empresa. Os 50% vêm da ustawa o VAT art. 86a ust. 1 (lei do IVA) e abrangem todo custo de carro listado no ust. 2: comprá-lo, tê-lo em leasing ou alugá-lo, combustível, reparos e custos de uso.
O art. 86a ust. 3 pkt 1 lit. a desliga os 50% para um carro "wykorzystywane wyłącznie do działalności gospodarczej podatnika" (usado exclusivamente na atividade econômica do contribuinte), e o ust. 4 pkt 1 diz quando um carro conta como tal: quando a forma como você o usa, "zwłaszcza określony w ustalonych przez niego zasadach ich używania" (em especial a definida nas regras de uso que você estabeleceu), e um registro de quilometragem mantido para o carro excluem qualquer uso fora da empresa.
Na prática, os 100% exigem três coisas: regras de uso, o registro e um aviso VAT-26 entregue no prazo.
As três condições para os 100%
1. Regras de uso. Você mesmo as estabelece, e elas precisam excluir o uso particular. A lei não prescreve forma; escreva-as assim mesmo. O registro confirma as regras; não as substitui.
2. O registro. A ewidencja przebiegu pojazdu (registro de quilometragem do veículo) do art. 86a ust. 7, mantida do dia em que o uso exclusivo começa até o dia em que termina (ust. 6). O conteúdo está em Os dois registros de veículo da Polônia; por quanto tempo guardá-lo está em guarde por seis anos.
3. O VAT-26. O art. 86a ust. 12 exige um aviso à sua repartição fiscal sobre o carro, devido até o dia 25 do mês seguinte ao mês da primeira despesa com esse carro, e o mais tardar no dia em que você enviar o JPK daquele período. Pelo ust. 13, um aviso atrasado não anula os 100%, mas desloca o início: o carro só conta como exclusivo a partir do primeiro dia do mês em que você entrega. Se o uso mudar depois, o ust. 14 exige um VAT-26 atualizado até o fim do mês da mudança.
Passar de 50% para 100% depois
Se você comprou o carro sob a regra dos 50% e depois passa a usá-lo exclusivamente, o art. 90b ust. 1 pkt 2 permite corrigir o IVA que você deduziu na compra, em até 60 meses contados do mês em que o carro foi comprado, importado ou posto em uso. A correção é feita na declaração do período da mudança, em proporção aos meses restantes (ust. 4). O ust. 3 aplica a mesma correção quando um VAT-26 atrasado empurrou o início do uso exclusivo para depois da compra. Para um carro com valor inicial de até 15 000 zł, o prazo é de 12 meses (ust. 6). Ir no sentido contrário é uma obrigação: um carro deduzido a 100% que passa a ser usado para fins particulares exige uma correção pelo pkt 1.
Veículos que dispensam os 50%
A construção pode excluir o uso particular: vans que atendam ao art. 86a ust. 9 pkt 1 e 2 (com a vistoria adicional e a anotação de registro do ust. 10), veículos de finalidade especial listados e veículos construídos para dez ou mais pessoas, incluindo o motorista (ust. 3 pkt 1 lit. b). Nenhum deles precisa do registro nem de um VAT-26. O art. 86a abrange apenas veículos de até 3,5 toneladas (art. 2 pkt 34).
O que o DriveHub pergunta e calcula
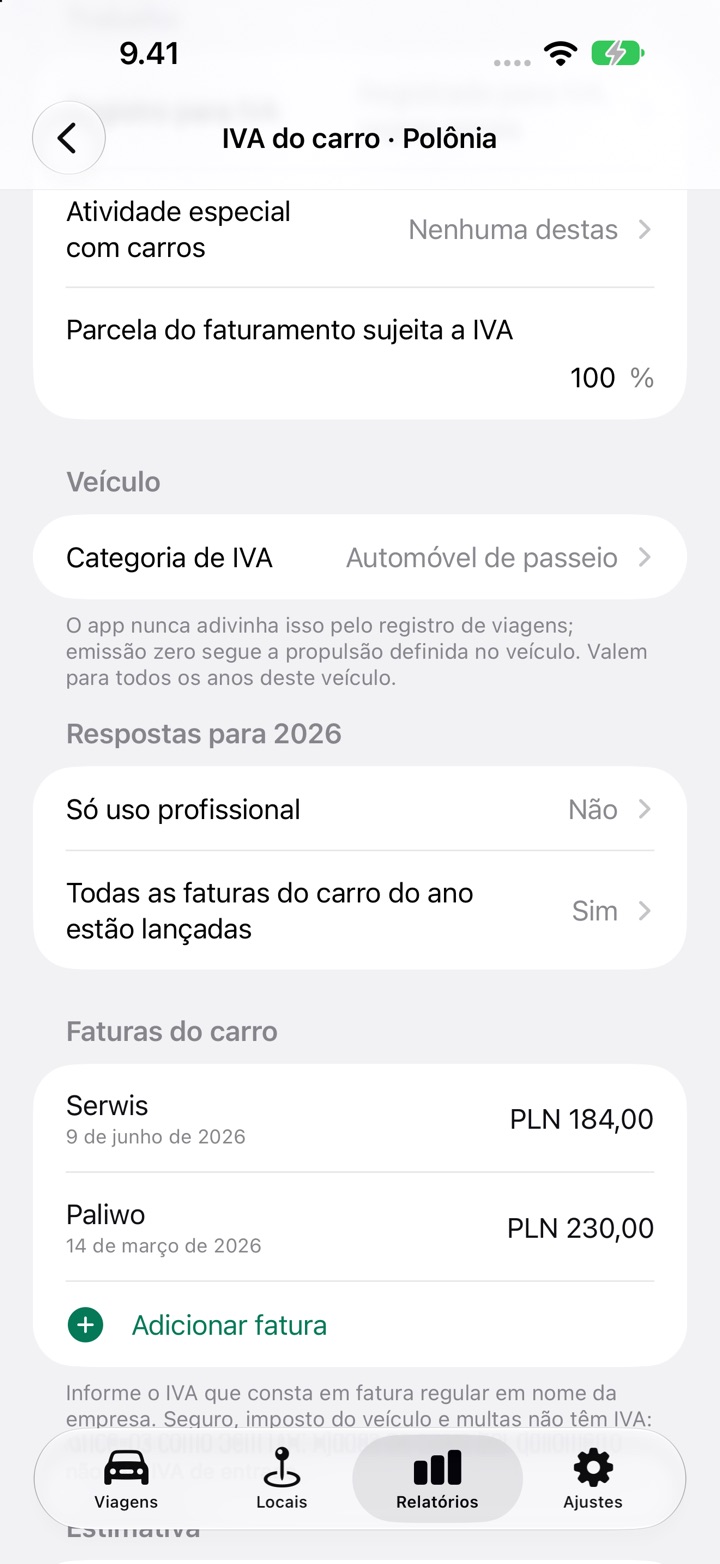
A tela de IVA do carro é para uma empresa registrada para IVA e trabalha com anos civis inteiros, 2025 e 2026 para a Polônia. Para um carro de passeio ou uma motocicleta, a pergunta-chave é Só uso profissional: Não dá 50%; Sim abre Regras escritas de uso excluem o uso particular, as datas de uso exclusivo e VAT-26 entregue em.
Depois ele calcula o IVA de entrada dedutível por fatura, com um valor por mês. As faturas dentro do período exclusivo contam a 100%, as outras a 50%. Se a data do VAT-26 passou do prazo, ele desloca o início para o primeiro dia do mês da entrega e avisa. Para o prazo, ele toma como primeira despesa a fatura de carro mais antiga que você lançou, em qualquer ano; por isso, lance essa primeira fatura mesmo que ela não tenha IVA.
O que ele não faz:
- Não dá valor para um carro de uso só profissional se uma viagem dentro do período exclusivo não foi verificada, ou se uma viagem que você marcou como pessoal cai dentro dele. Viagens de trajeto ao trabalho não o impedem, mas uma nota pede que você as confira com o seu contador.
- Não dá valor a menos que você confirme que todas as faturas do ano estão lançadas, nem se o seu faturamento é só em parte tributado, porque a proporção do art. 90 não é calculada.
- Não entrega nem gera o VAT-26. Confia na data que você informa.
- Não tem como julgar se o uso particular era possível. A lei olha a possibilidade; o app vê apenas as viagens registradas.
- A correção do art. 90b é só uma estimativa, mostrada como Estimativa da correção (art. 90b) quando você lançou a fatura de compra e passa de 50% para 100% em até 60 meses dela. Para um carro comprado por até 15 000 zł líquidos, ele diz que a correção não é calculada.
- Não lê o odômetro no fim de cada período de apuração. Essa leitura você mesmo acrescenta ao registro.
Como fazer no DriveHub
- Abra Relatórios, escolha o carro e um ano civil completo e toque em Configurar o IVA do carro no cartão IVA do carro (ele diz Editar IVA do carro quando o ano já tem registro). O cartão só existe quando o registro é mantido para uma empresa, não como empregado.
- Em Trabalho, defina Registro para IVA, Atividade especial com carros (em geral Nenhuma destas) e Parcela do faturamento sujeita a IVA. Em Veículo, escolha a Categoria de IVA.
- Em Respostas para 2026, defina Só uso profissional. Se sim, responda Regras escritas de uso excluem o uso particular e defina Uso exclusivamente profissional desde, Uso exclusivamente profissional até (deixe vazio se o uso continua) e VAT-26 entregue em.
- Em Faturas do carro, toque em Adicionar fatura para cada fatura do carro com o seu IVA e depois defina Todas as faturas do carro do ano estão lançadas como Sim.
- Verifique todas as viagens do período de uso exclusivo, depois leia a Estimativa no final e leve-a ao seu księgowy.
O imposto de renda é à parte
Para um empresário individual, a ustawa o PIT art. 23 ust. 1 pkt 46 e 46a (lei do imposto de renda) limitam os custos que você pode deduzir a 20% para o seu carro próprio que não é ativo da empresa e a 75% para um carro da empresa também usado para fins particulares. A tela de IVA do carro não calcula imposto de renda.
As demais regras da Polônia estão na página da Polônia.
Esta página reproduz o que dizem as próprias leis polonesas do IVA e do PIT, com os artigos, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu księgowy (contador) — e leve o registro.
A regra completa, com as normas de onde ela vem: Polônia: requisitos do registro de quilometragem.