 DriveHub
Guía por país · Polonia
IVA de un coche en Polonia: cuándo deduces el 50 %, cuándo el 100 %, y qué tiene que ver el VAT-26

La respuesta corta
En Polonia, el IVA soportado de los costes de un coche es del 50 % por defecto. Es del 100 % solo si el coche se usa exclusivamente para la actividad. El 50 % viene de la ustawa o VAT art. 86a ust. 1 y abarca todos los costes del coche enumerados en el ust. 2: comprarlo, tomarlo en leasing o alquilarlo, combustible, reparaciones y gastos de uso.
El art. 86a ust. 3 pkt 1 lit. a desactiva el 50 % para un coche «wykorzystywane wyłącznie do działalności gospodarczej podatnika» (usado exclusivamente para la actividad económica del contribuyente), y el ust. 4 pkt 1 dice cuándo cuenta un coche como tal: cuando la forma en que lo usas, «zwłaszcza określony w ustalonych przez niego zasadach ich używania», y un registro de kilometraje llevado para el coche, excluyen cualquier uso ajeno a la actividad.
En la práctica, el 100 % necesita tres cosas: normas de uso, el registro y un aviso VAT-26 presentado a tiempo.
Las tres condiciones para el 100 %
1. Normas de uso. Las fijas tú mismo, y deben excluir el uso privado. La ley no prescribe ninguna forma; escríbelas igualmente. El registro confirma las normas; no las sustituye.
2. El registro. La ewidencja przebiegu pojazdu del art. 86a ust. 7, llevada desde el día en que empieza el uso exclusivo hasta el día en que termina (ust. 6). Su contenido está en Los dos registros de vehículo de Polonia; cuánto tiempo conservarlo, en consérvalo seis años.
3. El VAT-26. El art. 86a ust. 12 exige un aviso a tu oficina tributaria sobre el coche, con plazo hasta el día 25 del mes siguiente al mes del primer gasto de ese coche, y a más tardar el día en que envíes el JPK de ese periodo. Según el ust. 13, un aviso tardío no anula el 100 %, pero desplaza el inicio: el coche cuenta como exclusivo solo desde el primer día del mes en que presentas. Si el uso cambia después, el ust. 14 exige un VAT-26 actualizado antes de que termine el mes del cambio.
Pasar del 50 % al 100 % después
Si compraste el coche con la regla del 50 % y más adelante empiezas a usarlo en exclusiva, el art. 90b ust. 1 pkt 2 te permite corregir el IVA que dedujiste en la compra, dentro de los 60 meses contados desde el mes en que el coche se compró, importó o puso en servicio. La corrección se hace en la declaración del periodo del cambio, en proporción a los meses restantes (ust. 4). El ust. 3 aplica la misma corrección cuando un VAT-26 tardío desplazó el inicio del uso exclusivo más allá de la compra. Para un coche con un valor inicial de hasta 15 000 zł, el plazo es de 12 meses (ust. 6). En sentido contrario es una obligación: un coche deducido al 100 % que empieza a usarse en privado requiere una corrección según el pkt 1.
Vehículos que se saltan el 50 %
La construcción puede excluir el uso privado: las furgonetas que cumplen el art. 86a ust. 9 pkt 1 y 2 (con la inspección adicional y la anotación de matriculación del ust. 10), los vehículos de uso especial enumerados y los vehículos construidos para diez o más personas incluido el conductor (ust. 3 pkt 1 lit. b). Ninguno necesita el registro ni un VAT-26. El art. 86a cubre solo vehículos de hasta 3,5 toneladas (art. 2 pkt 34).
Qué pregunta y calcula DriveHub
La pantalla de IVA del coche es para una empresa registrada a efectos de IVA y trabaja con años naturales completos, 2025 y 2026 para Polonia. Para un turismo o una motocicleta, la pregunta clave es Solo uso profesional: No da el 50 %; Sí abre Las normas de uso escritas excluyen el uso privado, las fechas de uso exclusivo y VAT-26 presentado el.
Después calcula el IVA soportado deducible por factura, con una cifra por mes. Las facturas dentro del periodo exclusivo cuentan al 100 %, las demás al 50 %. Si la fecha del VAT-26 supera el plazo, desplaza el inicio al primer día del mes de presentación y lo indica. Para el plazo toma la factura del coche más antigua que hayas introducido, de cualquier año, como primer gasto, así que introduce esa primera factura aunque no lleve IVA.
Lo que no hace:
- No da ninguna cifra para un coche de uso exclusivamente profesional si un trayecto dentro del periodo exclusivo está sin revisar, o si un trayecto que marcaste como personal cae dentro de él. Los trayectos al trabajo no la detienen, pero una nota te pide que los consultes con tu contable.
- No da ninguna cifra a menos que confirmes que todas las facturas del año están introducidas, o si tu volumen de negocios solo está parcialmente gravado, porque la proporción del art. 90 no se calcula.
- No presenta ni genera el VAT-26. Se fía de la fecha que introduces.
- No puede juzgar si era posible el uso privado. La ley mira la posibilidad; la app solo ve los trayectos registrados.
- La corrección del art. 90b es solo una estimación, mostrada como Estimación de la corrección (art. 90b) cuando has introducido la factura de compra y pasas del 50 % al 100 % dentro de los 60 meses posteriores. Para un coche comprado por hasta 15 000 zł netos, indica que la corrección no se calcula.
- No lee el cuentakilómetros al final de cada periodo de liquidación. Esa lectura la añades tú al registro.
Cómo hacerlo en DriveHub
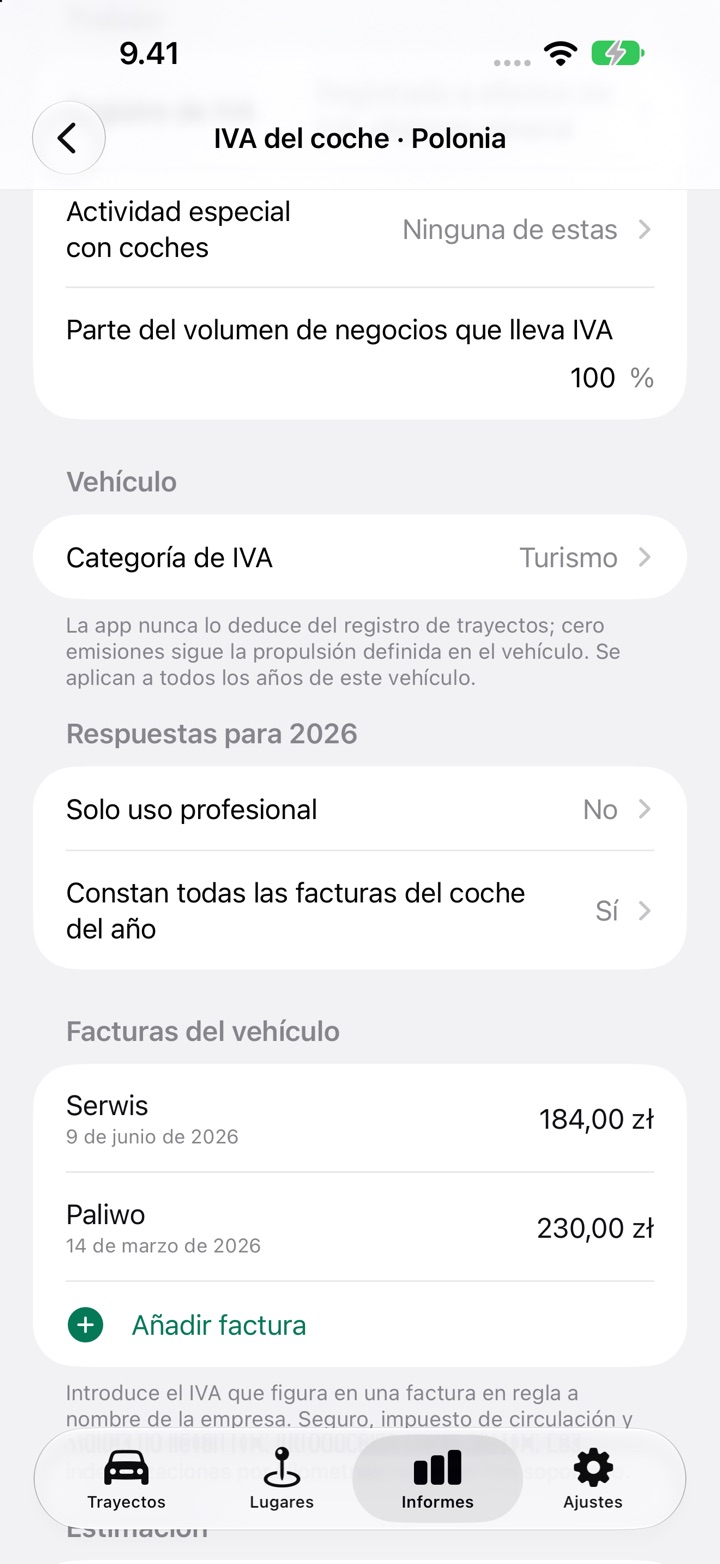
- Abre Informes, elige el coche y un año natural completo, y toca Configurar IVA del coche en la tarjeta IVA del coche (dice Editar IVA del coche cuando el año ya tiene un registro). La tarjeta solo está cuando el registro se lleva para una empresa, no como empleado.
- En Trabajo, indica el Registro de IVA, la Actividad especial con coches (normalmente Ninguna de estas) y la Parte del volumen de negocios que lleva IVA. En Vehículo, elige la Categoría de IVA.
- En Respuestas para 2026, pon Solo uso profesional. Si es sí, responde Las normas de uso escritas excluyen el uso privado e indica Uso profesional exclusivo desde, Uso profesional exclusivo hasta (déjalo vacío si el uso continúa) y VAT-26 presentado el.
- En Facturas del vehículo, toca Añadir factura por cada factura del coche con su IVA, y luego pon Constan todas las facturas del coche del año en Sí.
- Revisa todos los trayectos del periodo de uso exclusivo, luego lee la Estimación al final y llévala a tu księgowy.
El impuesto sobre la renta es aparte
Para un autónomo, la ustawa o PIT art. 23 ust. 1 pkt 46 y 46a limitan los costes deducibles al 20 % para tu coche propio que no es un bien de la empresa, y al 75 % para un coche de empresa que también se usa en privado. La pantalla de IVA del coche no calcula el impuesto sobre la renta.
Las demás normas de Polonia están en la página de Polonia.
Esta página recoge lo que dicen las propias leyes polacas del IVA y del PIT y nombra los artículos para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu księgowy — y lleva el registro.
La norma completa, con los textos de los que procede: Polonia: requisitos del registro de kilometraje.