 DriveHub
Länderratgeber · Polen
Umsatzsteuer auf ein Auto in Polen — wann Sie 50 % abziehen, wann 100 %, und was die VAT-26 damit zu tun hat

Die kurze Antwort
In Polen beträgt die Vorsteuer (VAT) auf die Kosten eines Autos standardmäßig 50 %. Sie beträgt nur dann 100 %, wenn das Auto ausschließlich für das Unternehmen genutzt wird. Die 50 % stammen aus ustawa o VAT art. 86a ust. 1 und gelten für jede in ust. 2 aufgeführte Autokostenart: Kauf, Leasing oder Miete, Kraftstoff, Reparaturen und laufende Kosten.
Art. 86a ust. 3 pkt 1 lit. a schaltet die 50 % für ein Auto ab, das „wykorzystywane wyłącznie do działalności gospodarczej podatnika“ (ausschließlich für die Geschäftstätigkeit des Steuerpflichtigen genutzt wird), und ust. 4 pkt 1 sagt, wann ein Auto als solches gilt: wenn die Art, wie Sie es nutzen, „zwłaszcza określony w ustalonych przez niego zasadach ich używania“ (insbesondere nach den von Ihnen festgelegten Nutzungsregeln), und ein für das Auto geführtes Fahrtenbuch jede Nutzung außerhalb des Unternehmens ausschließen.
In der Praxis braucht es für 100 % drei Dinge: Nutzungsregeln, das Fahrtenbuch und eine rechtzeitig eingereichte VAT-26.
Die drei Voraussetzungen für 100 %
1. Nutzungsregeln. Sie legen sie selbst fest, und sie müssen die Privatnutzung ausschließen. Das Gesetz schreibt keine Form vor; schreiben Sie sie trotzdem auf. Das Fahrtenbuch bestätigt die Regeln; es ersetzt sie nicht.
2. Das Fahrtenbuch. Die ewidencja przebiegu pojazdu nach art. 86a ust. 7, geführt vom Tag des Beginns der ausschließlichen Nutzung bis zu deren Ende (ust. 6). Der Inhalt steht in Polens zwei Fahrzeugregister; wie lange Sie es aufbewahren, steht unter sechs Jahre aufbewahren.
3. Die VAT-26. Art. 86a ust. 12 verlangt eine Mitteilung über das Auto an Ihr Finanzamt, fällig bis zum 25. Tag des Monats nach dem Monat der ersten Ausgabe für dieses Auto, und spätestens an dem Tag, an dem Sie die JPK für diesen Zeitraum übermitteln. Nach ust. 13 hebt eine verspätete Mitteilung die 100 % nicht auf, verschiebt aber den Beginn: Das Auto gilt erst ab dem ersten Tag des Monats, in dem Sie einreichen, als ausschließlich genutzt. Ändert sich die Nutzung später, verlangt ust. 14 eine aktualisierte VAT-26 bis zum Ende des Monats der Änderung.
Nachträglicher Wechsel von 50 % auf 100 %
Haben Sie das Auto nach der 50-%-Regel gekauft und beginnen später, es ausschließlich zu nutzen, erlaubt art. 90b ust. 1 pkt 2, die beim Kauf abgezogene Vorsteuer innerhalb von 60 Monaten zu berichtigen, gerechnet ab dem Monat, in dem das Auto gekauft, eingeführt oder in Nutzung genommen wurde. Die Berichtigung erfolgt in der Erklärung für den Zeitraum der Änderung, im Verhältnis zu den verbleibenden Monaten (ust. 4). Ust. 3 wendet dieselbe Berichtigung an, wenn eine verspätete VAT-26 den Beginn der ausschließlichen Nutzung über den Kauf hinausgeschoben hat. Bei einem Auto mit einem Anschaffungswert von bis zu 15 000 zł beträgt der Zeitraum 12 Monate (ust. 6). In die andere Richtung ist es eine Pflicht: Ein Auto, das zu 100 % abgezogen wurde und privat genutzt zu werden beginnt, braucht eine Berichtigung nach pkt 1.
Fahrzeuge, die die 50 % umgehen
Die Bauart kann die Privatnutzung ausschließen: Lieferwagen, die art. 86a ust. 9 pkt 1 und 2 erfüllen (mit der zusätzlichen Prüfung und dem Zulassungsvermerk nach ust. 10), aufgeführte Spezialfahrzeuge und Fahrzeuge, die für zehn oder mehr Personen einschließlich des Fahrers gebaut sind (ust. 3 pkt 1 lit. b). Keines davon braucht das Fahrtenbuch oder eine VAT-26. Art. 86a erfasst nur Fahrzeuge bis 3,5 Tonnen (art. 2 pkt 34).
Was DriveHub fragt und berechnet
Der Bildschirm Umsatzsteuer Auto ist für ein umsatzsteuerlich registriertes Unternehmen gedacht und arbeitet mit vollen Kalenderjahren, für Polen 2025 und 2026. Bei einem Pkw oder Motorrad ist die Schlüsselfrage Nur geschäftlich genutzt: Nein ergibt 50 %; Ja öffnet Schriftliche Nutzungsregeln schließen Privatnutzung aus, die Daten der ausschließlichen Nutzung und VAT-26 eingereicht am.
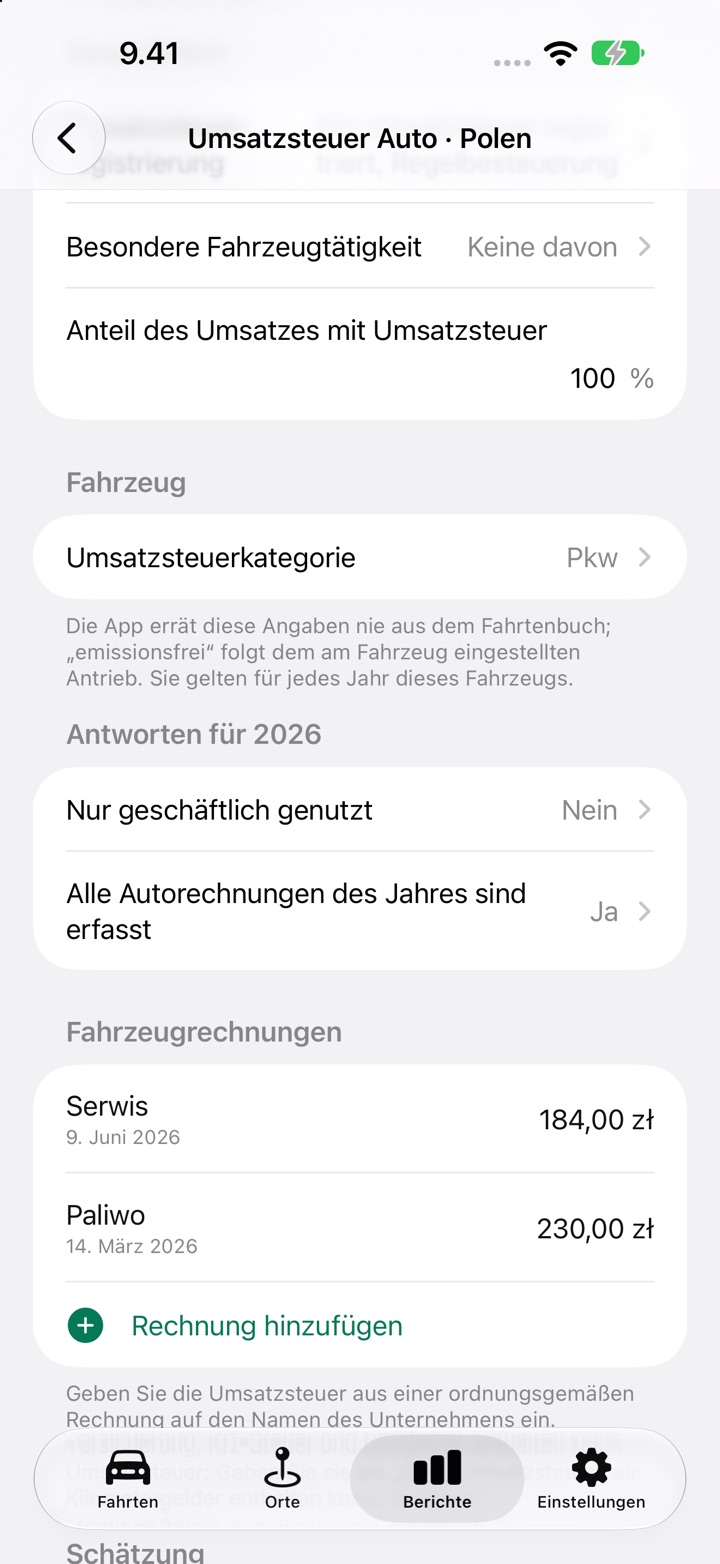
Dann berechnet es die abziehbare Vorsteuer je Rechnung, mit einem Wert je Monat. Rechnungen innerhalb des Zeitraums der ausschließlichen Nutzung zählen zu 100 %, andere zu 50 %. Liegt das Datum der VAT-26 nach der Frist, verschiebt es den Beginn auf den ersten Tag des Einreichungsmonats und sagt das. Für die Frist nimmt es die früheste von Ihnen erfasste Autorechnung, in irgendeinem Jahr, als erste Ausgabe; erfassen Sie diese erste Rechnung also auch dann, wenn sie keine Umsatzsteuer trägt.
Was es nicht tut:
- Es nennt keine Zahl für ein ausschließlich geschäftlich genutztes Auto, wenn eine Fahrt im Zeitraum der ausschließlichen Nutzung ungeprüft ist oder wenn eine von Ihnen als privat markierte Fahrt in diesen Zeitraum fällt. Fahrten auf dem Arbeitsweg stoppen es nicht, aber ein Hinweis bittet Sie, sie mit Ihrem Buchhalter zu klären.
- Es nennt keine Zahl, solange Sie nicht bestätigen, dass alle Rechnungen des Jahres erfasst sind, oder wenn Ihr Umsatz nur teilweise steuerpflichtig ist, denn die Quote nach art. 90 wird nicht berechnet.
- Es reicht die VAT-26 nicht ein und erstellt sie nicht. Es vertraut dem Datum, das Sie eingeben.
- Es kann nicht beurteilen, ob eine Privatnutzung möglich war. Das Gesetz fragt nach der Möglichkeit; die App sieht nur aufgezeichnete Fahrten.
- Die Berichtigung nach art. 90b ist nur eine Schätzung, angezeigt als Korrekturschätzung (Art. 90b), wenn Sie die Kaufrechnung erfasst haben und innerhalb von 60 Monaten danach von 50 % auf 100 % wechseln. Bei einem für bis zu 15 000 zł netto gekauften Auto sagt es, dass die Berichtigung nicht berechnet wird.
- Es liest den Kilometerstand am Ende jedes Abrechnungszeitraums nicht aus. Diesen Stand tragen Sie selbst ins Fahrtenbuch ein.
So gehen Sie in DriveHub vor
- Öffnen Sie Berichte, wählen Sie das Auto und ein volles Kalenderjahr und tippen Sie auf der Karte Umsatzsteuer Auto auf Umsatzsteuer Auto einrichten (sie heißt Umsatzsteuer Auto bearbeiten, sobald das Jahr einen Datensatz hat). Die Karte gibt es nur, wenn das Fahrtenbuch für ein Unternehmen geführt wird, nicht als Arbeitnehmer.
- Legen Sie unter Geschäftlich Umsatzsteuerregistrierung, Besondere Fahrzeugtätigkeit (meist Keine davon) und Anteil des Umsatzes mit Umsatzsteuer fest. Wählen Sie unter Fahrzeug die Umsatzsteuerkategorie.
- Stellen Sie unter Antworten für 2026 Nur geschäftlich genutzt ein. Bei Ja beantworten Sie Schriftliche Nutzungsregeln schließen Privatnutzung aus und legen Ausschließlich geschäftliche Nutzung ab, Ausschließlich geschäftliche Nutzung bis (leer lassen, wenn die Nutzung fortdauert) und VAT-26 eingereicht am fest.
- Tippen Sie unter Fahrzeugrechnungen für jede Autorechnung mit ihrer Umsatzsteuer auf Rechnung hinzufügen und stellen Sie dann Alle Autorechnungen des Jahres sind erfasst auf Ja.
- Prüfen Sie jede Fahrt im Zeitraum der ausschließlichen Nutzung, lesen Sie dann unten die Schätzung und nehmen Sie sie zu Ihrem księgowy mit.
Die Einkommensteuer ist davon getrennt
Für einen Einzelunternehmer begrenzen ustawa o PIT art. 23 ust. 1 pkt 46 und 46a die abziehbaren Kosten auf 20 % für Ihr eigenes Auto, das kein Betriebsvermögen ist, und auf 75 % für ein Firmenauto, das auch privat genutzt wird. Der Bildschirm Umsatzsteuer Auto berechnet keine Einkommensteuer.
Polens übrige Regeln stehen auf der Polen-Seite.
Diese Seite gibt wieder, was das polnische Umsatzsteuer- und das Einkommensteuergesetz selbst sagen, und nennt die Artikel, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren księgowy — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Polen: Anforderungen an das Fahrtenbuch.